主なポイント
- 過去最高の四半期: 第3四半期の純利益は約20億ドルに達し、6月の業績見通しを1億ドル以上上回りました。これは、収益率が前年同期比で約2.5%上昇し、燃料費を除くクルーズコスト(ALBD当たり)がわずか1.8%の上昇に留まったためです。
- 燃料コストの影響: 燃料価格の上昇による1億5000万ドルの打撃が、1億5000万ドル以上の営業利益の改善を相殺したため、通期の1株当たり利益(EPS)の業績見通しは0.02ドルしか引き上げられず、2.24ドルとなりました。
- 将来の予約状況: 2027年の航海は半分が予約済みで、稼働率と価格設定は過去最高水準です。
- 信用格付けの引き上げ: S&Pがカーニバルの格付けを投資適格に引き上げました。総債務は2023年のピークである360億ドルから240億ドル未満に減少し、12億ドルの自社株買いが完了しています。
純利益は業績見通しを1億ドル上回りましたが、通期EPSはわずか0.02ドルの上昇に留まりました。 TIKRでカーニバルの損益計算書を無料で表示 →
カーニバル、全営業項目で業績見通しを上回るも燃料コストがEPS引き上げ幅を0.02ドルに抑制
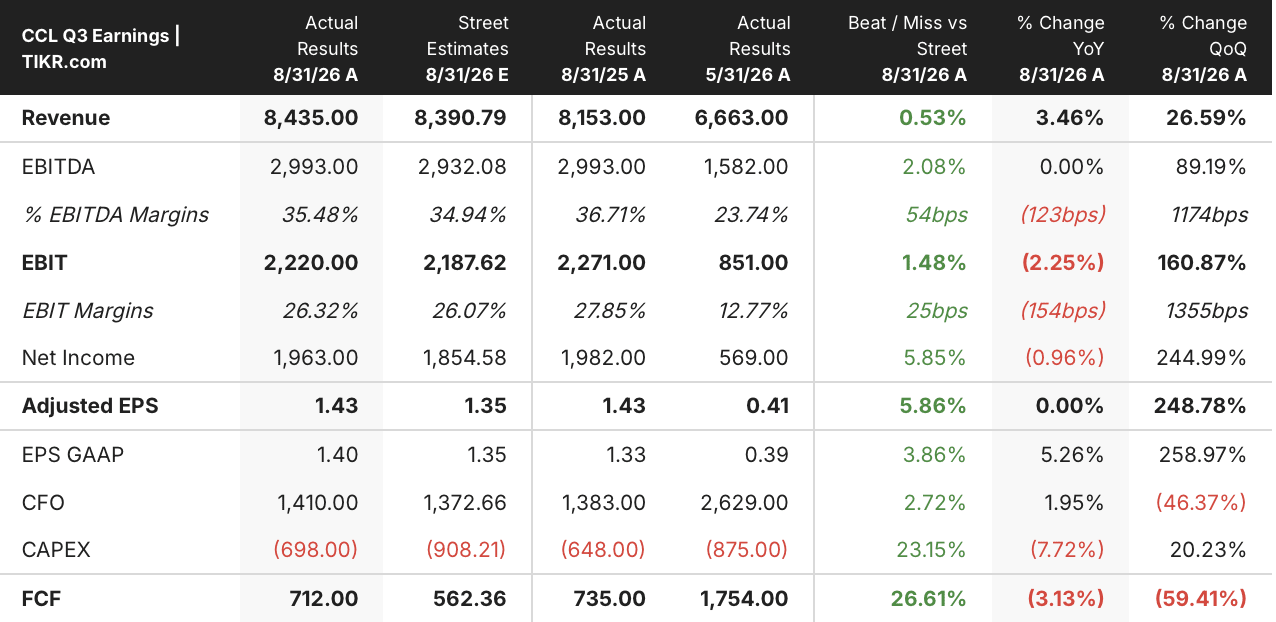
カーニバル・コーポレーション (CCL) は、2026年第3四半期に過去最高の収益、収益率、純利益を記録しましたが、通期の1株当たり利益(EPS)の業績見通しをわずか0.02ドル引き上げて2.24ドルとしたのは、燃料価格の上昇による1億5000万ドルの打撃が、1億5000万ドル以上の営業改善分を相殺したためです。
四半期業績自体は、全営業項目で6月の業績見通しを上回りました。純利益は約20億ドルに達し、業績見通しを1億ドル以上(1株当たり0.08ドル)上回りました。収益率(利用可能下段寝台日当たりの純収益、業界のキャパシティ単位であるALBD当たり)は前年同期比で約2.5%上昇し、業績見通しを1.2パーセントポイント上回りました。燃料費を除くクルーズコスト(ALBD当たり)はわずか1.8%の上昇に留まり、業績見通しを100ベーシスポイント上回る結果でした。
この業績の上振れは、通期の数値にそのまま反映されませんでした。営業面では業績見通しに1株当たり0.12ドルを追加し、そのうち0.08ドルは収益率によるものです。自社株買いが0.01ドルを追加しましたが、燃料価格の上昇が0.11ドルを相殺しました。
CEOのジョシュ・ワインスタインは、第3四半期決算説明会で燃料価格の変動に直接言及しました:「確かに、燃料は価格が上下する実績のある変動の激しい投入コストです。しかし、その雑音の中でも、我々の根本的な営業改善を見失わないようにしましょう。」その証拠は消費量にあります。ALBD当たりの燃料消費量は2019年以降26%減少しており、CFOのデビッド・バーンスタインは、9月の業績見通しにおける燃料価格で約7億5000万ドルの節約に相当すると評価しています。カーニバルは依然としてヘッジを選択せず、価格を平滑化するためにカウンターパーティーに支払うよりも、消費量を減らすことを好んでいます。
将来の予約状況がこの見方を裏付けています。カーニバルは2027年の航海の半分が予約済みで、稼働率と価格設定の両方が過去最高水準にあります。顧客からの前受金は第3四半期の記録である約76億ドルに達し、今後12か月間のキャパシティが横ばいであるにもかかわらず約7%増加しました。
この予約状況の中には2つの重しがあります。カーニバル・クルーズ・ラインが9月1日に開始したロイヤルティプログラム「カーニバル・リワード」は、収益の一部を繰り延べし、2028年まで収益率に重しとなります。また、2027年第1四半期には、今年春の予約混乱による残存的な影響がまだ残っています。
キャッシュフローは逆方向に動いています。カーニバルは過去6か月間で12億ドル(4500万株)の自社株買いを実施し、総債務を2023年のピークである360億ドルから240億ドル未満に削減しました。S&Pによる格上げにより、2社目の格付け機関がカーニバルを投資適格と評価し、担保が解除されて担保付き債務はなくなりました。カーニバル株は9月30日に25ドルで取引を終え、前日比2%下落しました。これは、収益率とコストで業績見通しを上回った四半期の翌日の取引です。
顧客からの前受金は第3四半期の記録である76億ドルに達しました。 TIKRでカーニバルの収益履歴を無料で探索 →
ウォール街のカーニバル株目標価格平均は34ドル、25ドルの終値より上
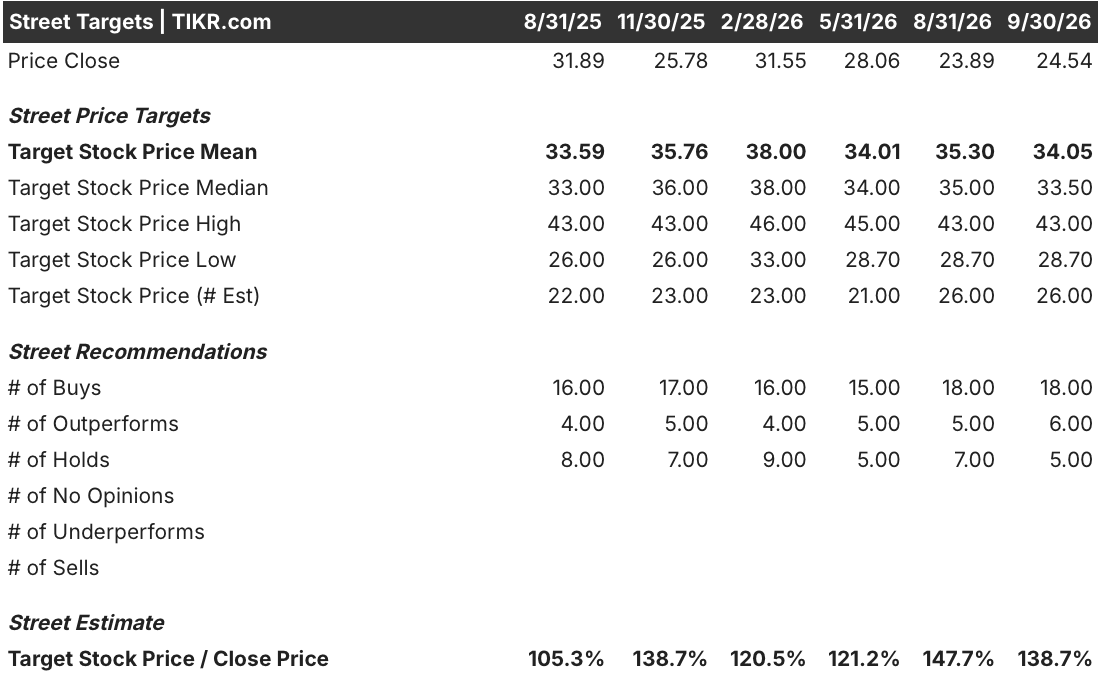
9月30日現在、カーニバル株に対する26のアナリスト目標価格の平均は34ドルで、25ドルの終値の139%に相当します。最低値は29ドル、最高値は43ドルです。格付けも同様の傾向で、24件の「買い」または「アウトパフォーム」評価に対して5件の「中立」評価があり、「売り」評価はありません。TIKRの中間ケース目標価格43ドルは、ウォール街の最高値と一致しています。
TIKR、カーニバル株を43ドルと評価、2030年11月までに76%の上昇余地
TIKRの中間ケースモデルは、カーニバル株を2030年11月までに43ドルと評価しており、現在の株価25ドルから76%の総リターン(4.2年間で年率15%)を意味します。

年率15%のリターンは、キャパシティをほとんど増やさないクルーズ事業者にとっては速いペースです。したがって、上昇を支えるのは新造船ではなく、価格設定とコスト管理です。
第3四半期決算説明会はこの道筋を裏付けています:カーニバルは6月の業績見通しを収益率で1.2パーセントポイント、コストで100ベーシスポイント上回りました。また、2027年はすでに半分が予約済みで、稼働率と価格設定は過去最高水準です。
TIKRのモデルは2030年11月までに43ドルを見込んでいます。 TIKRでご自身のカーニバルに関する前提を無料でテスト →
では、CCL株の実際の価値はいくらでしょうか?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、CCL株がいくらの価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!