主なポイント
- 記録的な業績: 第4四半期の売上高は記録的な543億2,300万ドル(前年同期比379%増)を達成し、粗利益率は87%に達した。非GAAP希薄化後1株当たり利益は33.42ドルで、1年前の3.03ドルから大幅に増加。
- 次四半期の業績見通し: 2027会計年度第1四半期の売上高見通しは600億ドルから630億ドル、1株当たり利益は38.15ドル±1.00ドル。売上高の中間値は前期比13%増となる。
- データセンター事業の急成長: 中核となるデータセンター事業の売上高は前期比56%増の180億ドルに達した。
- CFOによる利益率の下限設定: CFOのマーク・マーフィー氏は、2027会計年度第1四半期の約86%という粗利益率が年間の下限になるとし、その後はより高い利益率が見込まれると述べた。
記録的な87%の粗利益率を達成したにもかかわらず、経営陣は次四半期の見通しを下方修正。 TIKRで無料のMicronの利益率の推移と業績見通しを比較 →
マイクロン・テクノロジー、87%の粗利益率を達成し価格上昇ペースの鈍化を見据えながらも上方修正を提示
マイクロン・テクノロジー (MU) は、2026会計年度第4四半期(9月30日締め)の売上高を542億3,000万ドルと報告した。これは前期比31%増、前年同期比379%増となる。同社株は現在、四半期ベースの非GAAP希薄化後1株当たり利益33.42ドルを背景に位置づけられており、12か月前の3.03ドルから大幅に増加している。
価格が貢献した。DRAMの平均販売単価(ASP)は前期比で10%台後半の範囲で上昇し、NANDのASPは約30%上昇した。一方、ビット出荷量の成長はDRAMで中一桁パーセント、NANDで約10%だった。この価格設定力が、粗利益率を87%に押し上げ、営業利益を446億4,000万ドルに導いた。
中核となるデータセンター事業部門が最も急激な動きを示した:売上高は前期比56%増の記録的な180億ドルに跳ね上がり、粗利益率は90%に達した。一方、データセンター向けソリッドステートドライブ(SSD)単体の売上高は約100億ドルに達し、1年前の四半期の10倍以上となった。
経営陣は、2027会計年度第1四半期の売上高を600億ドルから630億ドル、1株当たり利益を38.15ドル±1.00ドルと見通したが、粗利益率は86%に低下すると指摘した。高コストの在庫がこの低下を説明しており、マイクロンは2026会計年度の製造インセンティブ報酬増加分の大部分を第4四半期に在庫として吸収し、これらのコストは第1四半期の損益計算書に反映されるためだ。CFOのマーク・マーフィー氏は第4四半期決算説明会で次のように述べた:「2027会計年度第1四半期が、同年度の粗利益率の下限になると見込んでいます。」彼は、利益率はこの水準から年間を通じて上昇していくが、価格上昇のペースは鈍化すると述べた。
契約済みの需要がこの見通しを支えている。マイクロンは26件の戦略的顧客契約(SCA)を締結しており、これは2030年までに売上高の35%以上をカバーすると見積もられる複数年契約(テイク・オア・ペイ契約)である。これらの契約に基づく顧客の財務的コミットメントは320億ドルに達し、その大部分は現金預かり金だ。この売上高の4分の3は定義された価格設定フレームワークに基づいており、そのほとんどが下限価格と上限価格を設定しており、上下両方向の変動幅を制限している。
DRAMの需給が均衡に戻る時期が見通せない中、経営陣は2027会計年度の設備投資額を当初計画を上回る水準に引き上げる方針で、そのほとんどは2028年後半以降にクリーンルームスペースを確保するための建設に向けられる。第4四半期の純設備投資額は既に107億7,000万ドルに達したが、調整後フリーキャッシュフロー332億ドルはこれを3倍以上カバーした。
320億ドルの顧客コミットメントは、マイクロンの売上高の見通しにどのような影響を与えるのか? TIKRで無料のMUの売上高と利益率の推移を調べる →
アナリストのマイクロン株目標価格、株価の27%割れから42%上振れへ反転
9月29日現在、36人のアナリストがマイクロン株を「買い」、さらに9人が「アウトパフォーム」と評価している。一方、「中立」は3件、ネガティブな評価(1件の「アンダーパフォーム」、1件の「売り」)は2件ある。

平均目標株価は、5月28日の674ドルから1,521ドルに上昇した。一方、株価は同期間に924ドルから1,065ドルに上昇した。この動きにより、株価の27%下にあった平均目標株価は、42%上に位置するものへと反転した。目標株価を設定する46人のアナリストのレンジは、下限361ドルから上限2,200ドルまで広がり、中央値は1,545ドルである。
TIKR、マイクロン株を2030年8月までに1,489ドルと評価、40%のリターンを示唆
TIKRの中間ケースモデルは、マイクロン株を2030年8月までに1,489ドルと評価している。これは現在の株価1,065ドルから40%のトータルリターン、または年率9%のリターンを意味する。
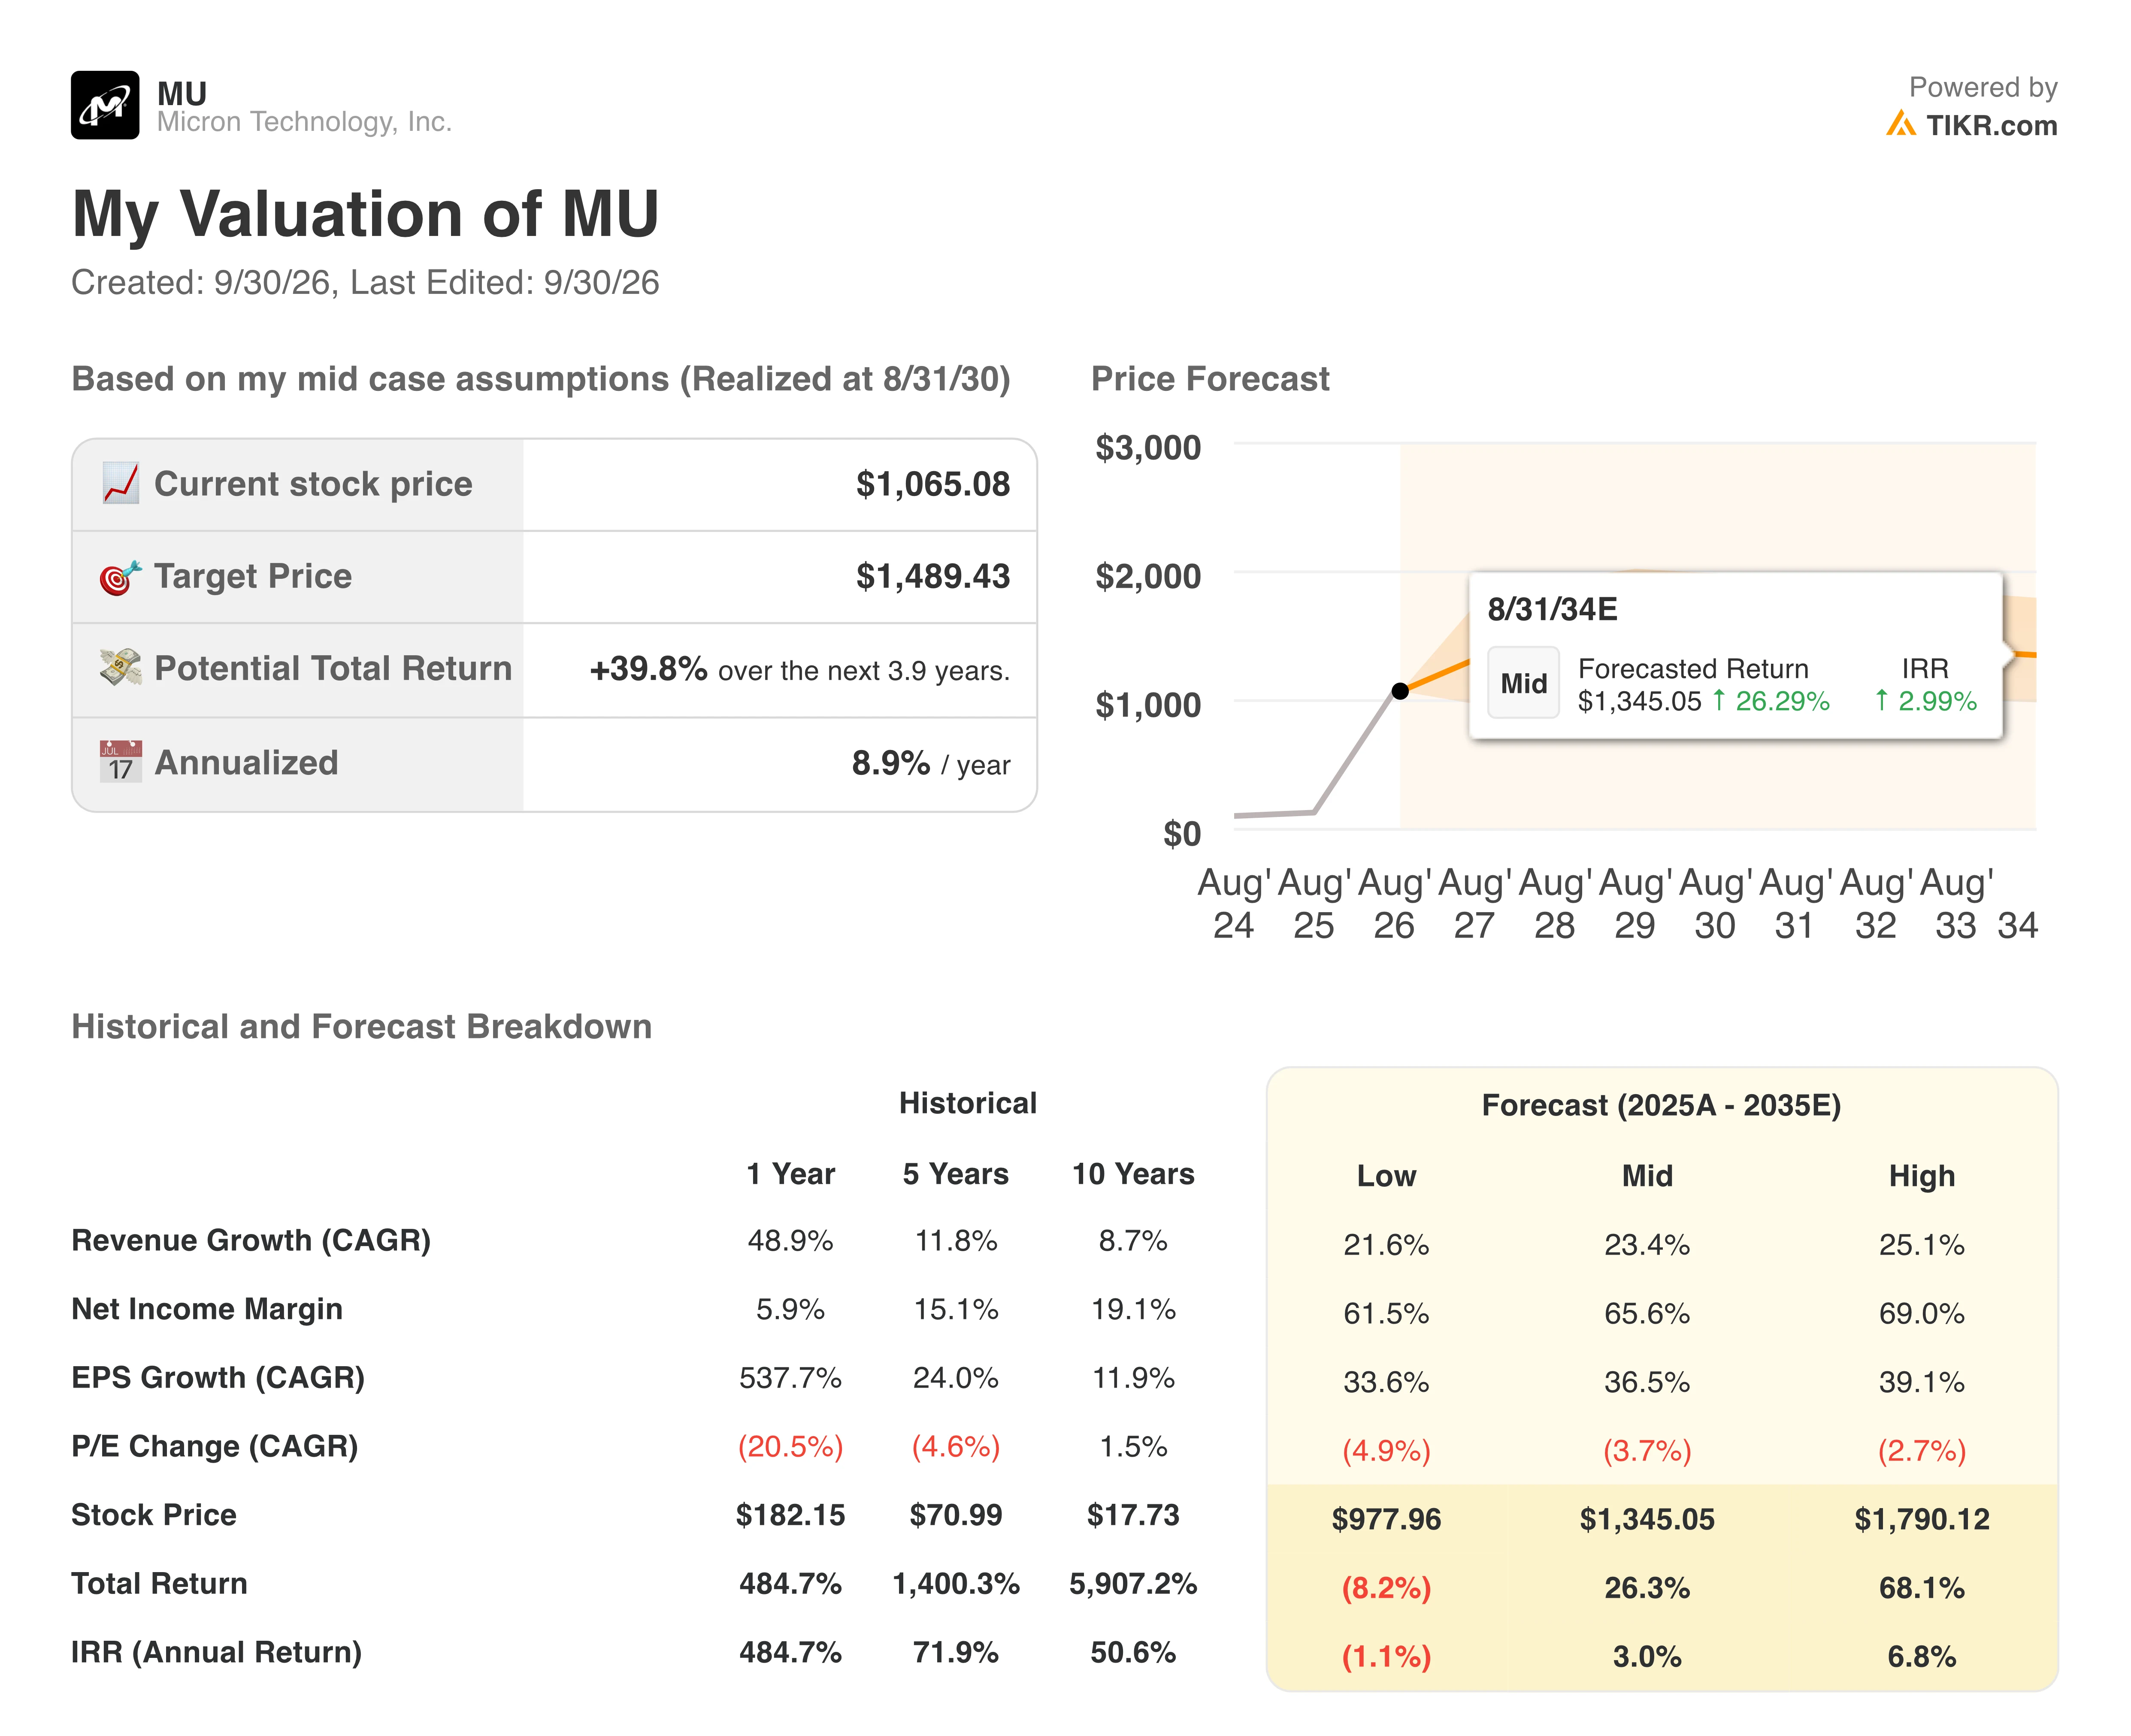
年率9%という水準は、広範な株式市場が歴史的に提供してきたリターンに近い。したがって、このモデルは、1株当たり利益33.42ドルを生み出した四半期の後であっても、マイクロン株を市場並みの資本を複利成長させる企業(コンパウンダー)として評価している。
第4四半期決算説明会がその根拠を提供している:第1四半期の売上高見通し600億ドルから630億ドル、および2030年までに売上高の35%以上をカバーするSCAは、予測に契約済みの基盤を与える。経営陣は需給が均衡する見通しはないと見ており、この基盤を支える価格設定が維持される。
TIKRの中間ケースモデルは、マイクロン株を2030年8月までに1,489ドルと評価しています。あなた自身の入力値でこのモデルを再構築できます。 TIKRで無料のMUのバリュエーションを実行 →
では、マイクロン・テクノロジー株の実際の価値はいくらなのでしょうか?
TIKRを使えば、どんな株でも1分以内に将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MU株がどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対するご自身の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!