主なポイント
- ペプシコの配当利回りは4.6%で、コカ・コーラの2.5%と比較して高く、両社とも今年の配当を約4%引き上げ、年間引き上げ継続年数をそれぞれ54年と64年に延ばしました。
- コカ・コーラは現在、配当を支える余地がより大きく、直近12か月間のキャッシュ配当性向は77%で、ペプシコの84%と比較して低くなっています。
- コカ・コーラの販売数量とマージンは増加している一方、ペプシコの北米事業は苦戦しています。ただし、コカ・コーラは約140億ドルの追加税金と利息の支払いにつながる可能性のあるIRS(米国税庁)との係争を抱えています。
- ペプシコは10月8日に第3四半期決算を発表し、その後コカ・コーラが10月27日に発表する予定で、投資家は両社の配当ストーリーの持続性を再確認できるでしょう。
コカ・コーラ (NYSE: KO) とペプシコ (NASDAQ: PEP) は、それぞれ50年以上にわたり配当を引き上げ続けている、市場で最も長く続く「配当キング」の2社です。
2月、コカ・コーラの取締役会は64年連続となる年間配当引き上げを承認し、四半期配当を1株あたり0.51ドルから0.53ドルに引き上げました。ペプシコはその数週間前に54年連続の引き上げを発表し、年間配当を1株あたり5.69ドルから5.92ドルに引き上げました。
しかし、それらの配当を支える事業は異なる方向に進んでいます。
コカ・コーラは7月、堅調な四半期決算を受けて2026年の業績見通しを上方修正しましたが、ペプシコは2026会計年度の見通しを据え置きました。
今後10年先を見据えるインカム投資家にとって、これは興味深いトレードオフを生み出します。ペプシコは現在、より多くの収入をもたらしますが、コカ・コーラは現在、より強固な配当カバレッジとより良い事業の勢いを持っています。
| 指標 | コカ・コーラ (KO) | ペプシコ (PEP) |
|---|---|---|
| フォワード配当利回り | 2.5% | 4.6% |
| 5年間の配当成長率 | 年率4.5% | 年率6.9% |
| 2026年の引き上げ幅 | 約4% | 4% |
| 年間引き上げ継続年数 | 64年 | 54年 |
| キャッシュ配当性向 (TTM) | 77% | 84% |
| ネット負債 ÷ EBITDA (TTM) | 1.60x | 2.07x |
| 利子カバレッジ (TTM) | 10.2x | 13.1x |
出典: TIKR、価格は2026年9月29日終値。継続年数と引き上げ幅は各社発表。ペプシコの配当成長率は年次報告書より。
コカ・コーラは販売数量を伸ばしている
コカ・コーラは第2四半期に堅調な業績を達成しました。有機収益は6%増加し、世界のユニットケース販売数量は5%増加、営業利益率は34.1%から34.9%に拡大しました。
決算説明会で、CEOのエンリケ・ブラウンは、FIFAワールドカップが「コカ・コーラ」ブランドの販売数量が「COVIDからの回復期を除き、過去17年間で最も強い成長」を達成するのに貢献したと評価しました。
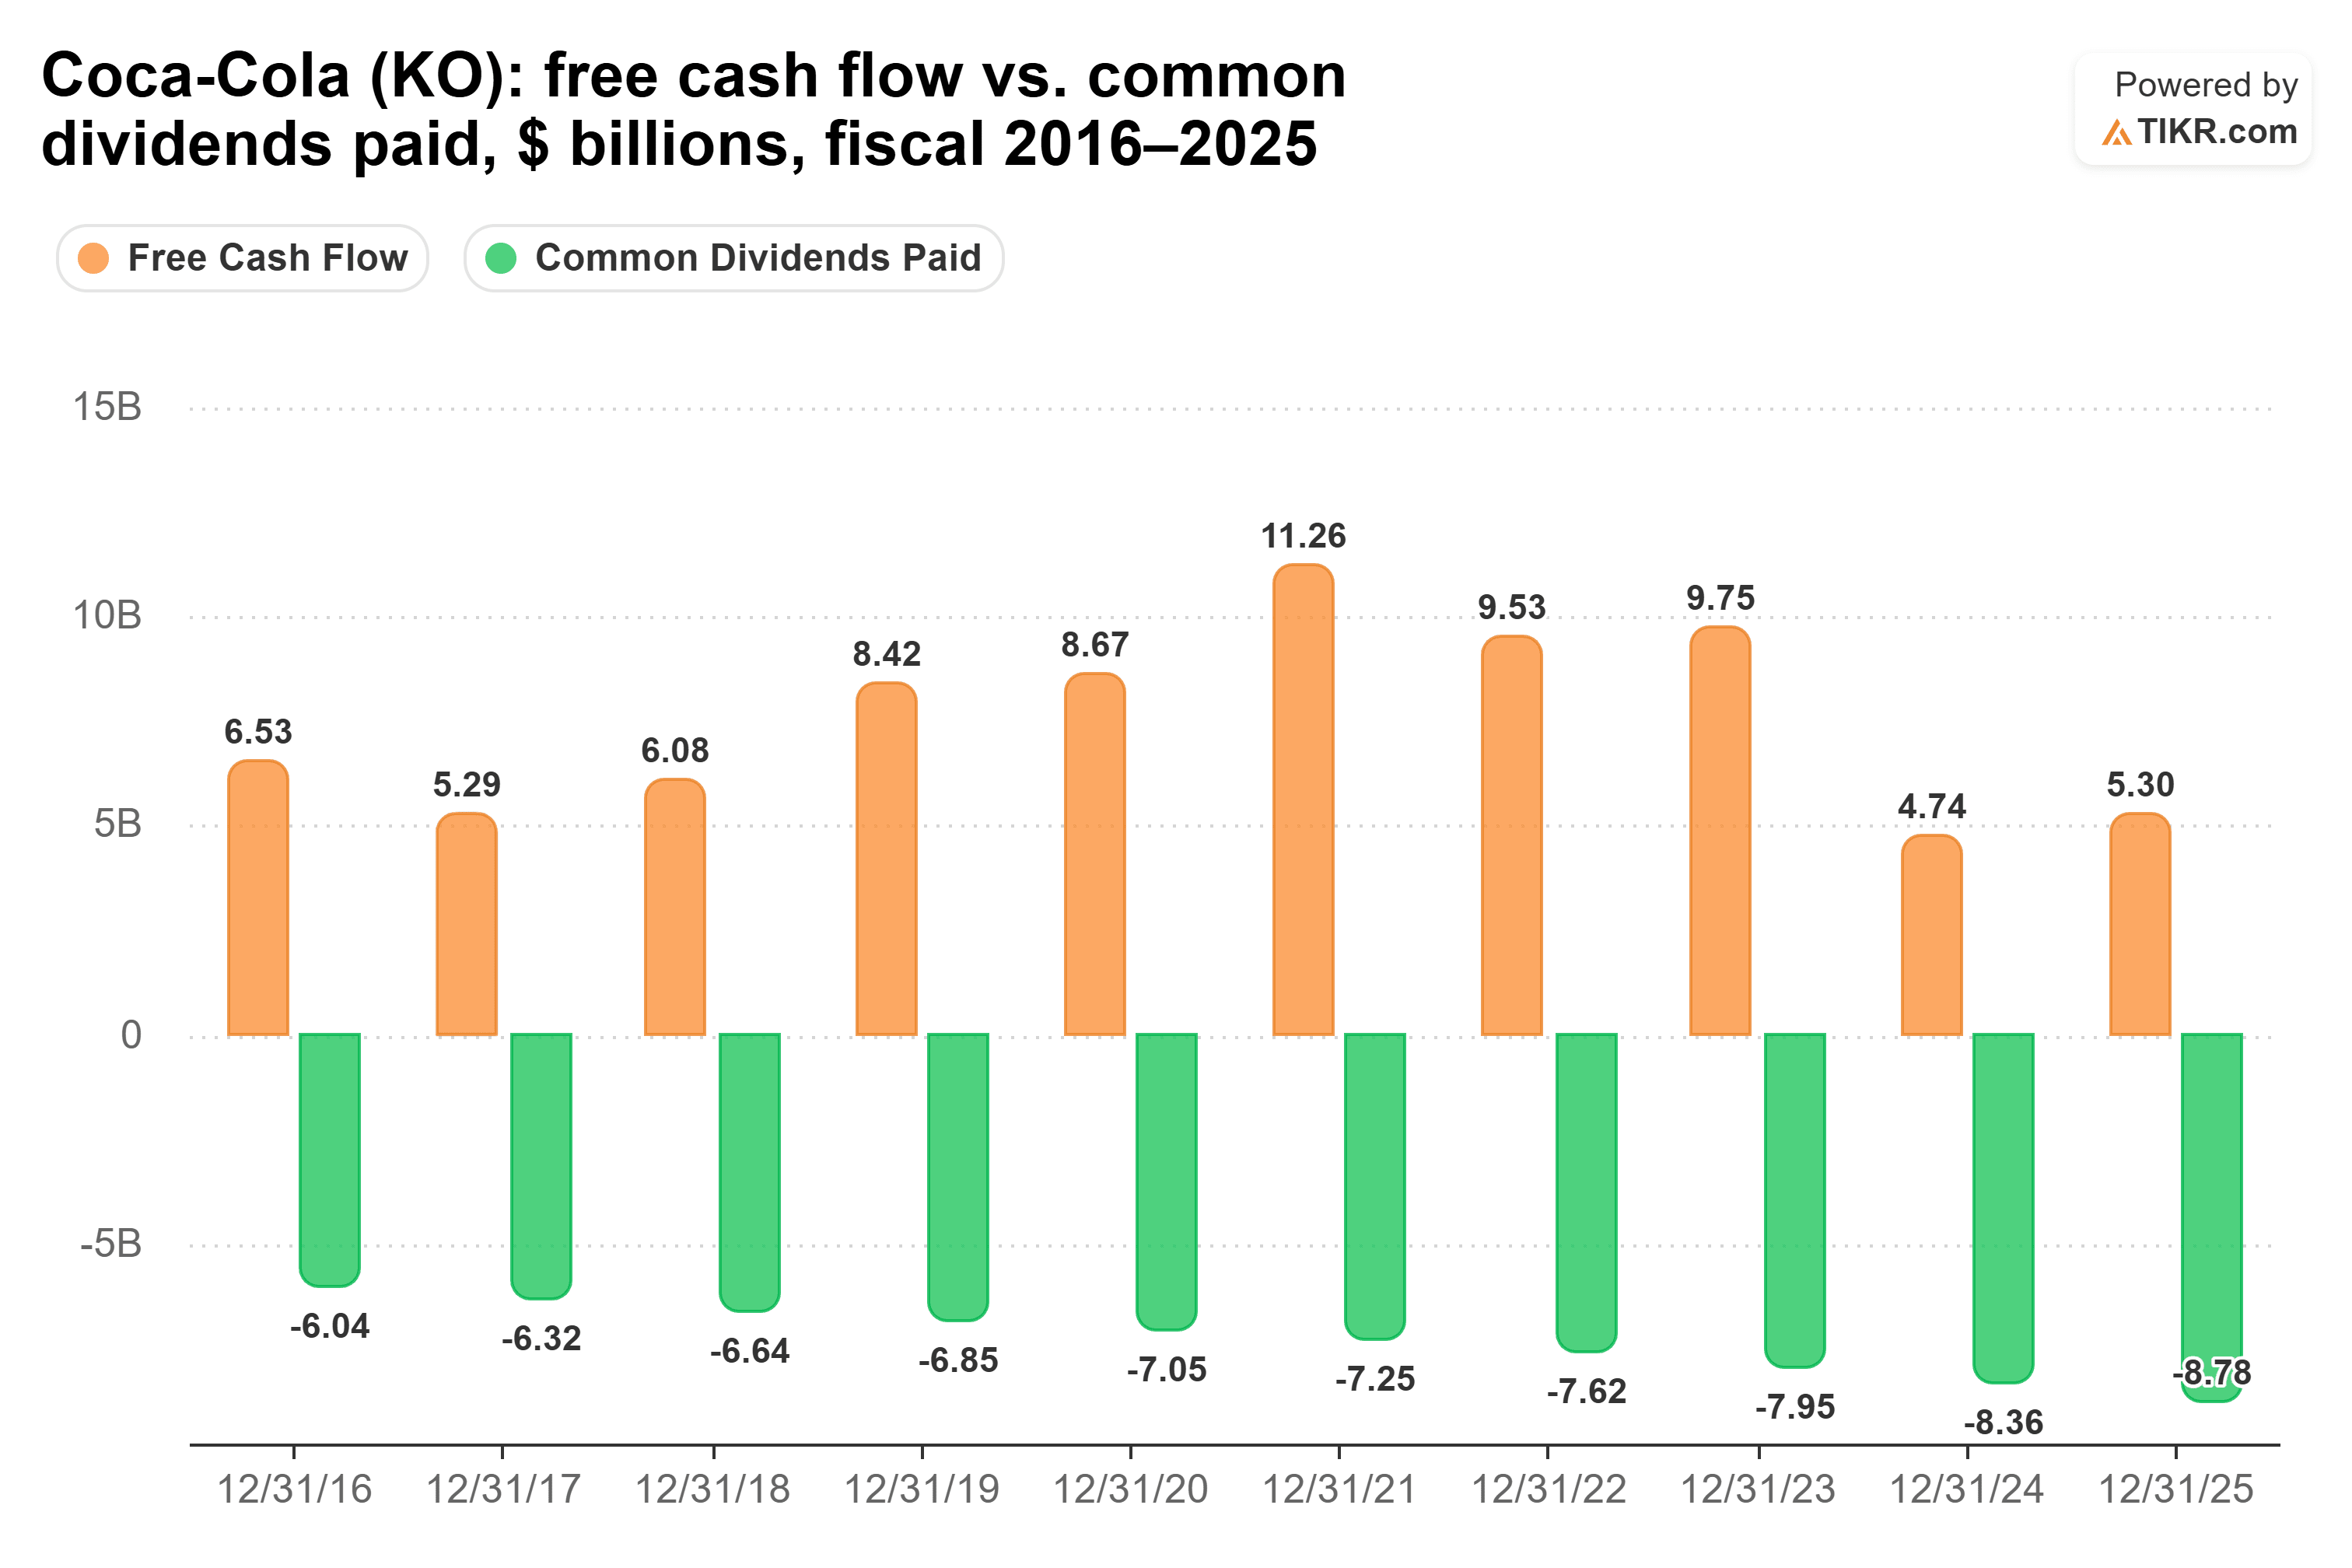
コカ・コーラのフリーキャッシュフローは、2024年と2025年の両年で配当支払額を下回りましたが、これらの年には異常に大きな現金支出が含まれていました。
同社は2024年にIRSに約60億ドルの税金を前払いし、続いて2025年にfairlife買収に関連する最終的な61億ドルの条件付き支払いを行いました。この支払いを除くと、コカ・コーラは2025年に114億ドルのフリーキャッシュフローを報告しました。これは、87.8億ドルの配当支払額と比較したものです。
TIKRによると、直近12か月間のコカ・コーラのキャッシュ配当性向は77%です。
収入の計算は単純です。コカ・コーラのフォワード配当利回り2.5%で1万ドルを投資した場合、当初は年間約250ドルの収入が得られます。配当が過去5年間の成長率である年率4.5%で成長した場合、この金額は10年目に約372ドルに達し、当初投資額に対する約3.7%の利回りに相当します。
コカ・コーラのキャッシュフローに関する最大の不確実性は、長年続くIRSとの係争です。最新の四半期報告書で、同社は、税務裁判所の手法が最終的に支持され、2010年から2025年までの期間に適用された場合、約140億ドルの追加税金と利息を支払う可能性があると推定しました。
ペプシコはより多くの配当を支払うが、余裕は少ない
ペプシコの最新四半期はほぼ逆の状況を示しました。
国際有機収益は7%増加した一方、北米は0.5%減少しました。ペプシコフーズ北米の収益は、レイズやドリトスなどのブランドで最大15%の値下げを行った結果、2%減少しました。また、北米飲料の販売数量は4%減少しました。
CEOのラモン・ラグアルタは決算説明会で、消費者への圧力について認め、「消費者は我々が予想していたよりも厳しい状況にあり、それは主にガソリン価格によって引き起こされている」と述べました。
ペプシコはまた、より広範な北米事業の再構築に取り組んでいます。エリオット・マネジメントは2025年9月に40億ドルの株式を保有していることを開示し、その後、同年12月の事業再編計画を支持しました。
その計画の一環として、ペプシコは北米事業を再構築するための措置を概説しました。これには、ポートフォリオとサプライチェーンの取り組みが含まれます。
配当カバレッジも注目すべきもう一つの分野です。

TIKRによると、2016年、ペプシコは42.3億ドルの普通株主への配当支払額に対して76.2億ドルのフリーキャッシュフローを生み出し、約1.8倍のカバレッジを提供しました。
より最近では、その差は狭まっています。配当は2022年、2024年、2025年にフリーキャッシュフローと同等かそれを上回りました。TIKRによると、ペプシコの直近12か月間のキャッシュ配当性向は84%で、コカ・コーラの77%よりも高くなっています。
ペプシコの最新の配当引き上げ幅は4%でした。これは少なくとも2020年以降で最小の引き上げ幅です。
それでも、ペプシコのスタート時の利回りは、収入面で大きな優位性を生み出します。
フォワード配当利回り4.6%で1万ドルを投資した場合、当初は年間約460ドルの配当収入が得られます。ペプシコが過去5年間の配当成長率である年率6.9%を維持した場合、年間収入は10年目に約839ドルに達します。
将来の配当成長率が年率4%に減速したとしても、その投資は10年目に約655ドルを生み出すことになります。
今後10年間で、どちらの配当がより強固な構えを持っているか?
数字は、2つの非常に異なる収入プロファイルを示しています。
現在の配当収入に焦点を当てる投資家にとって、ペプシコはスタート時に大きな優位性を持っています。そのフォワード配当利回り4.6%は、コカ・コーラの2.5%のほぼ2倍であり、その差は10年間で複利効果を生みます。
ペプシコの配当が今後年率4%でしか成長しないと仮定しても、2つの投資が10年目に同程度の年間収入を生み出すためには、コカ・コーラの配当が年率約11%で成長する必要があります。これは、2020年以降のコカ・コーラの最高の年間配当引き上げ幅の約2倍です。基礎となる調査資料は、このシナリオ計算を裏付けています。
しかし、コカ・コーラは現在、より強固な配当カバレッジとより良い事業の勢いを持っています。同社のユニットケース販売数量と営業利益率は最新四半期に増加した一方、ペプシコは北米事業の低迷を克服し続けています。
したがって、ペプシコの主張は、その高いスタート時の利回りと、北米事業を安定させながら配当を成長させ続ける能力に大きく依存しています。コカ・コーラの主張は、より強力な最近の事業実績、配当カバレッジ、そして継続的なキャッシュフロー創出により多く依存しています。
両社とも注目すべき重要なリスクを抱えています。ペプシコの北米事業再編はまだ進行中であり、コカ・コーラのIRSとの係争は将来の重要な現金負担を生み出す可能性があります。
次のチェックポイントはすぐに訪れます。ペプシコは10月8日に第3四半期決算を発表し、コカ・コーラは10月27日に発表する予定です。
では、ペプシコ株の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ペプシコがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!