Points clés
- Kyle Grieve, co-animateur du podcast We Study Billionaires, estime la valeur intrinsèque de Walmart à environ 50 dollars par action, soit moins de la moitié de son cours actuel.
- Le P/E forward de Walmart a plus que doublé depuis son plus bas de 2017, tandis que son BPA normalisé a augmenté d'environ 80 %.
- La marge opérationnelle de Walmart est de 4,2 %, inférieure aux 4,7 % d'il y a dix ans.
- Les activités publicitaires et le commerce électronique, à croissance plus rapide, constituent l'argument haussier, et les agents d'achat IA représentent le principal risque pour ces deux segments.
L'action Walmart (WMT) a déjà perdu environ 20 % par rapport à son plus haut, et un investisseur value pense qu'elle pourrait chuter beaucoup plus.
Dans l'épisode du 30 septembre de We Study Billionaires, le co-animateur Kyle Grieve a déclaré que l'action Walmart « est valorisée comme une entreprise technologique au sein du Magnificent Seven. » Puis il a présenté son modèle :
« J'obtiens en réalité une valeur intrinsèque d'environ 50 dollars, ce qui est inférieur à la moitié du cours actuel de l'action. »
Aïe.
Je pense que 50 dollars est plus sévère que ne le justifient les faits. Mais l'argument de Grieve contre le prix tient la route, et voici pourquoi…
Le multiple a fait le gros du travail
Le co-animateur de Grieve, Shawn O’Malley, a résumé le problème en remontant à 2012 :
« En gros, le marché est passé de payer 12 fois les bénéfices à 38 fois les bénéfices pour Walmart, alors que la croissance du bénéfice par action a en réalité été très anémique. »
Les données de TIKR sur la dernière décennie racontent une histoire similaire. Le P/E forward de Walmart a touché un plus bas à 15,4x début 2017, est monté à 46,8x en février, et se situe aujourd'hui autour de 34,8x.
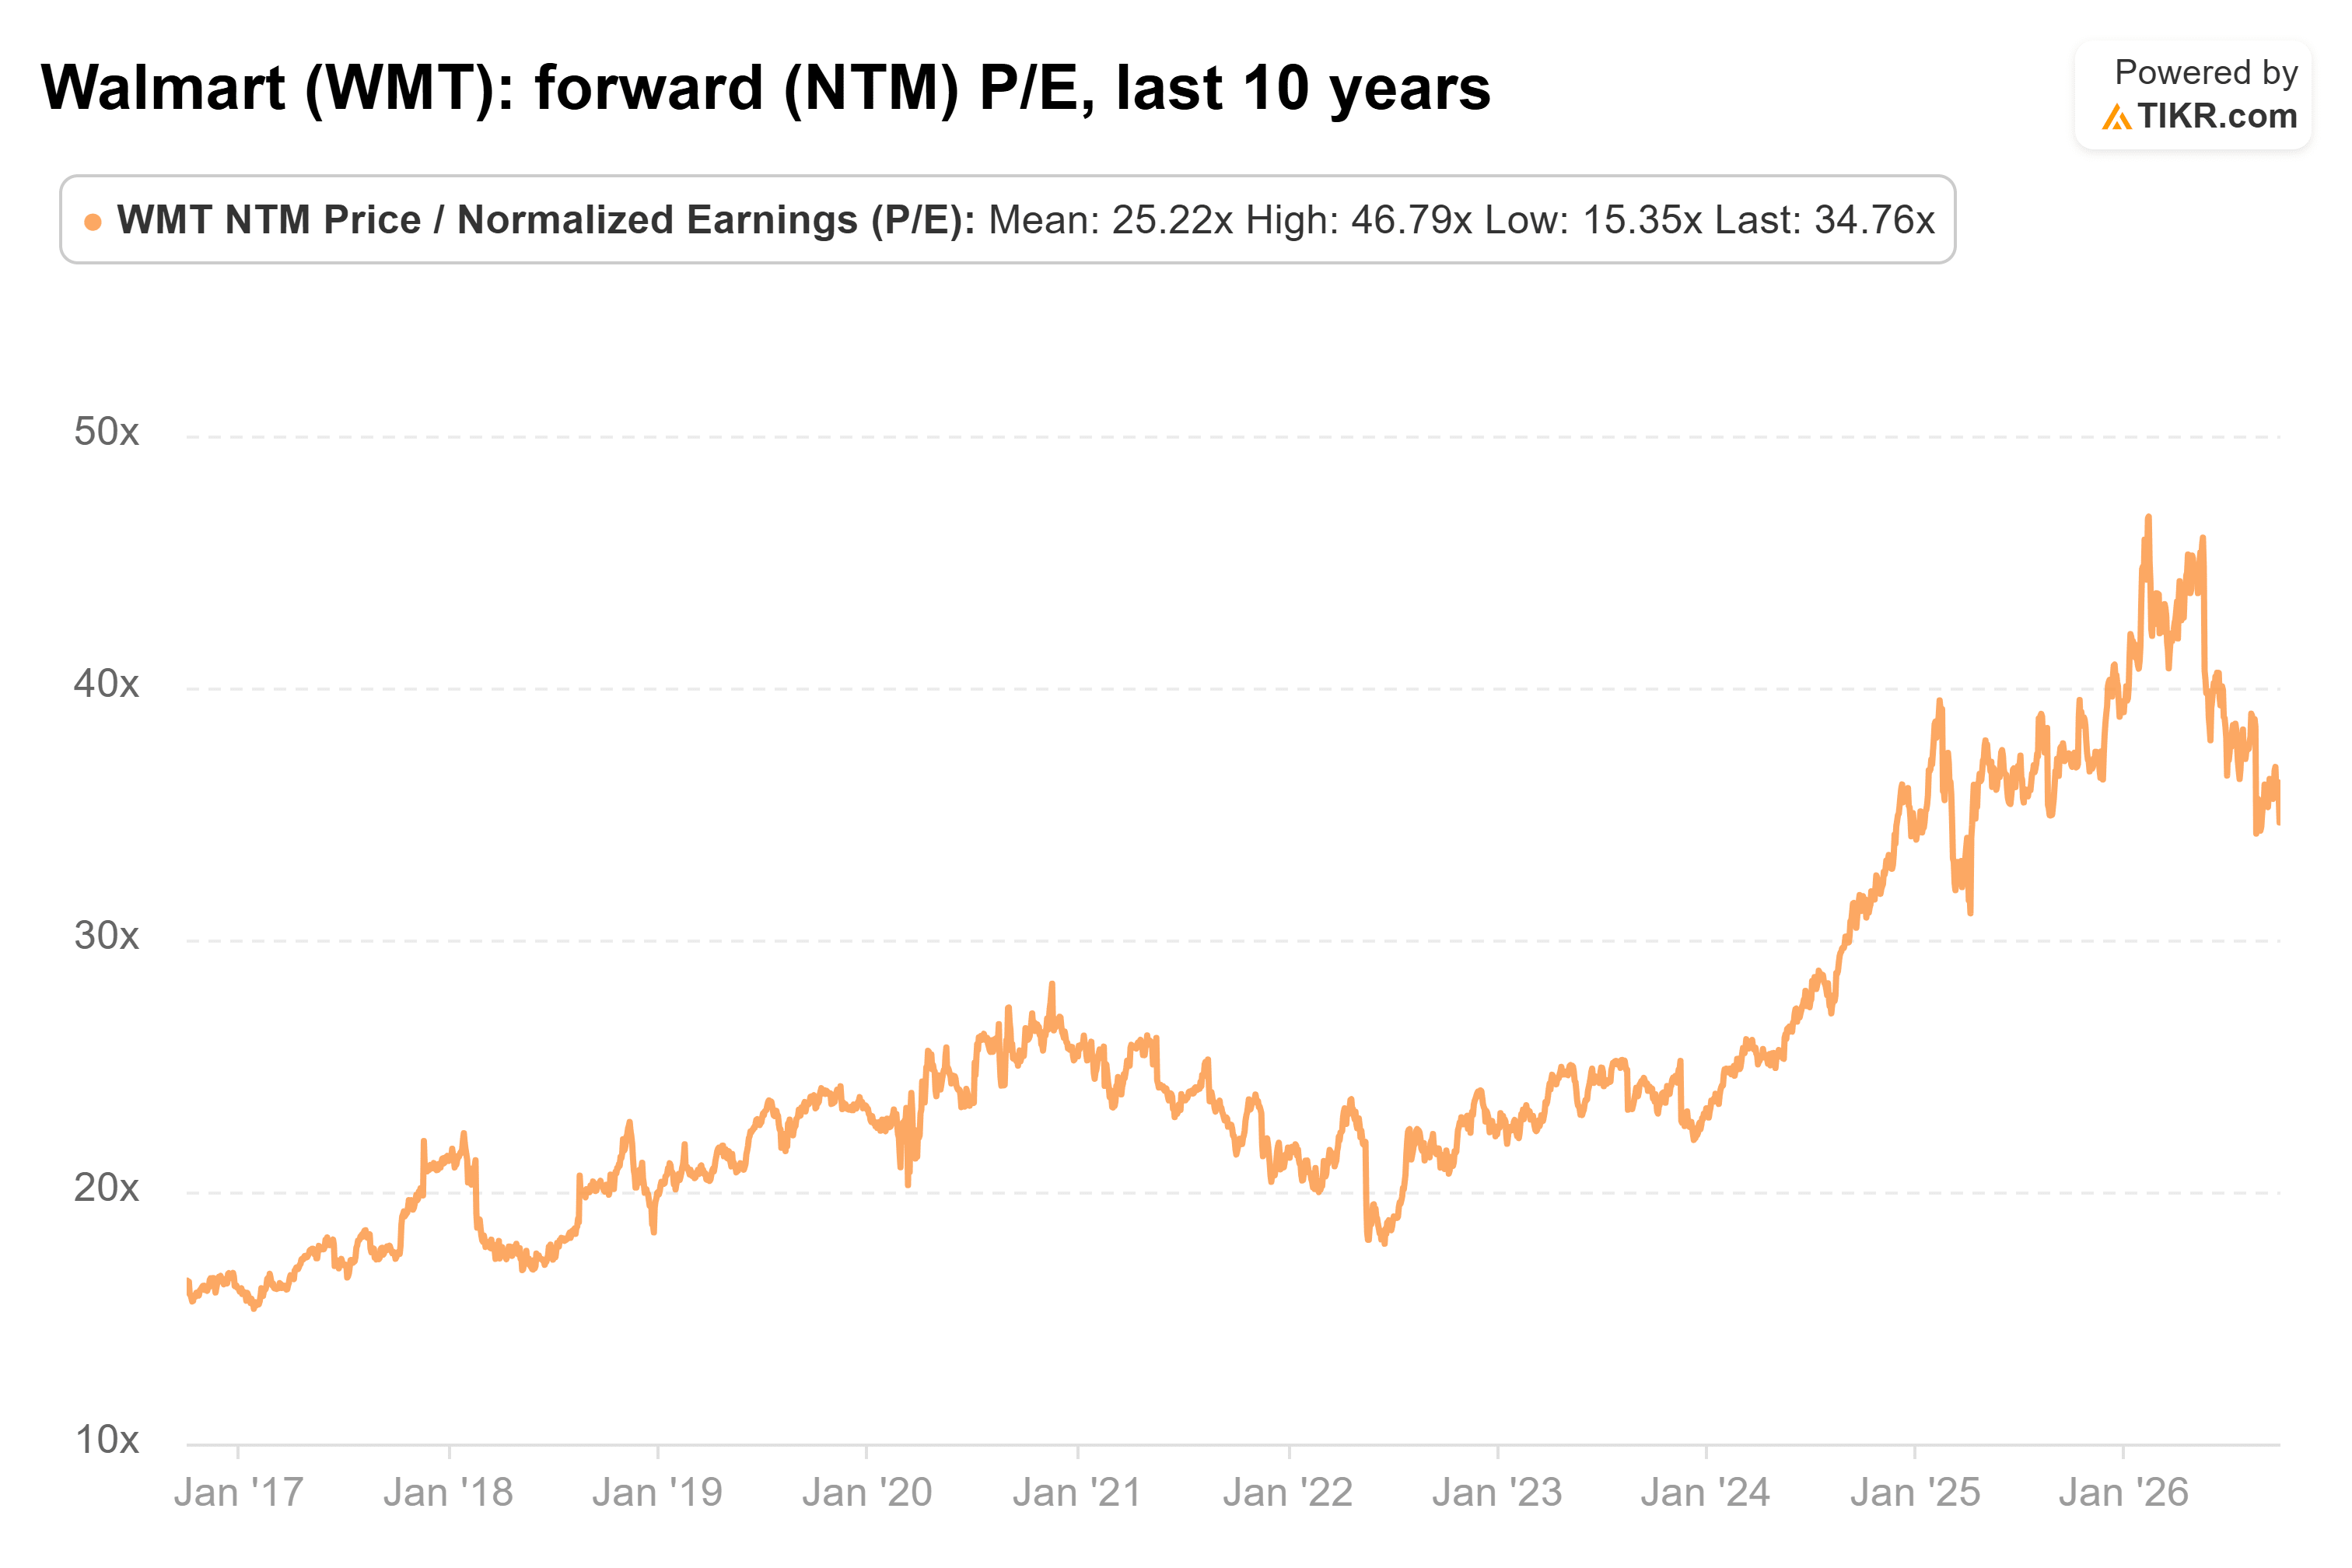
Pour un grand détaillant, c'est un changement assez spectaculaire dans la façon dont le marché valorise l'action.
Les bénéfices n'ont pas suivi
Les bénéfices ont également augmenté, mais à un rythme plus lent. Le BPA normalisé est passé de 1,47 $ au début de la décennie à 2,64 $ lors de la dernière année complète. Les analystes s'attendent désormais à ce qu'il atteigne 2,89 $ cette année, selon les estimations de 39 analystes.

C'est une croissance régulière, et c'est beaucoup plus indulgent que de qualifier les bénéfices d'« anémiques ». Mais cela n'explique toujours pas un multiple de valorisation qui a plus que doublé.
Il y a un autre problème à payer un multiple aussi élevé : les rachats d'actions deviennent plus chers. L'argument d'O'Malley est que Walmart « rachète essentiellement des actions à 30 ou 40 fois les bénéfices », ce qui signifie que chaque dollar dépensé rachète moins d'actions qu'il ne le ferait à une valorisation plus faible.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
L'effet d'échelle ne s'est pas traduit dans les marges
On pourrait s'attendre à ce qu'un détaillant de la taille de Walmart tire plus de profit de son échelle au fil du temps. Grieve souligne que ce n'est pas le cas : depuis 2005, « les marges opérationnelles sont en réalité passées de 6 % à 4 % aujourd'hui. » Il soupçonne que des années de concurrence, principalement de la part d'Amazon (AMZN), en sont en partie responsables.
La dernière décennie a été au mieux plate. TIKR montre une marge opérationnelle de 4,7 % au début, comprise entre 4,0 % et 4,5 % chaque année depuis, et de 4,2 % lors de la dernière année…

Rien sur ce graphique ne montre une entreprise devenant plus rentable.
Comment il arrive à 50 dollars
Le scénario de base de Grieve repose sur trois hypothèses :
- Une croissance d'environ 5 % par an, avec une « expansion marginale négligeable »
- Un multiple de 20 fois les bénéfices dans cinq ans
- Un prix résultant d'environ 78 dollars par action
Il combine ensuite ses scénarios baissier et haussier et retranche 15 % pour une marge de sécurité, ce qui l'amène à environ 50 dollars. Même dans son scénario haussier, avant cette marge, « vous ne réalisez qu'un rendement de 1 % », a-t-il déclaré. Ajouter le rendement du dividende d'environ 1 % signifie toujours que « vous ne battez même pas vraiment l'inflation. »
Donc 50 dollars est un chiffre avec marge de sécurité. Je pense que ses 78 dollars sont le chiffre le plus juste, et même celui-ci se situe bien en dessous du niveau où se négocie l'action.
Voici le problème : l'argument haussier est exposé
Le contre-argument évident est que Walmart devient un type d'entreprise différent. Par exemple, son activité publicitaire croît de 38 %, tandis que le commerce électronique représente désormais environ un quart du chiffre d'affaires et croît d'environ 23 %. Si ces activités à marge plus élevée continuent de se développer, un modèle basé sur la marge actuelle de 4 % pourrait passer à côté de leur contribution. TIKR a récemment décrit une trajectoire plus haussière vers 128 dollars d'ici 2029.
Le problème est que la publicité et les abonnements dépendent tous deux des clients qui viennent chez Walmart. Grieve soutient que l'IA pourrait jouer contre cela. « Les coûts de changement pour passer, disons, de Walmart à Amazon sont pratiquement nuls et l'IA n'aide pas vraiment la cause de Walmart. »
Les animateurs ont utilisé la lessive pour illustrer leur propos. Demandez à un agent IA la marque la moins chère avec une livraison le jour même, et l'agent ne se soucie pas de quel magasin la vend. Comme l'a dit O'Malley, « cela retire en quelque sorte la relation client de leurs mains si tout le monde fait ses achats via ChatGPT et Claude et des agents IA. »
C'est le risque que voit Grieve, car moins de visites dans les magasins et sur le site de Walmart signifient moins d'occasions de vendre des abonnements et de la publicité, qui sont les mêmes activités qui portent l'argument haussier.
En résumé
Walmart vaut-il « environ 50 dollars » ? On n'y arrive que si l'on accepte la marge de sécurité de 15 % de Grieve et son scénario baissier. Le problème majeur est la valorisation. À 34,8 fois les bénéfices forward, avec une marge opérationnelle qui a à peine changé en une décennie, le cours suppose que Walmart devient beaucoup plus rentable que ne le montrent les chiffres actuels.
La question est de savoir si ces marges peuvent s'améliorer. O'Malley a « des doutes sur le fait que nous ferons tous nos achats avec des agents ». Si la publicité et les abonnements poussent les marges vers le haut, la valorisation actuelle pourrait avoir plus de sens. Pour l'instant, la marge est le chiffre à surveiller.
Alors, que vaut réellement l'action Walmart ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Walmart pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les hypothèses pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Walmart gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !