Points clés
- Les dépôts totaux de Bank of America sont passés de 1,93 billion de dollars au T3 2024 à 2,03 billions de dollars au T2 2026, tandis que les charges d'intérêts trimestrielles sont tombées de 23,52 milliards de dollars à 17,84 milliards de dollars.
- Moynihan a cité un bénéfice d'environ 800 millions de dollars provenant de projets d'IA pour un coût de 400 millions de dollars, mais 10 points de base sur la base de dépôts valent environ 2 milliards de dollars par an selon notre calcul.
- La baisse des taux courts explique en partie le déclin du coût du financement, donc le rapport du 14 octobre est le premier aperçu des dépôts après la hausse de la Fed en septembre et le lancement d'agents d'IA comme Muse de Meta.
La facture trimestrielle de financement de Bank of America a baissé de 5,68 milliards de dollars tandis que les dépôts continuaient de croître. Suivez les dépôts et les charges d'intérêts de BAC sur TIKR gratuitement →
L'action BAC fait face à une question d'IA plus importante que ses économies
Le 14 septembre, un modérateur d'une conférence Barclays a demandé à Brian Moynihan si Bank of America (BAC) serait prête à payer plus cher pour les dépôts afin de gagner des parts de marché. Sa réponse a été brève. Un certificat de dépôt à 4% ne ferait que placer de l'argent à la Fed pour moins, "et nous ne faisons pas des choses pour perdre de l'argent."
Le même jour, il a révisé à la baisse ses prévisions pour les commissions de banque d'investissement. L'action est passée de son plus haut intrajournalier de 65,22 $ le 17 août à 54,43 $ à la clôture du 30 septembre, soit une baisse d'environ 16,5%.
La majeure partie du débat s'est concentrée sur cette révision des prévisions. Un débat plus silencieux se cache derrière. Reuters Breakingviews a soutenu cette semaine que les agents d'IA pourraient déplacer les liquidités inactives des clients hors des comptes chèques à faible rendement, citant des chiffres qui placent les taux moyens des comptes chèques à 0,1% contre 3% à 5% chez les nouveaux venus fintech. Les dépôts des particuliers de Bank of America, en revanche, s'élevaient à 957 milliards de dollars à un coût de 48 points de base au T2.
Le retour sur investissement de Moynihan en matière d'IA est réel. Il a estimé le bénéfice des projets mis en œuvre à environ 800 millions de dollars pour un coût de 400 millions de dollars, et Breakingviews l'a décrit comme annuel. Mais l'échelle est disproportionnée. Dix points de base sur la base de dépôts de 2,03 billions de dollars représentent environ 2,0 milliards de dollars par an. C'est une illustration qui suppose que toute la base se réévalue, mais elle montre que les économies liées à l'IA se mesurent en centaines de millions tandis que les coûts des dépôts se mesurent en milliards.
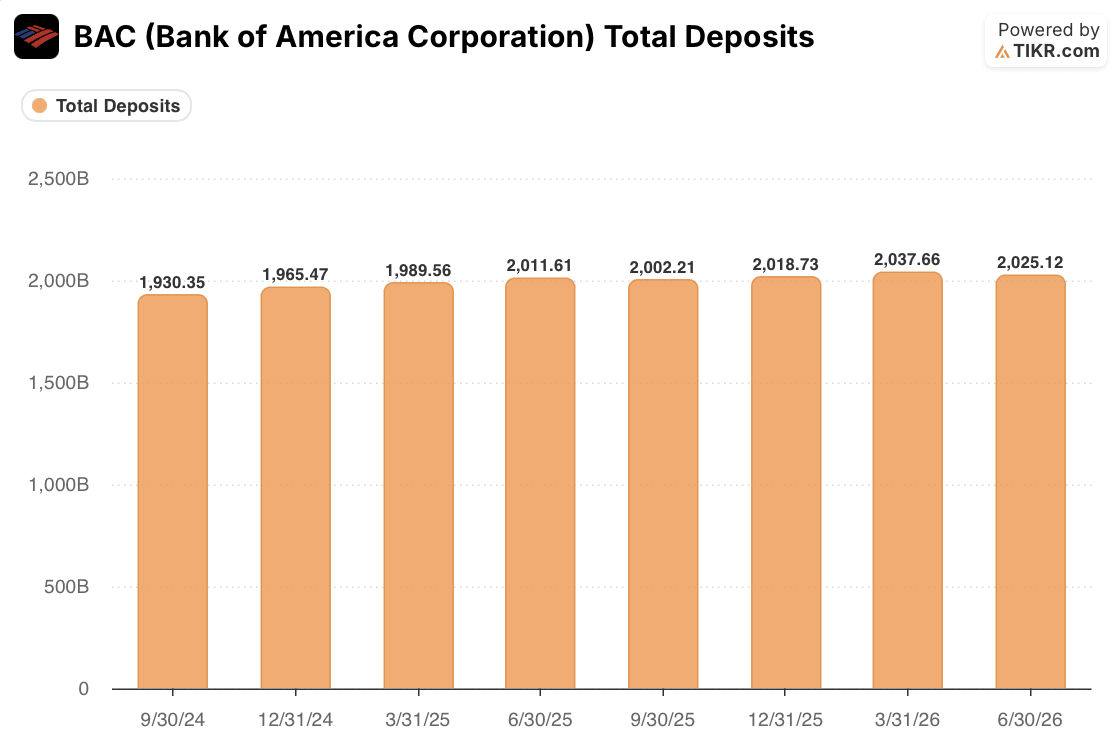
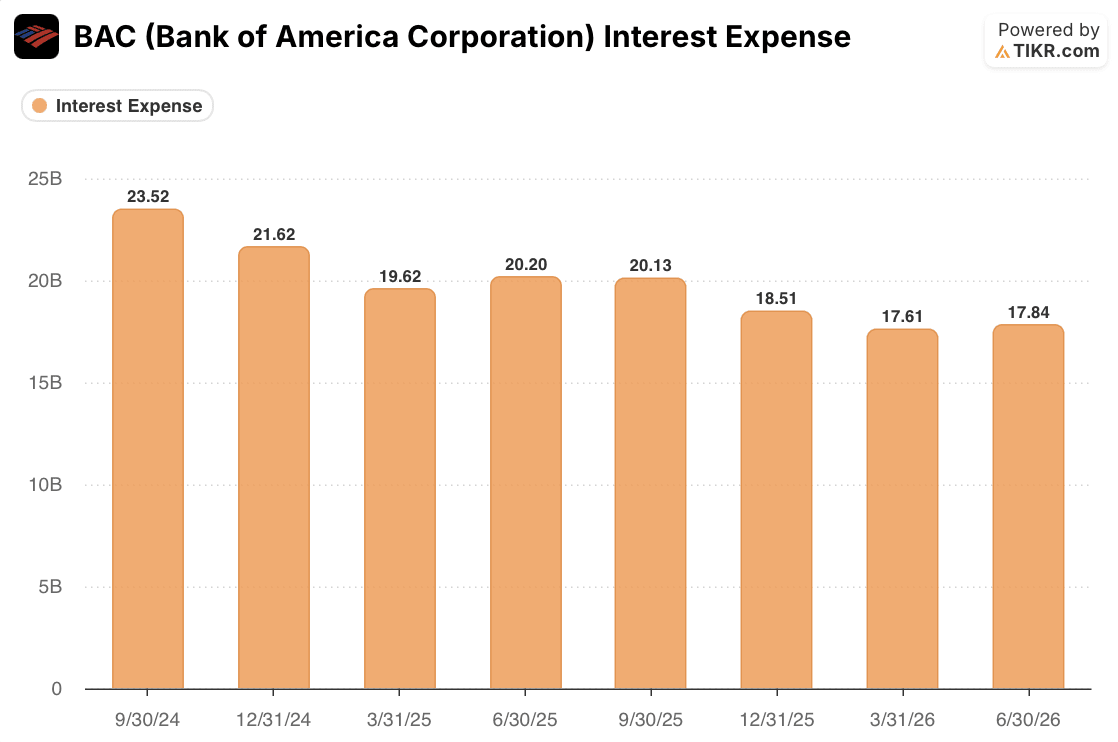
Jusqu'à présent, la ligne de financement a évolué dans le bon sens. Les dépôts ont augmenté de 94,77 milliards de dollars, soit environ 4,9%, entre le T3 2024 et le T2 2026. Les charges d'intérêts ont baissé d'environ 24% sur la même période. Sur la seule année écoulée, les dépôts ont augmenté de 0,7%, passant de 2 011,61 milliards de dollars à 2 025,12 milliards de dollars, tandis que les charges d'intérêts ont chuté de 11,7%, passant de 20,20 milliards de dollars à 17,84 milliards de dollars.
Ce que le T3 doit montrer avant que les gains de l'IA ne comptent
La baisse des charges d'intérêts n'est pas la preuve que les dépôts sont fidèles. La direction a déclaré lors de l'appel du T2 qu'un environnement de taux courts légèrement plus bas était en jeu, et l'argent moins cher explique probablement une grande partie de la baisse, parallèlement au remboursement des financements à coût plus élevé. Une ligne de financement qui a baissé parce que les taux ont baissé n'a pas encore été testée par des agents à la recherche de rendement.
Le dernier trimestre est mitigé. Les dépôts ont reculé de 12,5 milliards de dollars, passant de 2 037,66 milliards de dollars au T1 à 2 025,12 milliards de dollars au T2, et les charges d'intérêts ont légèrement augmenté de 1,3% à 17,84 milliards de dollars contre 17,61 milliards de dollars. La direction a attribué la faible croissance séquentielle aux sorties saisonnières liées aux impôts, bien que les chiffres de TIKR soient des soldes de fin de période tandis que les chiffres de croissance de la direction sont des moyennes.
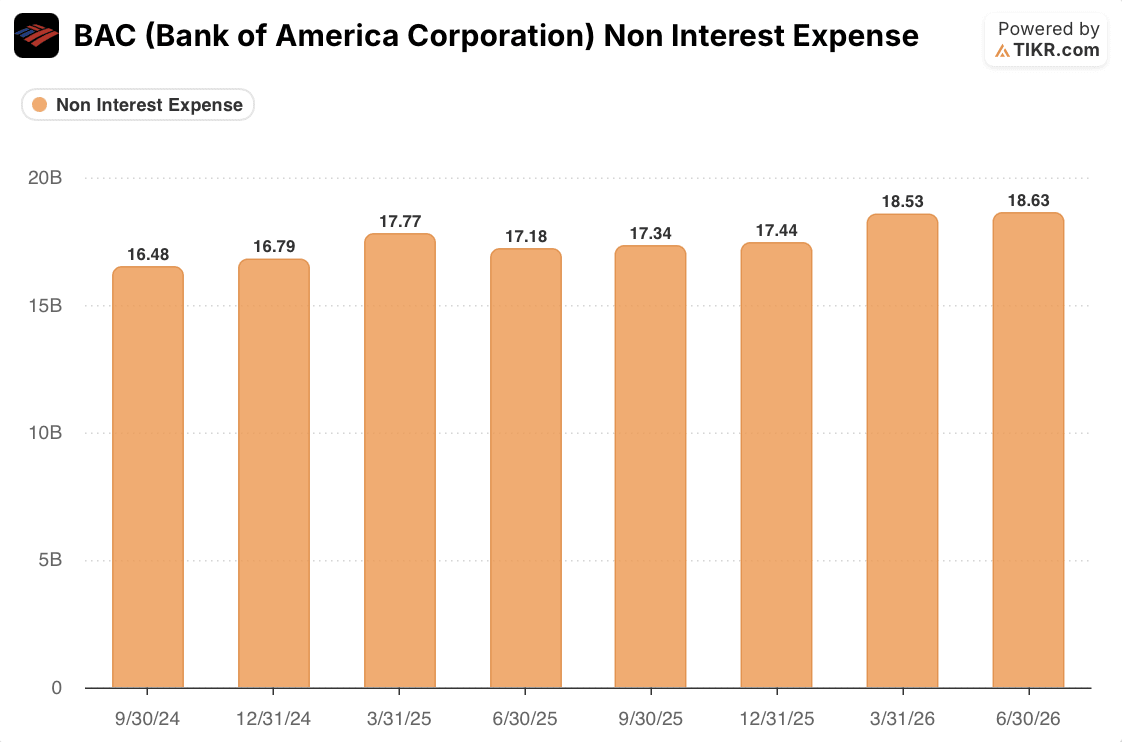
La base de coûts ne montre pas non plus encore les économies liées à l'IA. Les charges hors intérêts ont atteint 18,63 milliards de dollars au T2, en hausse de 1,45 milliard de dollars, soit 8,4%, par rapport à 17,18 milliards de dollars un an plus tôt, et en hausse de 13% par rapport à 16,48 milliards de dollars au T3 2024. La direction a lié cette augmentation aux incitations, aux coûts de négociation et aux investissements technologiques, et les revenus du T2 ont augmenté de 15% sur la même période, donc cette ligne augmente avec l'activité plutôt que de diminuer à cause de l'IA.
Les preuves soutiennent un jugement étroit. La franchise de dépôts de Bank of America a tenu pendant une période de baisse des taux, ce qui est nécessaire mais pas suffisant, et les gains de l'IA sont réels mais trop faibles pour compenser même un léger changement dans les coûts de financement. Le principal risque non résolu est que la hausse des taux et les agents à la recherche de rendement arrivent ensemble.
Le rapport du 14 octobre montrera des soldes de dépôts et des charges d'intérêts qui reflètent à peine la hausse, puisqu'elle n'est intervenue qu'à la mi-septembre, donc le quatrième trimestre est le test le plus probant. Des charges d'intérêts dépassant les 17,84 milliards de dollars du T2 tandis que les dépôts restent proches de 2,0 billions de dollars seraient le premier signe que la crainte se matérialise. Si les deux tiennent, la vente massive ressemblera à une anticipation d'une menace que les chiffres n'ont pas encore matérialisée.
Le rapport du 14 octobre de Bank of America montrera si les coûts des dépôts ont tenu. Suivez les résultats de BAC sur TIKR gratuitement →
Alors, quelle est la valeur réelle de l'action Bank of America Corporation ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que l'action BAC pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Bank of America Corporation gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !