

Points clés
- Chamath Palihapitiya, co-animateur d'All-In, affirme que les agents IA comme Muse de Meta mettent en péril la part de revenus de 30 % de l'App Store, alors qu'Apple a pris 10 % en un mois.
- Mark Zuckerberg déclare que le modèle économique de Muse est de prélever une petite commission sur chaque transaction, Meta s'attaque donc au même péage qu'Apple.
- Mon avis : Muse fonctionne toujours sur iPhone et les analystes anticipent toujours une forte croissance des bénéfices, donc les profits à court terme semblent préservés.
- Le principal risque est le multiple : Apple se négocie à environ 37 fois les bénéfices anticipés, près d'un sommet sur cinq ans, ce qui laisse peu de marge pour les doutes sur les services.
Meta Platforms (META) et son nouvel agent IA, Muse, sont l'actualité tech de la semaine. Pendant ce temps, Apple (AAPL) a pris 10 % en un mois, ce qui pose la question de ce qu'il faut pour atteindre 350 $.
L'investisseur milliardaire Chamath Palihapitiya pense que Muse pourrait rendre cette ascension plus difficile.
« Des choses comme GrokBot et Muse mettent vraiment l'App Store et sa part de revenus de 30 % en péril, » a-t-il déclaré sur le podcast All-In.
Sa logique ? Les agents achètent et agissent pour vous en dehors des applications. Si l'agent effectue l'achat, sur quoi exactement Apple prélève-t-il 30 % ?
Meta veut aussi son péage
Voici le plus intéressant : Meta n'essaie pas de rendre le commerce gratuit.
Sur Decoder, le PDG de Meta, Mark Zuckerberg, a déclaré que le plan à long terme pour Muse est de « prélever une toute petite commission sur chaque transaction. »
Donc Meta ne démolit pas le poste de péage. Elle veut le sien.
Quel enjeu représente cette commission ?
Les marges d'Apple ont progressé régulièrement ces dernières années :
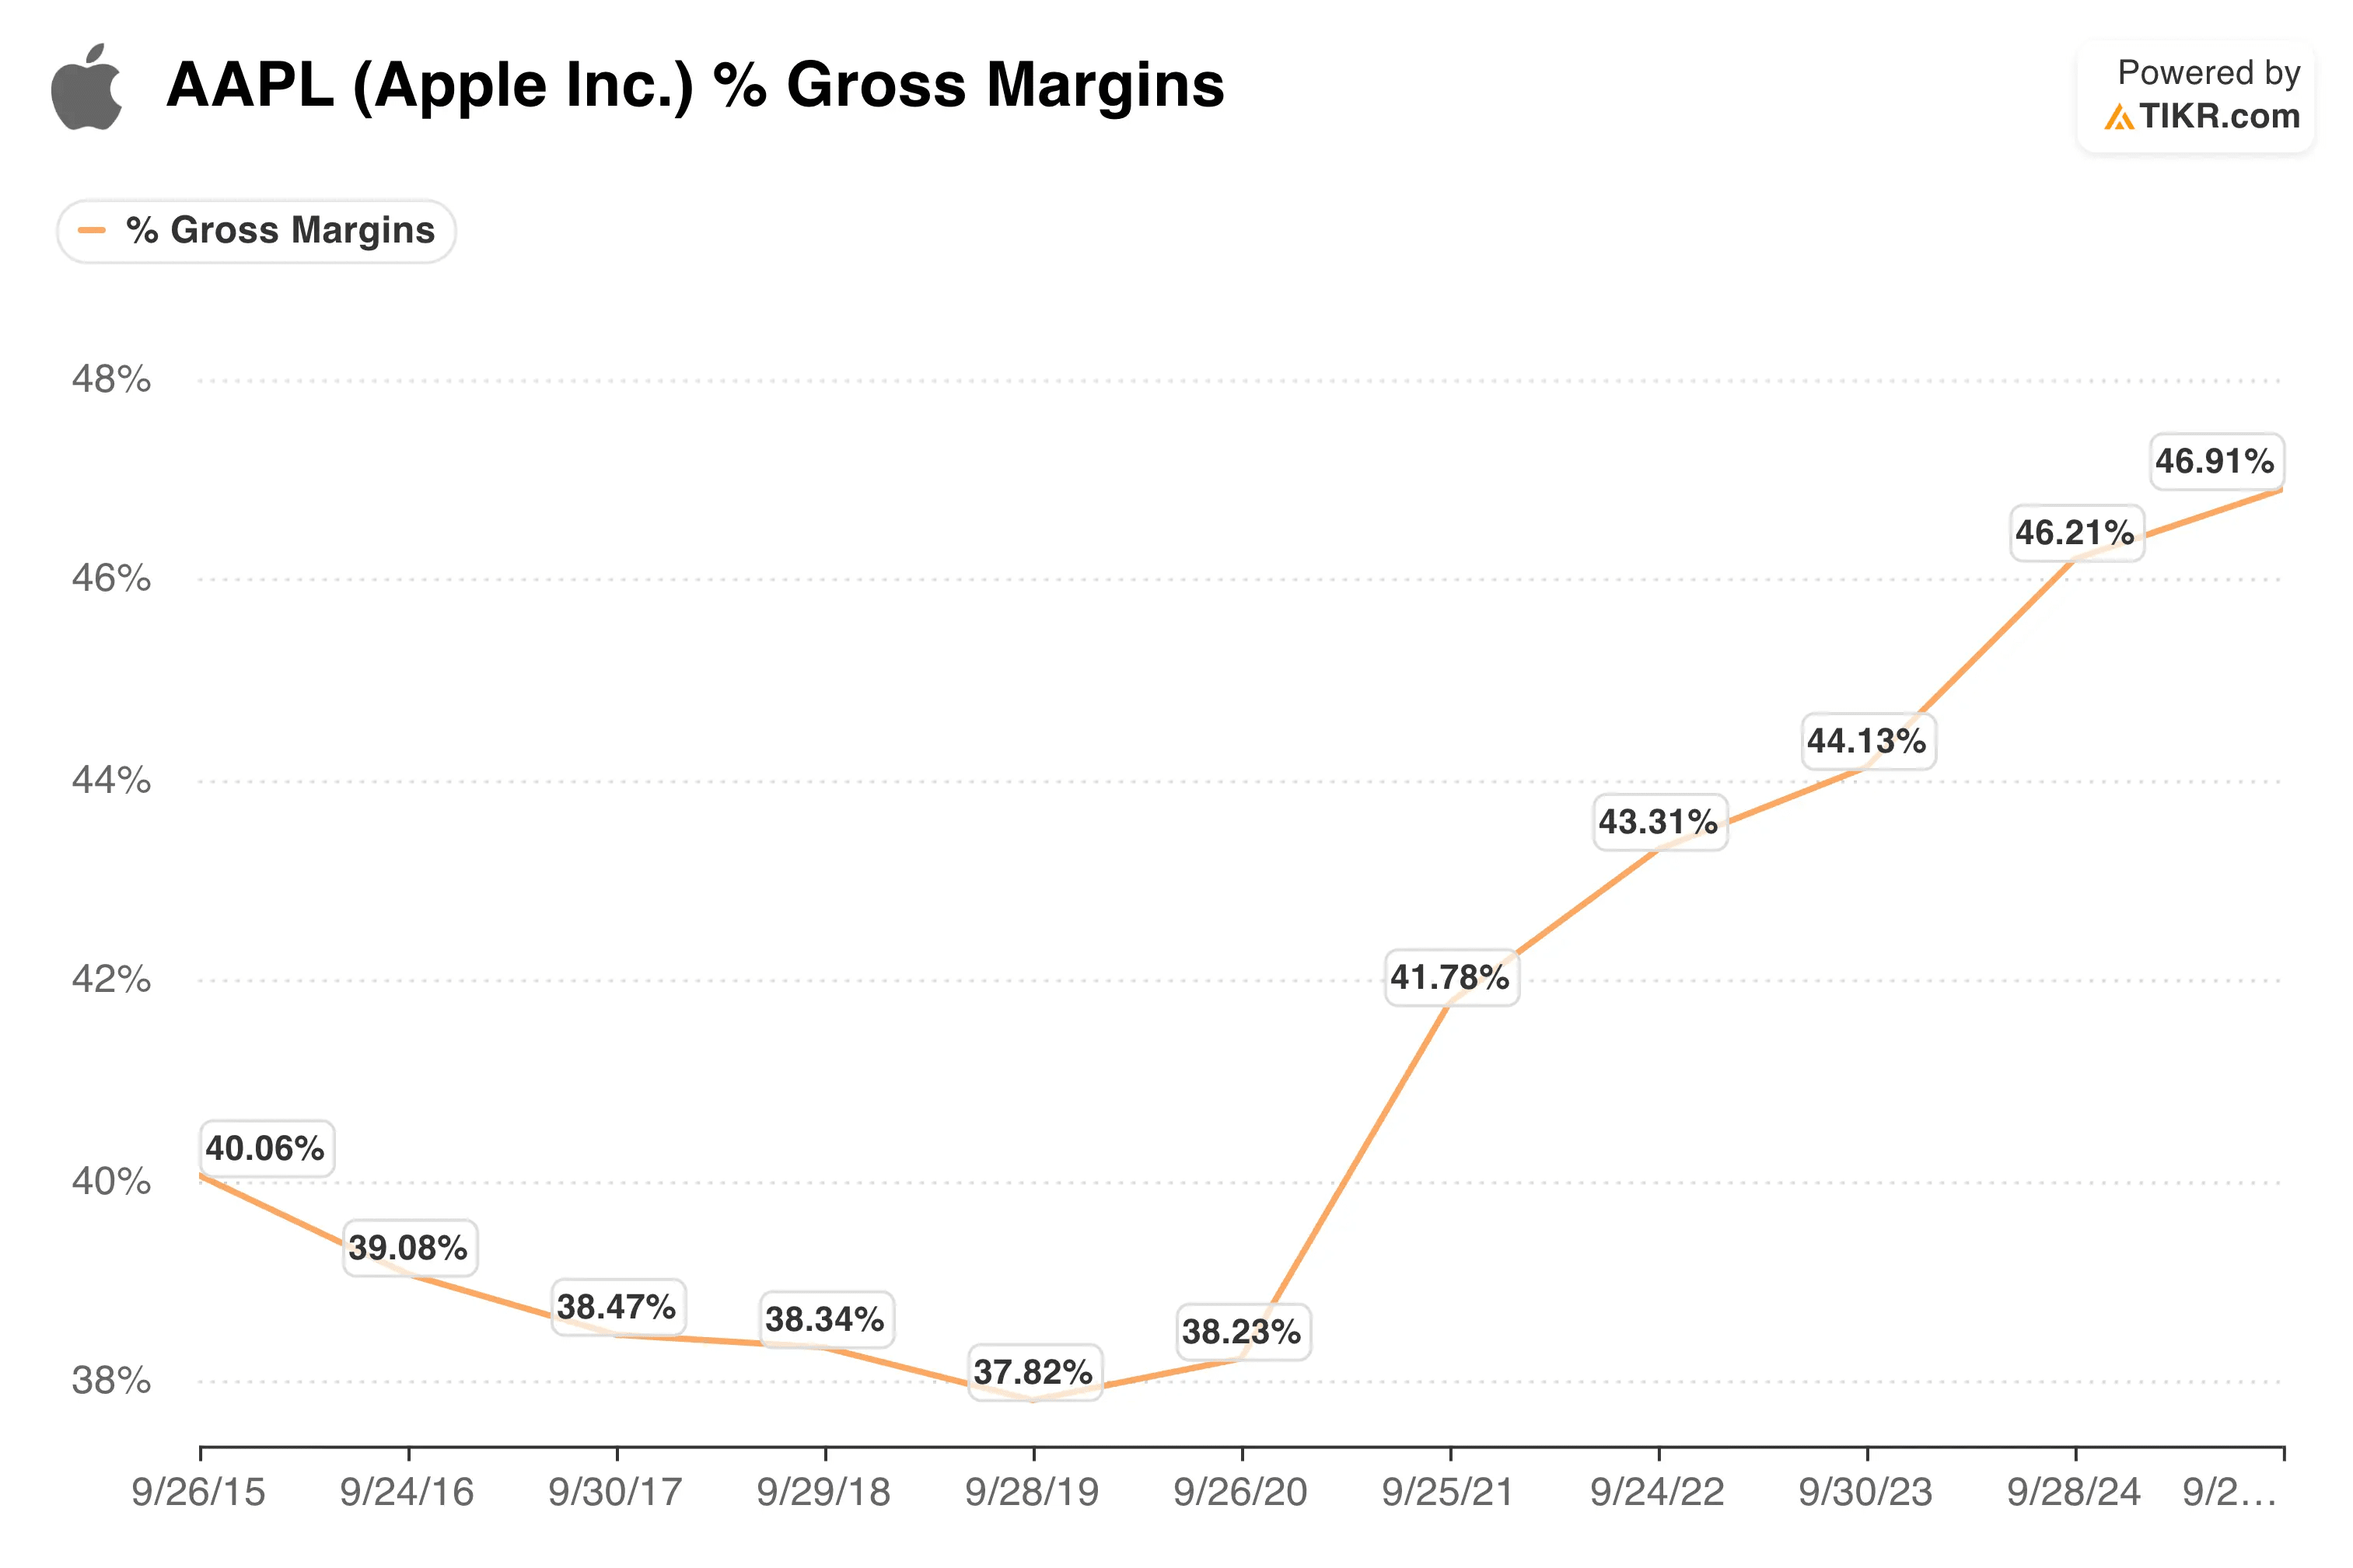
La marge brute a touché un point bas à environ 38 % en exercice 2019, puis a augmenté chaque année pour atteindre environ 47 % en exercice 2025. Le scénario haussier attribue une grande partie de cette performance aux services à forte marge comme l'App Store. (Vendre des logiciels coûte bien moins cher que fabriquer des téléphones.)
Et les investisseurs paient cher pour ce mix :
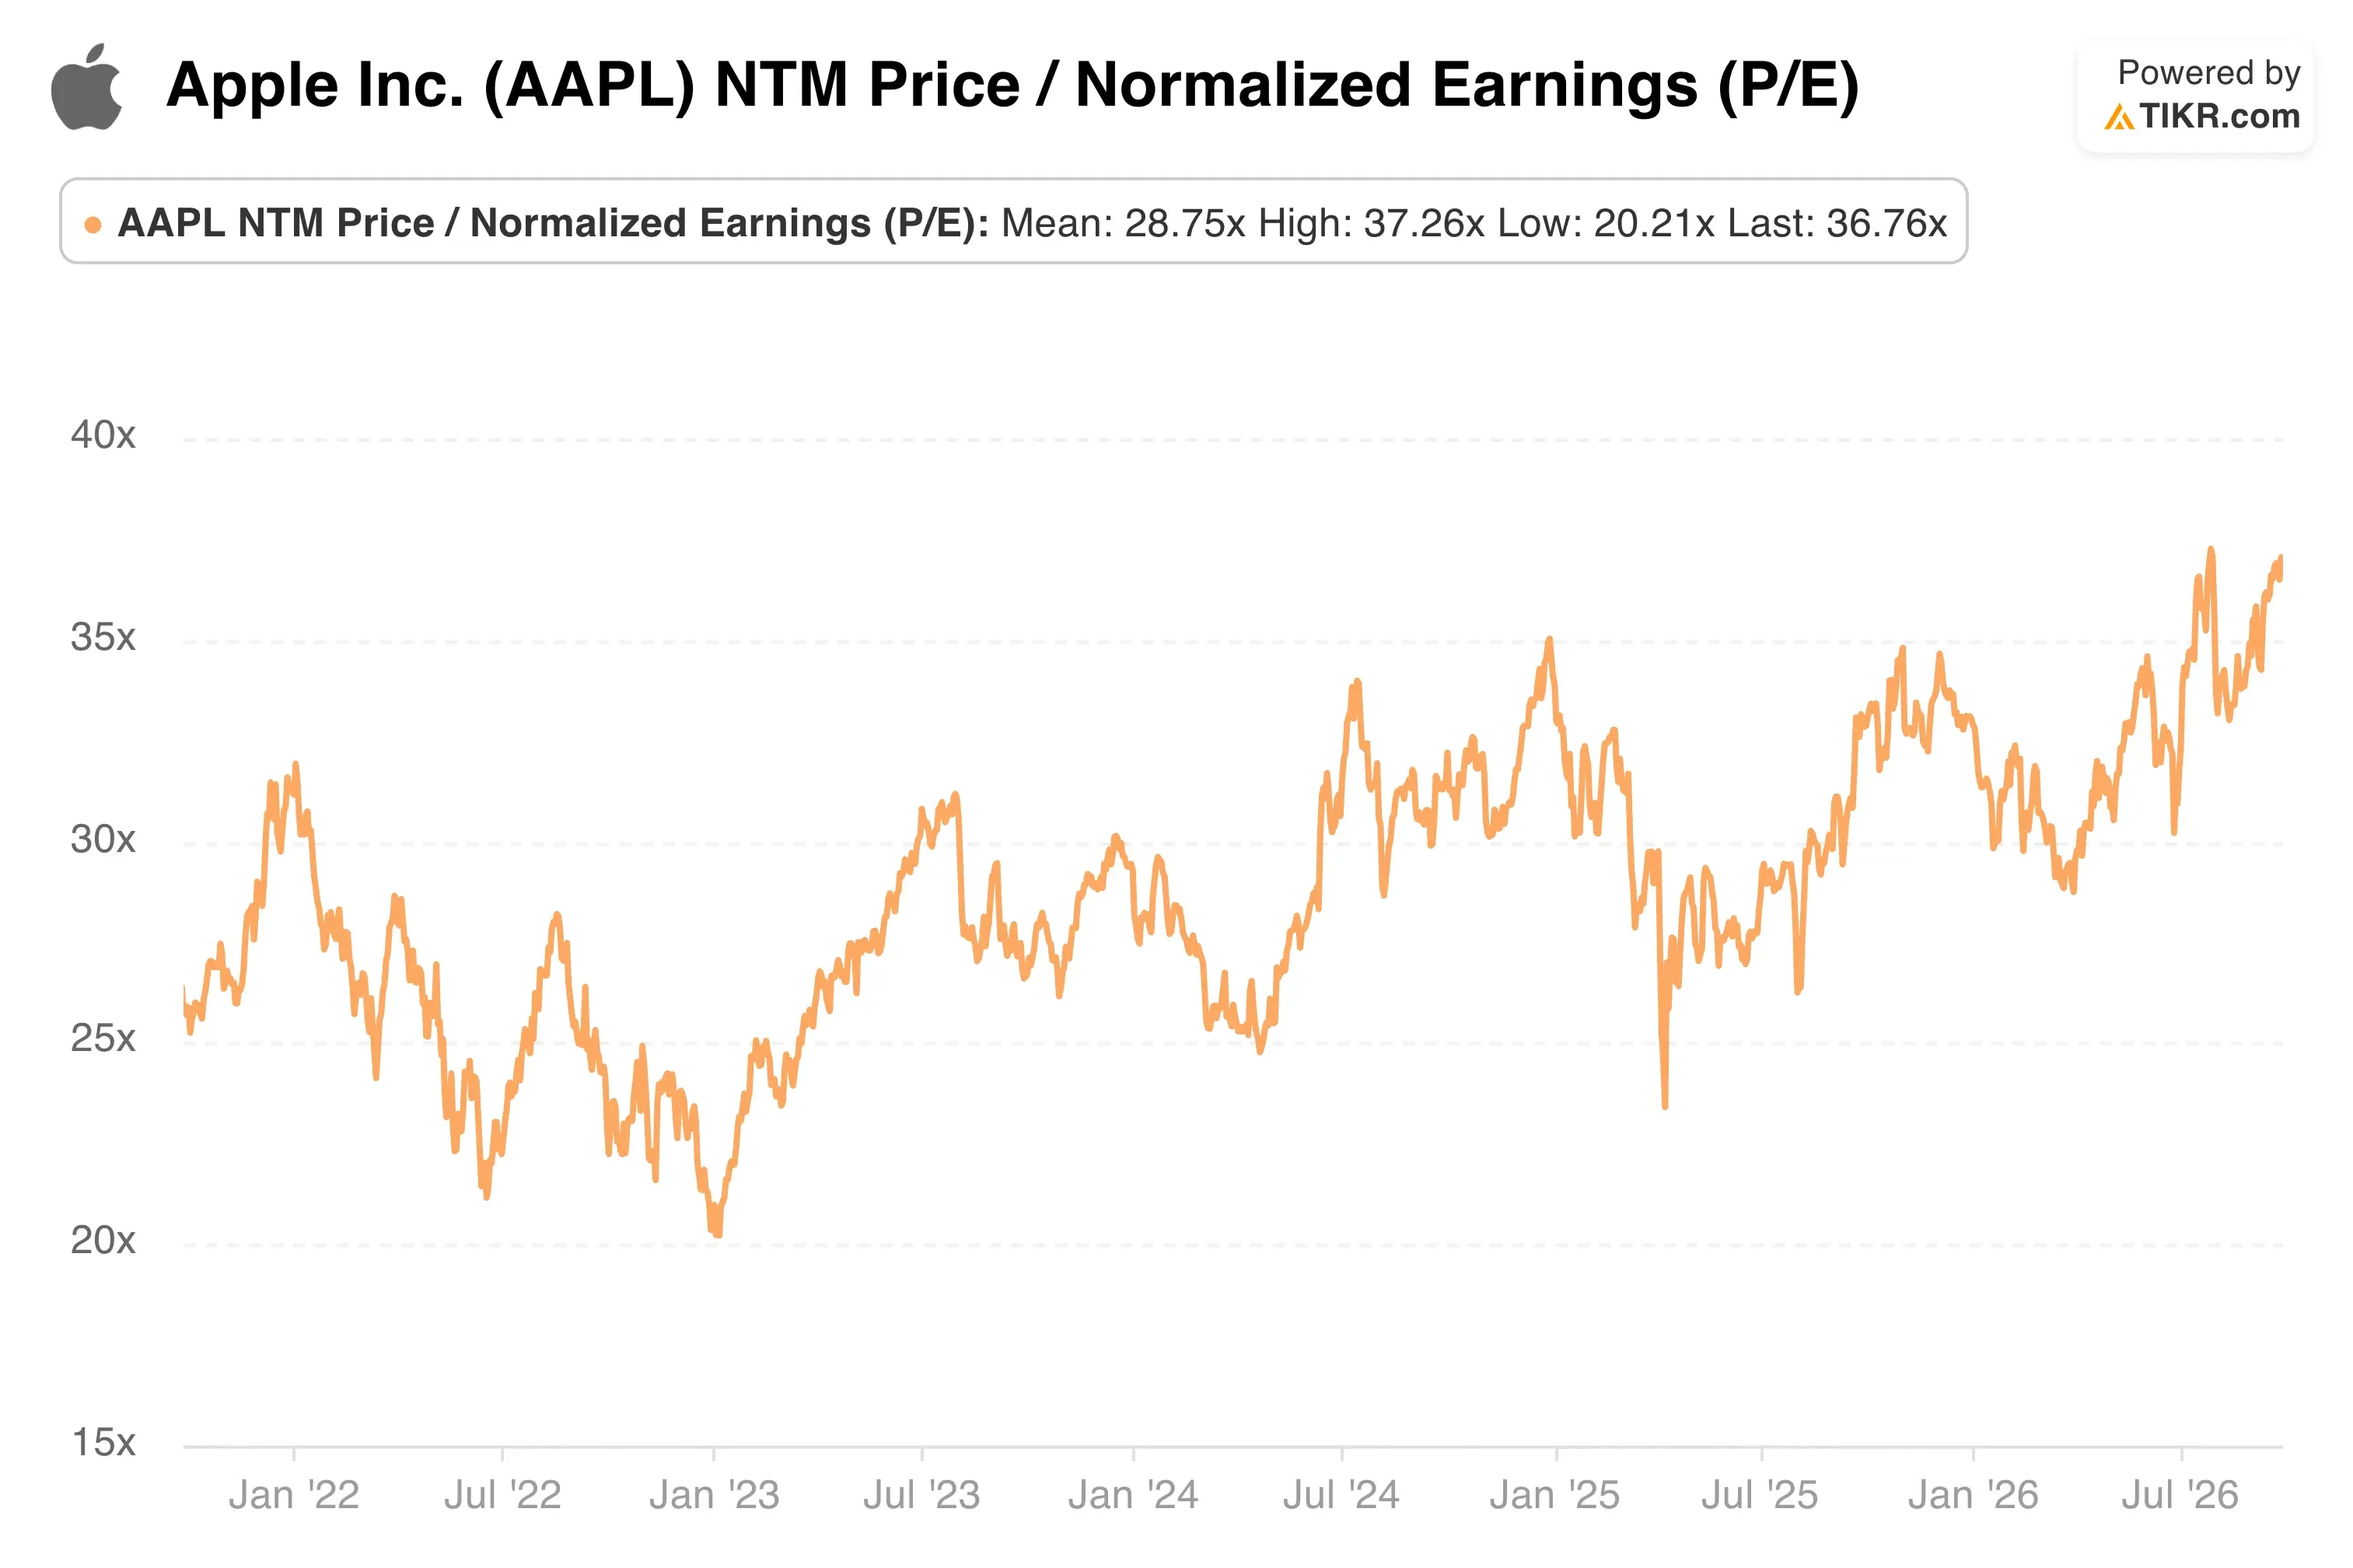
Apple se négocie à environ 37 fois les bénéfices anticipés, tout près de son sommet sur cinq ans et bien au-dessus de sa moyenne d'environ 29 fois.
Cela représente beaucoup de confiance dans le récit des services.
Voici le problème
Bien sûr, Muse fonctionne toujours comme une application sur iPhone. Apple contrôle donc toujours la porte d'entrée de Muse.
Mark Gurman de Bloomberg a déclaré sur Decoder qu'il s'attend à « une réinvention de l'App Store dans les prochaines années, » construite autour de l'IA et de Siri.
Pensez à un centre commercial. Les magasins peuvent changer, mais le propriétaire continue de percevoir le loyer.
Qu'est-ce qui est déjà intégré dans le cours ?
Les analystes ne semblent pas inquiets :
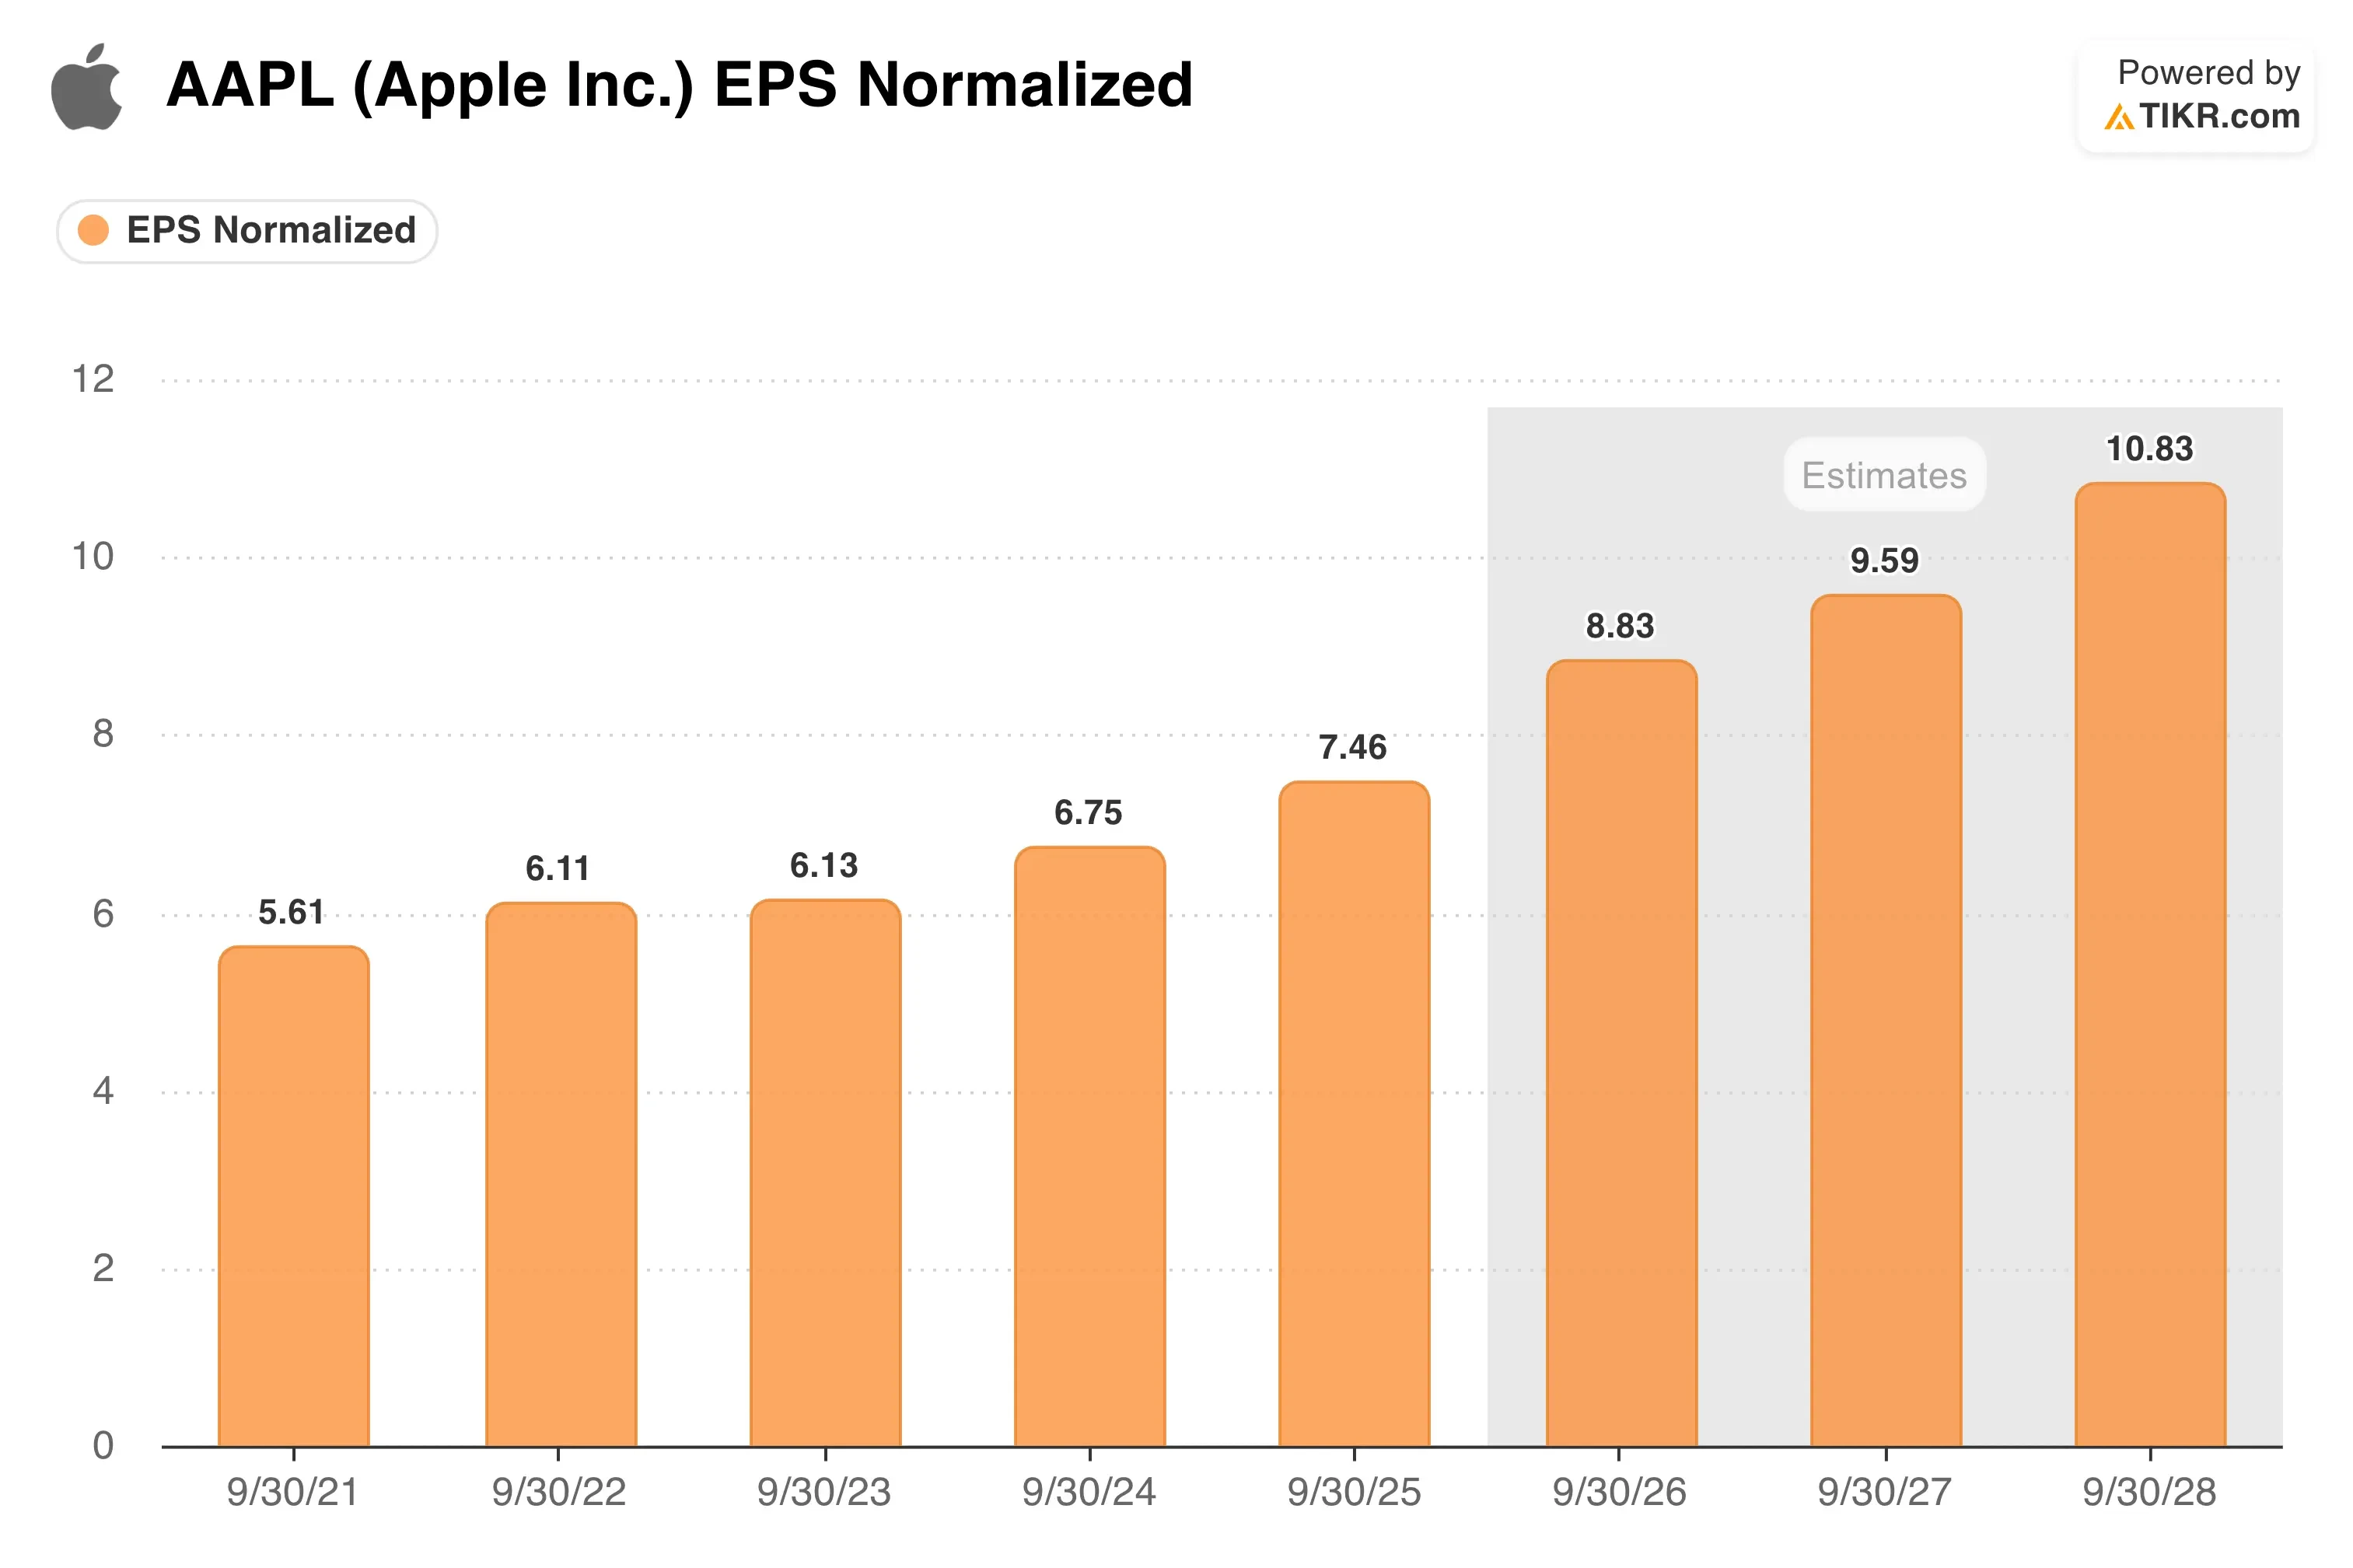
Ils anticipent une hausse du BPA normalisé de 7,46 $ en exercice 2025 à 10,83 $ d'ici l'exercice 2028, soit une croissance d'environ 45 %, sans impact visible sur l'App Store.
Donc, si les agents grignotent la commission, le risque porte d'abord sur le multiple, pas sur les bénéfices à court terme.
Mon avis : Chamath pose la bonne question, mais Apple possède toujours l'appareil, donc les bénéfices à court terme semblent préservés. Néanmoins, à 37 fois, l'action est valorisée comme si le péage devait durer.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que AAPL pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez AAPL gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


