Principales Statistiques pour l'Action Carvana
- Prix Actuel : $63.62
- Prix Cible (Moyen) : ~$112
- Cible du Marché : ~$83
- Rendement Total Potentiel : ~76%
- TRI Annualisé : ~14% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Carvana (CVNA) a clôturé à $63.62 le 29 septembre 2026, en hausse de 5,21%, une séance après une baisse d'environ 7% qui l'avait laissée à $60,47. Une note de Jefferies ce jour-là montrait une croissance des unités issues du web scraping en moyenne d'environ 40% au cours des trois premières semaines de septembre. CarMax (KMX) a progressé de 4,74% après des résultats du deuxième trimestre fiscal supérieurs aux estimations, et un rapport de marché a interprété la séance comme un rallye sectoriel sans nouvelle spécifique à Carvana.
CarMax a cédé 111 $ par voiture pour le volume alors que la croissance de Carvana reprenait
Les données de site web de Jefferies montrent que la croissance unitaire de Carvana a atteint son point bas à 23% début juillet, a atteint en moyenne 35% pour le mois, et a atteint 41% en août, contre 38% au deuxième trimestre. La firme soupçonne qu'une capacité de reconditionnement accrue et un nouveau logiciel de productivité ont maintenu la croissance de l'inventaire sur le site web proche de 30%. Sa propre prévision d'une croissance unitaire d'environ 35% pour le troisième trimestre se situe en dessous à la fois du rythme du scraping et de celui du T2, et tous ces chiffres sont des estimations, pas des résultats publiés.
CarMax a pris une voie différente. Au cours de son trimestre clos le 31 août, les unités de vente au détail de voitures d'occasion ont augmenté de 13,8% après avoir réduit la marge brute par unité de vente au détail de voitures d'occasion de 111 $ à 2 105 $. La direction a attribué environ la moitié de l'amélioration de ses ventes comparables à l'application de la loi par la FTC, poussant les concessionnaires à intégrer les frais dans les prix annoncés.
Carvana devrait bénéficier du même changement. Lors de la conférence automobile de J.P. Morgan le 12 août, le directeur financier Mark Jenkins a déclaré que les prix affichés dans l'industrie avaient augmenté plus que d'habitude au deuxième trimestre, ce qu'il a lié à la conformité des concessionnaires, et qu'« un fait notable est que Carvana n'a jamais facturé de frais de dossier ou de concessionnaire ». Sur l'ampleur du bénéfice, il a dit : « Je pense que c'est difficile à dire », et les résultats de CarMax suggèrent que Carvana le partage avec un rival à prix fixe qui est également prêt à réduire sa marge.
Voir les estimations historiques et prospectives pour l'action Carvana (C'est gratuit !) >>>
L'EBITDA record du T2 est arrivé avec une marge plus fine
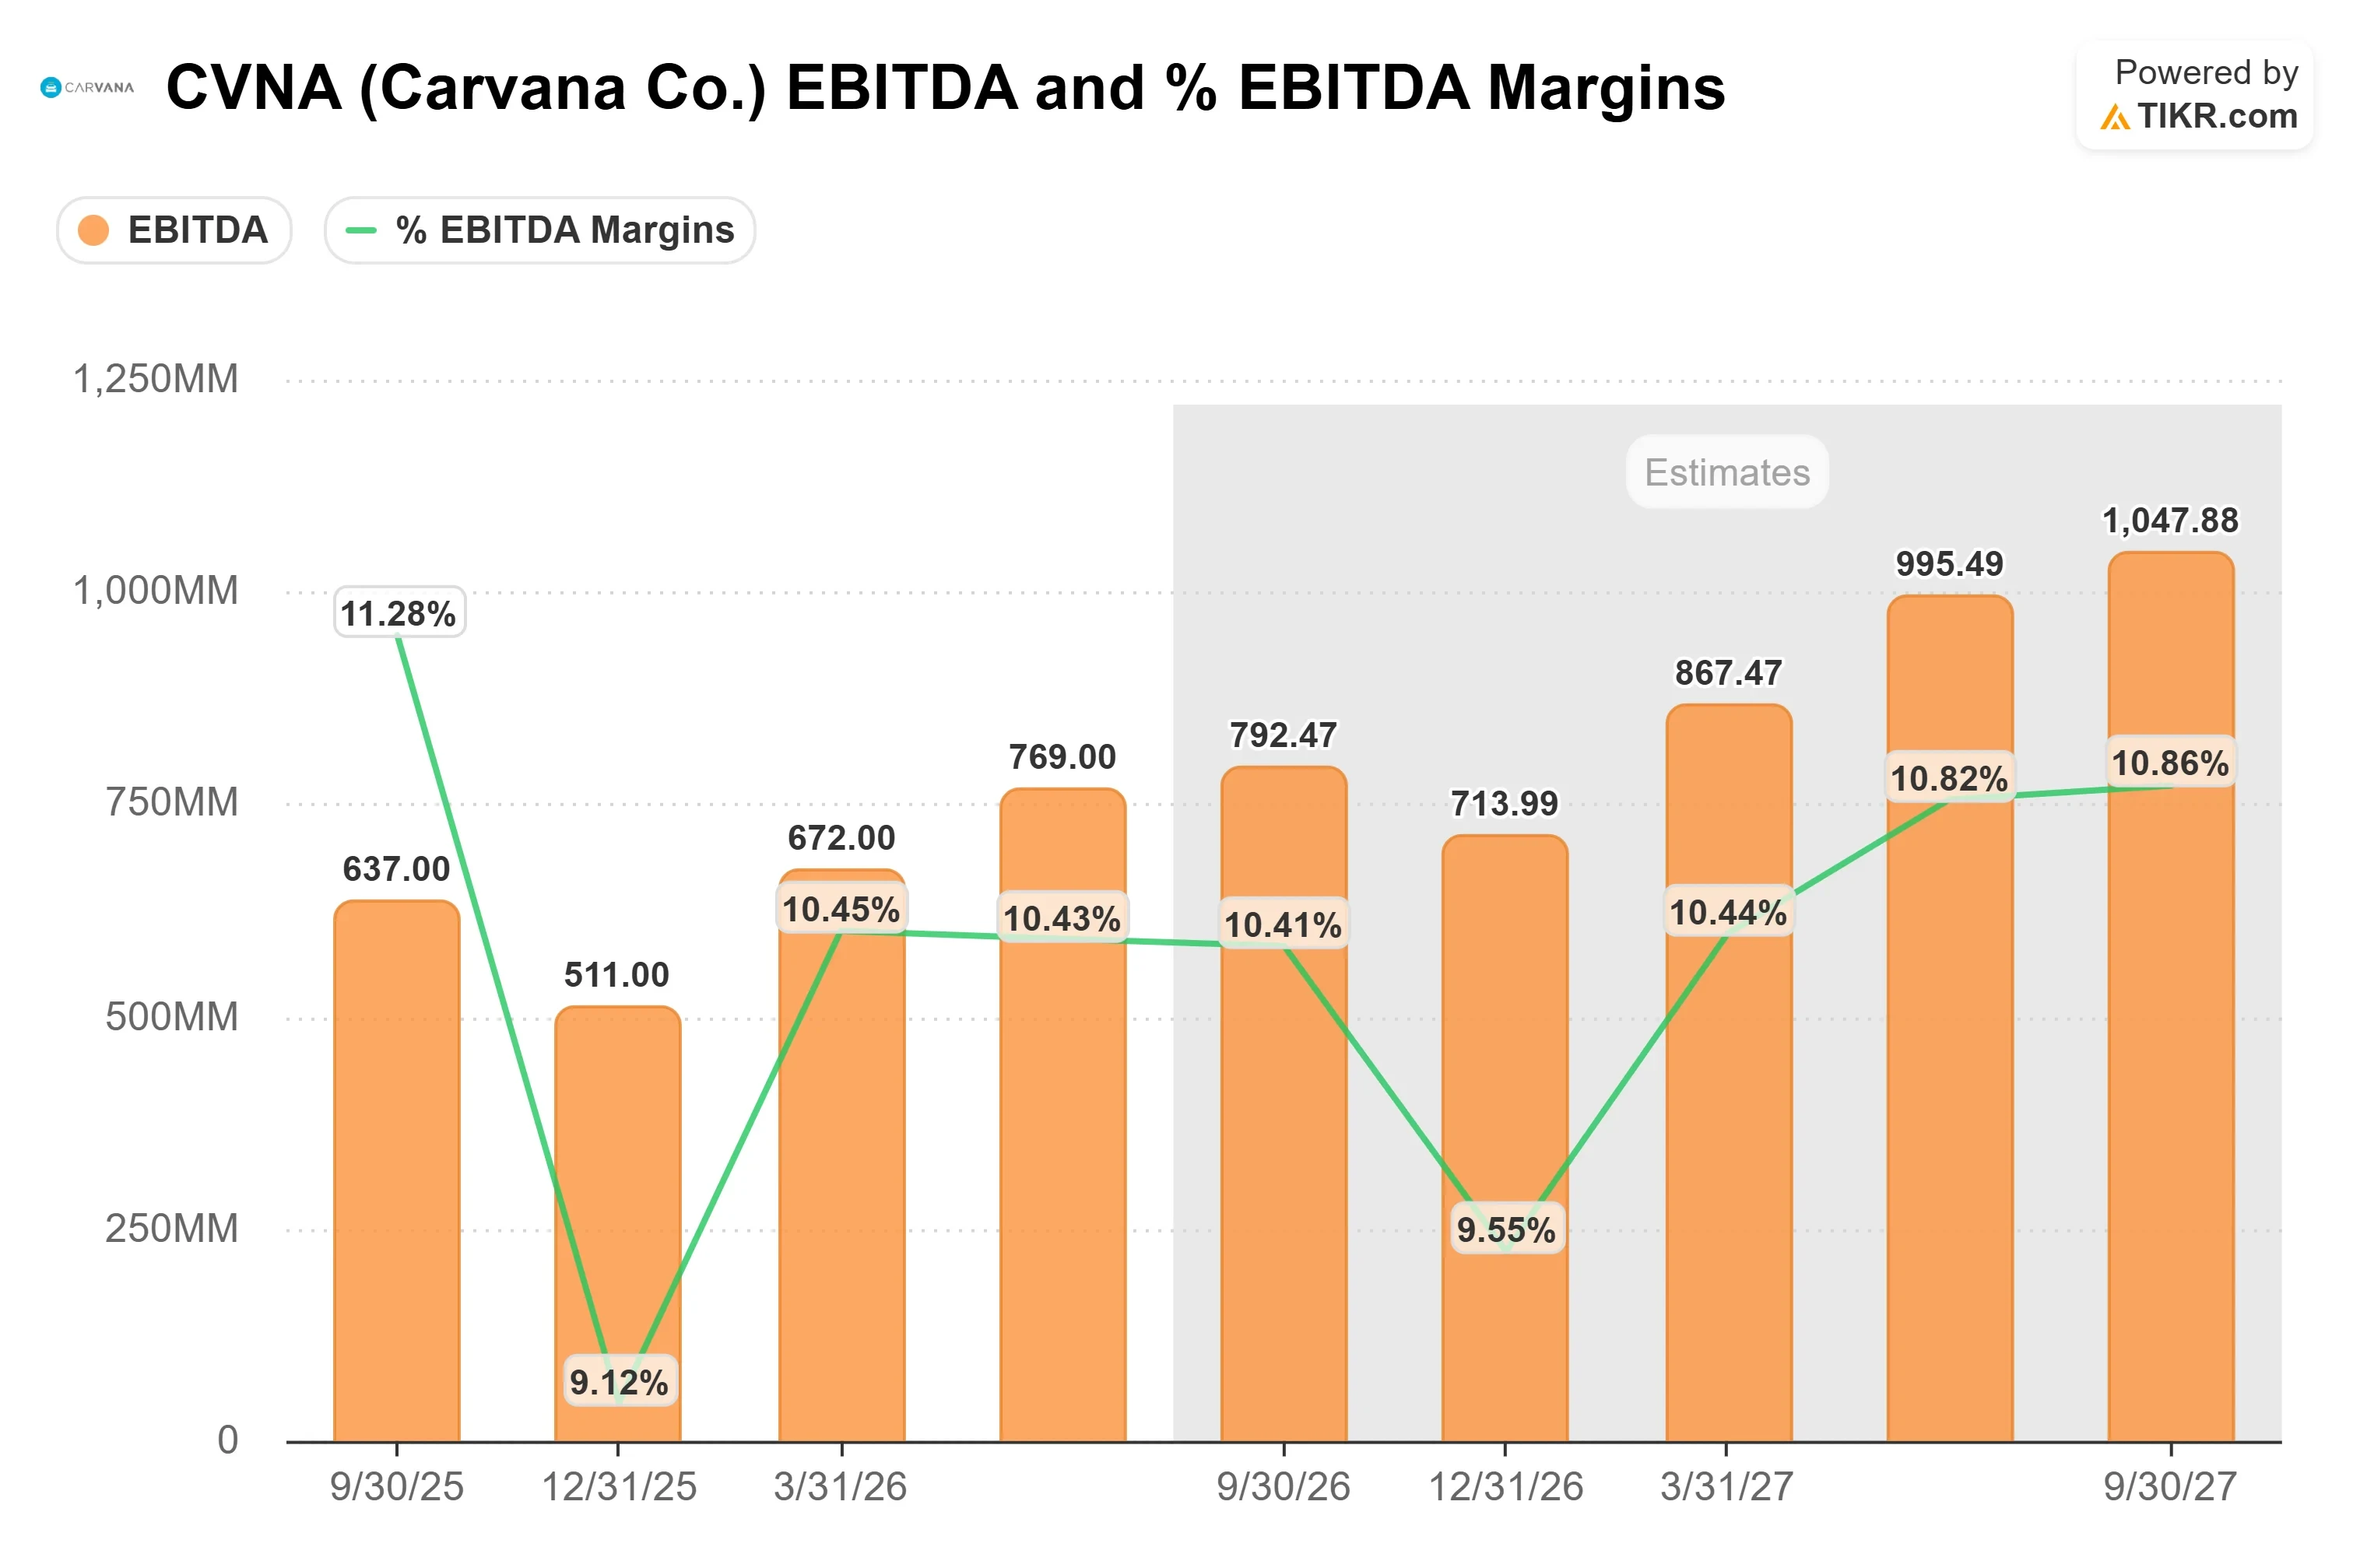
L'EBITDA ajusté du deuxième trimestre a atteint un record de 769 millions de dollars, mais la marge est tombée à 10,43% contre 12,42% un an plus tôt. Les prévisions annuelles de 2,7 à 3,0 milliards de dollars impliquent une marge d'EBITDA ajusté d'environ 9% à 10% sur un chiffre d'affaires consensuel proche de 29 milliards de dollars, en dessous des 11,0% de 2025. Le consensus de BPA normalisé pour l'exercice 2026 d'environ 1,63 $ est également inférieur aux 1,69 $ de 2025, bien que le résultat net de 2025 ait inclus un bénéfice net non monétaire de 621 millions de dollars.
La voie de la direction vers son objectif de marge d'EBITDA ajusté de 13,5% pour 2030 à 2035 passe par un effet de levier sur les coûts fixes et la publicité. Jenkins a déclaré que la publicité par unité était inférieure de plusieurs centaines de dollars dans les marchés plus matures de Carvana par rapport à l'ensemble de l'entreprise.
Les investisseurs ont déprécié l'action alors que les prévisions de chiffre d'affaires augmentaient. Le consensus de chiffre d'affaires pour l'exercice 2026 est en hausse d'environ 14% depuis la fin de 2025, tandis que l'action est en baisse de 24,6%. Son P/E NTM s'est comprimé d'environ 63x à environ 31x alors que le prix baissait et que la fenêtre des bénéfices prospectifs avançait, mais il se situe toujours bien au-dessus des environ 18x de CarMax et des environ 7x du concessionnaire AutoNation (AN).
Voir comment Carvana se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $63.62
- Prix Cible (Moyen) : ~$112
- Rendement Total Potentiel : ~76%
- TRI Annualisé : ~14% / an
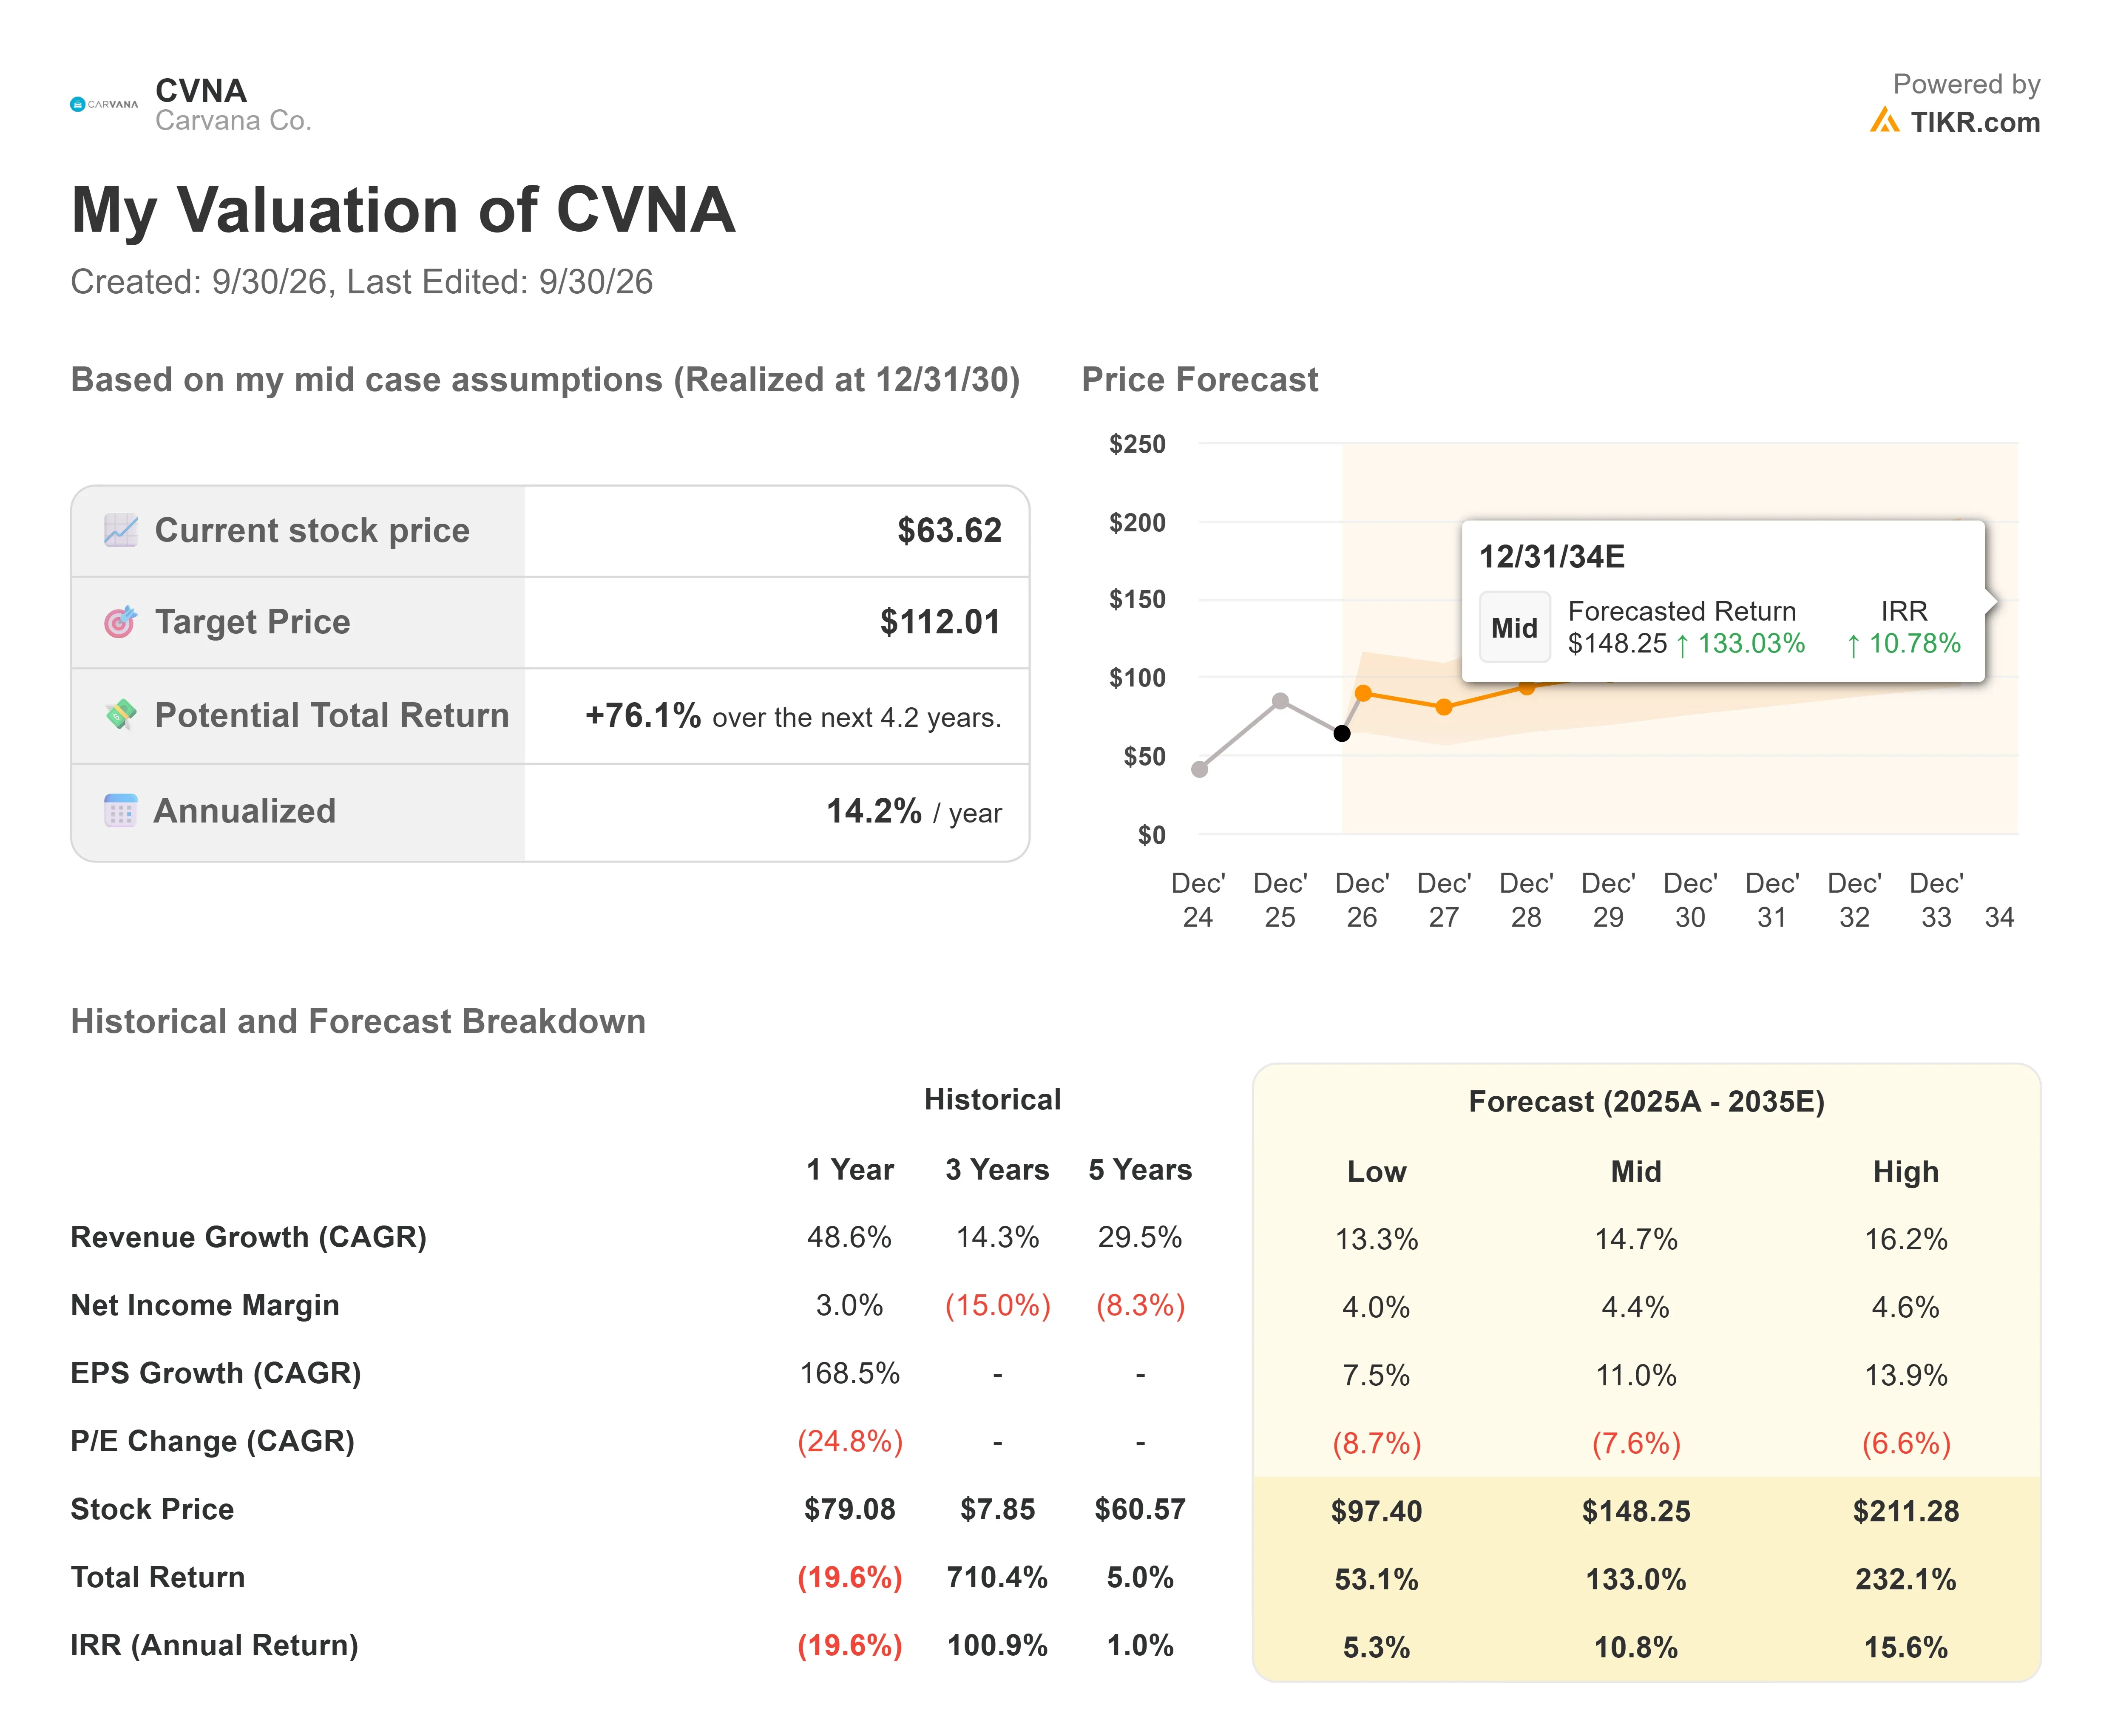
La fiche du modèle ne valorise que son scénario moyen au 31 décembre 2030. Les scénarios bas et haut apparaissent sur un horizon plus long allant jusqu'à fin 2034, où le scénario bas équivaut à environ 5% par an et le scénario moyen à environ 11%. Sur cette période, le scénario moyen suppose une croissance du chiffre d'affaires d'environ 15% par an, une marge de résultat net d'environ 4%, et un P/E qui se contracte d'environ 8% par an.
La cible d'environ 112 $ se situe au-dessus des 88 $ de Jefferies, et de la moyenne du marché proche de 83 $, bien qu'il s'agisse d'objectifs de prix d'analystes plutôt que de valeurs pour 2030. Le potentiel de hausse provient de la capitalisation des unités de Carvana à un rythme proche de celui de Jefferies sans égaler les baisses de prix de CarMax. Le risque à la baisse provient d'un facteur favorable partagé de la FTC et d'un rival qui réduit les prix, maintenant la marge de Carvana proche de 10% plus longtemps.
Conclusion
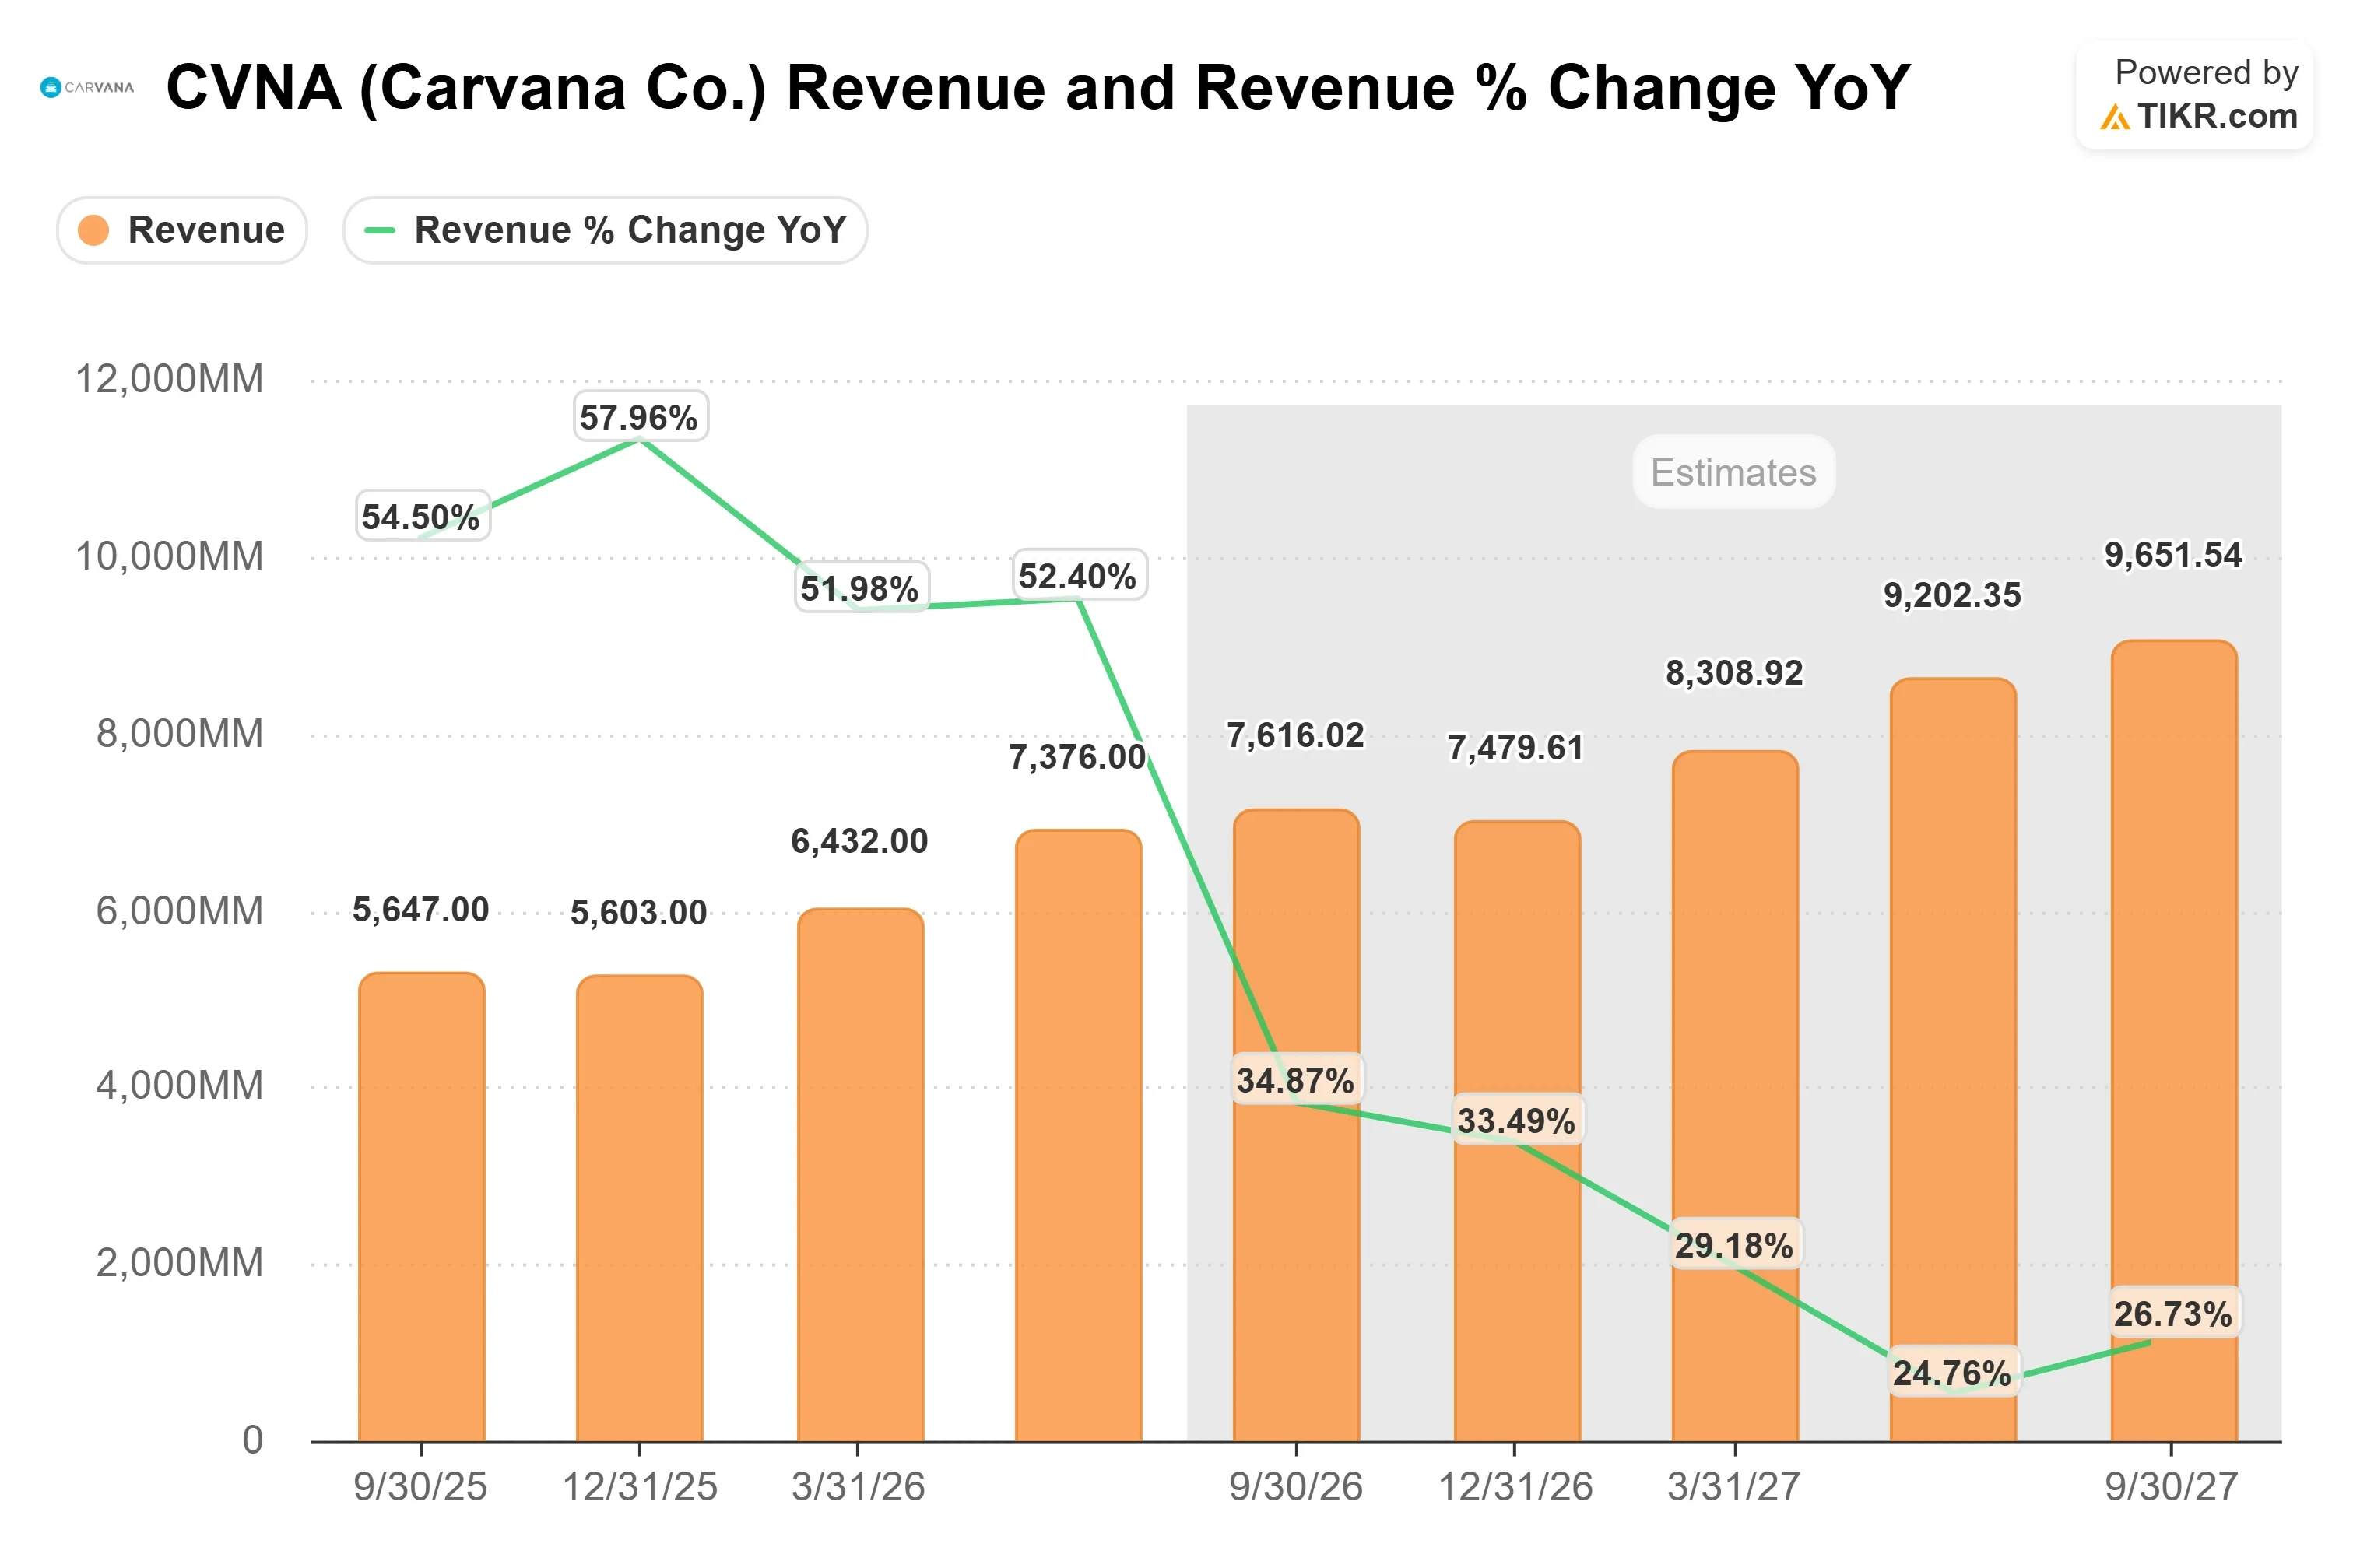
Le rapport du troisième trimestre de Carvana est attendu fin octobre. Le consensus prévoit un chiffre d'affaires d'environ 7,6 milliards de dollars, en hausse d'environ 35%, et un EBITDA proche de 790 millions de dollars, soit à peu près la même marge que les 10,43% du T2. Une croissance unitaire proche du rythme de Jefferies avec une marge plus large montrerait que Carvana surpasse CarMax sans égaler ses baisses de prix. Une marge plus fine signifierait que cette croissance coûte plus cher que ne le suggèrent les gros titres.
Alors, quelle est la valeur réelle de l'action Carvana ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Carvana pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Analysez Carvana sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour que vous puissiez suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !