Wichtige Erkenntnisse
- Microns Umsatz im vierten Fiskalquartal erreichte 54,23 Milliarden US-Dollar, doch die größere Veränderung liegt in den Verträgen: Die Kundenverpflichtungen im Rahmen langfristiger Liefervereinbarungen stiegen von 22 Milliarden US-Dollar im Juni auf 32 Milliarden US-Dollar, und die noch zu erbringenden Leistungen belaufen sich auf etwa 150 Milliarden US-Dollar.
- Laut TIKR liegt das KGV von Micron auf Basis der normalisierten Gewinne der nächsten zwölf Monate (NTM) nach einem Schlusskurs von 1.065,11 US-Dollar bei 6,60x, gegenüber 122,00 US-Dollar im August 2025. Dies deutet darauf hin, dass Anleger immer noch eine Wiederholung der letzten Abschwungphase einpreisen.
- Die Prognose für das erste Fiskalquartal von 61,5 Milliarden US-Dollar Umsatz und 38,15 US-Dollar je Aktie liegt etwa 8 % über dem Konsens, wobei eine Bruttomarge von etwa 86,25 % als Untergrenze für das Fiskaljahr 2027 angegeben wird.
Verträge bieten Micron mehr Gewinnschutz, während ein KGV von 6,60x zeigt, dass Anleger skeptisch bleiben. Prüfen Sie Microns Bewertungsgeschichte kostenlos auf TIKR →
Micron-Aktie wird trotz 150 Milliarden US-Dollar an vertraglich gesichertem Umsatz weiterhin wie eine zyklische Wette gehandelt
Am Morgen des 1. Oktober fielen die Aktien von Micron Technology (MU) im Vormarkt um etwa 1 % auf 1.055,81 US-Dollar. Stunden zuvor hatte das Unternehmen einen Quartalsumsatz von 54,23 Milliarden US-Dollar gemeldet, gegenüber Schätzungen von 51,07 Milliarden US-Dollar, und für das nächste Quartal 61,5 Milliarden US-Dollar prognostiziert.
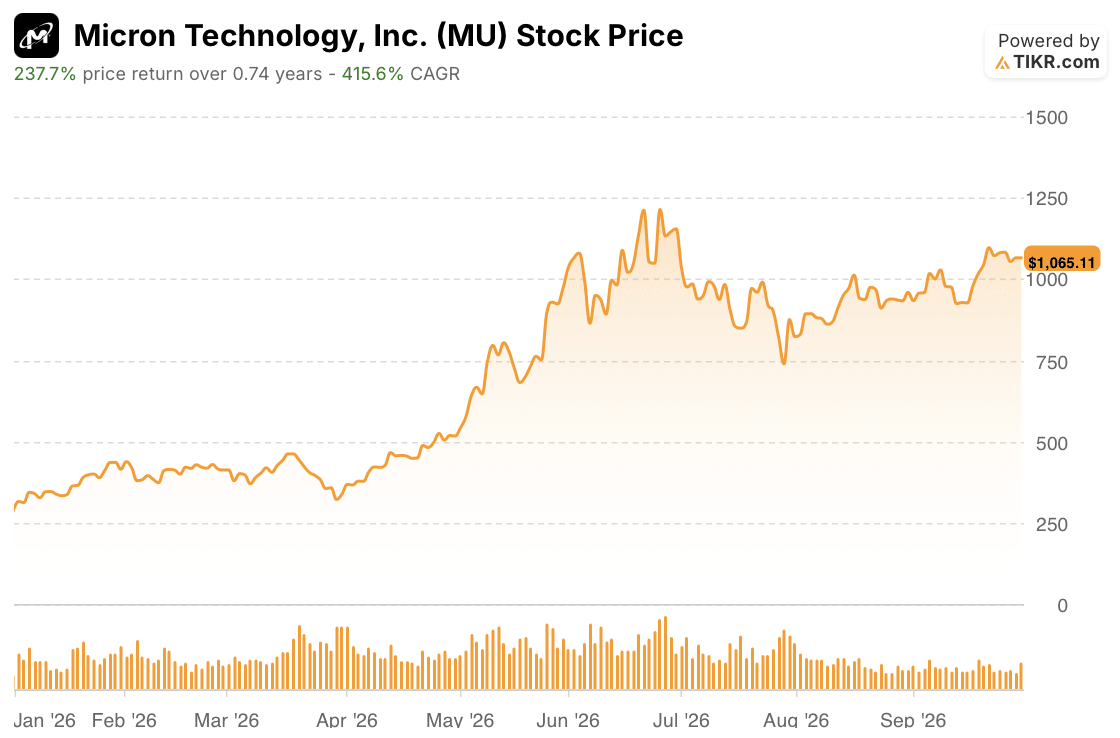
Eine Aktie, die in diesem Jahr bereits um mehr als 273 % gestiegen war, machte nach einem scheinbar klaren Überschreiten der Erwartungen eine Pause.
Das wichtigere Detail ist die Vertragsstruktur hinter diesem Umsatz. Micron hat 26 langfristige Liefervereinbarungen unterzeichnet, die laut Management über 35 % des Umsatzes bis 2030 abdecken. Alle sind nach dem Prinzip "Take-or-Pay" gestaltet. Drei Viertel dieses Umsatzes haben einen definierten Preisrahmen, meist mit Unter- und Obergrenzen, und der Großteil der Kundenverpflichtungen in Höhe von 32 Milliarden US-Dollar besteht aus Barkautionen. CFO Mark Murphy sagte sogar im Q4-Earnings-Call, dass Micron selbst bei den Mindestpreisen Margen erwartet, die "deutlich über allen früheren Spitzenmargen eines Zyklus" liegen. CEO Sanjay Mehrotra fügte hinzu, dass mehr als 75 % der Produktion von Micron für 2027 bereits zugesagt seien.
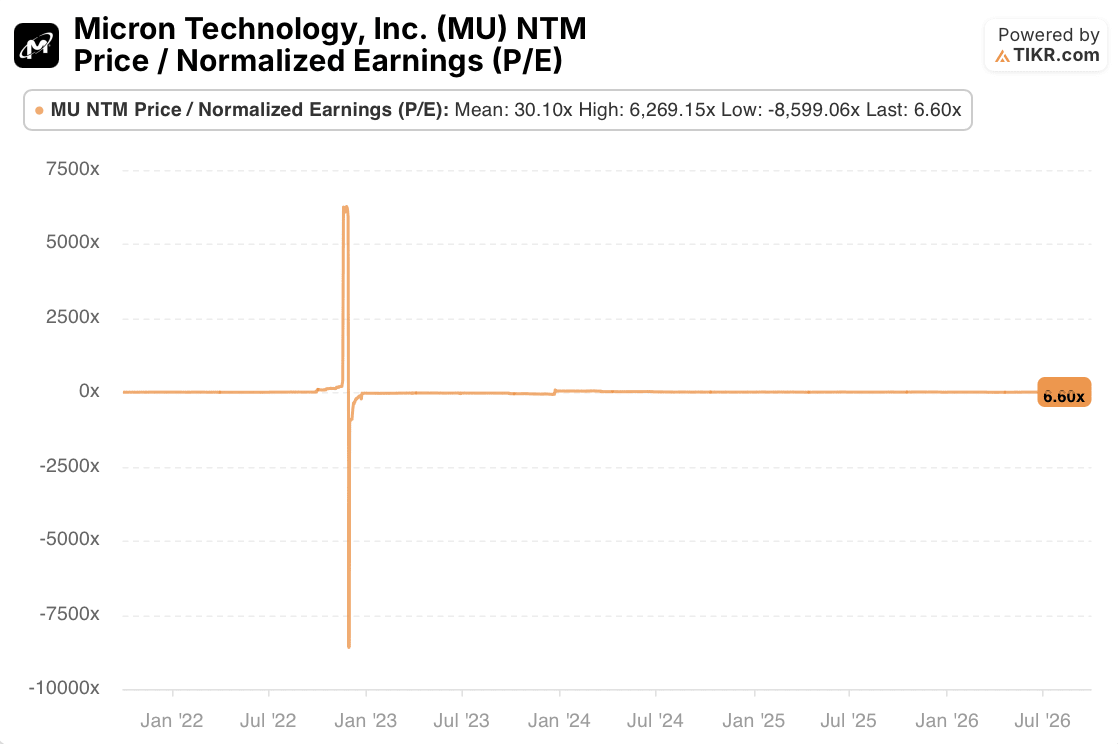
Das Diagramm von TIKR für das KGV von Micron auf Basis der normalisierten Gewinne der nächsten zwölf Monate (NTM) zeigt 6,60x. Sein Durchschnitt von 30,10x ist kein nützlicher Maßstab, da ein Ereignis ihn verzerrt. Ende 2022 schnellte das KGV auf über 6.000x und fiel dann unter minus 8.000x.
Ein Verhältnis tut das nur, wenn die zukünftigen Gewinne gegen Null schrumpfen und dann negativ werden. Das ist das Muster des letzten Speicherabschwungs, und ein so niedriges KGV deutet darauf hin, dass Anleger diese Narbe immer noch in die Aktie einpreisen. Reuters, unter Berufung auf LSEG-Daten, gab das KGV mit 7x an, gegenüber 11x vor drei Monaten, sodass es sich verdichtete, während die Prognosen stiegen.
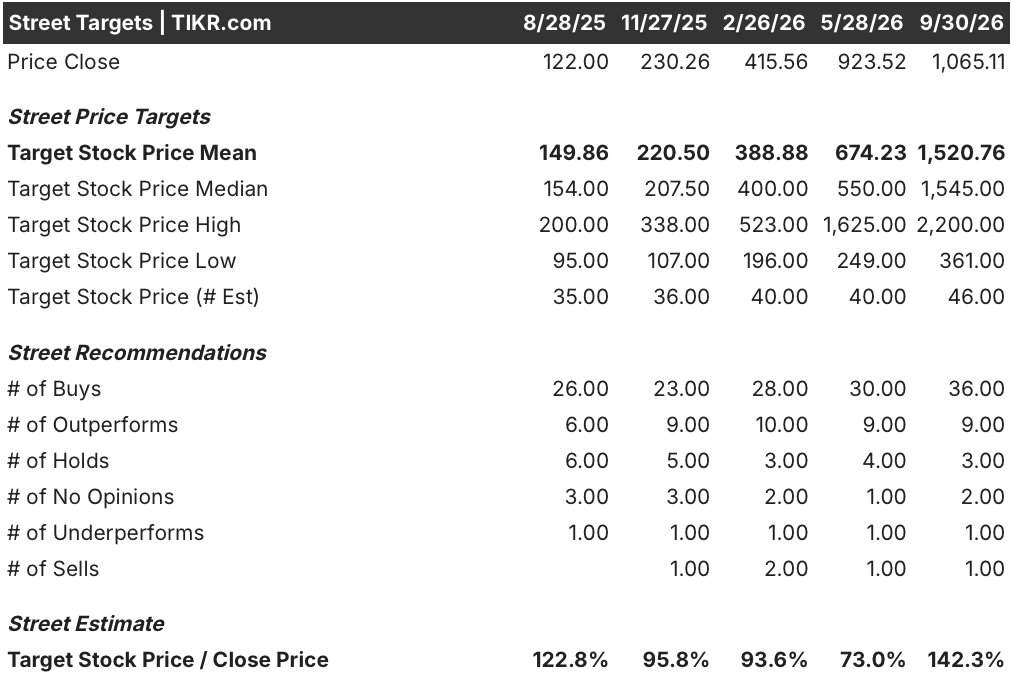
Die eigene Historie der Analysten zeigt dieselbe Unsicherheit. Am 28. Mai schloss Micron bei 923,52 US-Dollar, über dem durchschnittlichen Kursziel von 674,23 US-Dollar, was bei TIKR zu einem Verhältnis von Kursziel zu Kurs von 73 % führte. Bis zum 30. September war das durchschnittliche Kursziel auf 1.520,76 US-Dollar gesprungen, doch die 46 Ziele lagen zwischen 361 und 2.200 US-Dollar. Eine Spanne von etwa dem Sechsfachen zwischen dem niedrigsten und dem höchsten Wert ist die Debatte über den Höhepunkt des Zyklus, ausgedrückt in Kurszielen.
Der nächste Bericht entscheidet, ob vertraglich gesicherte Gewinne ein besseres KGV verdienen
Die Beweise stützen eine engere Behauptung, als die Bullen aufstellen. Microns Gewinne sind besser geschützt als im letzten Abschwung, aber sie sind nicht vollständig vertraglich gesichert. Die Vereinbarungen decken über 35 % des Umsatzes bis 2030 ab, das Ziel des Managements liegt bei etwa 50 %, und ein Viertel dieses Vertragsumsatzes wird regelmäßig zu Marktpreisen neu bewertet. Die 12,7 Milliarden US-Dollar an Kundeneinlagen in der Bilanz sind ebenfalls kein Gewinn. Sie werden in der zweiten Hälfte der Laufzeit jeder Vereinbarung zurückgezahlt und befinden sich im Finanzierungsbereich, außerhalb der 33,2 Milliarden US-Dollar an freiem Cashflow, die Micron im vierten Fiskalquartel generierte.
Das erste Fiskalquartal ist der erste Test. Die Prognose sieht 61,5 Milliarden US-Dollar Umsatz, 38,15 US-Dollar je Aktie und eine Bruttomarge von etwa 86,25 % vor, gegenüber 87 % im vierten Fiskalquartal. Murphy führte etwa 1 Milliarde US-Dollar höherer Kosten im Q1 auf Faktoren wie variable Vergütung und Anlaufkosten zurück und bezeichnete Q1 als die Margenuntergrenze für das Fiskaljahr 2027. Die Umsatz- und EPS-Prognosen liegen etwa 8 % über dem LSEG-Konsens von 57,02 Milliarden US-Dollar und 35,40 US-Dollar, die Latte liegt also hoch.
Zwei Ergebnisse würden die Vertragsthese stützen: eine Bruttomarge von mindestens 86,25 % und eine Umsatzprognose für das zweite Fiskalquartal von über 61,5 Milliarden US-Dollar, da das Management ein sequenzielles Wachstum in jedem Quartal erwartet. Auch der erste Schritt der Kapitalrückführung nach dem 9. Dezember ist wichtig. Micron verfügt über 73,5 Milliarden US-Dollar an Bargeld und Wertpapieren, hat noch 2,2 Milliarden US-Dollar für sein Aktienrückkaufprogramm übrig und plant, weitere zu beantragen. Eine große neue Genehmigung würde dieses Geld zum Rückkauf von Aktien zum aktuellen KGV einsetzen.
Das Risiko liegt auf der anderen Seite der Bilanz. Preissteigerungen werden moderater ausfallen, während die Investitionsausgaben steigen, mit etwa 25 Milliarden US-Dollar, die für die erste Hälfte des Fiskaljahres 2027 geplant sind. Eine Marge unter der Untergrenze oder eine stagnierende Q2-Prognose würde darauf hindeuten, dass die Abschwächung schneller eintritt, als die Verträge ausgleichen können. Ein Quartal wird das nicht entscheiden, aber es wird zeigen, welche Geschichte die Zahlen stützen.
Eine Bruttomarge von mindestens 86 % und eine höhere Prognose für das zweite Fiskalquartal würden die Vertragsthese stützen. Verfolgen Sie Microns Margen und Prognosen kostenlos auf TIKR →
Was ist die Aktie von Micron Technology, Inc. also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die MU-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Micron Technology, Inc. kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!