Die wichtigsten Punkte
- Steve Eisman sagt, KI sei "eine Emission von 500 Milliarden Dollar in diesem Jahr", die Staatsanleihen verdränge, und er sieht eine Marktkorrektur, es sei denn, die Rendite der 10-jährigen Anleihe fällt wieder unter 5%.
- Inigo Fraser Jenkins von AllianceBernstein argumentiert, dass der Kapitalbedarf der KI mittlerweile so groß ist, dass er Aktien, Kreditmärkte, den Dollar und internationale Kapitalströme miteinander verknüpft, was es schwierig macht, sich von KI-Risiken zu diversifizieren.
- Es gibt Ausnahmen! Berkshire Hathaway, Johnson & Johnson und Waste Management haben eine unterdurchschnittliche Beta und Geschäftsmodelle, die nicht vom KI-Trend abhängen.
Steve Eisman, der Investor, den Michael Lewis in The Big Short berühmt gemacht hat, hat eine neue Sorge bezüglich des KI-Booms: den Anleihemarkt.
In der Folge vom Freitag des Prof G Markets Podcasts brachte er es auf den Punkt:
"KI ist eine Emission von 500 Milliarden Dollar in diesem Jahr und hat einen Verdrängungseffekt auf den Markt für Staatsanleihen."
Seine Begründung: Wenn Microsoft (MSFT) oder Alphabet (GOOG) ein Rechenzentrum bauen, nehmen sie langfristige Kredite auf ("10-Jahres-Schulden, so etwas in der Art"). Das US-Finanzministerium braucht dasselbe langfristige Geld. Es gibt also "eine Art Wettbewerb", wie Eisman es ausdrückte, und die KI-Verschuldung verdrängt Staatsanleihen.
Von dem Mann, der gegen die Immobilienblase gewettet hat, ist das eine Überlegung wert.
Eismans rote Linie
Eisman hat auch gesagt, wann dies ein Problem für Aktien werden könnte. Er hat geschrieben, dass 5% Rendite für die 10-jährige US-Staatsanleihe der "Rubikon" für den Markt sei. Moderator Ed Elson las ihm seine Schlussfolgerung in der Sendung vor: "Es sei denn, etwas geschieht, das die Zinsen wieder unter 5% drückt, eine Marktkorrektur scheint unmittelbar bevorzustehen."
Die 10-jährige Rendite liegt bei 5,3%, also... ja, wir sind da.
Warum sind 5% so wichtig? Höhere langfristige Zinsen treiben die Hypothekenzinsen nach oben. Eismans Beispiel ist eine Hypothek von 6%, die zu "7, 7,5%" wird, was den gesamten Wohnungsbausektor trifft. Sie verteuern auch die Kreditaufnahme für jedes Unternehmen, das sich Geld leiht, einschließlich derjenigen, die den KI-Ausbau finanzieren.
Fairerweise gibt Eisman auch höheren Ölpreisen und nervösen Anlegern die Schuld am aktuellen Niveau der 10-jährigen Rendite. Und er ist ehrlich bezüglich des Timings: "Niemand weiß es jemals vorher."
Die Sache ist die: KI ist jetzt jedermanns Trade
Das Problem ist, dass KI immer schwerer zu umgehen ist.
Der Strategist von AllianceBernstein, Inigo Fraser Jenkins, argumentiert in einer neuen Notiz, dass "der Kapitalhunger der KI mittlerweile so groß geworden ist, dass er Aktien, Kreditmärkte, den Dollar und internationale Kapitalströme miteinander verknüpft."
AllianceBernstein rät niemandem zum Verkauf. Ihr Punkt ist, dass "Portfolios dringend standhalten müssen, falls dieser ganze KI-Zug ins Stocken gerät."
Also dachte ich, ich würde ein wenig Zeit darauf verwenden, Jenkins' Rat zu befolgen – und nach Aktien mit einer unterdurchschnittlichen Beta zu suchen, die *weniger* vom KI-Trend abhängig sind.
Hier sind drei:
1. Berkshire Hathaway sitzt auf einem Berg aus Bargeld
Eisman sorgt sich um große Kreditnehmer, die um Geld konkurrieren. Berkshire Hathaway (BRK.B) mit einer Beta von 0,6 steht auf der anderen Seite dieses Trades. Das Unternehmen beendete das Geschäftsjahr 2025 mit 373 Milliarden Dollar an Bargeld und kurzfristigen Investments, gegenüber 135 Milliarden Dollar an Gesamtschulden…
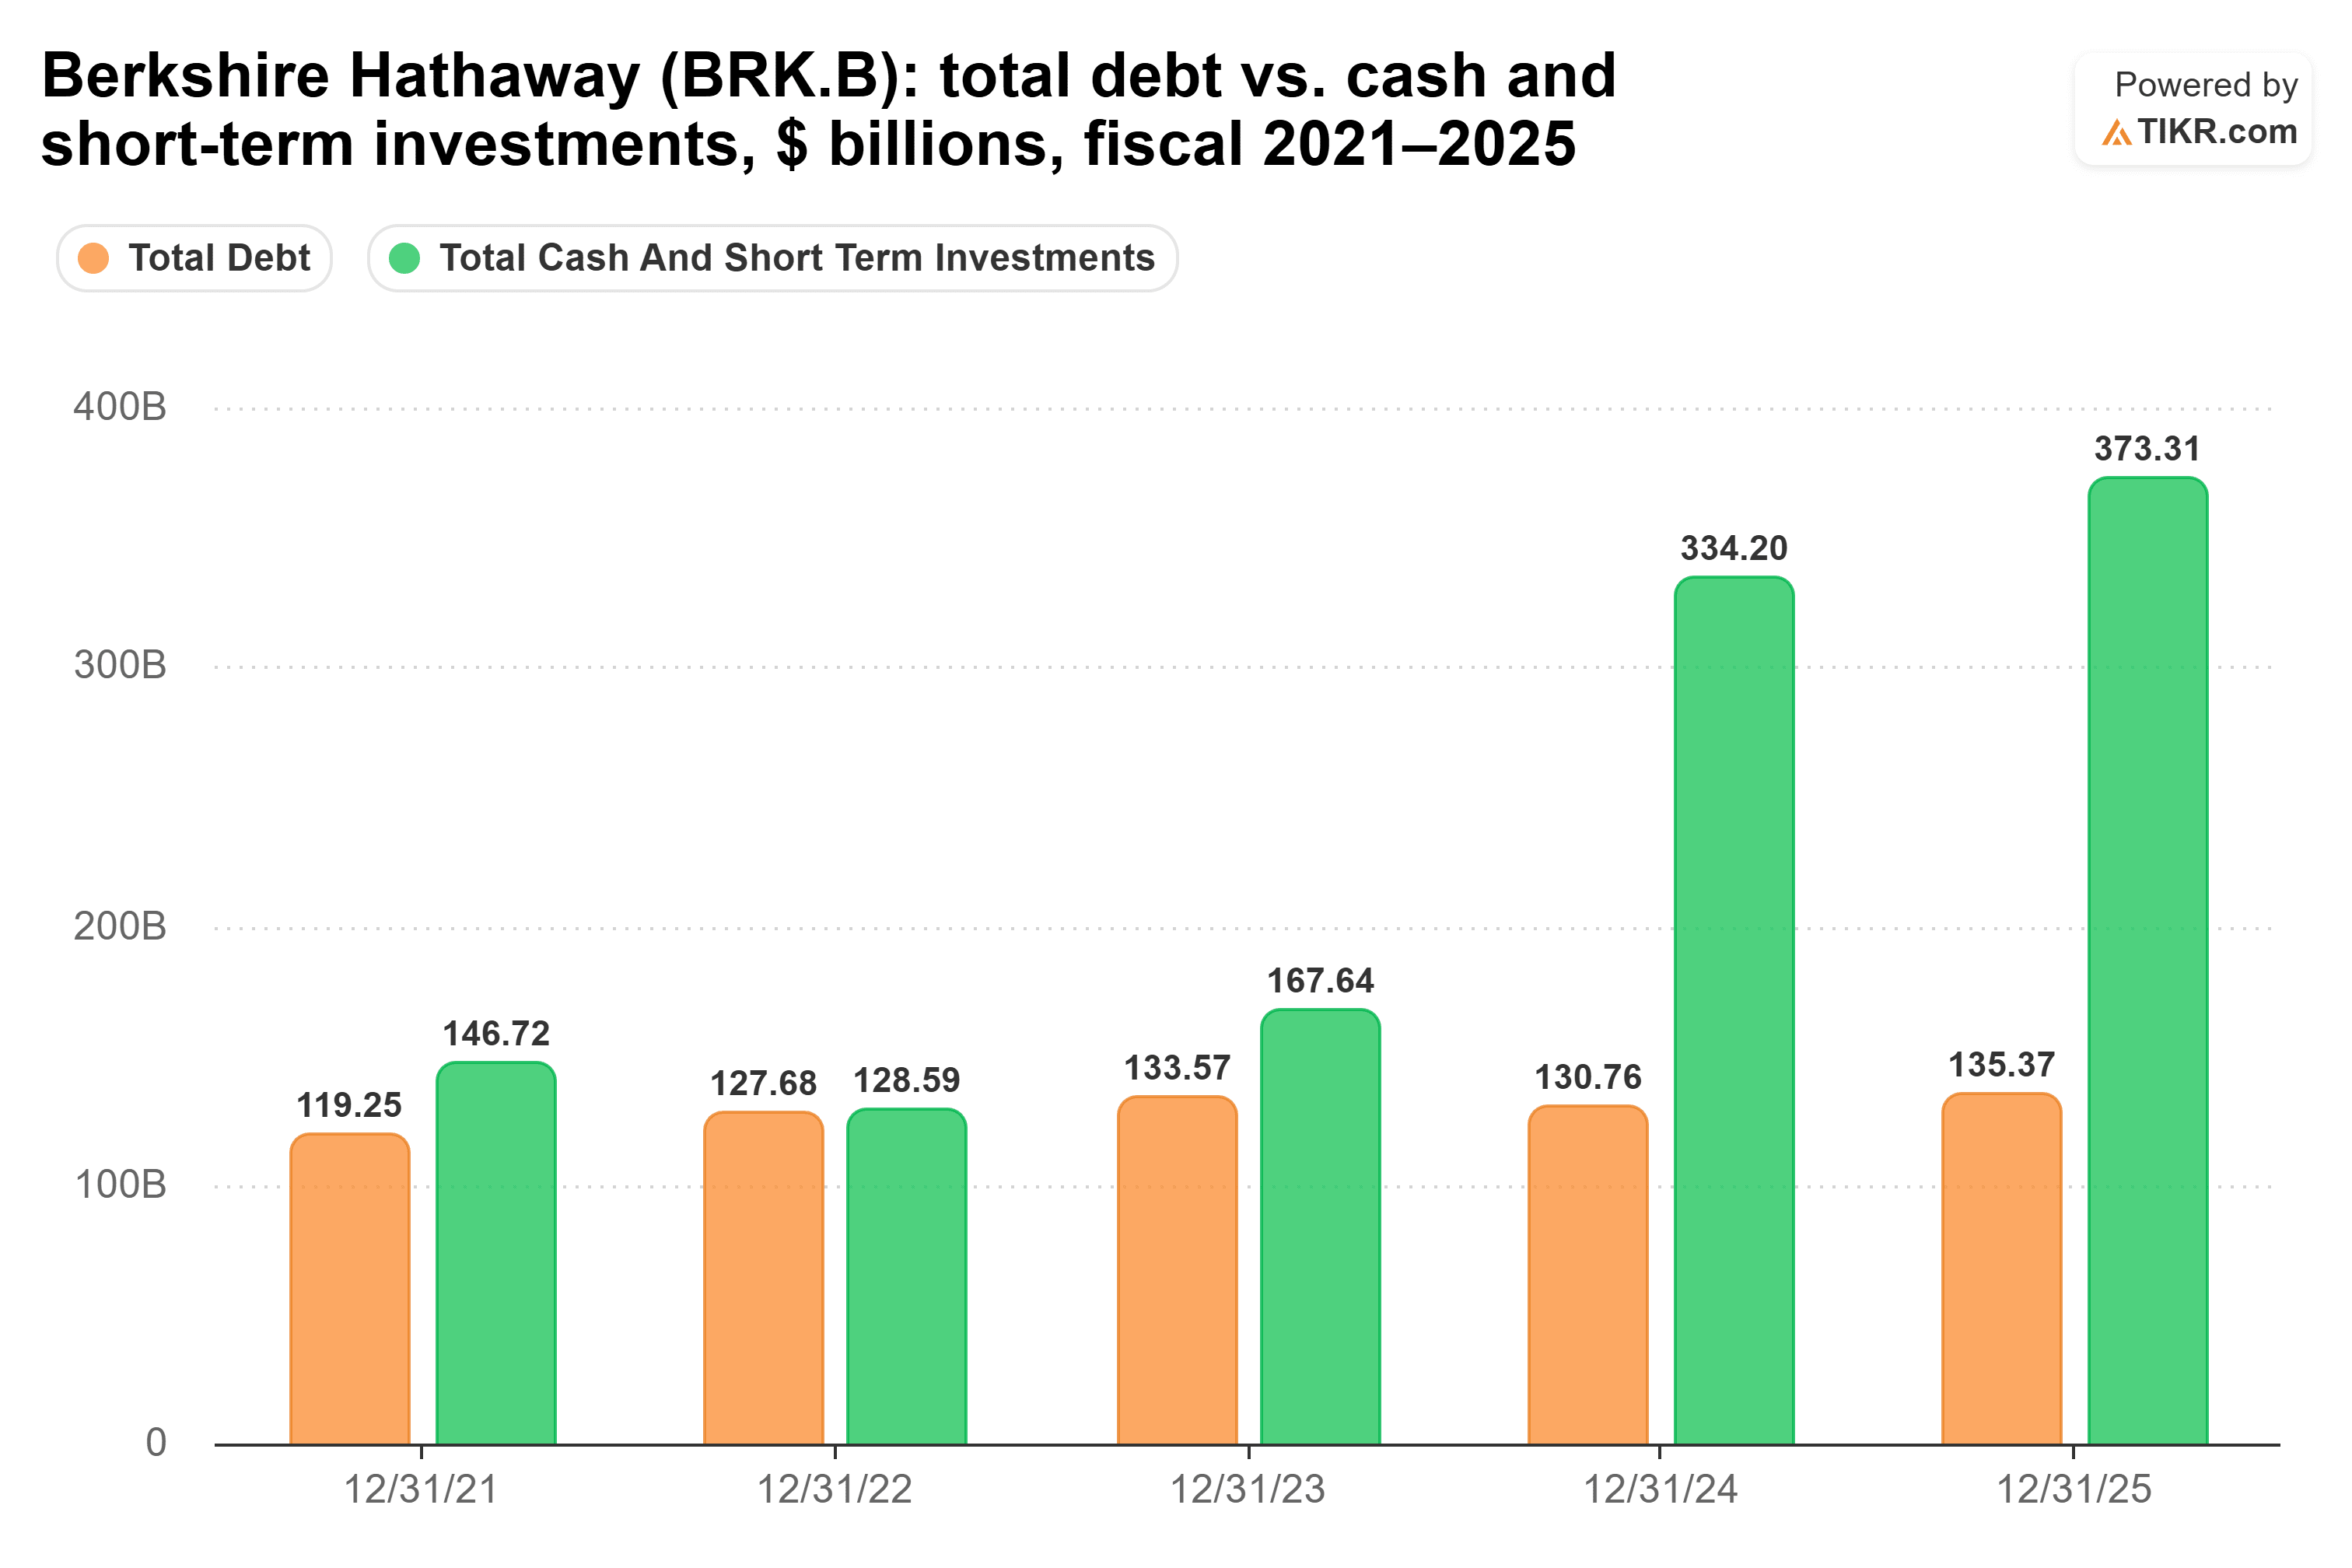
Dieser Bargeldberg hat sich seit 2023(!) mehr als verdoppelt, während die Schulden sich kaum bewegten.
Berkshire spürt eine schwächere Wirtschaft immer noch durch seine Versicherungs-, Eisenbahn- und Energiegeschäfte, und sein Aktienportfolio würde mit dem Markt fallen. Aber wenn eine Korrektur tatsächlich kommt, hat Berkshire das Geld, um das zu tun, was Warren Buffett immer gesagt hat: "Gierig sein, wenn andere ängstlich sind." (Und es gibt so viele historische Beispiele, in denen das Unternehmen genau das getan hat, dass ich Ihre Zeit nicht damit verschwenden werde, sie alle aufzuzählen.)
2. Die Dividende von Johnson & Johnson finanziert sich selbst
Berkshires Sicherheit ist ein Bargeldberg. Johnson & Johnson (JNJ) bietet einen Scheck, der immer wieder eintrifft: Die Aktie wirft etwa 2% ab, bei einer Beta von nur 0,23.
Die Menschen brauchen ihre Medikamente und chirurgischen Geräte, egal was die 10-jährige Rendite tut. Das zeigt sich im Cashflow. Der freie Cashflow von J&J lag in den letzten fünf Jahren jeweils zwischen 17,5 und 19,8 Milliarden Dollar und hat die Dividende jedes Mal mit Spielraum gedeckt…

Im Geschäftsjahr 2025 zahlte J&J 12,4 Milliarden Dollar Dividenden aus einem freien Cashflow von 19,7 Milliarden Dollar. Das entspricht einer Cash-Dividenden-Ausschüttungsquote von etwa 63%, bequem genug, um seine Serie von 64 aufeinanderfolgenden Jahren mit Dividendenerhöhungen fortzusetzen, ohne einen Cent zu leihen.
J&J's Hauptrisiko ist sein eigenes Geschäft: Wie jedes Pharmaunternehmen muss es Umsätze ersetzen, wenn ältere Medikamente ihren Patentschutz verlieren, und es muss seine Pipeline ständig mit neuen Medikamenten füllen, um das Umsatzwachstum aufrechtzuerhalten.
3. Die Laster von Waste Management fahren weiter
Die Nachfrage nach J&J-Produkten kümmert sich nicht um KI, und Müll auch nicht. Waste Management (WM) hat eine Beta von nur 0,43.
Niemand stellt die Mülltonnen nicht mehr an den Straßenrand, nur weil eine KI-Aktie ein schlechtes Quartal hatte. Restaurants brauchen auch in einer Rezession ihre Müllcontainer geleert, ebenso wie Krankenhäuser und Fabriken. Deshalb ist der Umsatz in den letzten fünf Jahren jedes Jahr gewachsen, von 17,9 Milliarden Dollar im Geschäftsjahr 2021 auf 25,2 Milliarden Dollar im Geschäftsjahr 2025…
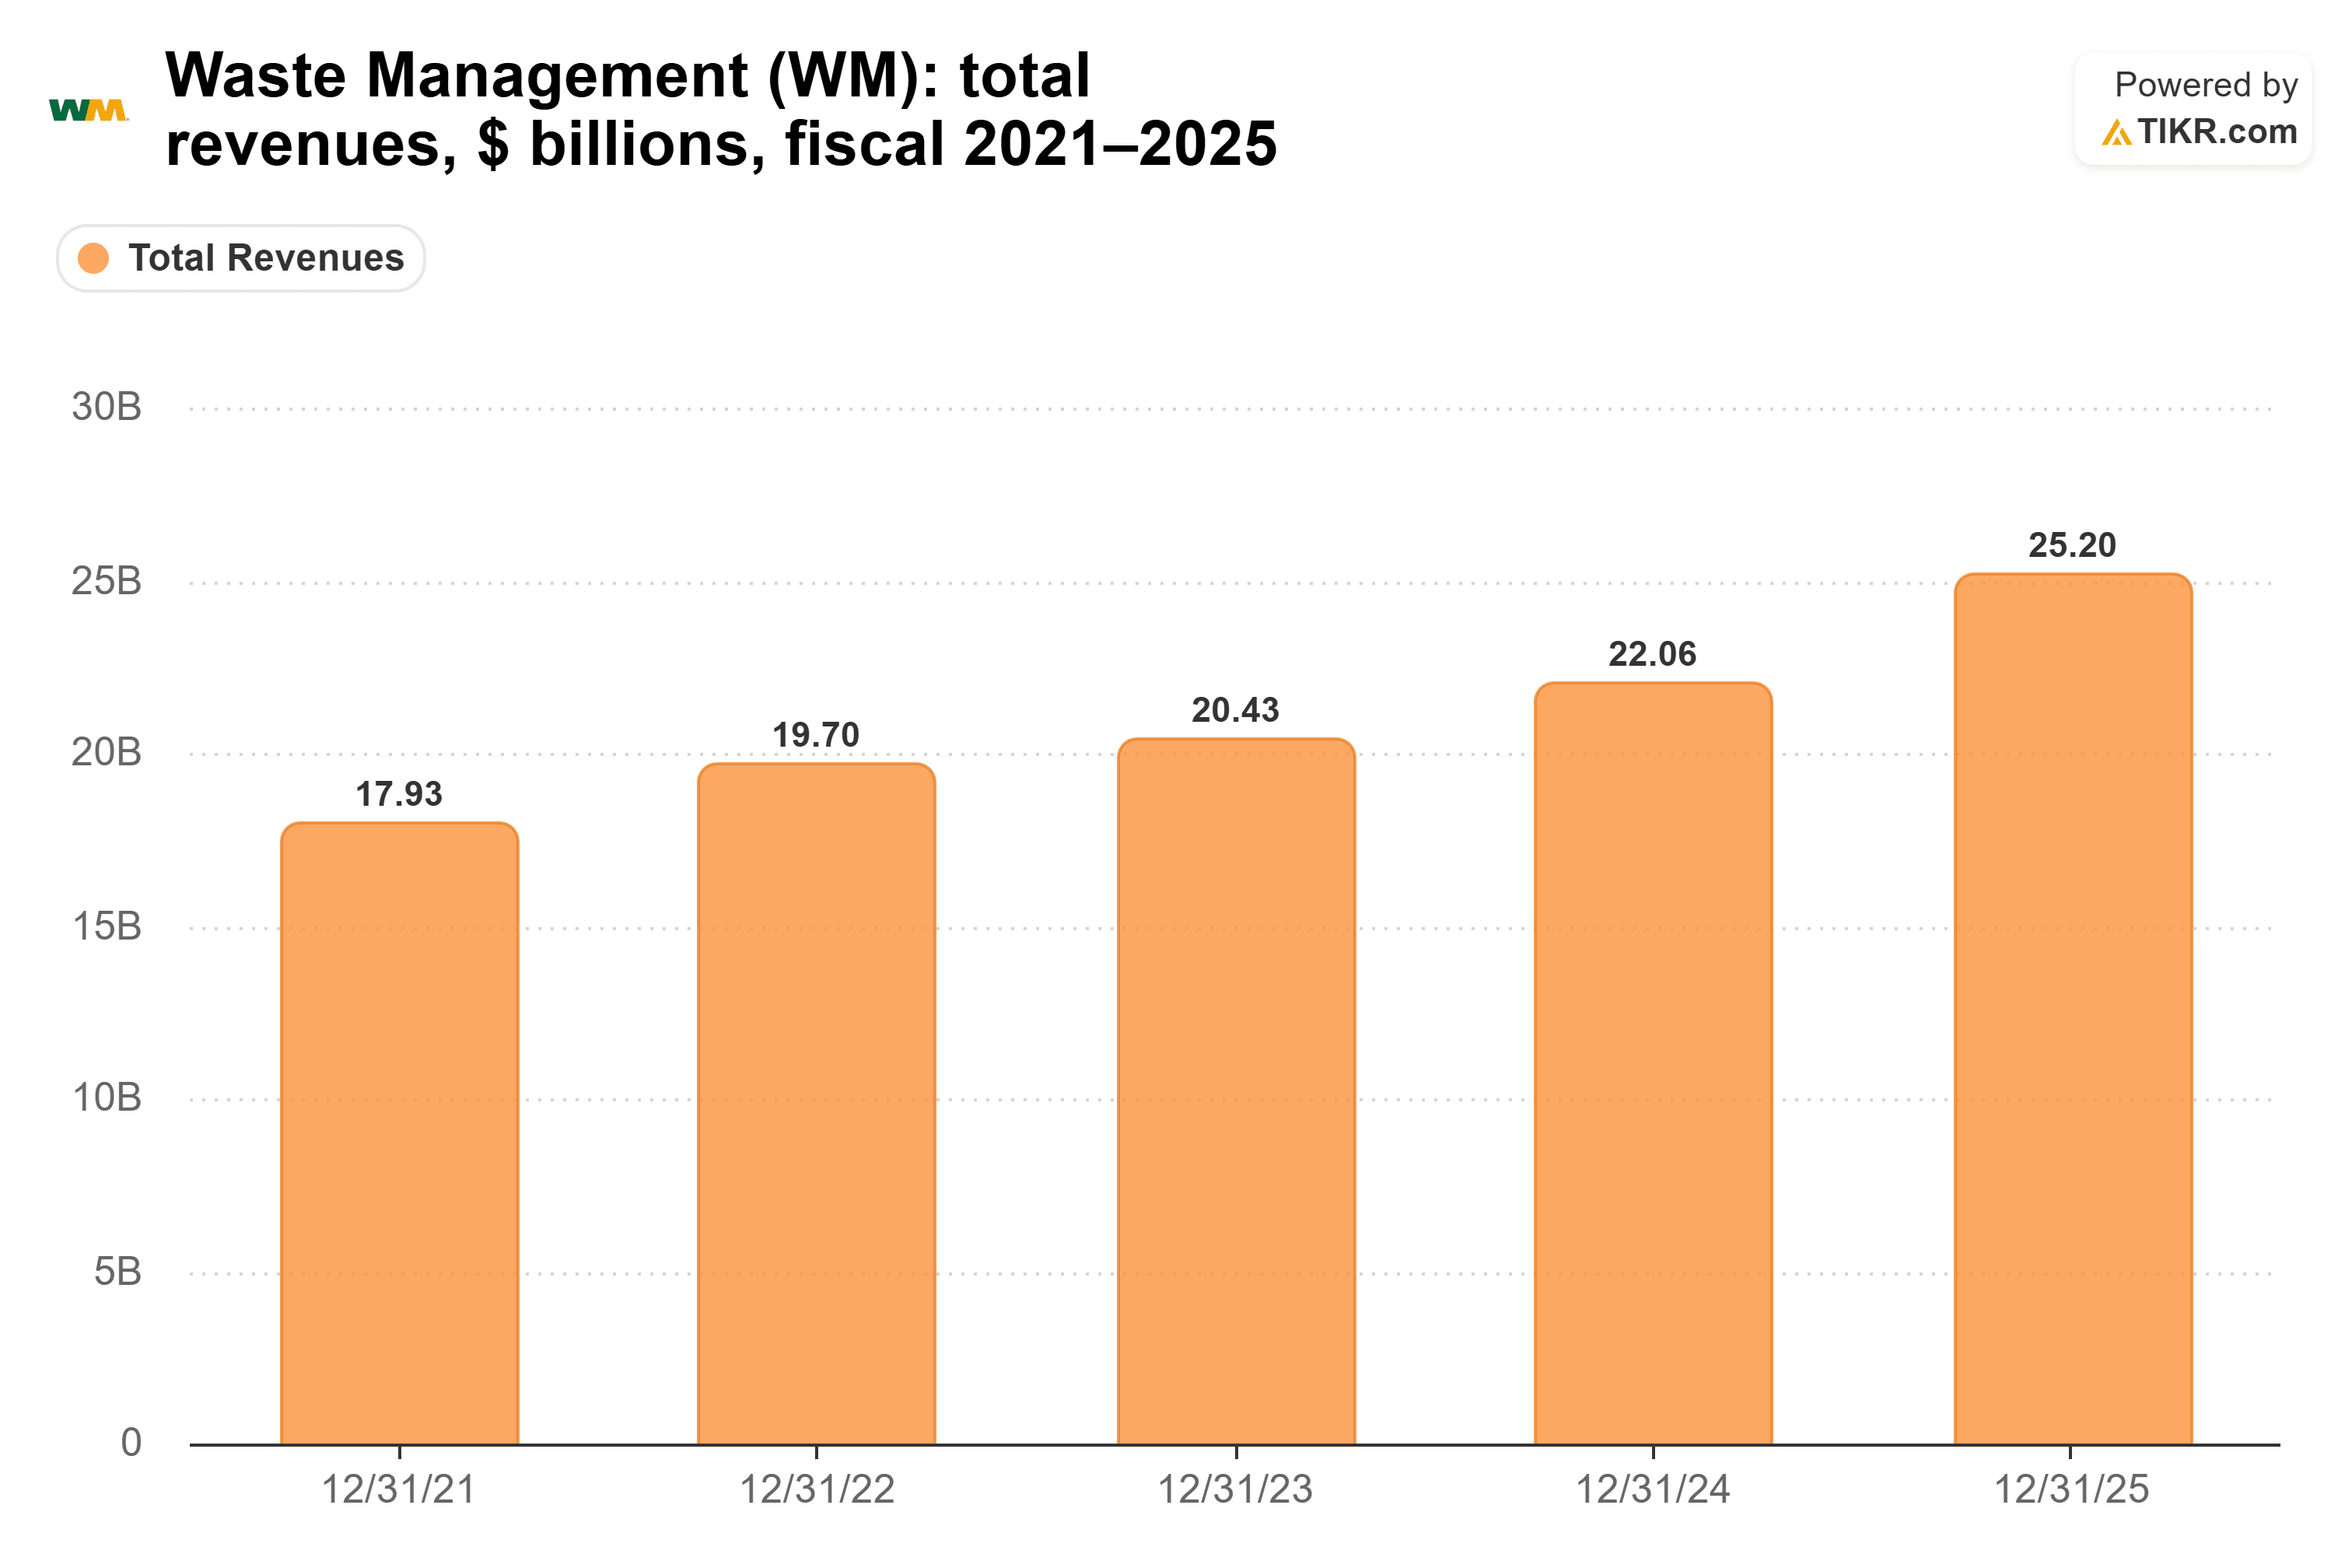
(Ein Teil des 14%igen Sprungs im letzten Jahr kam von der Übernahme von Stericycle, also erwarten Sie nicht jedes Jahr dieses Tempo.)
Ich schätze, wir sind an dem Punkt im Zyklus, an dem konjunkturunabhängige Werte attraktiv aussehen.
Das Fazit
Meine Ansicht: Eisman könnte mit der 10-jährigen Rendite recht haben, und er könnte zu früh dran sein. Wie er sagte, weiß niemand vorher Bescheid. Genau deshalb gefallen mir diese drei. Ich muss das Hoch nicht vorhersagen, um sie zu besitzen.
Wenn die Korrektur kommt, hat Berkshire das Bargeld zum Einkaufen, J&J's Dividende wird aus dem freien Cashflow bezahlt, und die Laster von Waste Management fahren weiter.
Natürlich, wenn die Zinsen wieder unter 5% fallen und der KI-Trend weiterläuft, werden alle drei wahrscheinlich eine Weile hinter dem Markt zurückbleiben. Das ist der Preis einer niedrigen Beta in einer Hausse.
Was ist die Aktie von Berkshire Hathaway also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Berkshire Hathaway wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Berkshire Hathaway kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!