


Principais Conclusões sobre a Ação da Lowe's
- A Lowe's reportou receita do 1º trimestre de US$ 23,1 bilhões, alta de 10% em relação ao ano anterior, superando as estimativas do mercado de US$ 22,9 bilhões.
- O LPA ajustado diluído foi de US$ 3,03, ante US$ 2,92 no período do ano anterior, superando o consenso em aproximadamente 2%.
- A margem operacional ajustada ficou em 11,5%, queda de 43 pontos base em relação ao ano passado, impulsionada pela diluição das aquisições da FBM e da ADG.
- O modelo da TIKR avalia a ação da LOW em aproximadamente US$ 324 até janeiro de 2031, implicando um retorno total de cerca de 47% em relação ao preço atual.
Ação da Lowe's Supera Estimativas do 1ºT com Crescimento em Pro e Online, Apesar de Fatores em Contra no DIY
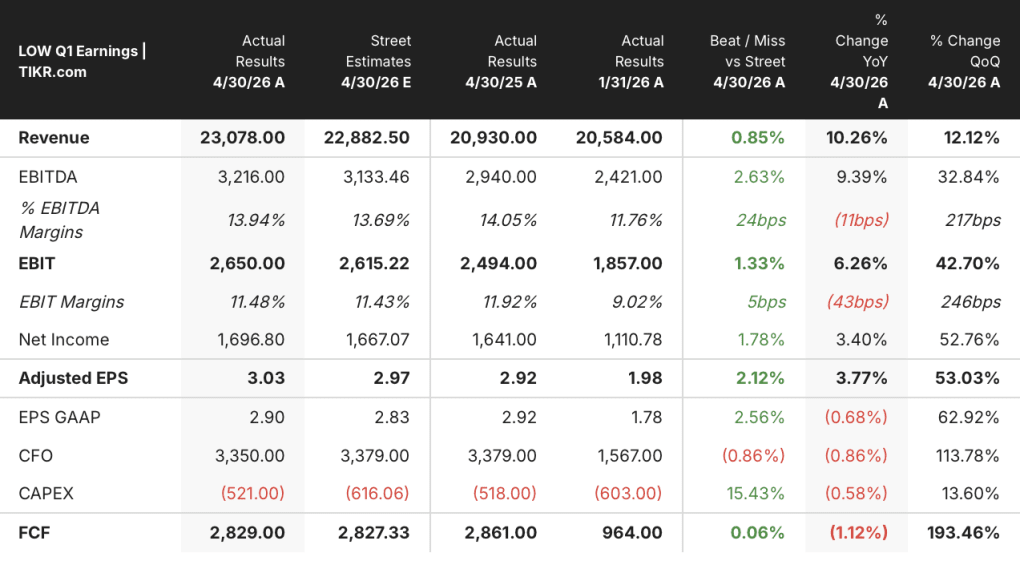
A Lowe's Companies (LOW) entregou uma receita do 1º trimestre de US$ 23,1 bilhões após sua teleconferência de resultados de maio de 2026, superando as expectativas do mercado, pois a varejista de materiais para construção estendeu sua sequência de vendas comparáveis positivas para quatro trimestres consecutivos.
A empresa é a segunda maior rede de materiais para construção dos Estados Unidos, vendendo produtos e serviços tanto para consumidores faça-você-mesmo quanto para empreiteiros profissionais.
As vendas comparáveis cresceram 0,6% no trimestre, com fevereiro sendo prejudicado por tempestades de inverno antes de acelerar acentuadamente em março.
As vendas online cresceram 15,5% no 1ºT, impulsionadas por melhorias no programa de fidelidade, aprimoramento no cumprimento de pedidos e pelo Mylow, o assistente de compras com IA da empresa.
O Mylow agora lida com mais de 1 milhão de consultas de clientes por mês, e o CEO Marvin Ellison observou que os clientes online que usam o Mylow convertem a uma taxa três vezes maior do que aqueles que não usam.
As categorias Pro, serviços domésticos e eletrodomésticos também contribuíram para o crescimento do trimestre, compensando parcialmente a pressão contínua nas categorias discricionárias de alto valor no DIY.
Ellison capturou a tensão macro diretamente e disse na teleconferência de resultados do 1ºT: "Entregamos 4 trimestres de vendas comparáveis positivas em um ambiente onde o DIY enfrentou mais pressão econômica do que eu já vi antes."
A administração reafirmou a previsão para o ano fiscal completo de 2026 de vendas entre US$ 92 bilhões e US$ 94 bilhões e LPA diluído ajustado de aproximadamente US$ 12,25 a US$ 12,75.
As aquisições da Foundation Building Materials (FBM) e da Artisan Design Group (ADG), duas distribuidoras de materiais de construção voltadas para novas construções residenciais e comerciais, estão no caminho da integração e posicionadas para capturar demanda à medida que as inaugurações de moradias se recuperam.
Margem Bruta da Lowe's Comprimida com Aquisições Diluindo a Demonstração de Resultados no 1ºT

A margem bruta da Lowe's contraiu no 1ºT, pois as aquisições da FBM e ADG introduziram receita estruturalmente de margem mais baixa na demonstração de resultados.
A margem bruta ficou em 32,7% para o trimestre, ante 33,8% no período comparável do ano anterior.
O crescimento de 11% na receita, de US$ 20,9 bilhões para US$ 23,1 bilhões em relação ao ano anterior, mascarou a mecânica de diluição de margem subjacente.
O lucro bruto atingiu US$ 7,54 bilhões no 1ºT, alta de 8% em relação ao trimestre do ano anterior.
As despesas de SG&A mantiveram-se em US$ 4,42 bilhões no trimestre, e as despesas operacionais como um todo subiram para US$ 4,99 bilhões, ante US$ 4,49 bilhões um ano atrás.
O lucro operacional ficou em US$ 2,55 bilhões, alta de aproximadamente 2% em relação ao ano anterior.
A margem operacional foi comprimida para 11,1%, ante 11,9% no 1ºT do ano fiscal anterior, sendo a diluição impulsionada pelas aquisições o principal fator, e não uma deterioração de custos subjacente.
O CFO Brandon Sink confirmou que as iniciativas de melhoria perpétua de produtividade (PPI) da empresa, que são programas de eficiência operacional financiados internamente, continuam a entregar benefícios compensatórios, e que a diluição da margem por aquisição deve completar um ano (anniversary) no segundo semestre do ano fiscal de 2026.
Lowe's Fica 12 Pontos Atrás da Fastenal na Margem Bruta, mas Lidera a Home Depot por Menos de 1

A Lowe's registrou uma margem bruta de 33% em seu trimestre mais recente, ficando quase idêntica aos 33% da Home Depot (HD) e aproximadamente 12 pontos abaixo dos 45% da Fastenal.
A diferença entre Lowe's e HD tem sido essencialmente plana ao longo de oito trimestres consecutivos, com ambas as varejistas mantendo-se dentro de um ponto uma da outra durante todo o período mostrado nos dados.
Por outro lado, a vantagem estrutural de 12 pontos na margem bruta da Fastenal (FAST) reflete um modelo de negócios fundamentalmente diferente, construído sobre distribuição industrial com parafusos e serviços de cadeia de suprimentos de margem mais alta, tornando essa diferença uma comparação de modelo de negócios, e não uma acusação competitiva do poder de precificação da Lowe's.
O sinal mais significativo para a ação da Lowe's é que sua margem bruta de 33% no 1ºT do ano fiscal de 2027 corresponde quase precisamente aos 33% da Home Depot, o que significa que a compressão impulsionada por aquisições visível na demonstração de resultados ainda não abriu uma lacuna estrutural entre as duas varejistas de materiais para construção.
A Ação da Lowe's Está Subvalorizada? O Alvo de US$ 324 da TIKR Implica 47% de Potencial de Alta Se as Margens se Recuperarem
O modelo da TIKR avalia a Lowe's em aproximadamente US$ 324 até janeiro de 2031, implicando um retorno total de cerca de 47% em relação ao preço atual de US$ 220, ou aproximadamente 9% ao ano.

A credibilidade desse alvo depende de a trajetória da margem bruta estabelecida na demonstração de resultados reverter sua compressão impulsionada por aquisições à medida que a FBM e a ADG completam um ano (anniversary).
A história de alavancagem operacional da Lowe's já é visível, com as iniciativas de PPI mantendo as despesas de SG&A alinhadas mesmo com a receita expandindo mais de US$ 2 bilhões em relação ao ano anterior, e essa disciplina estrutural de custos é o mecanismo da demonstração de resultados que o alvo da TIKR assume que persiste.
Se as margens brutas se recuperarem para a faixa de 33% a 34% que a Lowe's mantinha antes do fechamento das aquisições, a expansão do lucro operacional necessária para sustentar o preço-alvo está diretamente implícita pela base de custos já estabelecida.
Você Deve Investir na Lowe's Companies, Inc.?
A única maneira de realmente saber é olhar os números você mesmo. A TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação da Lowe's Companies, Inc. e você verá anos de informações financeiras históricas, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a Lowe's Companies, Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação LOW na TIKR Gratuitamente →


