Principais Conclusões
- A receita anual da Costco com taxas de assinatura subiu de US$ 3,88 bilhões no ano fiscal de 2021 para US$ 5,32 bilhões no ano fiscal de 2025, com seu crescimento mais rápido ocorrendo após o aumento da taxa em setembro de 2024.
- Esse aumento de taxa já foi totalmente absorvido, deixando o crescimento das taxas dependente de novos membros e upgrades para o plano Executive, que aumentaram a receita com taxas em 6,8% no quarto trimestre.
- A receita operacional ainda cresceu cerca de 12,5% no ano fiscal de 2026, enquanto o P/E forward da Costco caiu de 48,66x há um ano para 40,53x.
O motor de taxas da Costco está perdendo o impulso do aumento de preço justamente quando sua avaliação se reajusta. Veja a receita anual da Costco com assinaturas no TIKR gratuitamente →
O Impulso do Aumento de Taxa da Costco Já Se Esgotou
Cerca de na metade da conferência de resultados do quarto trimestre da Costco em 24 de setembro, entre os reembolsos de tarifas e o retorno do churro do food court, o CFO Gary Millerchip fez um comentário fácil de passar despercebido: "O Q4 marca o último trimestre em que veremos um benefício ano a ano do aumento da taxa de assinatura."
Essa linha é importante por causa de como a Costco gera lucro. Os armazéns vendem mantimentos, gasolina e televisores com margens estreitas, e o cartão de assinatura fornece grande parte do lucro. No ano fiscal de 2025, a Costco arrecadou US$ 5,32 bilhões em taxas de assinatura contra cerca de US$ 10,4 bilhões em receita operacional, aproximadamente metade dela.
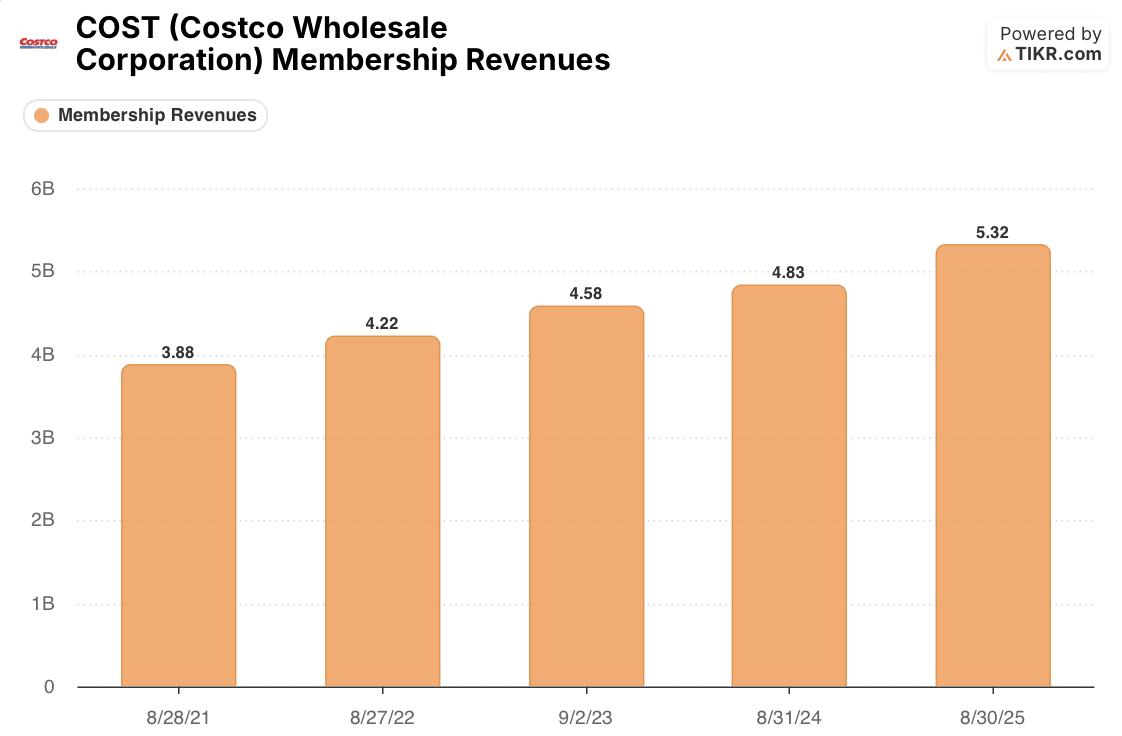
O gráfico de cinco anos mostra como esse motor normalmente funciona. A receita com taxas cresceu 8,8% no ano fiscal de 2022 e 8,5% no ano fiscal de 2023, um ano que incluiu uma semana extra. No ano fiscal de 2024, o último ano completo antes do aumento, o crescimento havia desacelerado para 5,5%, em parte porque superou essa semana extra, levando as taxas para US$ 4,83 bilhões.
Então o aumento da taxa nos EUA e Canadá entrou em vigor em setembro de 2024. Como a Costco reconhece as taxas ao longo de cada ano de assinatura, o impulso se espalhou por dois anos fiscais. A receita com taxas saltou 10,1% para US$ 5,32 bilhões no ano fiscal de 2025, e os resultados trimestrais colocam o ano fiscal de 2026 em cerca de US$ 5,9 bilhões, um aumento de aproximadamente 11%.
Esse impulso agora acabou. O aumento adicionou menos de 1% ao crescimento das taxas no quarto trimestre, e o crescimento nominal desacelerou para 7,3%. Excluindo o aumento e os efeitos cambiais, a receita com taxas cresceu 6,8%, o que está mais próximo do ritmo do ano fiscal de 2024 do que do crescimento de dois dígitos dos últimos dois anos.
O crescimento dentro desse 6,8% é desigual. O total de membros pagantes subiu 3,8% para 84,1 milhões, o oitavo trimestre consecutivo de desaceleração no crescimento, como Scot Ciccarelli da Truist apontou na conferência. Os membros pagantes Executive, que pagam uma taxa anual mais alta, subiram 9,4% para 42,3 milhões. Os upgrades agora estão fazendo mais do trabalho do que as novas adesões, e Millerchip chamou a taxa de crescimento recente de "provavelmente mais típica do que esperaríamos ver."
Os Armazéns da Costco Estão Fazendo Mais do Trabalho Pesado
Se as taxas tivessem sido a história toda, a receita operacional teria desacelerado junto com elas. Isso não aconteceu.
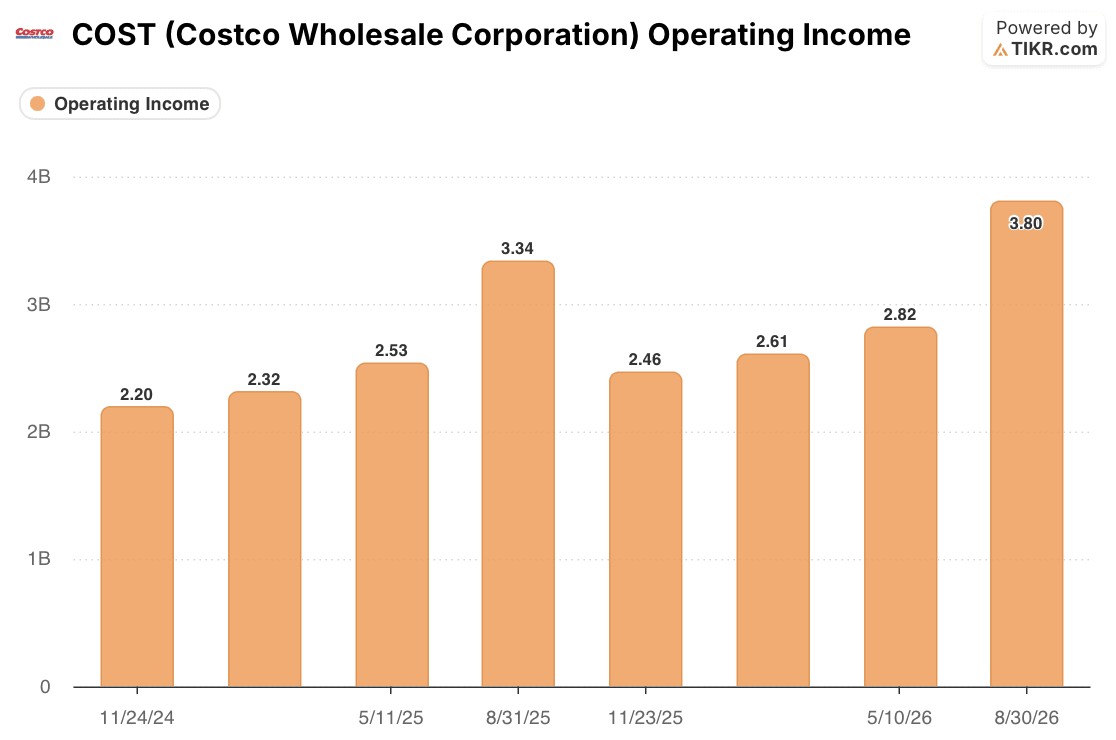
A receita operacional subiu de cerca de US$ 10,4 bilhões no ano fiscal de 2025 para cerca de US$ 11,7 bilhões no ano fiscal de 2026, um aumento de aproximadamente 12,5%, e aumentou ano a ano em todos os trimestres. O quarto trimestre atingiu US$ 3,80 bilhões, acima dos US$ 3,34 bilhões. Excluindo as taxas de assinatura, o restante da receita operacional cresceu cerca de 20% naquele trimestre.
Esse número precisa de uma ressalva. Ele inclui um benefício líquido de 9 pontos-base na margem bruta proveniente de reembolsos de tarifas IEEPA, que a Costco chamou de não recorrentes. A melhoria subjacente ainda parece real: excluindo os efeitos das tarifas, as margens core-on-core subiram 18 pontos-base, ajudadas por eficiências na cadeia de suprimentos e maior produtividade da mão de obra em carnes, padaria e delicatessen.
O lucro com mercadorias da Costco acelerou enquanto o crescimento das taxas desacelerava. Compare a receita operacional trimestral da Costco no TIKR gratuitamente →
Por Que o Múltiplo Caiu Primeiro
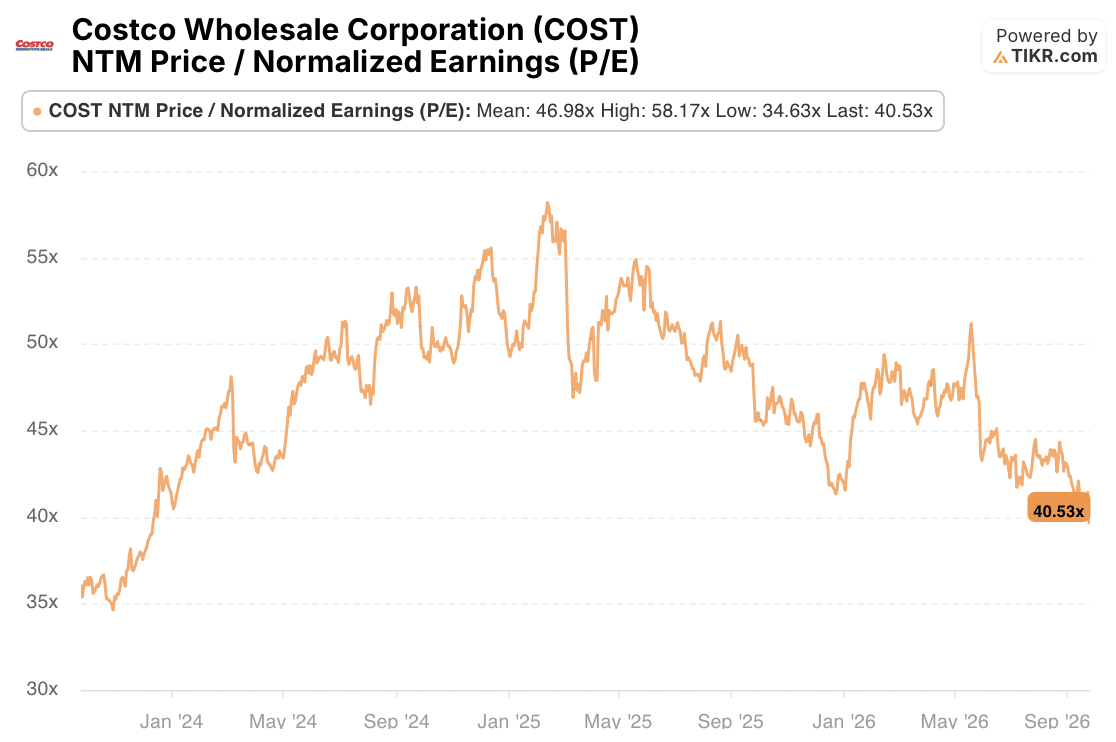
A avaliação da Costco já vinha se reajustando no último ano. Seu P/E NTM estava em 48,66x no final de agosto de 2025 e em 40,53x no fechamento de sexta-feira a US$ 922,77, abaixo de seu máximo de três anos de 58,17x e abaixo de sua média de 46,98x. No mesmo dia, várias corretoras cortaram seus preços-alvo após o relatório, mesmo com a ação subindo 2,93%.
O desrating parece mais um reajuste para um motor de taxas mais lento do que um veredicto sobre um negócio em enfraquecimento. A receita com taxas ainda está crescendo perto de 7% sem um aumento de preço, as taxas de renovação subiram para 92,3% nos EUA e Canadá, e as margens das mercadorias estão se expandindo.
Mas 40x ainda assume que os armazéns continuem fazendo trabalho extra, e parte desse trabalho é temporário. Os reembolsos de tarifas continuarão fluindo para os resultados do ano fiscal de 2027, e a Costco planeja reinvestir a maior parte deles em preços mais baixos. Os gastos de capital também devem subir para cerca de US$ 7,5 bilhões, ante US$ 6,4 bilhões.
O teste mais claro é o relatório do primeiro trimestre do ano fiscal de 2027 da Costco, o primeiro sem nenhum benefício do aumento de taxa. Se a receita com taxas se mantiver perto do ritmo orgânico de 6,8%, com o crescimento do plano Executive ainda bem à frente do total de membros pagantes, o múltiplo mais baixo parecerá um preço justo para uma empresa que compõe capital de forma mais estável. Se o crescimento das taxas voltar a flutuar em direção aos 5,5% do ano fiscal de 2024, os armazéns precisarão carregar ainda mais a tese de investimento.
A avaliação da Costco agora depende das margens enquanto o crescimento das taxas se reajusta. Acompanhe o P/E forward e a receita com assinaturas da Costco no TIKR gratuitamente →
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!