Principais Estatísticas da Ação da Boeing
- Faixa de 52 Semanas: $177 a $254
- Capitalização de Mercado: cerca de $157 bilhões
- Preço-Alvo Médio da Rua: cerca de $275
- Crescimento de Receita (CAGR) Próximos 2 Anos: cerca de 12%
- Crescimento de EPS (CAGR) Próximos 2 Anos: cerca de 88%, partindo de uma base muito pequena
- EV/EBITDA Próximos 12 Meses: cerca de 30x
- Margem Bruta Últimos 12 Meses: 4.7%
Avalie suas ações favoritas como a Boeing com 5 anos de previsões de analistas usando o novo Modelo de Valuation do TIKR (É grátis) >>>
Por Que os Investidores da Boeing Estão Perdendo a Paciência
A Boeing (BA) passou 2026 tentando mostrar que a parte difícil de sua recuperação ficou para trás, mas as ações caíram cerca de 9% este ano.
A produção mais lenta é parte da história, assim como o conflito EUA-Irã, que elevou o petróleo West Texas Intermediate em cerca de 65% no ano até a data, segundo a CNBC. Custos mais altos de combustível pressionam as margens das companhias aéreas e deixam as transportadoras com menos caixa para novos aviões.
O gráfico de drawdown abaixo mostra como a jornada tem sido volátil. Após cair cerca de 25% até o final de março, a ação se recuperou em maio e agosto para ficar cerca de 5% abaixo de seu pico, depois voltou a cair em setembro e agora está cerca de 21% abaixo de sua máxima.
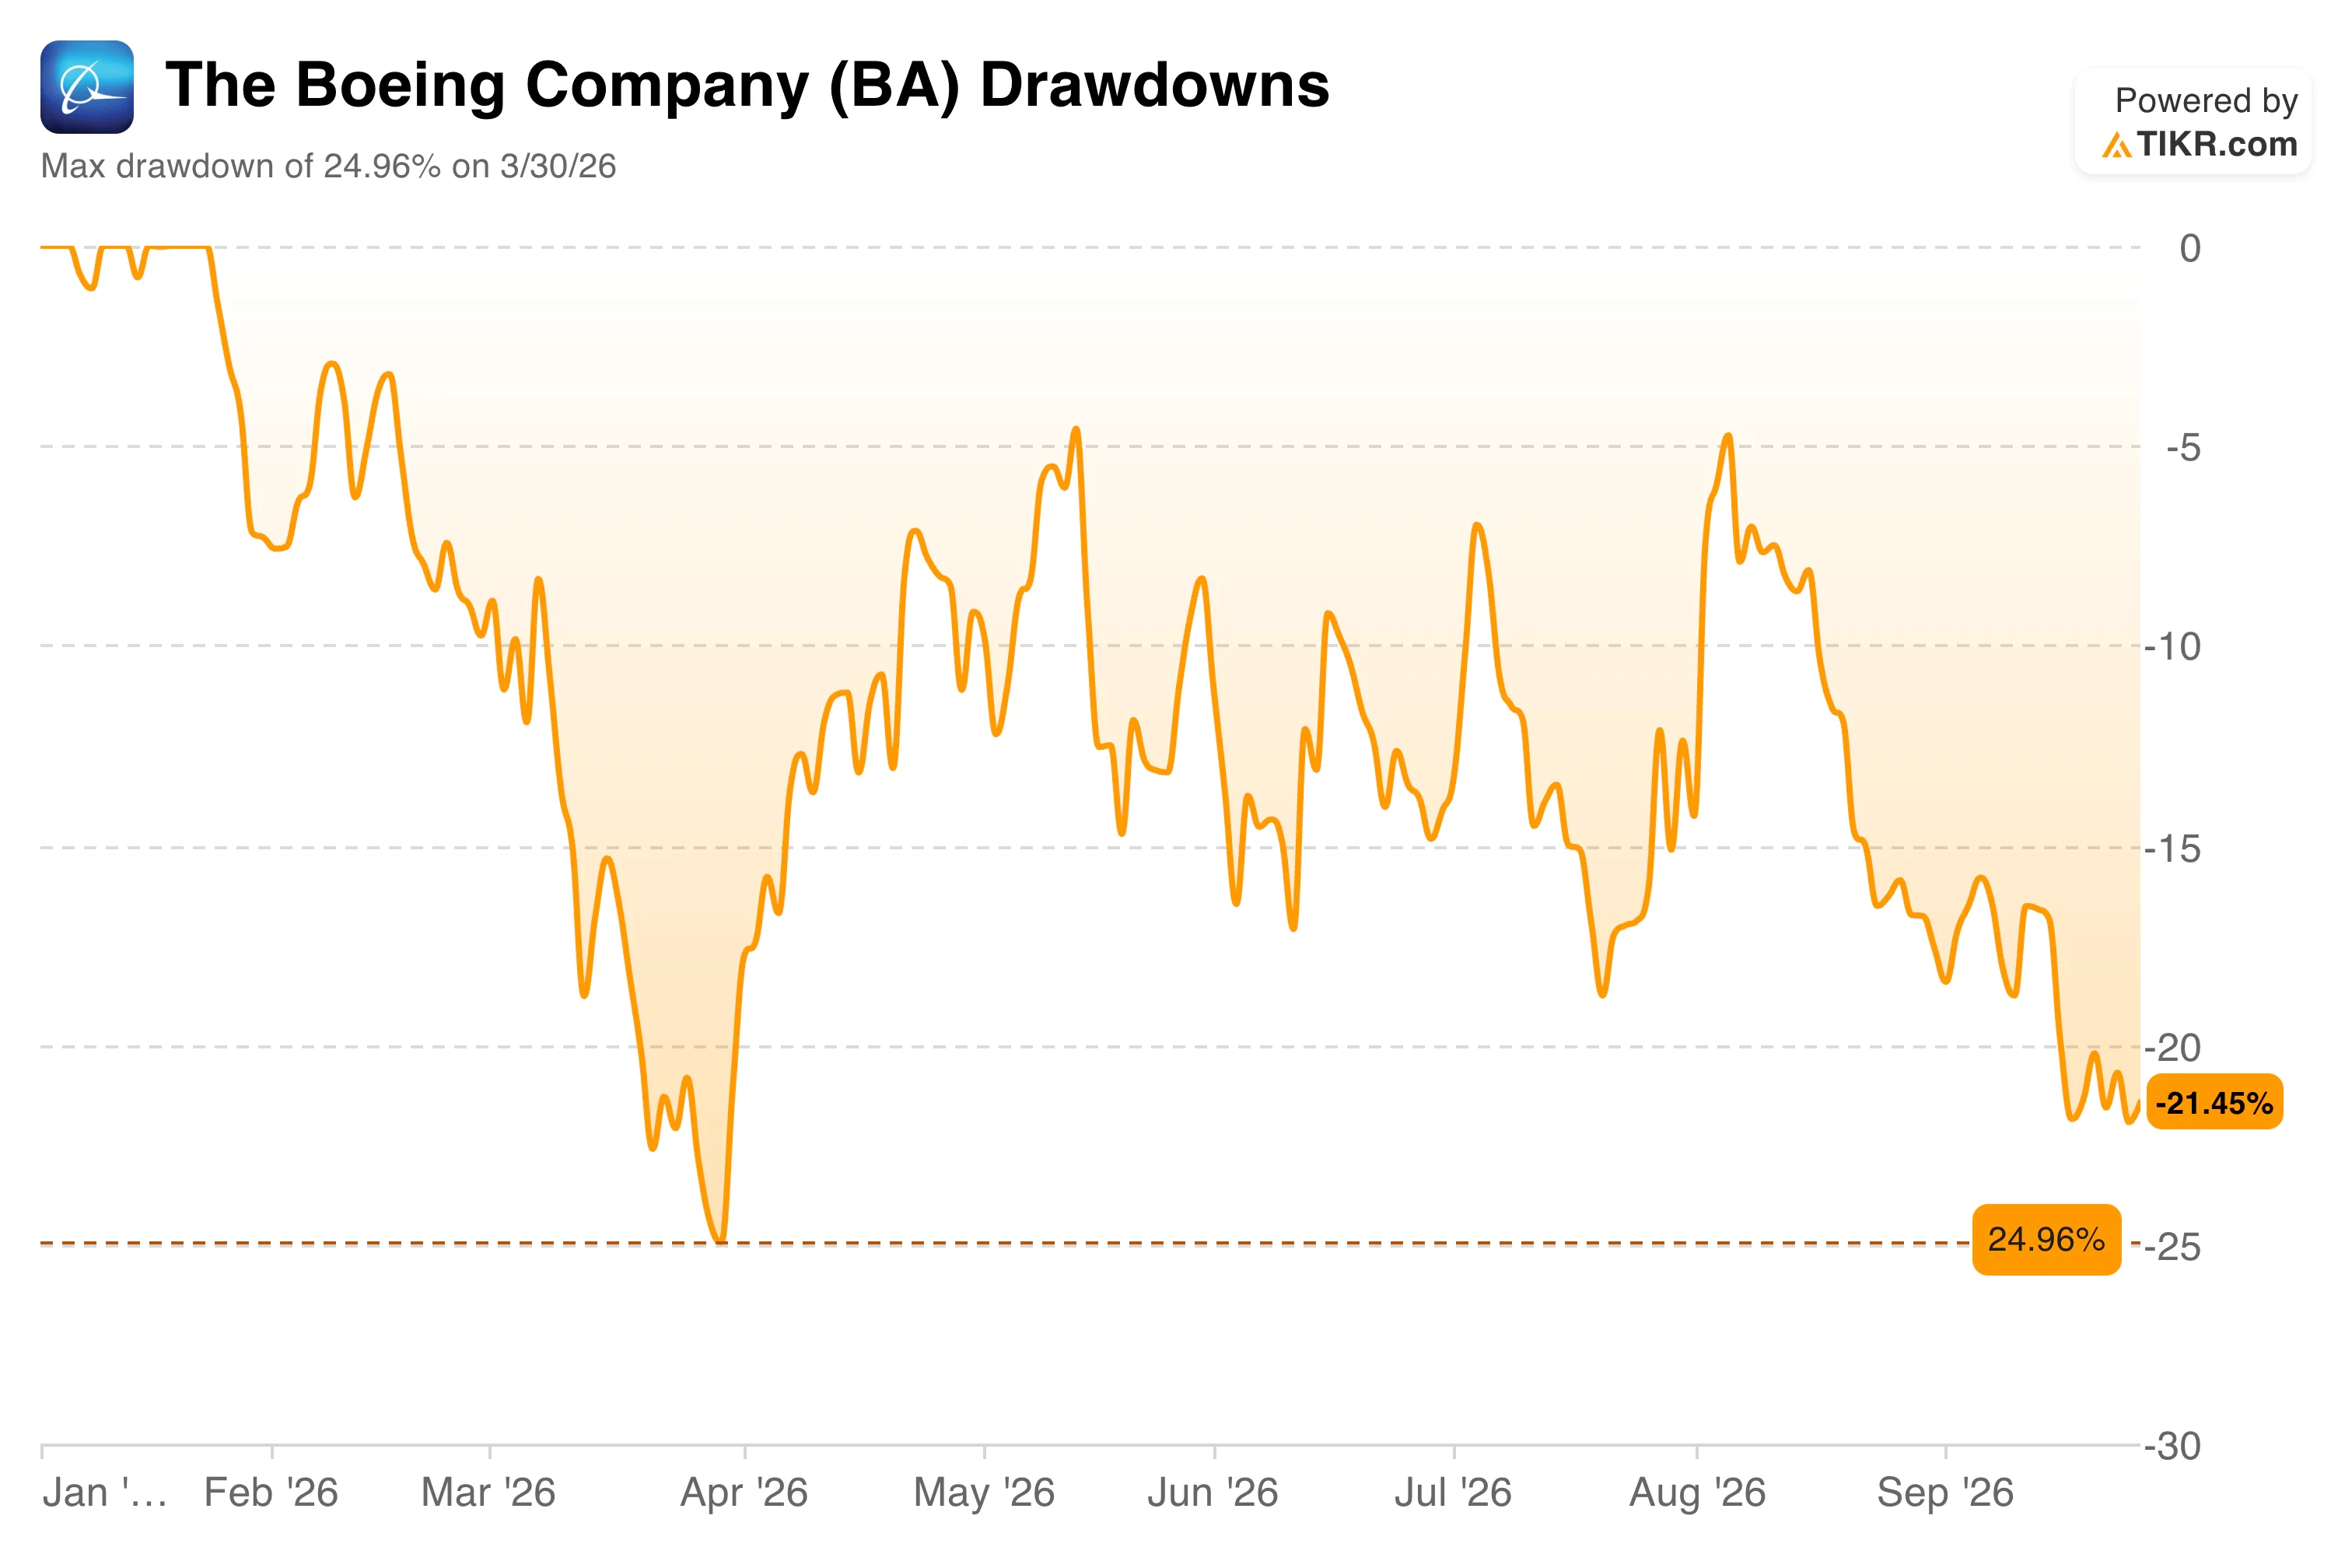
A reação mais forte veio em 16 de setembro, quando o CEO Kelly Ortberg falou na conferência Morgan Stanley Laguna sobre o aumento de produção do 737 Max, e as ações fecharam a sessão com queda de 4,5%.
Veja estimativas históricas e futuras para a ação da Boeing (É grátis!) >>>
O Gargalo das Asas por Trás do Aumento de Produção do 737 Max
O 737 Max é o jato de corredor único carro-chefe da Boeing, o avião que as companhias aéreas encomendam em volume, então a velocidade com que ele sai da fábrica basicamente determina quanto caixa a empresa coleta.
A Boeing tem trabalhado para chegar a 47 por mês desde que a FAA elevou seu limite de produção para 42 em outubro de 2025, e Ortberg disse ao público da conferência que a empresa ainda "não está estável" nesse ritmo.
O gargalo é interno, já que todas as asas do Max são construídas em Renton, Washington. Chegar a 52 por mês até o final do ano agora parece improvável porque depende de uma nova Linha Norte em Everett entrar em operação.
O caixa é onde essa história funciona ou não, e o gráfico de fluxo de caixa por ação abaixo mostra quanto da recuperação os analistas ainda esperam ver.

Após uma perda de $18,67 por ação em 2024, o fluxo de caixa mal se tornou positivo em $1,40 no ano passado. As estimativas apontam para cerca de $9 este ano e aproximadamente $25 até 2030.
Os resultados do segundo trimestre mostraram algum impulso subjacente: a receita ficou em $24,56 bilhões contra $22,75 bilhões um ano antes, a Boeing entregou 171 jatos comerciais versus 150, e a perda por ação básica diminuiu para $0,76 de $1,24.
A dívida líquida ainda está em cerca de $29 bilhões. A Wolfe Research visitou a fábrica de Renton e saiu vendo "progresso subestimado", com a produção de asas melhorando em setembro e a montagem final seguindo em outubro.
Veja como a Boeing se sai contra seus pares no TIKR (É grátis!) >>>
O Que a Wall Street Ainda Vê no Backlog
O backlog total da Boeing ficou em $715 bilhões no final de junho, com quase $597 bilhões em aviões comerciais. Um livro de pedidos desse tamanho dá aos investidores uma longa pista de decolagem (runway) mesmo quando um trimestre decepciona, e nova demanda ainda está aparecendo.
A Akasa Air supostamente está em negociações para encomendar mais de 200 jatos 737 Max adicionais além de 183 pedidos não entregues, embora uma decisão possa não vir até o início de 2027. Um novo pedido chinês é menos certo, com as esperanças por um novo compromisso diminuindo antes da cúpula desta semana.
Esse backlog explica por que os analistas permanecem construtivos, e a tabela de preços-alvo da Rua abaixo mostra o quanto suas estimativas subiram enquanto as ações caíram.
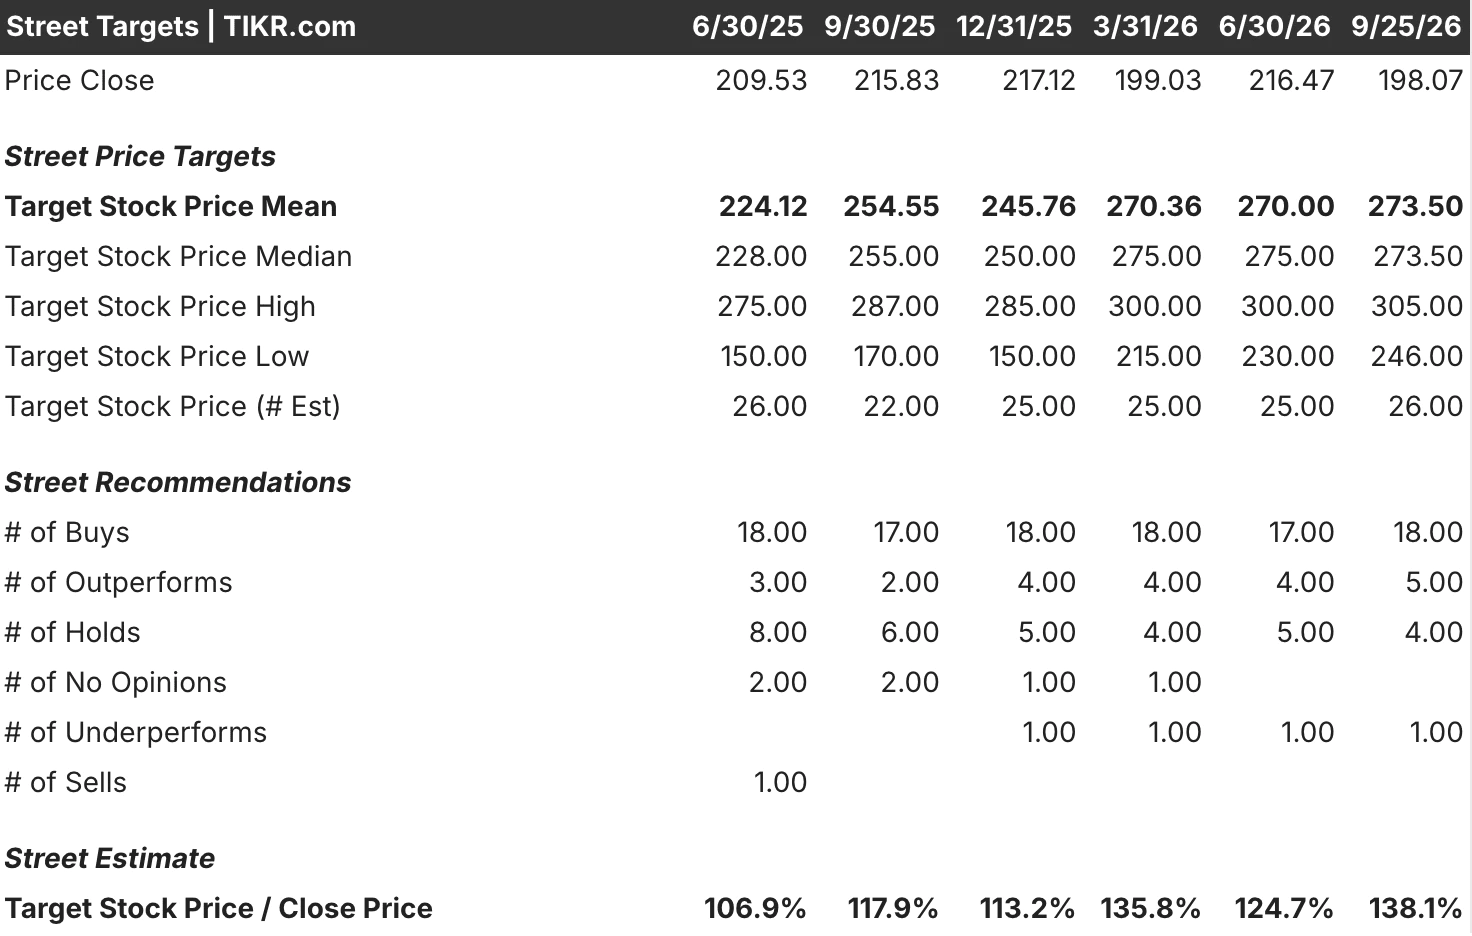
O preço-alvo médio subiu de cerca de $225 há um ano para cerca de $275, cerca de 38% acima do fechamento atual. As 26 estimativas variam de $246 a $305, e 23 das 28 classificações são Compra ou Outperform. A Jefferies reduziu seu alvo para $265 de $295 enquanto mantinha uma classificação de Compra, citando cautela em relação ao fluxo de caixa.
A Boeing negocia a cerca de 170 vezes os lucros dos próximos doze meses, um múltiplo que reflete o quanto os lucros ainda estão deprimidos mais do que um negócio caramente avaliado.
Você Deve Comprar a Ação BA?
O caso otimista se baseia em um backlog de $715 bilhões, produção crescente e o 737-10, uma variante que representa cerca de 30% dos pedidos do 737 e que Ortberg diz que será certificada "muito em breve".
Se o fluxo de asas se normalizar neste outono e a Linha Norte se qualificar, o caminho para maior produção, e para as estimativas de fluxo de caixa no gráfico, fica muito mais claro.
O caso pessimista é que o aumento de produção continua atrasando, os custos de combustível continuam pressionando os clientes das companhias aéreas e o pedido da China nunca se concretiza, tudo enquanto a Boeing trabalha com $29 bilhões de dívida líquida sobre lucros ainda pequenos. O fluxo de caixa por ação dirá mais sobre qual história está vencendo do que as contagens de entregas.