Principais Estatísticas da Ação TSLA
- Desempenho na semana passada: -0.8%
- Faixa de 52 semanas: $297 a $499
- Preço-alvo do modelo de valuation: $531
- Potencial de alta implícito: 42.8% em 2.3 anos
Pese as esperanças de robotáxi da Tesla contra as previsões reais de margem dos analistas (É grátis) >>>
Um Caminhão Chega, um Robô Estagna e a Europa Espera
A ação da Tesla (TSLA) recuou cerca de 0.8% esta semana, fechando perto de $372 na sexta-feira. As ações estão aproximadamente 25% abaixo de sua máxima de 52 semanas de $499 e perderam 16% no último ano. O fluxo de notícias foi misto. Os investidores pareciam divididos entre marcos de produto e novos atrasos.
A boa notícia veio de Nevada. A Tesla começou a entregar seu caminhão elétrico Semi para os primeiros clientes, quase nove anos após sua apresentação. No entanto, não deu metas de produção ou preços no evento. A Tesla afirmou que a fábrica dedicada pode eventualmente produzir até 50.000 caminhões por ano.
Dois contratempos compensaram esse marco. A UE adiou sua votação de outubro sobre o Full Self-Driving (Supervised), adiando uma decisão para dezembro, no mínimo. Relatórios também disseram que o Optimus, o robô humanóide da Tesla, enfrenta problemas com suas mãos complexas e qualidade de fornecedores à medida que a produção escala. A Tesla tem como meta 1.000 robôs por semana até o final do ano.
A administração havia alertado sobre esse risco de escalonamento. "O Optimus seguirá o tipo de curva S normal de uma rampa de fabricação, mas a parte inicial da curva S será bastante plana e longa", disse o CEO Elon Musk na teleconferência de resultados do T2. Se a ação TSLA quiser recuperar seus máximos, os investidores provavelmente precisam de provas de que a parte plana dessa curva está terminando.
Compare o crescimento de entregas da Tesla com suas margens operacionais em contração (É grátis) >>>
A Tesla Está Precificada para um Futuro que Suas Margens Não Alcançaram
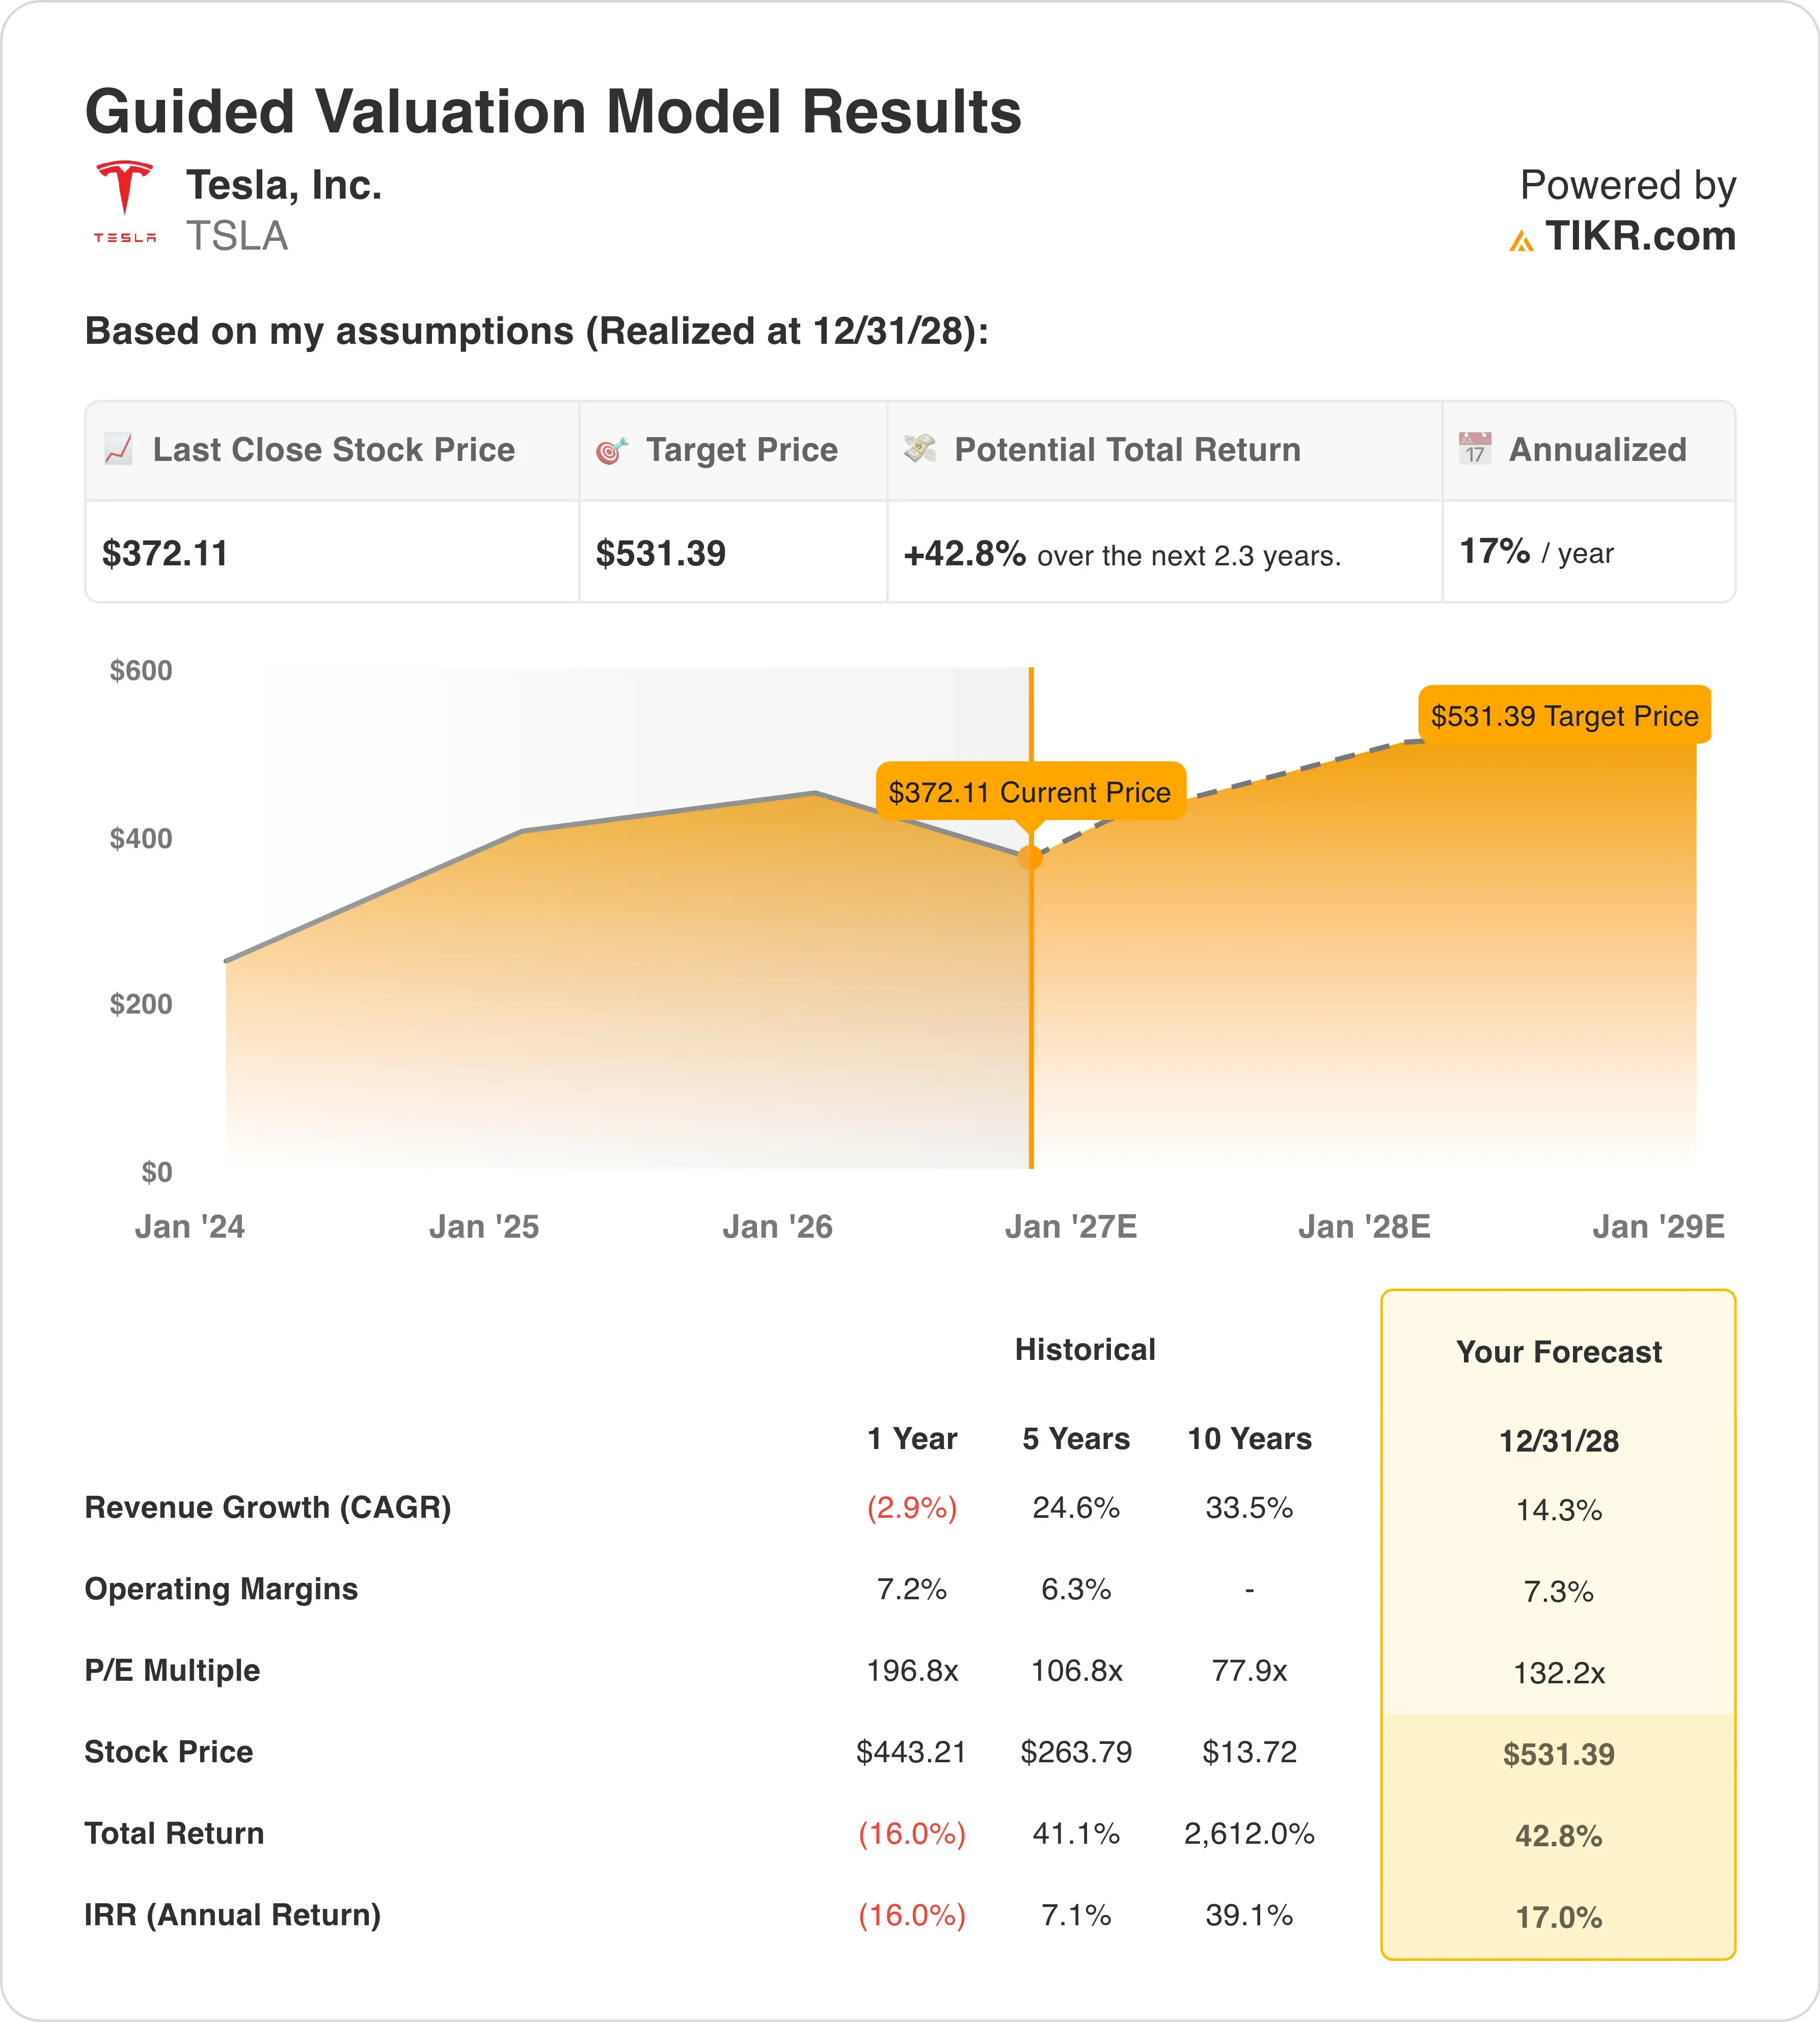
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 14.3%
- Margens Operacionais: 7.3%
- Múltiplo P/L de Saída: 132.2x
Com base nessas entradas, o modelo estima um preço-alvo de $531, implicando um potencial de alta total de 42.8% em relação ao preço atual da ação de $372 e um retorno anualizado de 17.0% nos próximos 2.3 anos.
Um retorno anual de 17.0% parece atrativo no papel. Mas o caminho depende quase inteiramente do múltiplo. O modelo usa um P/L de saída de 132.2x, abaixo dos 196.8x do ano passado, mas muito acima da média de 10 anos de 77.9x. Em outras palavras, os investidores devem continuar pagando um prêmio elevado pelas apostas futuras da Tesla.
Os fundamentos contam uma história mais difícil. A margem operacional caiu para 1.4% no T2, à medida que os custos aumentaram e o capex saltou 142% para $5.8 bilhões. O modelo assume que as margens se recuperam apenas para 7.3%, próximo dos 7.2% do ano passado. Portanto, esta continua sendo uma história de compressão de margens, ainda não uma recuperação.
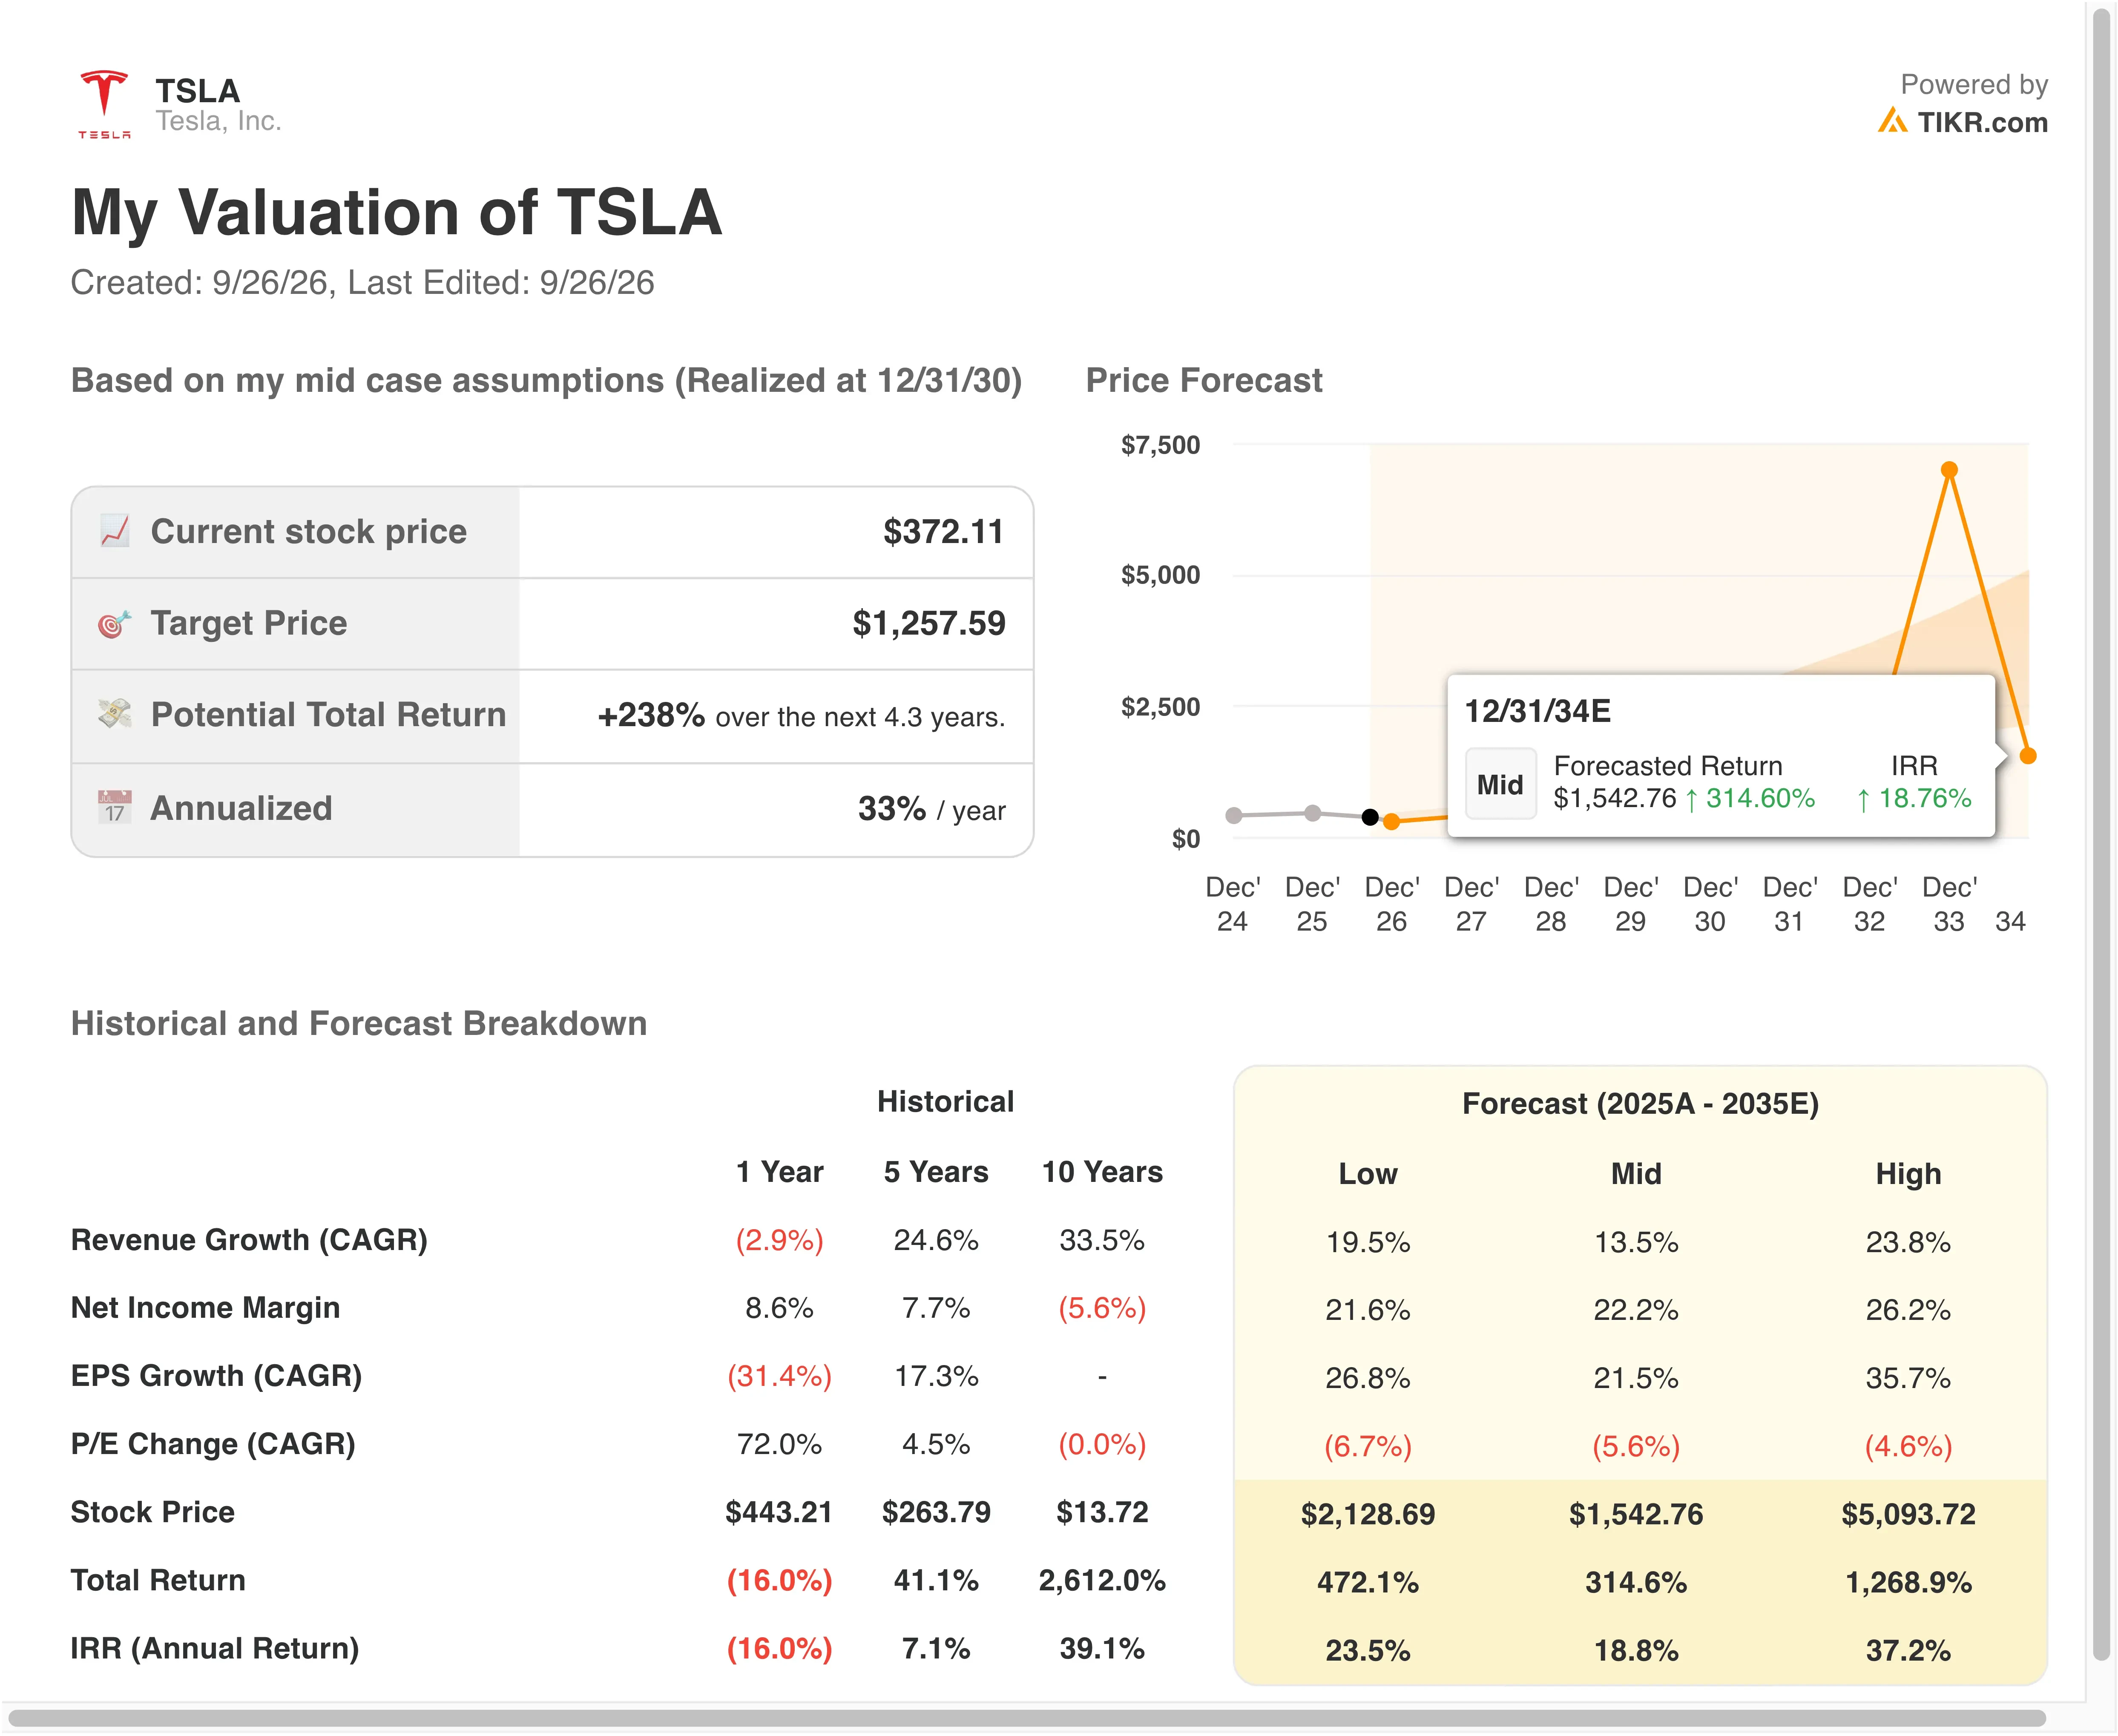
Um crescimento de receita de 14.3% ao ano parece plausível. A receita do T2 subiu 26% para $28.2 bilhões com entregas recordes de 480.126 veículos. Os analistas esperam um crescimento anual de receita de 12.9% nos próximos dois anos, próximo da entrada do modelo. O crescimento não é o principal problema.
A lacuna de valuation é a questão real. A Tesla negocia a 195.3x os lucros futuros, um prêmio construído sobre robotáxis e robôs, em vez de vendas de carros. Isso torna a ação altamente sensível a qualquer atraso no Cybercab, FSD ou Optimus.
A BYD Vende Mais Carros, mas a Tesla Detém a Narrativa de Autonomia
A BYD (1211) continua sendo a maior rival da Tesla em veículos elétricos. Sua receita do primeiro semestre caiu 7.1% para 344.8 bilhões de yuans, cerca de $50.9 bilhões, à medida que uma guerra de preços atingiu as vendas na China. Ainda assim, a margem bruta melhorou para 18.9%, ajudada por exportações mais lucrativas. A margem bruta da Tesla no T2 foi menor, de 16.8%.
As tendências de crescimento atualmente favorecem a Tesla. Sua receita do T2 cresceu 26%, enquanto a receita da BYD no T2 caiu 3.2%. No entanto, o impulso internacional da BYD é real, com exportações subindo 67.8% para aproximadamente 792.000 veículos no primeiro semestre. Isso coloca a BYD em competição direta com a Tesla em toda a Europa e Ásia.
A competição em autonomia vem do ecossistema da Nvidia. A Nvidia (NVDA) fornece plataformas de direção autônoma para BYD, Geely e Nissan para veículos Nível 4, que dirigem sem entrada humana em áreas definidas. A Lucid (LCID) e a Bolt planejam implantar 25.000 veículos autônomos pela Europa. A Uber (UBER) e a Nvidia também planejam uma frota de robotáxis começando em Los Angeles e São Francisco em 2027.
O *moat* (vantagem competitiva estrutural) da Tesla são os dados e a integração vertical. Ela tem quase 1.5 milhão de clientes pagantes de FSD alimentando dados de direção real em seus modelos. No entanto, os rivais não precisam igualar a Tesla sozinhos, porque a Nvidia vende as ferramentas para eles. Isso torna a velocidade de execução a vantagem mais importante da Tesla.
Determine se o Cybercab e o Optimus podem sustentar a valuation exigente da Tesla >>>
O Que Está Impulsionando a Ação TSLA daqui para Frente?
Os resultados do T3, esperados por volta de 21 de outubro, são o próximo grande teste. A Tesla já reportou entregas recordes no T2, então os investidores se concentrarão na lucratividade. A margem bruta automotiva, excluindo créditos regulatórios, caiu para 16.3% no T2. Qualquer recuperação ali aliviaria as preocupações sobre o negócio principal.
A regulamentação moldará o cronograma de autonomia. A votação da UE sobre o FSD Supervised pode retornar em dezembro. Enquanto isso, um grupo de segurança belga descobriu que o sistema frequentemente interpreta mal os limites de velocidade, o que pode complicar a aprovação. Nos EUA, a Administração Nacional de Segurança no Trânsito Rodoviário abriu uma consulta de auditoria cobrindo cerca de 1.000 veículos Cybercab.
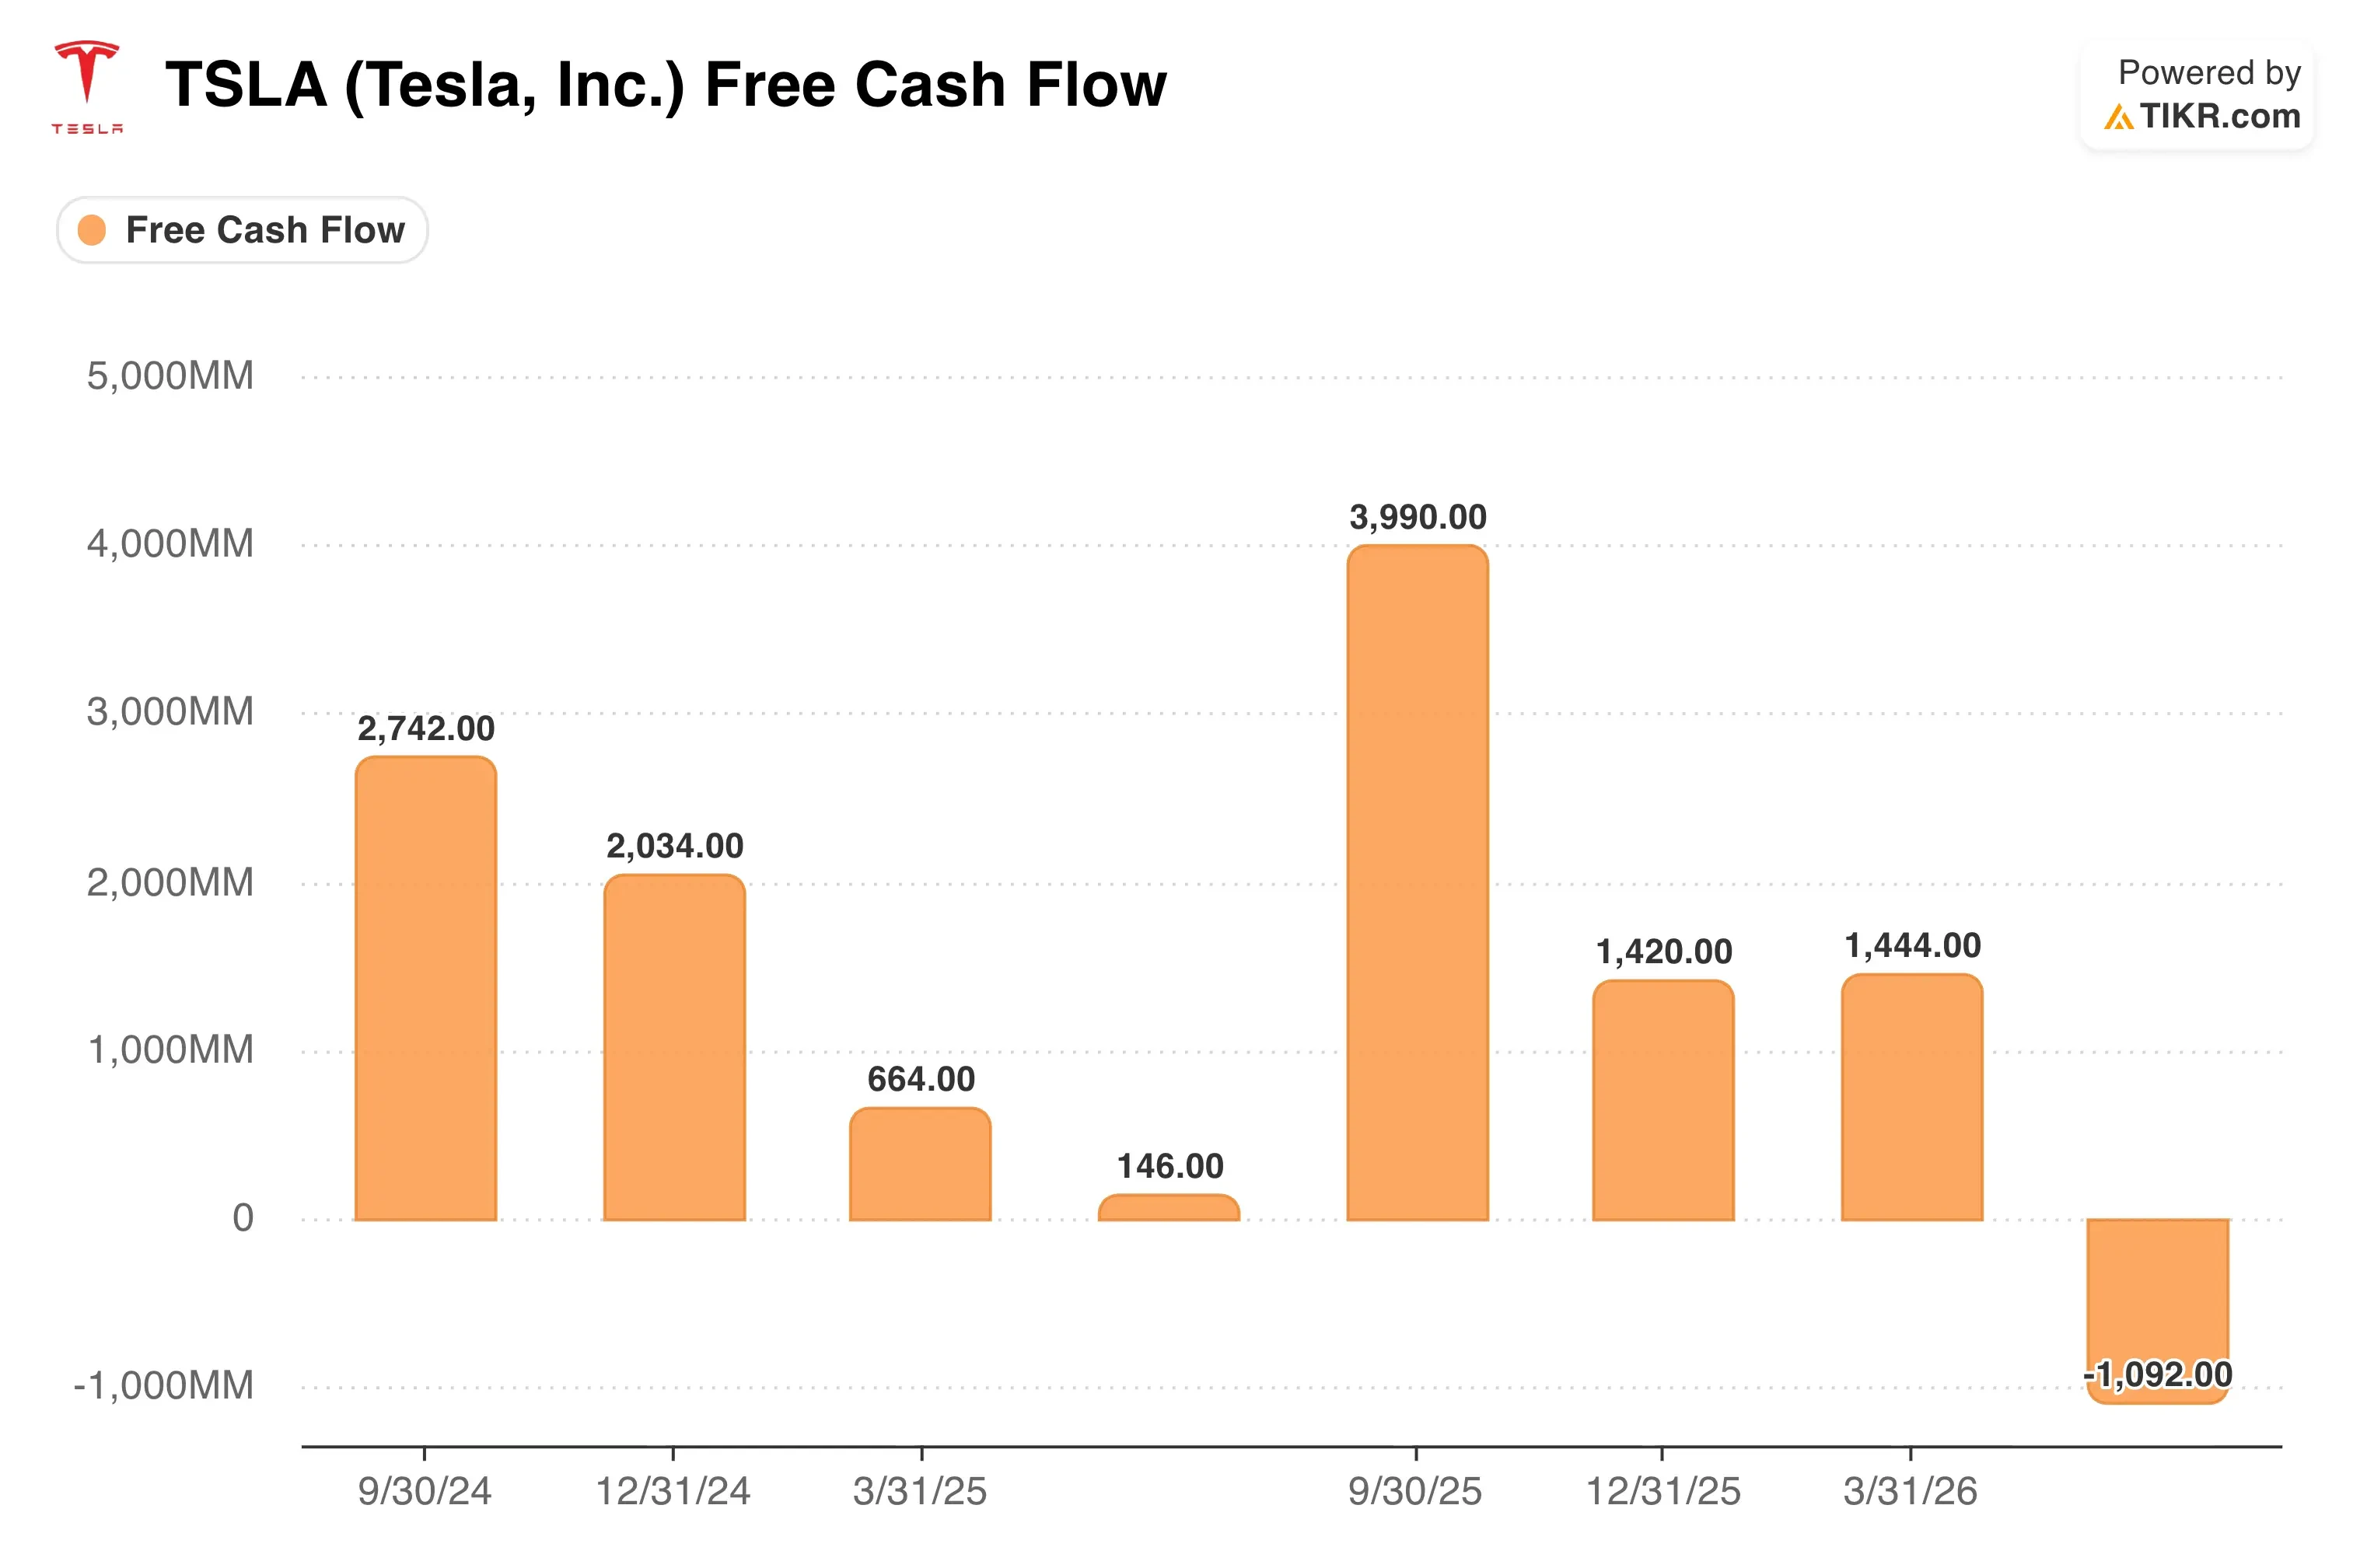
Os gastos permanecerão pesados. A Tesla espera um capex acima de $25 bilhões em 2026, e seu CFO disse que os gastos crescerão pelos próximos dois ou três anos. Esse dinheiro financia fábricas para Cybercab, Optimus, Semi e baterias. Como o fluxo de caixa livre ficou negativo em -$1.1 bilhão no T2, os investidores querem que os retornos apareçam logo.
A conexão com a SpaceX adiciona uma incógnita. Relatórios em julho disseram que a Tesla ponderou vender seu negócio na China para pavimentar o caminho para uma possível fusão com a SpaceX. Nada foi confirmado, embora a ideia mantenha a Tesla ligada ao ecossistema mais amplo de Musk.
Estime o valor justo de uma empresa instantaneamente (Grátis com TIKR) >>>
Você Deve Investir na Tesla?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a TSLA e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a TSLA ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação TSLA no TIKR Grátis→
Isenção de Responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!