Principais Estatísticas para a Ação MSTF
- Desempenho na semana passada: +2,9%
- Faixa de 52 semanas: $349 a $554
- Preço-alvo do modelo de valuation: $923
- Potencial de alta implícito: 78,9% em 2,8 anos
Mapeie o crescimento do Azure da Microsoft contra as previsões de 5 anos dos analistas usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
Copilot Aprende a Programar, e Wall Street Toma Nota
A ação da Microsoft (MSFT) subiu cerca de 2,9% esta semana, com a maior parte do movimento ocorrendo na sexta-feira. As ações saltaram 3,7%, fechando perto de $516 após a empresa apresentar um Copilot redesenhado. O rally deixou a ação aproximadamente 48% acima de sua mínima de 52 semanas de $349. O tom dos investidores mudou das preocupações com gastos em IA para a monetização da IA.
O novo Copilot tem três partes. Home combina chat, tarefas delegadas e Word, Excel e PowerPoint em um só lugar. Code permite que os usuários criem aplicativos e dashboards descrevendo-os em inglês simples. Autopilot atua como um colega de equipe digital persistente que continua trabalhando em tarefas de vários dias.
O modelo de negócios importa mais do que os recursos. As ferramentas que mais consomem computação consomem Créditos Copilot além da assinatura básica. Isso empurra a Microsoft para um modelo por assento mais consumo, de modo que a receita cresce com o uso. O Microsoft 365 Copilot já tinha mais de 30 milhões de assentos pagos no 4º trimestre.

Esse momento se soma a um ano fiscal forte. "Foi um encerramento muito forte do que foi um ano fiscal recorde para nós", disse o CEO Satya Nadella na teleconferência de resultados do 4º trimestre. A receita anual subiu 18% para $331 bilhões, e o Azure, plataforma de nuvem da Microsoft, cresceu 43% no 4º trimestre. Daqui para frente, a ação provavelmente seguirá se o Copilot transformar o uso em receita mensurável.
Decomponha a receita da Microsoft por segmentos de nuvem, produtividade e jogos (É gratuito) >>>
Os Lucros Continuaram Subindo Enquanto a Ação Ficou Parada

Sob as premissas do modelo de valuation realizadas até 30/06/29, a ação é modelada usando:
- Crescimento de Receita (CAGR): 19,5%
- Margens Operacionais: 46,3%
- Múltiplo P/L de Saída: 25,4x
Com base nessas entradas, o modelo estima um preço-alvo de $923, implicando um potencial de alta total de 78,9% em relação ao preço atual da ação de $516 e um retorno anualizado de 23,4% nos próximos 2,8 anos.
Esse perfil de retorno faz a Microsoft parecer subvalorizada. O motivo principal é que sua valuation foi redefinida enquanto o negócio acelerava. O retorno total da Microsoft no último ano foi de apenas 0,3%, mas seu múltiplo P/L caiu 41,6% nesse período. Os lucros cresceram até o preço da ação, e não o contrário.
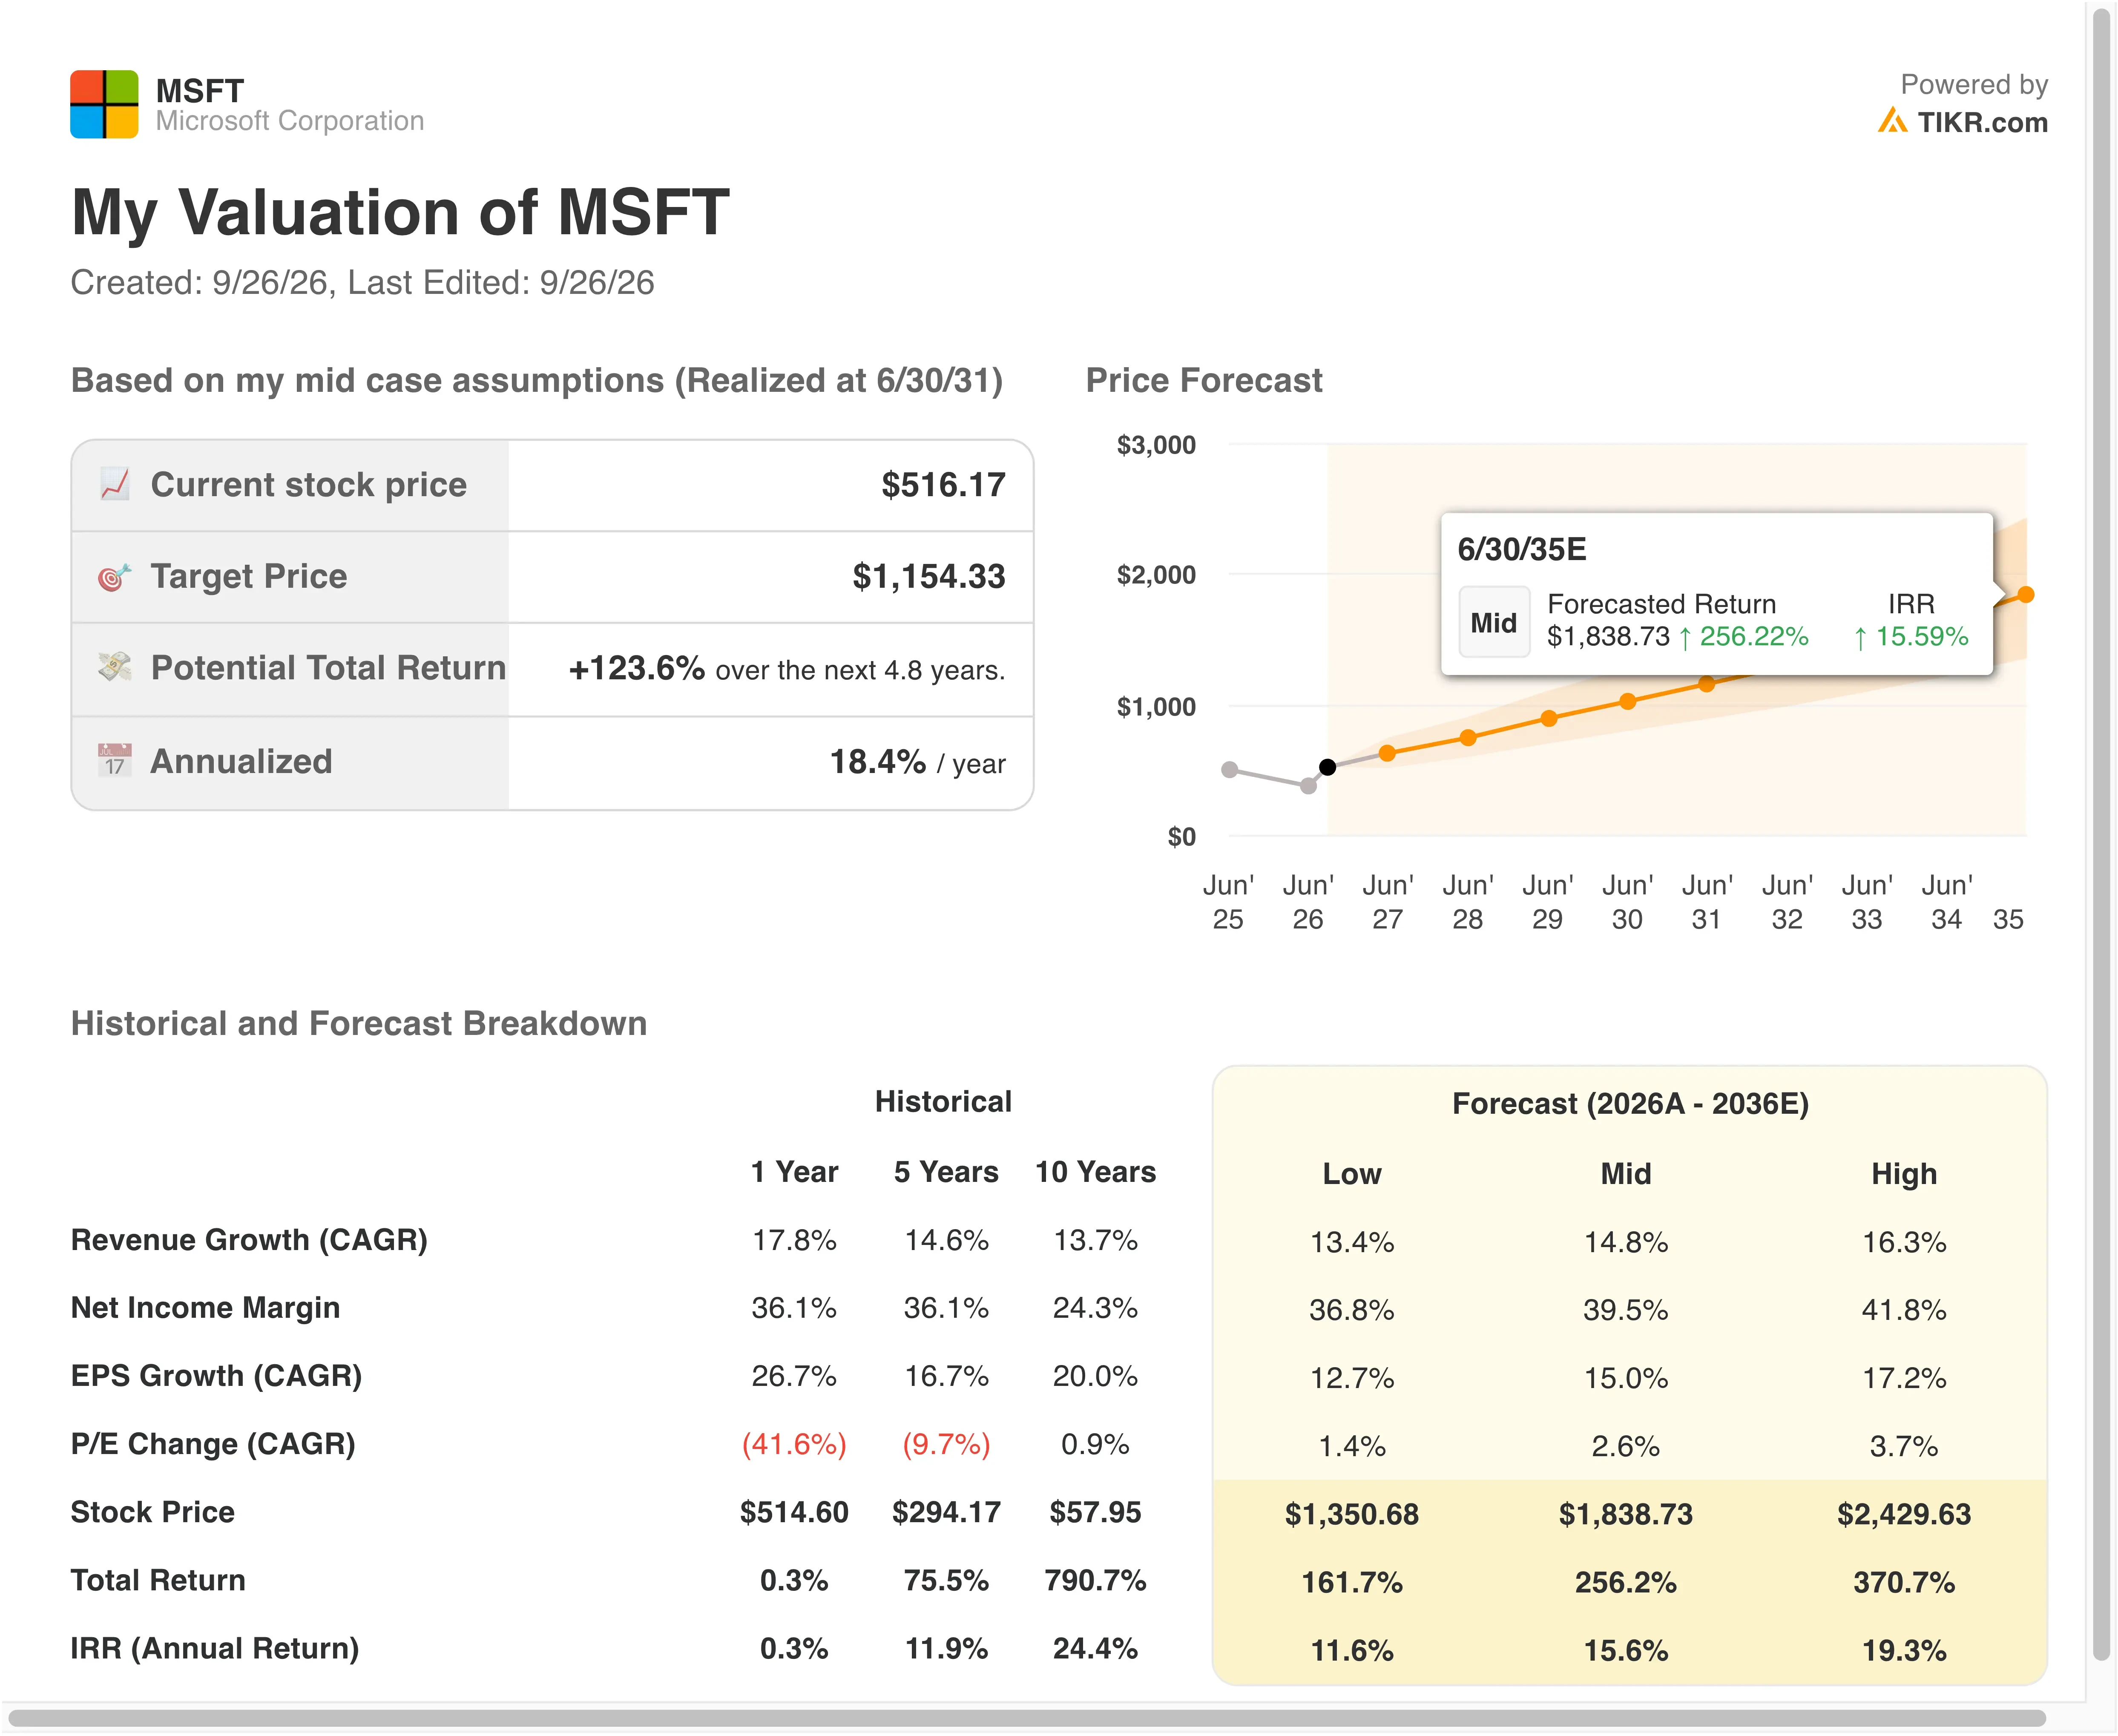
O crescimento de receita de 19,5% ao ano está acima do ritmo de 17,8% do ano passado. A previsão de crescimento do Azure de 44% a 45% em moeda constante para o 1º trimestre fiscal apoia esse passo à frente. E as obrigações de desempenho remanescentes comerciais, ou seja, receita futura contratada, subiram 84% para $678 bilhões. Esse backlog dá visibilidade real à premissa de crescimento.
As margens também parecem alcançáveis. O modelo usa margens operacionais de 46,3%, próximas dos 45,6% do ano passado. A principal pressão vem dos gastos de capital, que atingiram $41 bilhões apenas no 4º trimestre. A depreciação desses servidores pesará nos lucros, então os ganhos de eficiência precisam acompanhar o ritmo.
Notavelmente, o múltiplo de saída de 25,4x corresponde ao nível atual e está abaixo da média de 5 anos de 29,5x. Portanto, o modelo não depende de uma reavaliação (re-rating). Amazon e Alphabet estão crescendo suas nuvens rapidamente, mas o portfólio de software da Microsoft lhe dá uma base de lucros mais estável.
A Corrida pela Nuvem Está Acelerando, e a Microsoft Está no Meio
A Amazon (AMZN) ainda lidera a computação em nuvem através do Amazon Web Services. A receita da AWS cresceu 36,7% para $42,2 bilhões no 2º trimestre, seu ritmo mais rápido desde 2021. Ela também obteve uma margem operacional de 39,4%. O Azure cresceu mais rápido, a 43% no último trimestre da Microsoft.
A Alphabet (GOOGL) é a que mais se move rápido. A receita do Google Cloud saltou 82% para $24,8 bilhões no 2º trimestre, com uma margem operacional de 35,6%. Seu backlog atingiu $514 bilhões, enquanto o backlog comercial da Microsoft está em $678 bilhões. Portanto, a Microsoft ainda detém o pipeline contratado maior, mas a competição está se intensificando.
A vantagem da Microsoft é a amplitude. O Azure ultrapassou $100 bilhões em receita anual, atrás da AWS, mas à frente do Google Cloud. Mais importante, a Microsoft vende os aplicativos que rodam em sua nuvem, do Office ao GitHub. O Copilot Code e o Autopilot aprofundam esse ciclo (loop), porque impulsionam tanto as assinaturas quanto o uso da nuvem.
A Oracle (ORCL) mostra o lado de risco da expansão da IA. Preocupações com seus gastos em data centers abalaram os investidores esta semana. No entanto, a margem operacional da Microsoft nos últimos doze meses (LTM) de 46,8% lhe dá uma boa proteção se a pressão de gastos se espalhar pelo setor.
Considere se a Microsoft pode sustentar altas margens durante seu ciclo de gastos em IA >>>
O Que Está Impulsionando a Ação MSTF daqui para Frente?
A taxa de crescimento do Azure é o número a ser observado. A administração previu crescimento do Azure de 44% a 45% em moeda constante no 1º trimestre fiscal. Moeda constante remove as oscilações cambiais para mostrar a demanda subjacente. A CFO Amy Hood disse que a demanda continua a exceder a oferta disponível.
A capacidade determinará a rapidez com que essa demanda se transforma em receita. A Microsoft está planejando um grande impulso em data centers para triplicar seu poder de computação e espera que os gastos de capital do ano fiscal de 2027 subam em relação ao ano anterior. Esses gastos desbloqueiam o crescimento, mas também elevam a barra para os retornos.
A adoção do Copilot é o segundo catalisador. O Code chegará aos clientes do programa Frontier no final de setembro, com um lançamento mais amplo posteriormente. O Autopilot expande sua prévia privada ao mesmo tempo. Dados iniciais sobre os Créditos Copilot pagos podem remodelar as expectativas de receita.
Os resultados do 1º trimestre fiscal devem confirmar se a receita se enquadra na previsão de $89,9 bilhões a $91,0 bilhões. A longo prazo, a Microsoft deu acesso prático da DARPA ao seu sistema quântico Majorana 2 em Maryland. Isso é uma etapa de validação, não um produto, mas mantém a Microsoft na corrida quântica.
Você Deve Investir na Microsoft?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Abra a MSTF e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a MSTF ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação MSTF no TIKR Gratuito→
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!