Principais Conclusões
- Revisão de Previsões Impulsionada pela Conectividade: A Marvell elevou sua previsão de receita para o ano fiscal de 2028 para cerca de US$ 18 bilhões, e o CEO Matt Murphy afirmou que a conectividade, e não o novo acordo com a Google, foi o maior fator por trás do aumento de US$ 1,5 bilhão.
- Margens Mantendo-se Firmes: A margem bruta GAAP subiu por cinco trimestres consecutivos para 53,1% no trimestre encerrado em 1º de agosto de 2026, mesmo com o negócio de chips personalizados de margem mais baixa começando a acelerar.
- O Múltiplo Fazendo o Trabalho Pesado: O P/L forward da ação da Marvell praticamente dobrou, de 23,7x em janeiro para 48,0x em 25 de setembro, bem acima de sua média de 35,3x desde o final de 2023.
A Revisão da Marvell Veio da Conectividade, Não da Google
No almoço da Citi Global TMT Conference em 9 de setembro, o analista Atif Malik apresentou Matt Murphy repetindo a frase de Jensen Huang de que a Marvell poderia ser a próxima empresa de um trilhão de dólares. A resposta de Murphy: "Isso silenciou a sala." Em seguida, ele passou grande parte da conversa falando sobre óptica, switches e processadores de sinal.
Esse foco vale a pena ser notado. A manchete do verão da Marvell foi o acordo com a Google assinado em 29 de julho e divulgado em 19 de agosto, que concedeu à Google um warrant para até 58.970.907 ações a US$ 206,58 cada e cobre programas personalizados que a Morgan Stanley vincula a até US$ 120 bilhões de receita cumulativa até o ano fiscal de 2033.
Mas na conferência de resultados do 2º trimestre de 2027, Murphy disse que a receita dos programas do warrant até o ano fiscal de 2028 já estava dentro da meta para chips personalizados que a Marvell havia dado anteriormente. A grande contribuição da Google começa no ano fiscal de 2029.
Portanto, o salto na previsão para o ano fiscal de 2028, de US$ 16,5 bilhões para cerca de US$ 18 bilhões, veio de outro lugar. Murphy chamou a conectividade de "provavelmente o maior fator líquido", apontando para processadores de sinal óptico de 1,6T, switching de escala horizontal que está a caminho de mais do que dobrar este ano, e óptica de escala vertical que ele disse ser agora muito maior do que os cerca de US$ 300 milhões que ele delineou um trimestre antes.
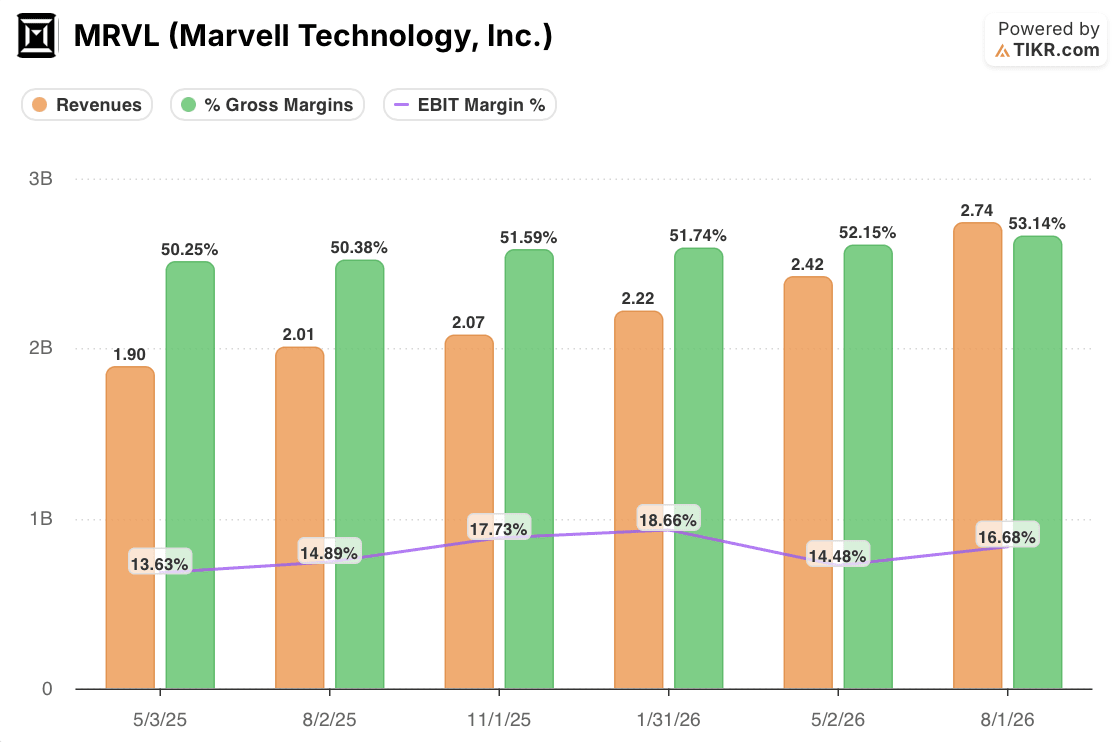
Os números trimestrais corroboram essa narrativa. A receita subiu de US$ 1,90 bilhão no trimestre encerrado em 3 de maio de 2025 para US$ 2,74 bilhões no trimestre encerrado em 1º de agosto de 2026, e o crescimento anual acelerou de 27% para 37% entre os dois últimos trimestres. A margem bruta GAAP subiu de 50,4% um ano antes para 53,1%, consistente com produtos de alto valor agregado liderando o crescimento.
A história da margem tem uma ressalva. Os chips personalizados têm margens brutas mais baixas, e a previsão para o terceiro trimestre aponta para uma margem bruta não-GAAP de 57,5% a 58,5%, abaixo dos 58,9%, à medida que esse negócio acelera. A administração ainda espera que a margem bruta do ano fiscal de 2028 permaneça nessa faixa enquanto a receita com chips personalizados mais do que dobra, o que só funciona se a conectividade continuar crescendo junto.
A Ação da Marvell Está Pagando um Prêmio pela Parte da História Que Ainda Não Chegou
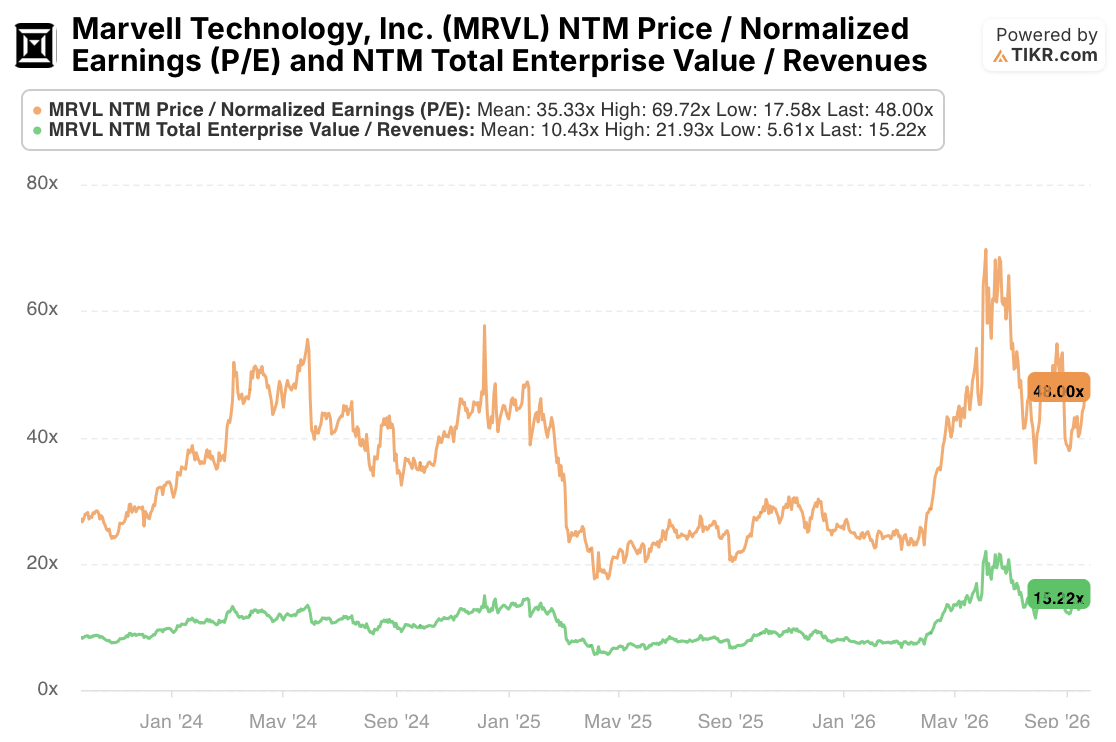
O P/L forward da Marvell foi de 23,66x em 31 de janeiro para 48,00x em 25 de setembro, e o EV/Receita forward foi de 7,30x para 15,22x. As estimativas de lucro subiram nesse período, mas o múltiplo subiu mais rápido.
Os últimos dois meses contam a história. O P/L forward era de 41,24x em 1º de agosto, antes que o warrant da Google se tornasse público e antes da revisão para 2028. Agora está em 48,00x, mesmo com as estimativas forward subindo com essa revisão. O momento coincide com as manchetes sobre a Google, embora não prove que o warrant causou a reavaliação.
Isso deixa um veredicto dividido. O negócio que a Marvell reporta hoje funciona com conectividade, e os dados de receita e margem corroboram isso. O prêmio na ação está se apoiando mais na oportunidade de chips personalizados para 2029 e além, que a administração ainda não dimensionou. A 48,0x, a ação negocia bem acima de sua média de 35,3x, embora abaixo dos 69,7x que atingiu no início deste ano, e a venda em massa de ações de IA em 14 de setembro, quando a Marvell caiu 5,5% no pré-mercado, mostrou o quão rápido o sentimento pode mudar.
O Investor Day de 6 de outubro é o próximo teste. A Marvell apontou para mais de US$ 10 bilhões em receita com chips personalizados no ano fiscal de 2029 e prometeu uma faixa de resultados que inclui os programas da Google. Um caso base claramente acima desse nível, junto com uma margem bruta do quarto trimestre que se mantenha dentro da faixa de 57,5% a 58,5%, daria suporte ao múltiplo atual. Uma faixa que basicamente reafirme a meta antiga deixaria a conectividade carregando uma avaliação construída para mais.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!