


Principais Conclusões
- A ação da Vistra caiu 31% no último ano, em meio à preocupação dos investidores com os preços no ERCOT e uma auditoria do Texas sobre solicitações de conexão de data centers à rede.
- O EBITDA ajustado do 2º trimestre saltou 31% em relação ao ano anterior, para US$ 1,77 bilhão, mesmo com a receita de US$ 4,02 bilhões ficando abaixo do consenso de ~US$ 5,57 bilhões.
- O mercado financeiro registra 15 recomendações de compra, 4 de desempenho superior, 1 de desempenho inferior e 1 de venda, com um preço-alvo médio de US$ 218, implicando um potencial de alta de ~58% em relação aos US$ 138.
- O modelo do TIKR projeta um preço-alvo de US$ 199 para dezembro de 2030, um retorno total de 44%.
Por que a Ação da Vistra Caiu 31% Enquanto Seu EBITDA Ajustado Continuou Crescendo
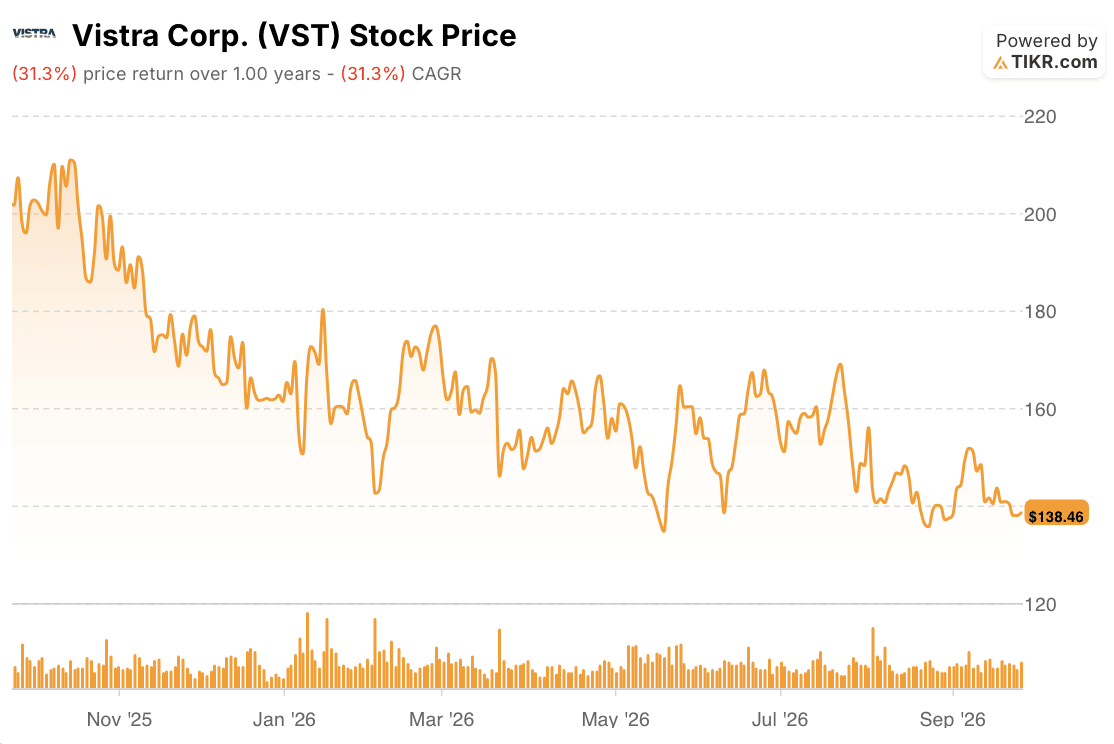
A ação da Vistra (VST) caiu 31% no último ano, fechando a US$ 138 em 25 de setembro de 2026. O declínio coincidiu com a preocupação dos investidores com os preços no ERCOT e a demanda por data centers no Texas, mesmo com o EBITDA ajustado da Vistra aumentando no 2º trimestre.
Os preços no ERCOT permaneceram muito baixos, na visão da administração, para sustentar novas construções de geração. O CEO Jim Burke foi direto na conferência de resultados do 2º trimestre em 7 de agosto: "Até o momento, os preços de atacado do ERCOT têm sido de US$ 30 por megawatt-hora. Eles foram de US$ 30 por megawatt-hora no ano passado. US$ 30 não vão fazer novas coisas serem construídas."
O Texas então adicionou incerteza regulatória. O governador Abbott ordenou uma auditoria dos data centers planejados que buscam conexão à rede, e o ERCOT adiou o estudo de planejamento de transmissão "Batch Zero". A Vistra afirmou que atualmente não espera que seu projeto Comanche Peak seja afetado e ainda mira a energização no final de 2027.
Os resultados do 2º trimestre deram mais munição aos pessimistas. O lucro líquido recuou 6,7%, para US$ 305 milhões, e esse número incluiu uma perda não realizada de hedge de US$ 472 milhões, esperada para ser liquidada nos próximos anos. A CFO Kris Moldovan disse que a oportunidade de EBITDA ajustado da Vistra para 2027 está caminhando para a extremidade inferior de sua faixa de US$ 7,4 bilhões a US$ 7,8 bilhões. A Vistra chama essa figura de estimativa de oportunidade, não de previsão (guidance).
No entanto, os lucros operacionais ajustados continuaram crescendo. O EBITDA ajustado subiu 31% em relação ao ano anterior, e a administração espera que 2026 termine na mediana ou acima da mediana de sua previsão (guidance) de US$ 6,8 bilhões a US$ 7,6 bilhões. Em 18 de setembro, a Luminant firmou um acordo de 20 anos para fornecer de 200 MW a 207 MW de energia para um projeto de data center no Texas, sujeito a condições precedentes. E uma sociedade de investimento de propriedade conjunta de Burke e seu cônjuge comprou 2.200 ações em 31 de agosto e 4.465 ações em 1º de setembro, a preços médios ponderados de US$ 135,99 e US$ 135,25.
O preço da ação sugere que o mercado é mais cético em relação aos preços do ERCOT e ao cronograma dos data centers do que à perspectiva de lucros da administração, apoiada por hedges.
Analistas Ainda Veem Potencial de Alta de 57% na Ação da Vistra
A ação da Vistra carrega 15 recomendações de compra, 4 de desempenho superior, 1 de desempenho inferior e 1 de venda. Separadamente, 19 analistas publicam um preço-alvo, e sua média de US$ 218 está 57% acima do preço atual.
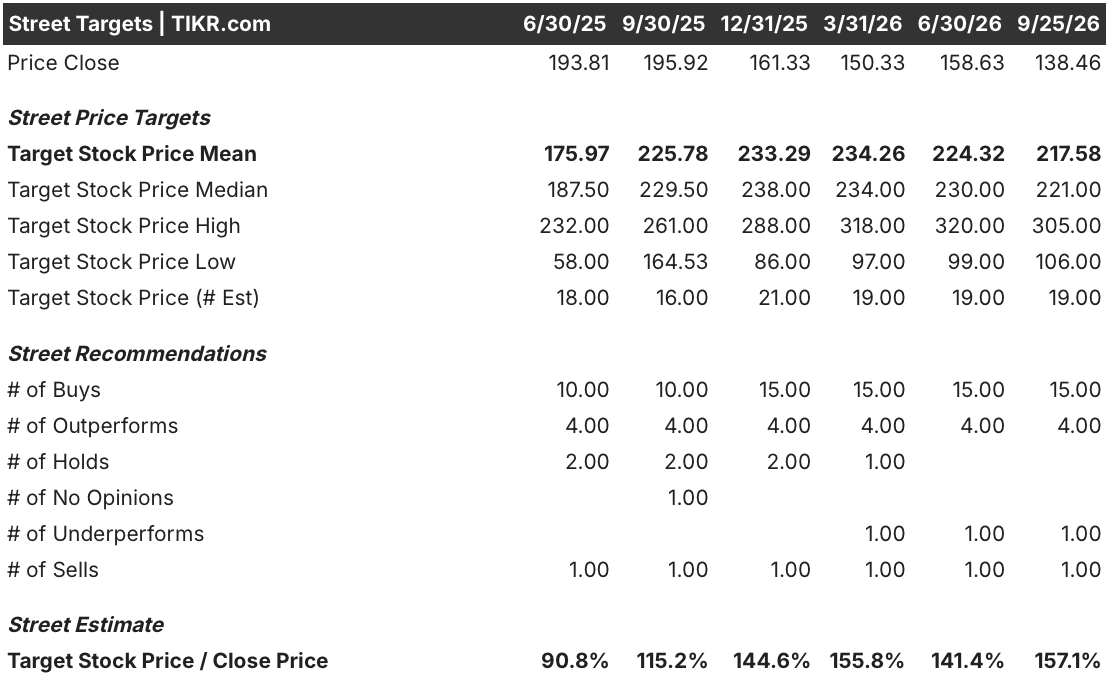
O preço-alvo médio caiu de US$ 234 em março para US$ 218, enquanto o preço da ação recuou de US$ 150 para US$ 138, então o potencial de alta implícito permaneceu amplamente similar.
O TIKR Avalia a Ação da Vistra em US$ 199 até 2030, Bem Acima do Preço Atual
O modelo de caso médio do TIKR avalia a Vistra em US$ 199 até dezembro de 2030. Isso implica um retorno total de 44% em relação ao preço atual de US$ 138, ou 9% anualizados ao longo de 4,3 anos.

Um ritmo anual de 9% se encaixa em uma produtora de energia que vende a preços de mercado e carrega mais risco de preço do que uma concessionária regulada.
O modelo fica abaixo da média do mercado de US$ 218, mas ainda assim está 44% acima do preço atual. O EBITDA do 2º trimestre cresceu devido a preços realizados mais altos de energia e capacidade e à aquisição da Lotus, e esse crescimento contrasta com a preocupação dos investidores com a curva futura do ERCOT.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!



