Principais Conclusões
- Mandeep Singh, da Bloomberg Intelligence, afirma que Microsoft, Amazon, Alphabet e Oracle têm um backlog combinado de US$ 2 trilhões, e que as três primeiras superarão o consenso à medida que suas nuvens acelerarem nos próximos três ou quatro trimestres.
- As nuvens só podem crescer na velocidade em que nova capacidade entra em operação, portanto esse gasto tem receita para mostrar, ao contrário do que acontece com a Meta.
- Os últimos backlogs reportados pelas quatro empresas somam cerca de US$ 2,35 trilhões, e AWS e Google Cloud já estão vendendo capacidade para 2027 e 2028.
- Energia e chips são os principais riscos, e os primeiros testes são os relatórios da Alphabet e da Microsoft em 28 de outubro e da Amazon em 29 de outubro.
Meta Platforms (META) caiu na semana passada após deixar claro que está se preparando para gastar muito mais em IA no próximo ano. Agora, Microsoft (MSFT), Alphabet (GOOG) e Amazon (AMZN) reportam resultados esta semana, e os investidores estão decidindo se também devem punir seus gastos.
O analista da Bloomberg Intelligence, Mandeep Singh, espera o oposto. No podcast da Bloomberg Intelligence na quinta-feira, ele destacou que Amazon, Microsoft, Alphabet e Oracle (ORCL) têm um backlog combinado de US$ 2 trilhões, e "muito desse backlog será convertido em receita".
Sua previsão para as três grandes: "seus negócios de nuvem vão acelerar nos próximos três ou quatro trimestres e eles superarão facilmente os números do consenso".
É uma afirmação ousada a ser feita dias antes de todas as três reportarem.
A nuvem faz a diferença
O ponto de Singh é que um negócio de nuvem transforma os gastos com IA em receita que os investidores podem ver. Se você pode dizer "meu negócio de nuvem agora está crescendo 100%, enquanto antes crescia 30%, essa é uma ótima história para contar e então aumentar seu capex porque você está mostrando o ROI".
A Meta não tem nuvem para alugar, então seu retorno depende da IA agentic, que Singh espera que eventualmente gere dinheiro.
O TIKR acompanha 57 analistas da Microsoft. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda para a Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Microsoft
Os US$ 2 trilhões se sustentam
Some os últimos backlogs que cada empresa reportou:
- Microsoft: US$ 678 bilhões em contratos comerciais em 30 de junho
- Oracle: US$ 664 bilhões em 31 de agosto
- Google Cloud: US$ 514 bilhões em 30 de junho
- AWS: US$ 496 bilhões em 30 de junho
Isso dá cerca de US$ 2,35 trilhões. Os totais da Microsoft e da Oracle incluem alguns contratos fora da nuvem, então a estimativa arredondada de US$ 2 trilhões de Singh é justa.
E nenhuma das três consegue construir rápido o suficiente para trabalhar com ele.
A Amazon já está vendendo 2028
O CEO da Amazon, Andy Jassy, disse em um podcast da Andreessen Horowitz na sexta-feira que "2027 está praticamente esgotado". E depois: "Uma boa parte de 2028 está esgotada".
A receita da AWS subiu 37% para US$ 42,2 bilhões no segundo trimestre, seu crescimento mais rápido em 18 trimestres, e seu backlog saltou de US$ 364 bilhões para US$ 496 bilhões em três meses.
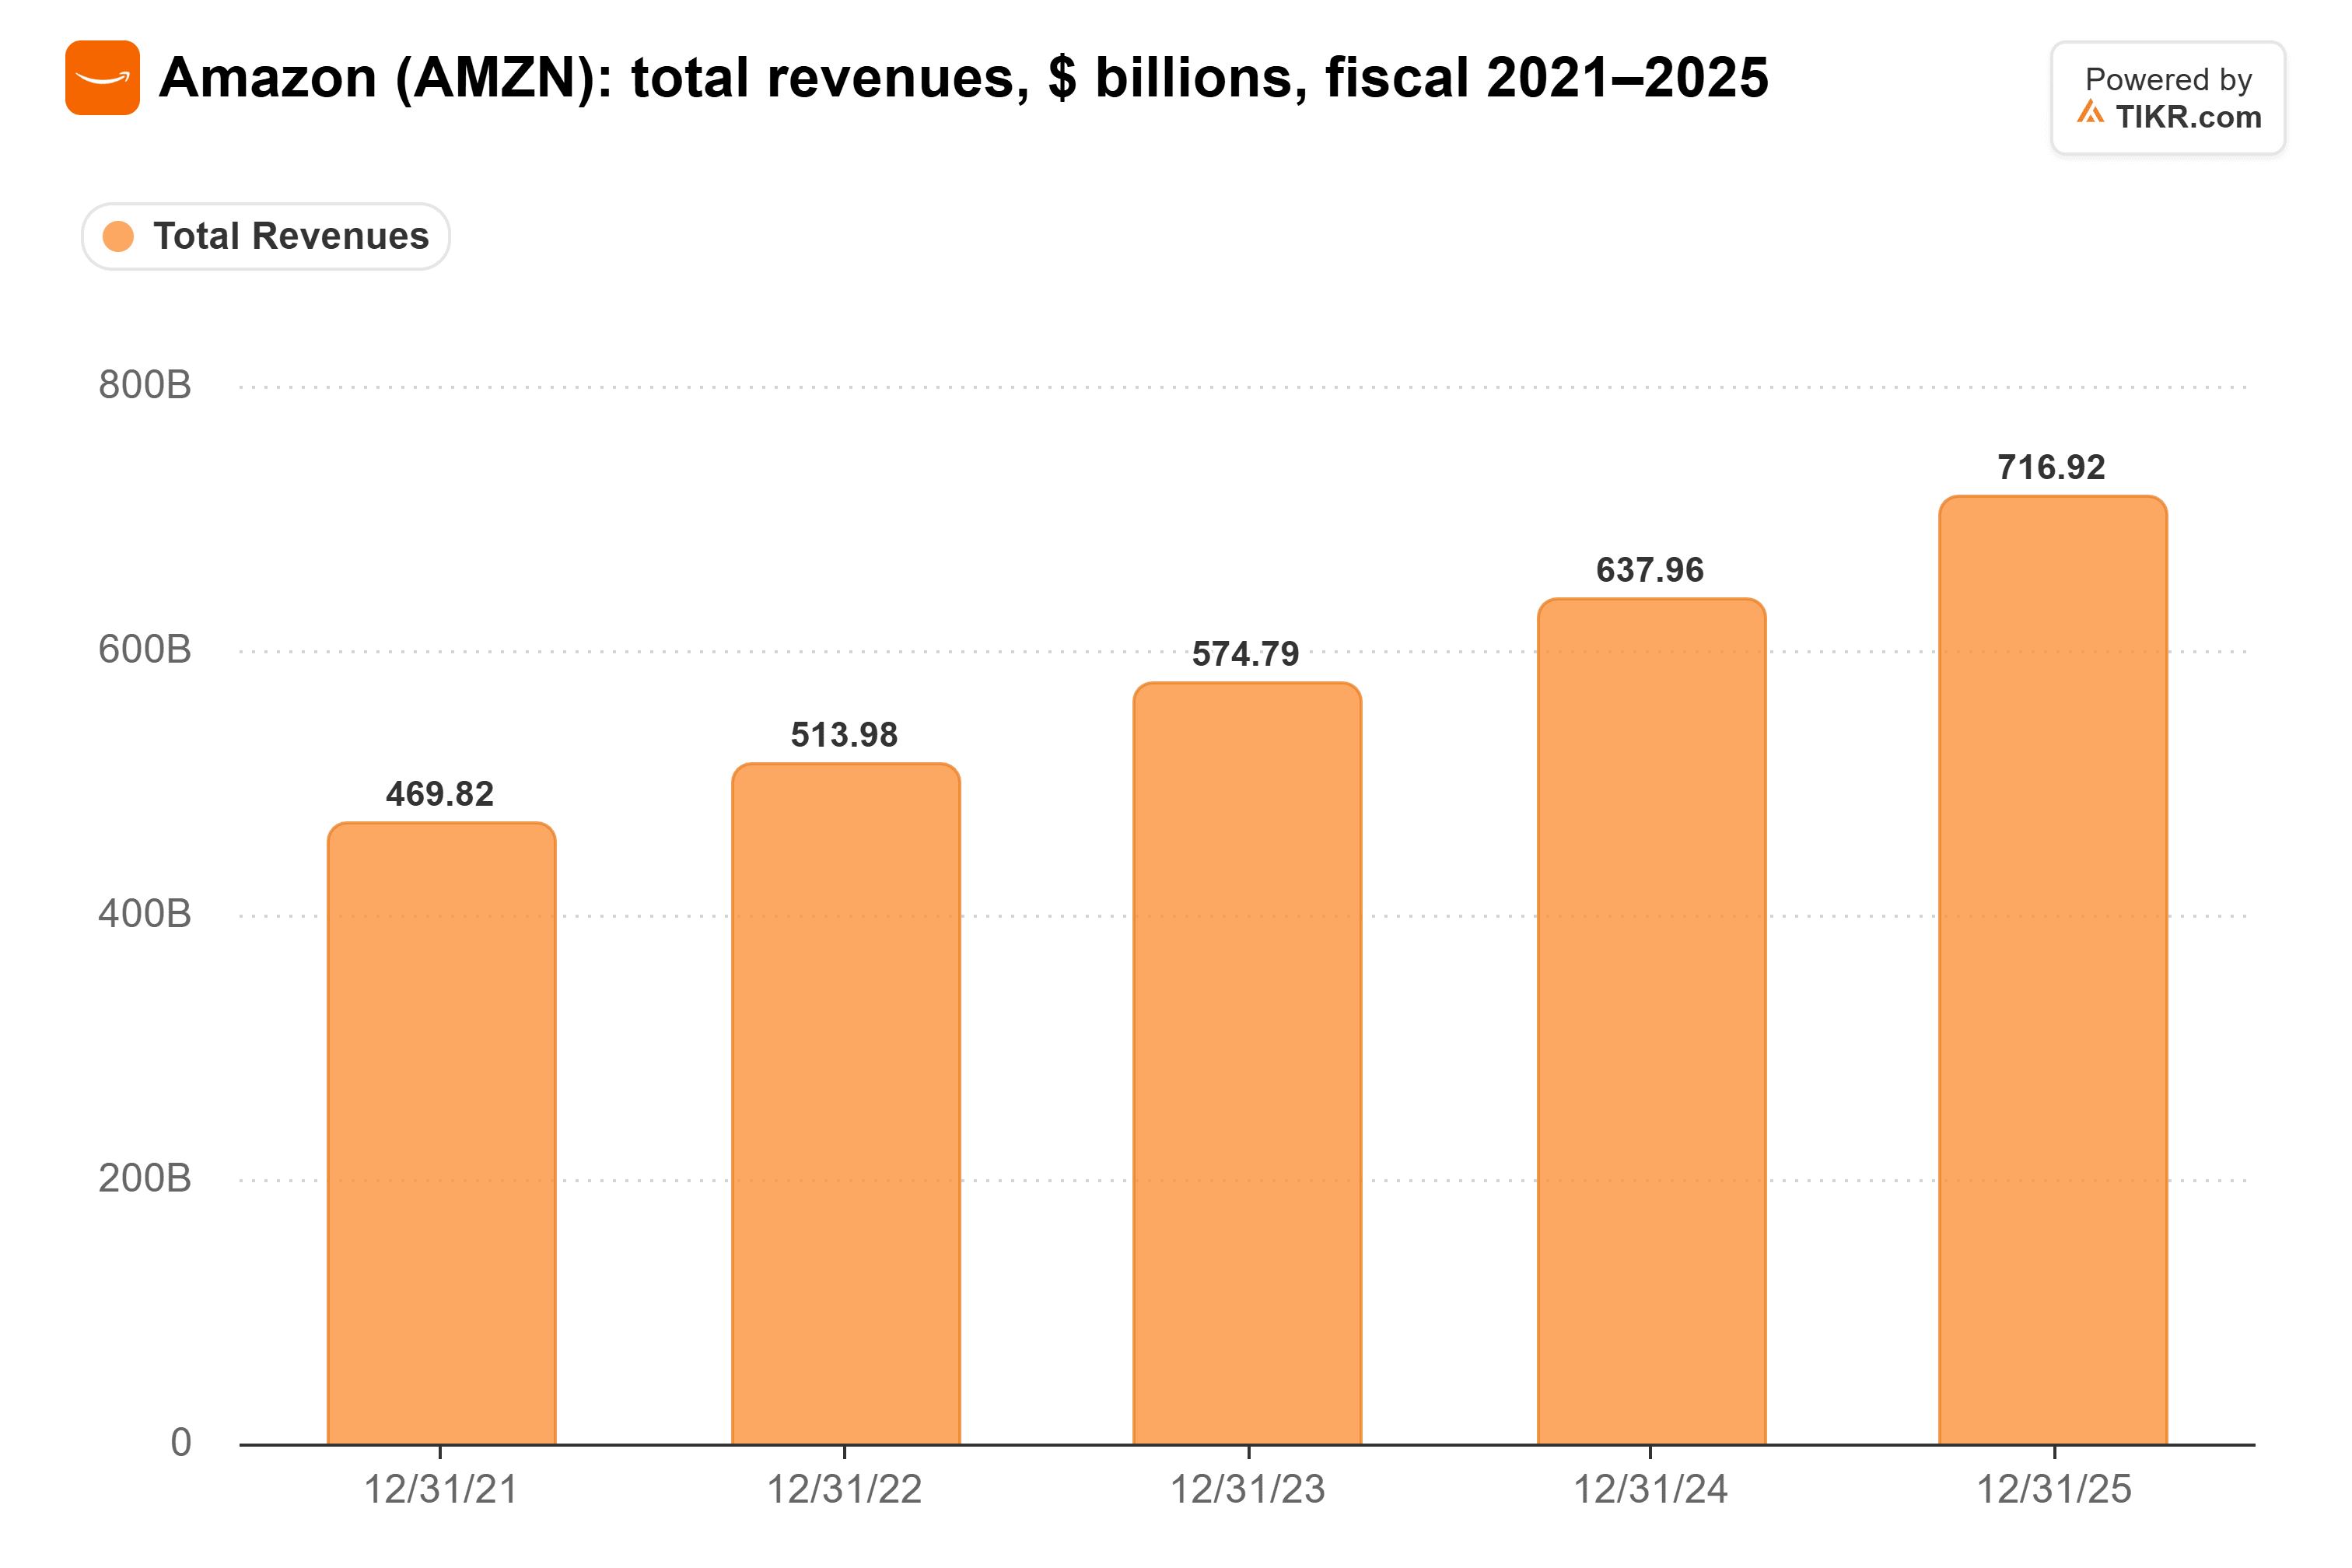
Isso dá à AWS ampla margem para elevar a receita total da Amazon, que cresceu entre 9% e 12% ao ano desde 2022.
O Google mal consegue aceitar pedidos para 2027
O CEO da Alphabet, Sundar Pichai, foi direto no Big Technology Podcast na semana passada: "Estamos com capacidade limitada diariamente". Quanto a um cliente pedindo capacidade de computação para 2027 hoje, "isso é incrivelmente difícil de fazer".
Mesmo assim, a receita do Google Cloud subiu 82% para US$ 24,8 bilhões no segundo trimestre, acima do crescimento de 63% no primeiro trimestre e de 34% um ano antes. Isso já está perto da história de 30% para 100% de Singh.
E é isso que tem que pagar por isso.
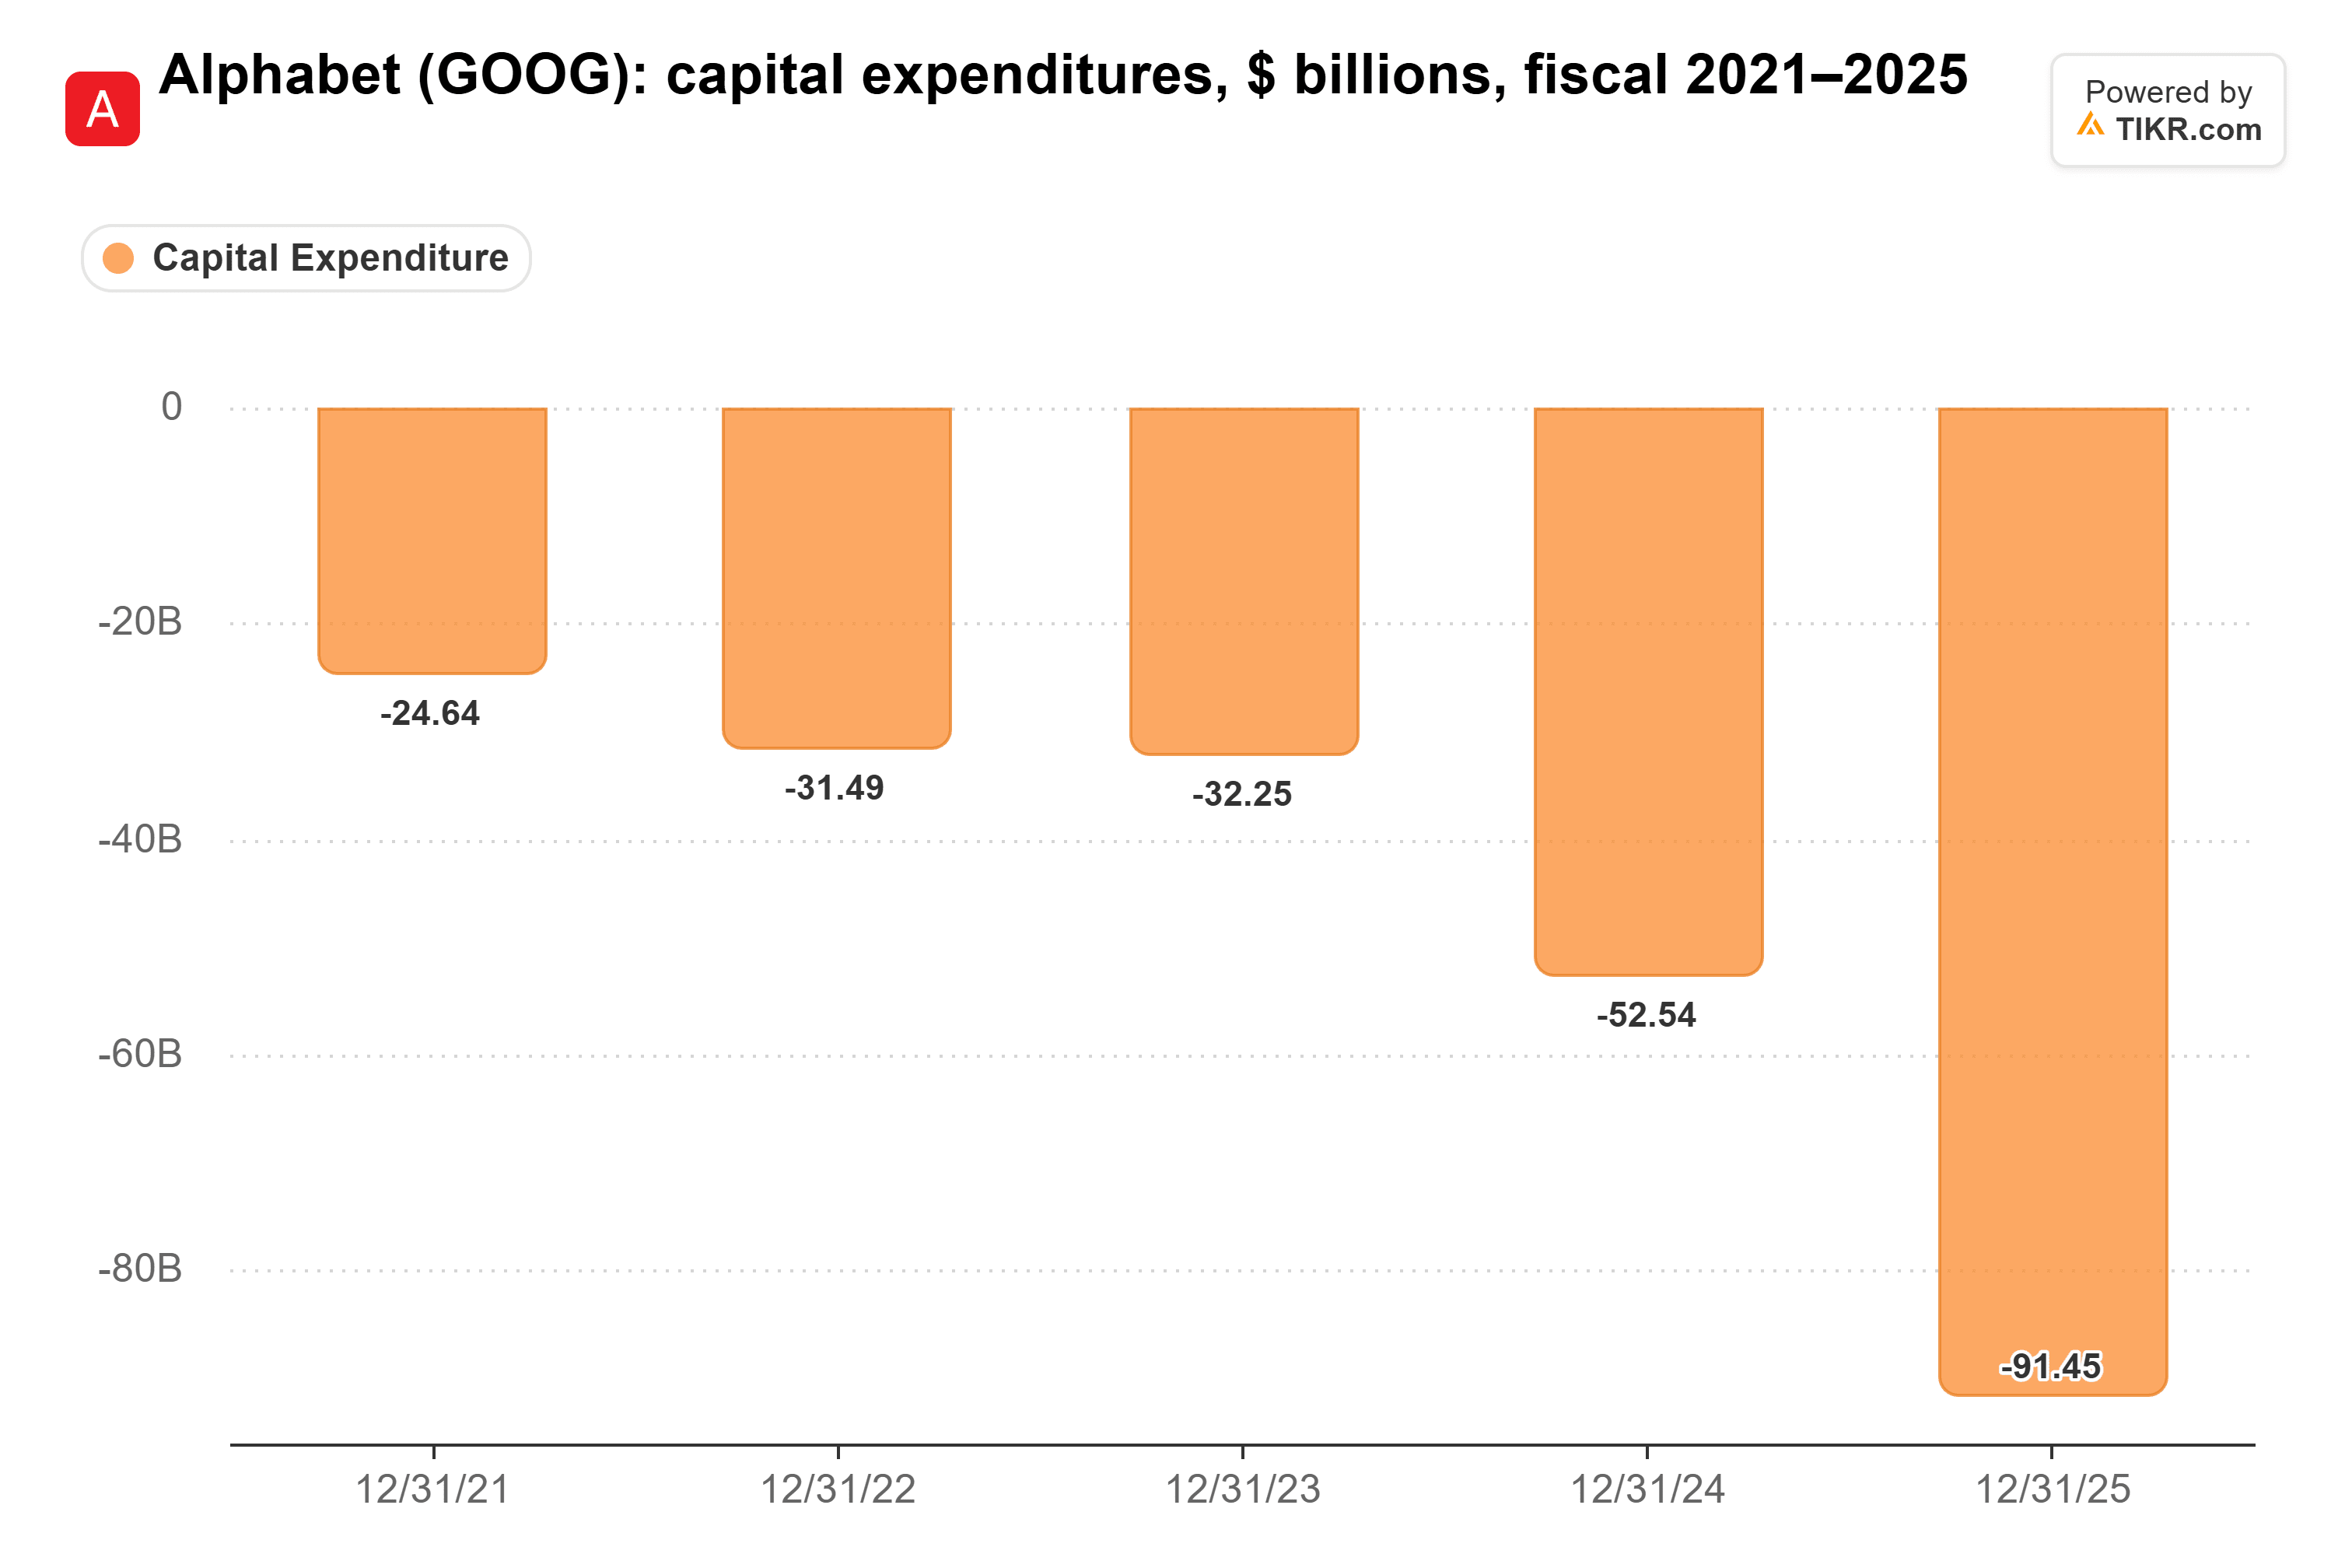
A Alphabet espera gastar entre US$ 195 bilhões e US$ 205 bilhões este ano, mais que o dobro dos US$ 91,5 bilhões de 2025.
A Microsoft continua superando sua própria meta
O Azure cresceu 43% no trimestre de junho, contra a previsão da administração de 39% a 40%. Foi seu terceiro trimestre consecutivo acima da previsão, e a administração projeta cerca de 45% para o trimestre de setembro.
O consenso espera que a receita da Microsoft continue subindo até o exercício fiscal de 2028 (seus anos terminam em junho).
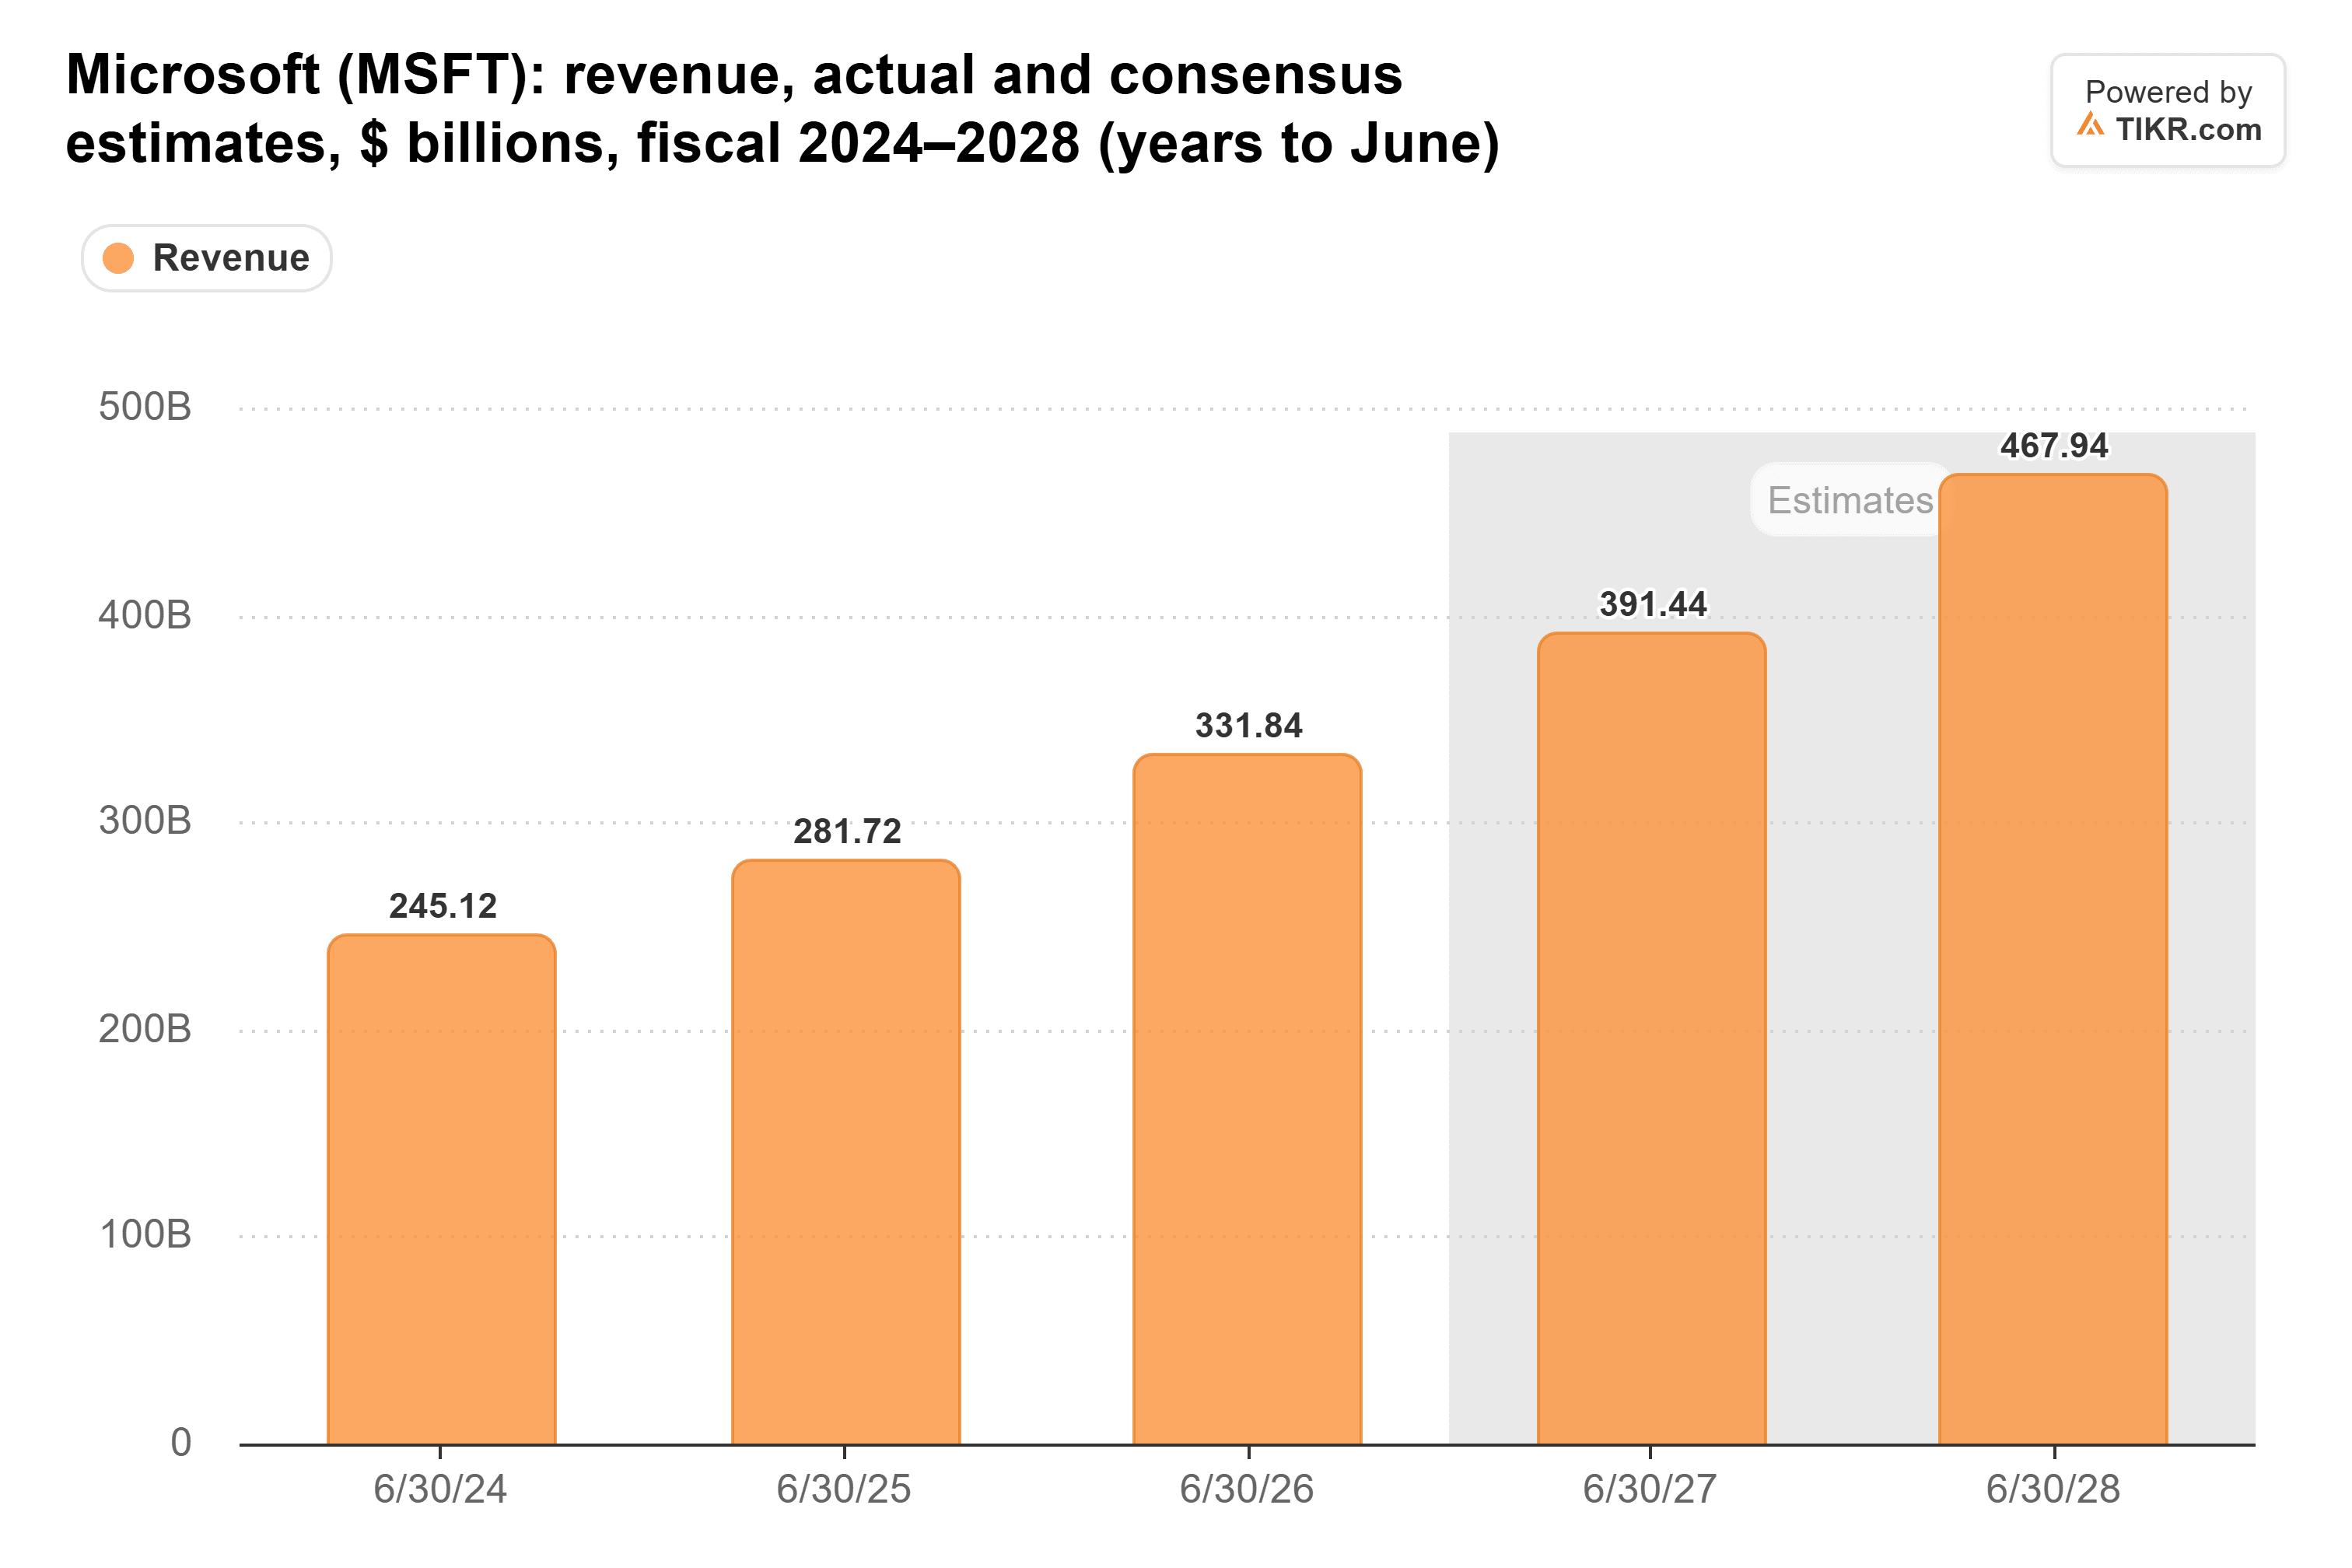
Isso representa um crescimento de cerca de 18% no exercício fiscal de 2027 e 20% no exercício fiscal de 2028, próximo aos 18% do exercício fiscal de 2026. Se o Azure continuar superando sua previsão à medida que nova capacidade chega, essas estimativas têm espaço para subir.
A energia dita o ritmo
Um backlog só se transforma em receita na velocidade em que energia e chips chegam, e alguns dos novos servidores de IA da Amazon estão supostamente esperando por energia. Grande parte do backlog também está concentrada em alguns laboratórios de IA: a OpenAI sozinha representava cerca de 45% do backlog da Microsoft em dezembro de 2025.
Ainda assim, a previsão de Singh me parece correta. A escassez de capacidade que preocupa os investidores é a melhor razão para esperar superações: novos data centers entram em operação com clientes já contratados, então o crescimento acelera à medida que a capacidade chega. Isso torna os gastos dessas três muito mais fáceis de defender do que os da Meta.
Claro, tudo depende da energia chegar a tempo. Os primeiros testes são o crescimento do Azure contra aquela previsão de 45% na quarta-feira, e se a AWS se mantém perto de seu ritmo de 37% na quinta-feira.
Então, quanto vale realmente a ação da Microsoft?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Microsoft poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Microsoft gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!