Principais Conclusões
- A SpaceX está captando US$ 40 bilhões em dívida para comprar chips de IA a uma taxa reportada de 7,75% a 8,3%, mais de um ponto percentual acima do nível em que seus títulos existentes negociam.
- O custo de captação mais baixo da SpaceX lhe dá uma vantagem real de financiamento sobre as neoclouds como CoreWeave e Nebius em um ciclo de expansão que funciona com dívida.
- Os títulos da CoreWeave com vencimento em 2032 atingiram um rendimento de 15% em outubro, o que significaria quase o dobro do juro anual da SpaceX sobre os mesmos US$ 40 bilhões.
- Os próprios custos de captação da SpaceX estão subindo e seu capex supera em muito qualquer captação única, então os termos finais do acordo e seu saldo de caixa do quarto trimestre são o que se deve observar.
A SpaceX (SPCX) está captando US$ 40 bilhões em dívida para comprar chips de IA, e está pagando caro por isso.
A Semafor reportou em 22 de outubro que a fatia de menor rating da operação, liderada pela Apollo e Goldman Sachs, deve carregar uma taxa de cerca de 8,3%. Uma fatia mais segura, lastreada pelos chips da SpaceX, precificaria perto de 7,75%, mais de um ponto acima do nível em que os títulos existentes da SpaceX negociam.
O investidor Chamath Palihapitiya não está preocupado. "Este papel da SpaceX é dinheiro garantido e melhor do que a maioria das dívidas soberanas", ele postou no X. "Também significa que todos os outros, exceto os hypers de grau IG, vão precificar a 10-12% em 2027."
Essa segunda frase é a mais importante para a CoreWeave (CRWV) e a Nebius (NBIS).
O TIKR acompanha 38 analistas sobre a SpaceX. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender sobre a SpaceX, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a SpaceX
A expansão funciona com dinheiro emprestado
Na expansão de capacidade de computação para IA, o capex supera em muito o fluxo de caixa, então o custo do empréstimo decide quem pode construir de forma lucrativa.
O líder de tecnologia da Bloomberg Intelligence, Mandeep Singh, disse no podcast Bloomberg Intelligence de 22 de outubro que o plano da SpaceX de adicionar até 10 gigawatts de capacidade "equivale a quase US$ 400 bilhões em Capex para uma empresa que nem gera US$ 2 bilhões em fluxo de caixa livre."
Se é que ele estava sendo generoso. O fluxo de caixa livre da SpaceX foi negativo em ambos os últimos dois anos, e o consumo de caixa aumentou muito em 2025.
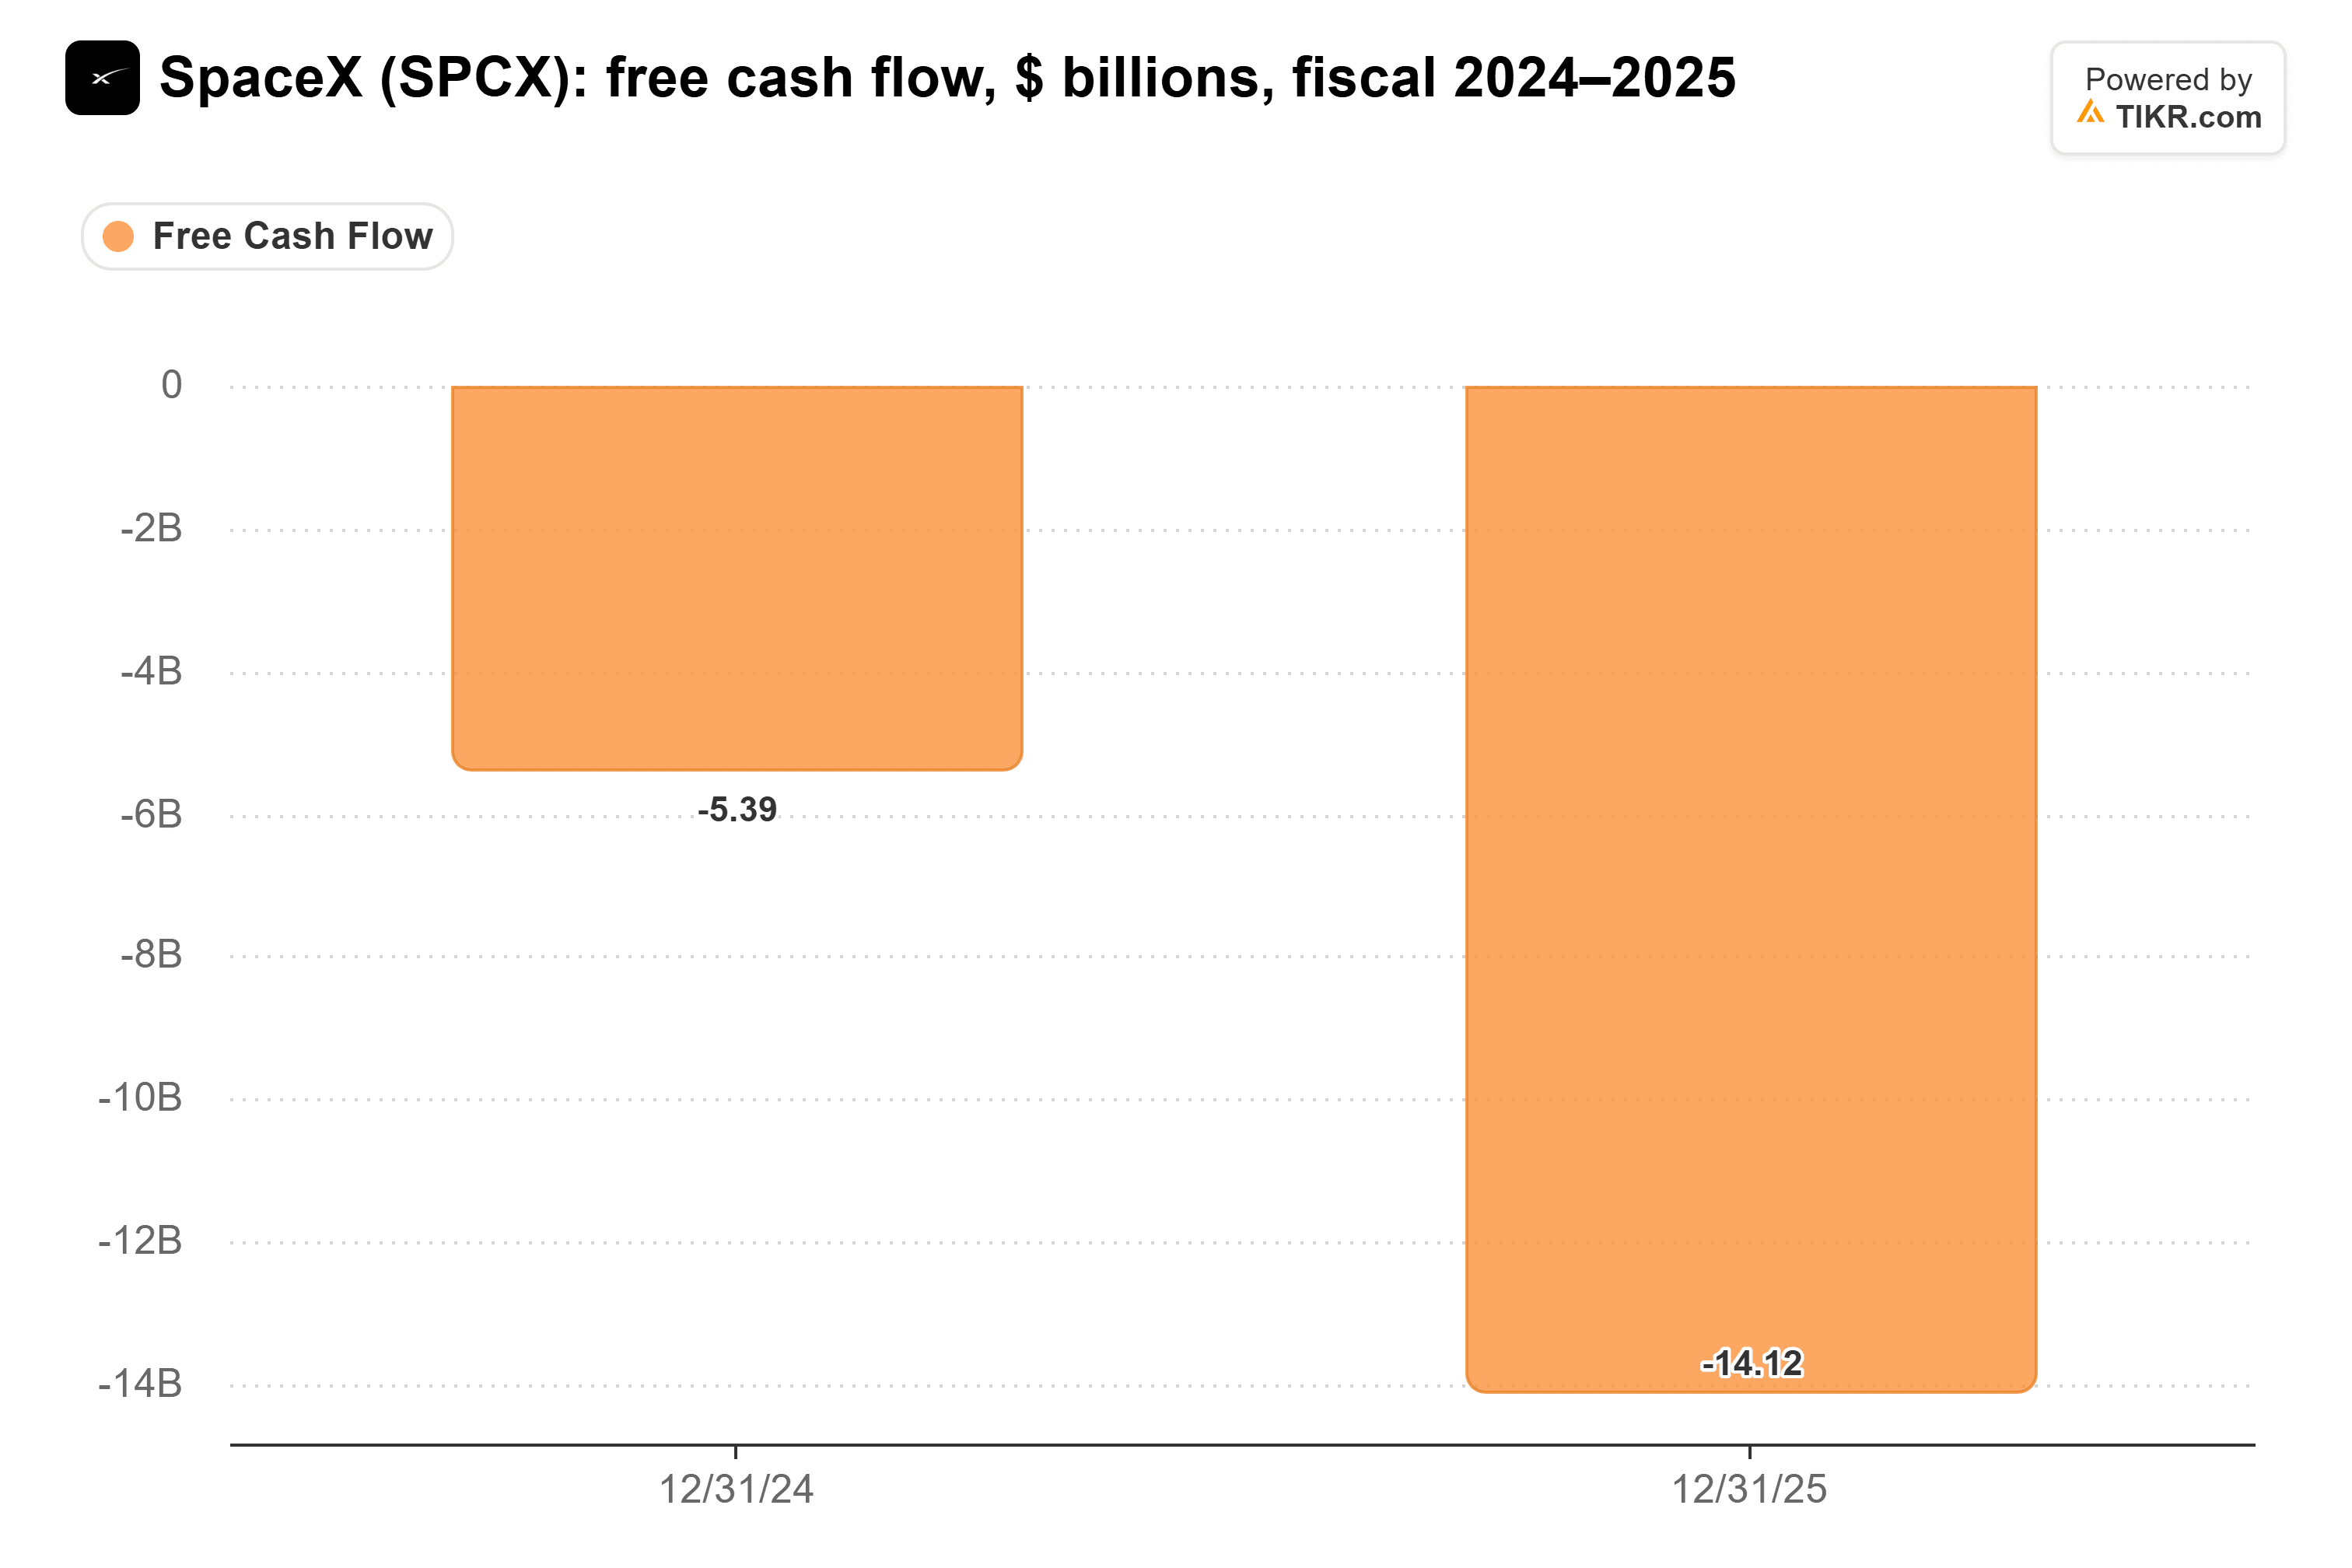
Nos 12 meses até setembro, o consumo de caixa atingiu US$ 39,3 bilhões.
A SpaceX também não está vendendo ações para fechar a lacuna. O analista da JPMorgan, Doug Anmuth, escreveu após os resultados que a empresa "não está considerando captar capital próprio", mesmo com a Meta abrindo uma nova classe de ações sem direito a voto para financiar sua própria expansão.
Isso deixa a dívida, a qualquer preço que os credores definirem.
A diferença entre 8% e 15% soma rápido
Os títulos da CoreWeave com vencimento em 2032 atingiram um rendimento de 15% até 20 de outubro, acima dos 13% do início do mês.
Como Jim Cramer colocou no Mad Money em 19 de outubro, "Se 15% é seu custo de capital, então vai custar um braço e uma perna para construir um data center."
Aqui está o que isso significa em dólares. Em US$ 40 bilhões, 8% equivale a US$ 3,2 bilhões de juros por ano. A 15%, são US$ 6 bilhões. Nos 10% a 12% que Palihapitiya espera que a maioria dos tomadores pague em 2027, são US$ 4 bilhões a US$ 4,8 bilhões.
Portanto, à taxa da CoreWeave, uma neocloud pagaria quase o dobro do que a SpaceX paga para financiar os mesmos chips. A CoreWeave já carrega uma pesada conta de juros...
Elon Musk foi um passo além em 25 de outubro, dizendo que os mercados de dívida praticamente cortaram o financiamento para empresas sem receita substancial fora dos data centers de IA. Ele disse que a SpaceX havia fechado seus US$ 40 bilhões e deu a razão: "somos investment grade e temos receita do Starlink e de lançamentos."
Os próprios custos de captação da SpaceX também estão subindo
Nada disso torna o dinheiro da SpaceX barato. A nova dívida supostamente precifica bem acima da taxa média ponderada de 5,855% sobre os US$ 25 bilhões em títulos que ela vendeu em junho.
E a SpaceX já tinha uma pilha crescente de dívida antes deste acordo. A dívida total passou de US$ 15,4 bilhões no final de 2024 para US$ 24,5 bilhões no final de 2025.
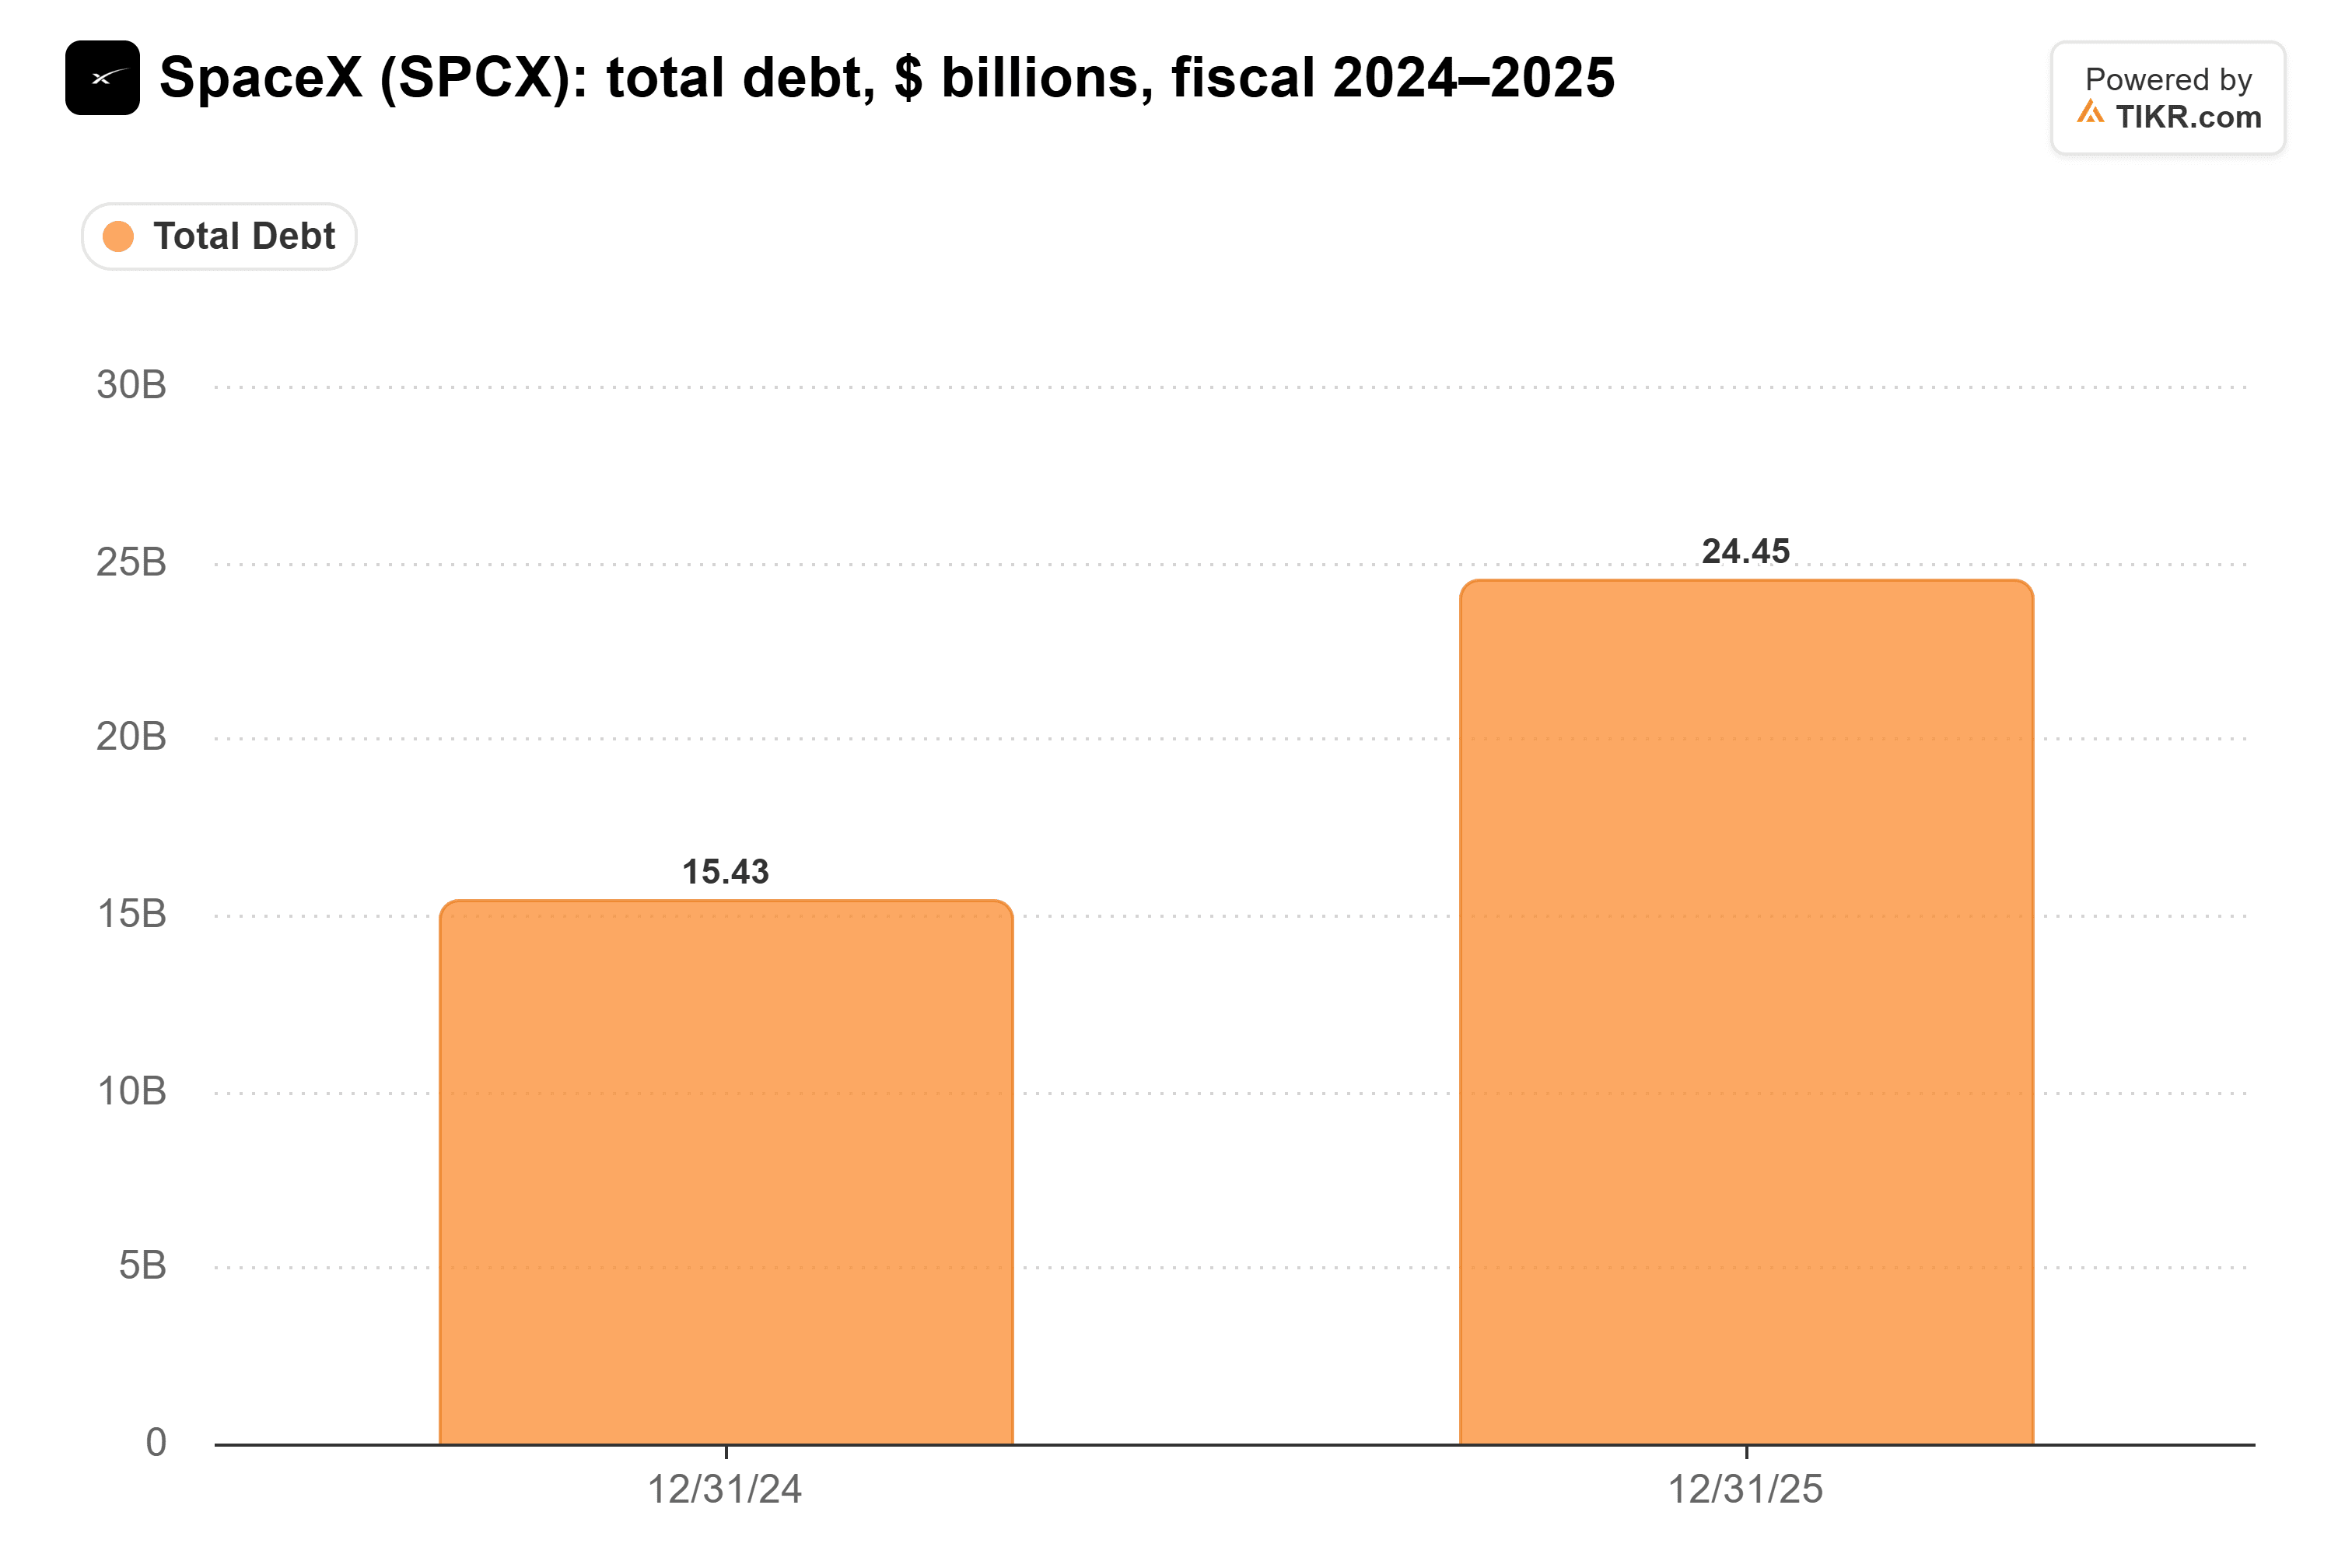
Até 30 de setembro, dívida e arrendamentos financeiros haviam atingido US$ 38,8 bilhões.
Além disso, US$ 40 bilhões são apenas um décimo dos US$ 400 bilhões de Singh. Os analistas esperam que a SpaceX consuma US$ 140,7 bilhões de fluxo de caixa livre apenas em 2027, então esta não será sua última captação.
Palihapitiya argumentou em uma postagem de acompanhamento que a SpaceX pertence ao punhado de nomes com grau de investimento que negociam abaixo dos Treasuries. A cerca de 8%, o mercado de títulos ainda não chegou lá.
A SpaceX ainda capta muito mais barato que as neoclouds
O custo do dinheiro da SpaceX está subindo, mas a diferença é o que importa. Se Palihapitiya estiver certo sobre 2027, CoreWeave e Nebius pagarão 10% a 12% ou mais para construir a mesma capacidade que a SpaceX está financiando a cerca de 8%. São bilhões de dólares por ano que nunca chegam aos seus acionistas.
Minha opinião: a vantagem de financiamento da SpaceX é real, e o fluxo de caixa do Starlink é o motivo pelo qual os credores continuarão a apoiá-la mesmo enquanto os gastos com IA correm muito à frente do fluxo de caixa.
Claro, o retorno sobre todos esses chips depende dos preços atuais de aluguel de capacidade de computação. Se os preços caírem à medida que nova capacidade entra em operação, mesmo uma conta de 8% fica pesada. Os resultados do quarto trimestre da SpaceX no início de 2027 mostrarão quanto caixa um trimestre de capex de US$ 35 bilhões a US$ 40 bilhões realmente consumiu.
Então, quanto vale realmente a ação da SpaceX?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a SpaceX poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a SpaceX gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!