Principais Estatísticas para as Ações da Illumina
- Preço Atual: $273.90
- Preço-Alvo (Médio): ~$412
- Alvo da Rua: ~$203
- Retorno Total Potencial: ~50%
- TIR Anualizada: ~10% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
A Illumina (ILMN) fechou a $273.90 em 24 de setembro, com alta de 7,25% em uma única sessão e um fechamento em máxima de 52 semanas, aproximadamente o triplo de sua mínima de 52 semanas de $88. O movimento ocorreu três sessões após a Illumina ter ingressado no S&P 500, com efeito antes da abertura em 21 de setembro. A maior parte da compra forçada única por fundos passivos foi executada no fechamento do rebalanceamento de 18 de setembro, então o salto de 24 de setembro parece ser momentum e entusiasmo residual pelas previsões elevadas, e não uma nova demanda mecânica. De qualquer forma, o fluxo explica o salto. Ele não explica por que alguém deveria pagar $273.90 por um negócio que os analistas de Wall Street, em média, avaliam em $203.
A ação agora negocia cerca de 35% acima dessa meta média. Os ganhos fáceis da inclusão no índice e de quatro superações consecutivas de lucros já ficaram para trás, então o que precisa justificar o preço daqui para frente não é outra reavaliação, mas a durabilidade das margens da Illumina. A chamada de resultados do segundo trimestre deu aos investidores a leitura mais clara até agora sobre se esse motor pode se sustentar.
A Margem Resistiu a um Choque de Custos Que Deveria Tê-la Quebrado
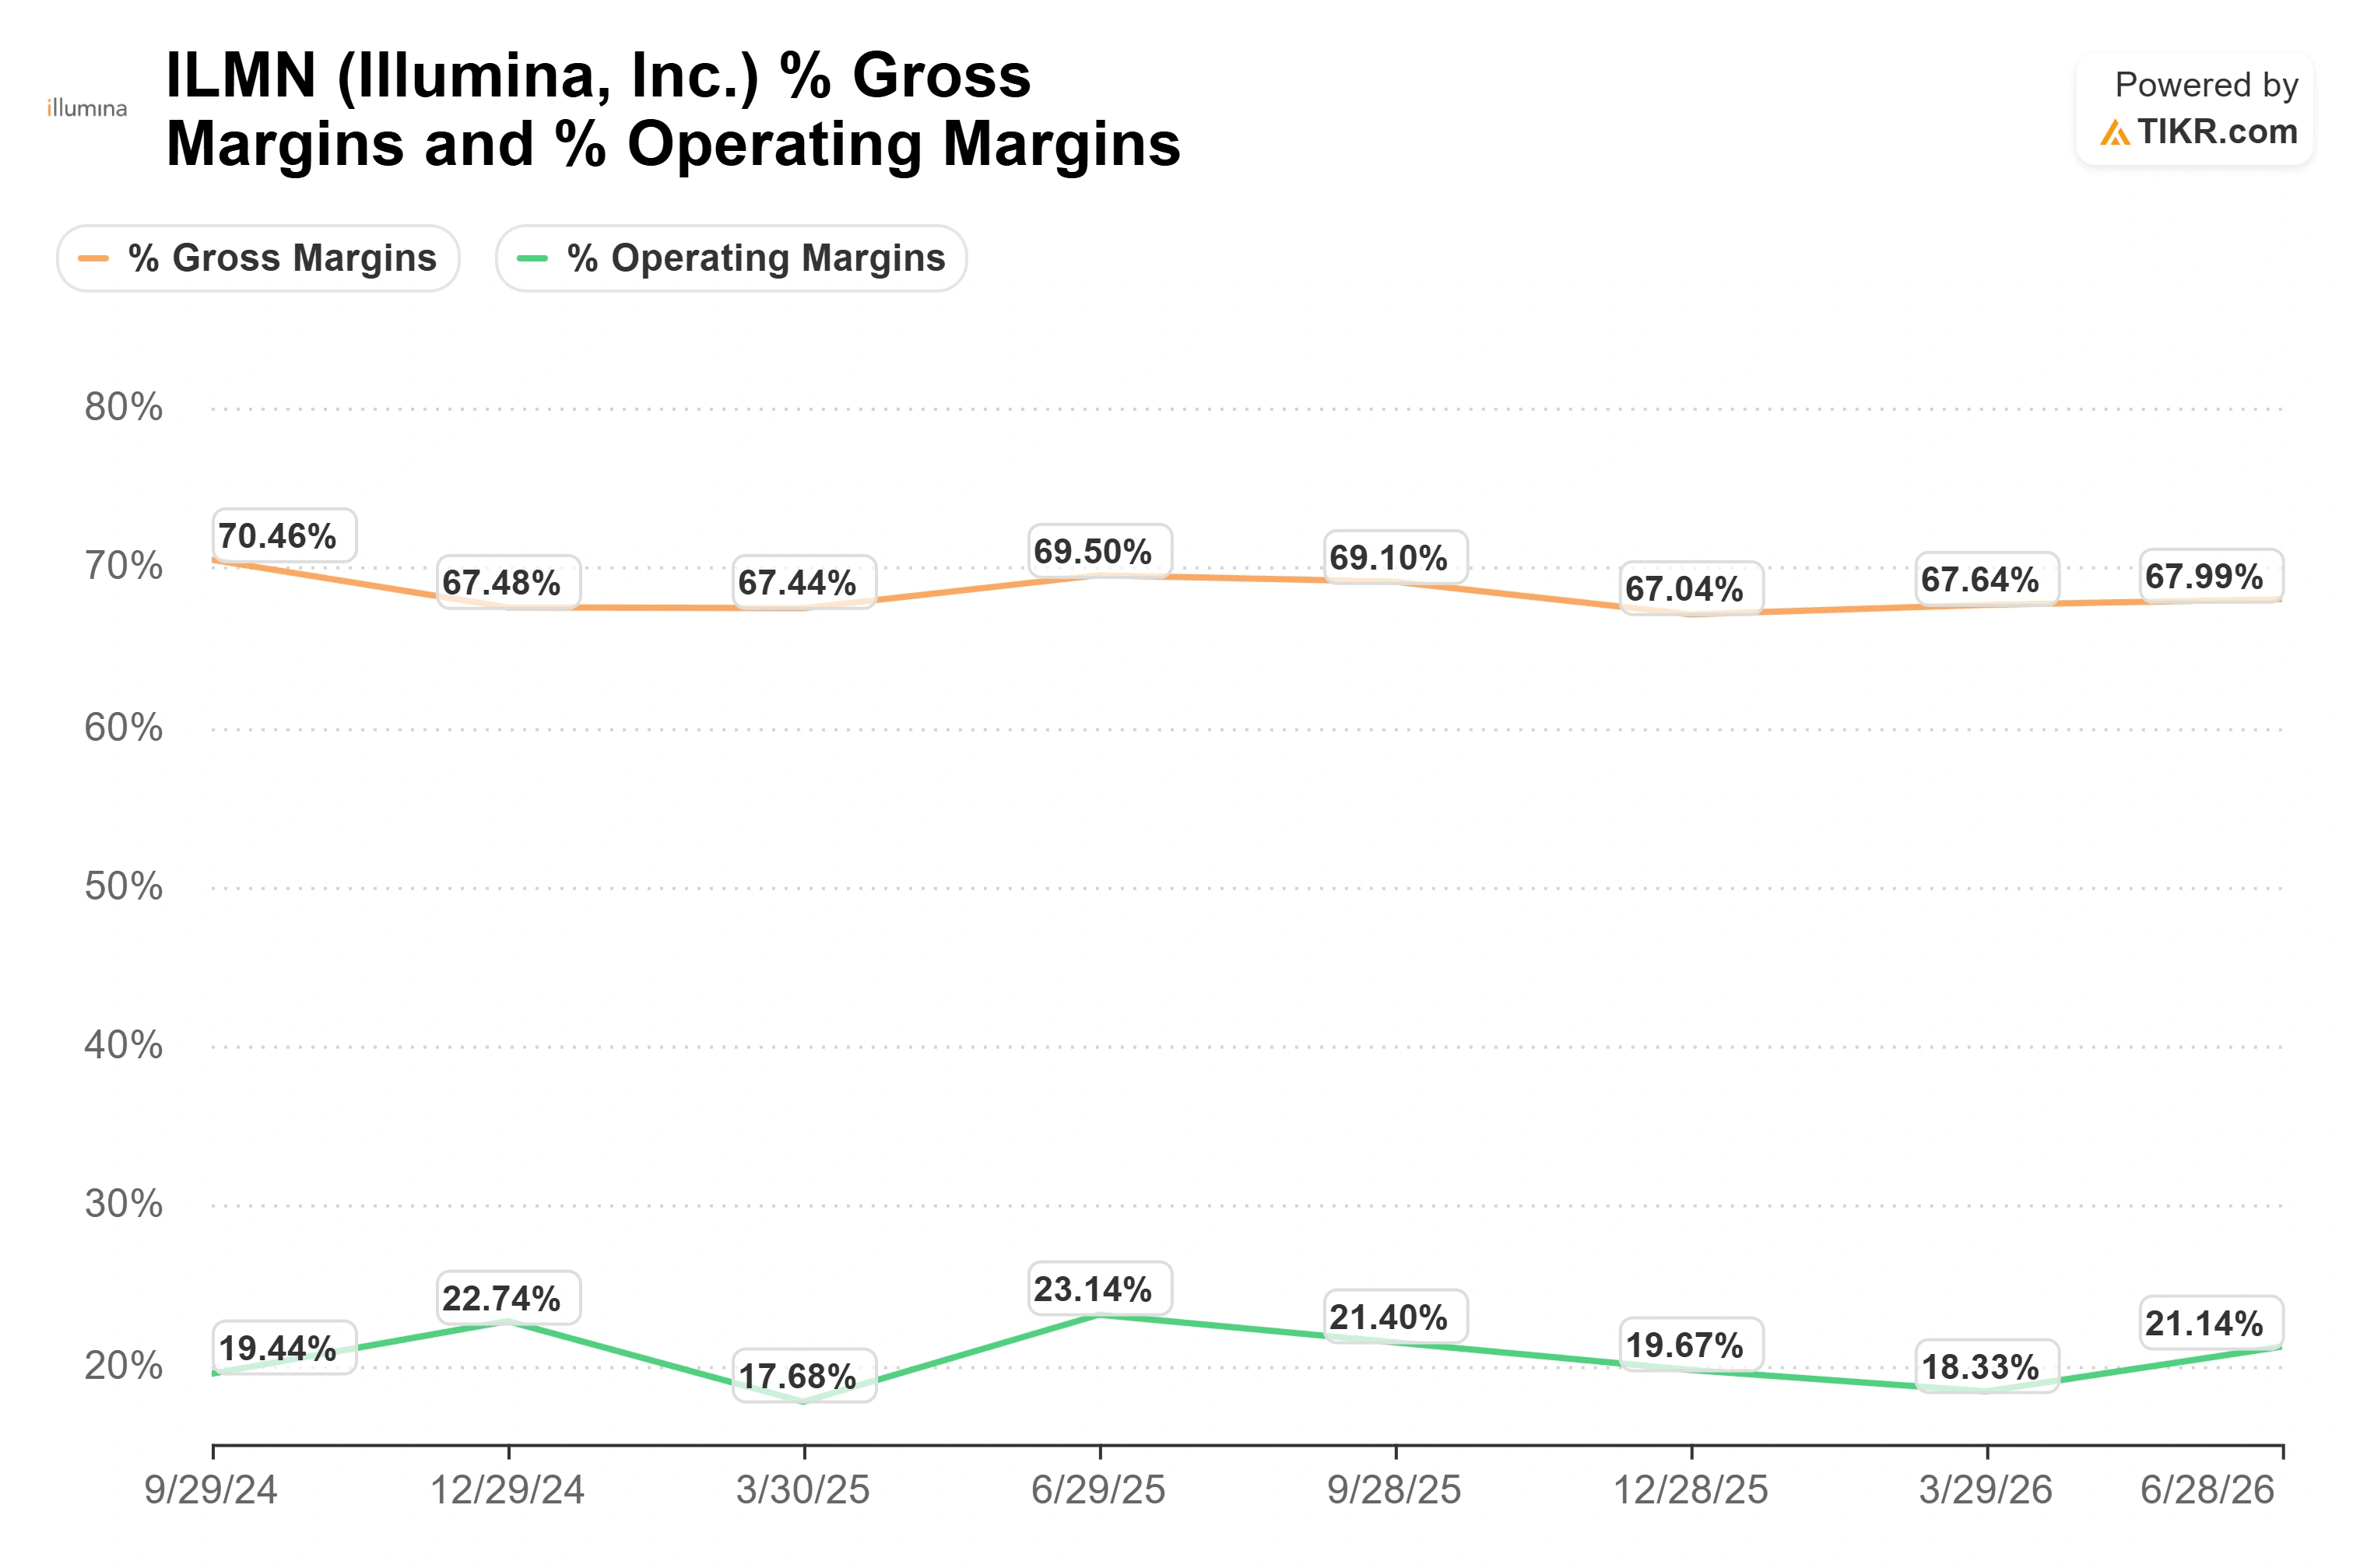
O número que mais importou no T2 foi que a margem operacional não-GAAP margem operacional atingiu 22,5% enquanto a Illumina absorvia um choque real nos custos de insumos. Os preços da DRAM subiram mais de 400% desde o início de 2024 até o final de 2026, de acordo com a J.P. Morgan Global Research, à medida que os data centers de IA consomem o suprimento mundial de memória. Os sequenciadores usam essa memória. A Illumina pagou mais caro por ela neste trimestre, junto com frete mais alto, e ainda superou sua própria previsão de margem.
O CFO Ankur Dhingra foi preciso sobre o run rate. Ele destacou um efeito de compensação diferida de aproximadamente 60 pontos base que é neutro para o EPS, e então acrescentou que "excluindo isso, estamos com cerca de 23% de margem operacional no T2". Essa é a figura para se ancorar, porque mostra a base operacional real. A margem bruta ficou em 68,2%, acima do planejado, mesmo com uma pesada mistura de instrumentos de margem mais baixa no trimestre.
A Illumina também possui uma vantagem estrutural de custo que se torna mais valiosa à medida que a memória fica mais apertada. Seus sequenciadores não rodam na arquitetura GPU, que está sob tensão devido à demanda por IA. Como Dhingra colocou, os instrumentos "usam uma arquitetura diferente, que é significativamente menos cara e mais eficiente em termos de custos do que as arquiteturas GPU". Em um mercado onde os custos de memória e computação são a história, uma plataforma isolada do pior deles é uma vantagem real, e uma que o preço atual mal reconhece.
Veja dados históricos e estimativas futuras para as ações da Illumina (É gratuito!) >>>
A Administração Está Projetando a Margem Mais Alta
A Illumina projetou a margem operacional do T3 em aproximadamente 24%, cerca de 150 pontos base acima da base do T2, impulsionada por uma mistura mais rica de consumíveis e uma segunda onda de ações de custo no segundo semestre. Ela manteve a previsão de margem operacional anual total em 23,4% a 23,6% e elevou o EPS ajustado anual total para $5,30 a $5,40, alta de 11% no ponto médio.
Os consumíveis de sequenciamento, os kits recorrentes usados toda vez que uma máquina roda, têm margens mais altas do que os instrumentos, e agora crescem a partir de uma base instalada muito maior após vários trimestres de colocação elevada do NovaSeq X. Os mercados clínicos, cerca de 65% da receita de consumíveis, cresceram 15% excluindo a China, com a região dos EUA e Canadá crescendo acima de 20%. Os instrumentos foram colocados em um ritmo elevado e de margem mais baixa de propósito para construir capacidade. Os consumíveis são onde o retorno da margem está, e a administração espera a maior parte desse benefício em 2027. O retorno de capital respalda a confiança: a Illumina recomprou cerca de $122 milhões em ações no trimestre e ainda tem aproximadamente $1,8 bilhão restantes sob sua autorização, com dívida líquida próxima de 1,1x EBITDA.
Em relação aos pares, o prêmio é acentuado. A Illumina negocia a 30x EV/EBITDA EV/EBITDA dos próximos 12 meses, contra 22x para a Thermo Fisher e 21x para a Agilent, ambas maiores e mais diversificadas. A margem EBITDA futura da Illumina está se expandindo mais rápido do que qualquer uma delas, o que defende algum prêmio. Se isso justifica pagar 35% a mais do que a Thermo Fisher nesse múltiplo é a questão mais difícil, e a que o preço agora está perguntando.

Veja como a Illumina se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $273.90
- Preço-Alvo (Médio): ~$412 até 2030
- Retorno Total Potencial: ~50%
- TIR Anualizada: ~10% / ano

Executado na entrada atual de $273.90, o modelo de caso médio do TIKR avalia a Illumina em cerca de $412 até 2030. Essa é uma leitura mais construtiva do que a meta média da Rua de $203, e a divergência é a razão pela qual a ação vale a pena ser discutida.
Impulsionadores da receita: crescimento de consumíveis clínicos em meados dos dois dígitos fluindo através da base instalada expandida do NovaSeq X, mais 1 a 2 pontos de crescimento incremental do portfólio multiômico (StrataMap Spatial e proteômica SomaLogic) até 2027
Impulsionador da margem: mudança na mistura de consumíveis elevando a margem de lucro líquido para 22% a 23%
Risco primário: o mercado final de pesquisa e acadêmico ainda está em declínio, e a administração se recusou a prever uma recuperação apesar da melhora no financiamento dos EUA no final do trimestre
Upside: a conversão clínica se compõe, as margens se expandem conforme projetado e os lucros crescem no múltiplo
Downside: negociando bem acima da média da Rua, qualquer deslize no fluxo de consumíveis, custos de memória ou na China deixa pouco colchão
Conclusão
O próximo teste real é a divulgação do T3 no final de outubro, e o número a ser observado é a margem operacional. A administração projetou aproximadamente 24%. Atingi-la confirma que a mudança na mistura e as ações de custo estão funcionando e que os 22,5% do T2 eram um piso, não um pico. Uma leitura abaixo de 23% diria que a memória e o frete estão mordendo mais forte do que a administração deixou transparecer, e a 30x EBITDA futuro, esta não é uma ação precificada para absorver uma margem abaixo do esperado. O momentum levou a Illumina a uma máxima de 52 semanas.
Você Deve Investir na Illumina?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Illumina e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar a Illumina ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a Illumina no TIKR Gratuito →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!