Punti Chiave
- Kyle Grieve, co-conduttore del podcast We Study Billionaires, valuta il valore intrinseco di Walmart a circa 50 dollari per azione, ovvero meno della metà del suo prezzo attuale.
- Il P/E forward di Walmart è più che raddoppiato rispetto al minimo del 2017, mentre il suo EPS normalizzato è aumentato di circa l'80%.
- Il margine operativo di Walmart è del 4,2%, inferiore al 4,7% di dieci anni fa.
- Il caso rialzista si basa sulla pubblicità e sull'e-commerce in rapida crescita, mentre il rischio principale per entrambi sono gli agenti di acquisto basati sull'IA.
Walmart (WMT) è già sceso di circa il 20% dal suo massimo, e un investitore value pensa che possa scendere molto di più.
Nell'episodio del 30 settembre di We Study Billionaires, il co-conduttore Kyle Grieve ha dichiarato che l'azione Walmart "è valutata come un'azienda tecnologica all'interno delle Magnificent Seven". Poi ha eseguito il suo modello:
"In realtà ottengo un valore intrinseco di circa 50 dollari, che è meno della metà del prezzo attuale dell'azione."
Ahi.
Penso che 50 dollari sia una stima più severa di quanto richiedano i fatti. Ma la tesi di Grieve contro il prezzo regge, ed ecco perché...
Il multiplo ha fatto il lavoro pesante
Il co-conduttore di Grieve, Shawn O’Malley, ha riassunto il problema guardando al 2012:
"In sostanza, il mercato è passato dal pagare 12 volte gli utili a 38 volte gli utili per Walmart, mentre la crescita dell'utile per azione è stata in realtà molto anemica."
I dati di TIKR dell'ultimo decennio raccontano una storia simile. Il P/E forward di Walmart ha toccato il minimo a 15,4x all'inizio del 2017, è salito a 46,8x a febbraio e ora si attesta intorno a 34,8x.
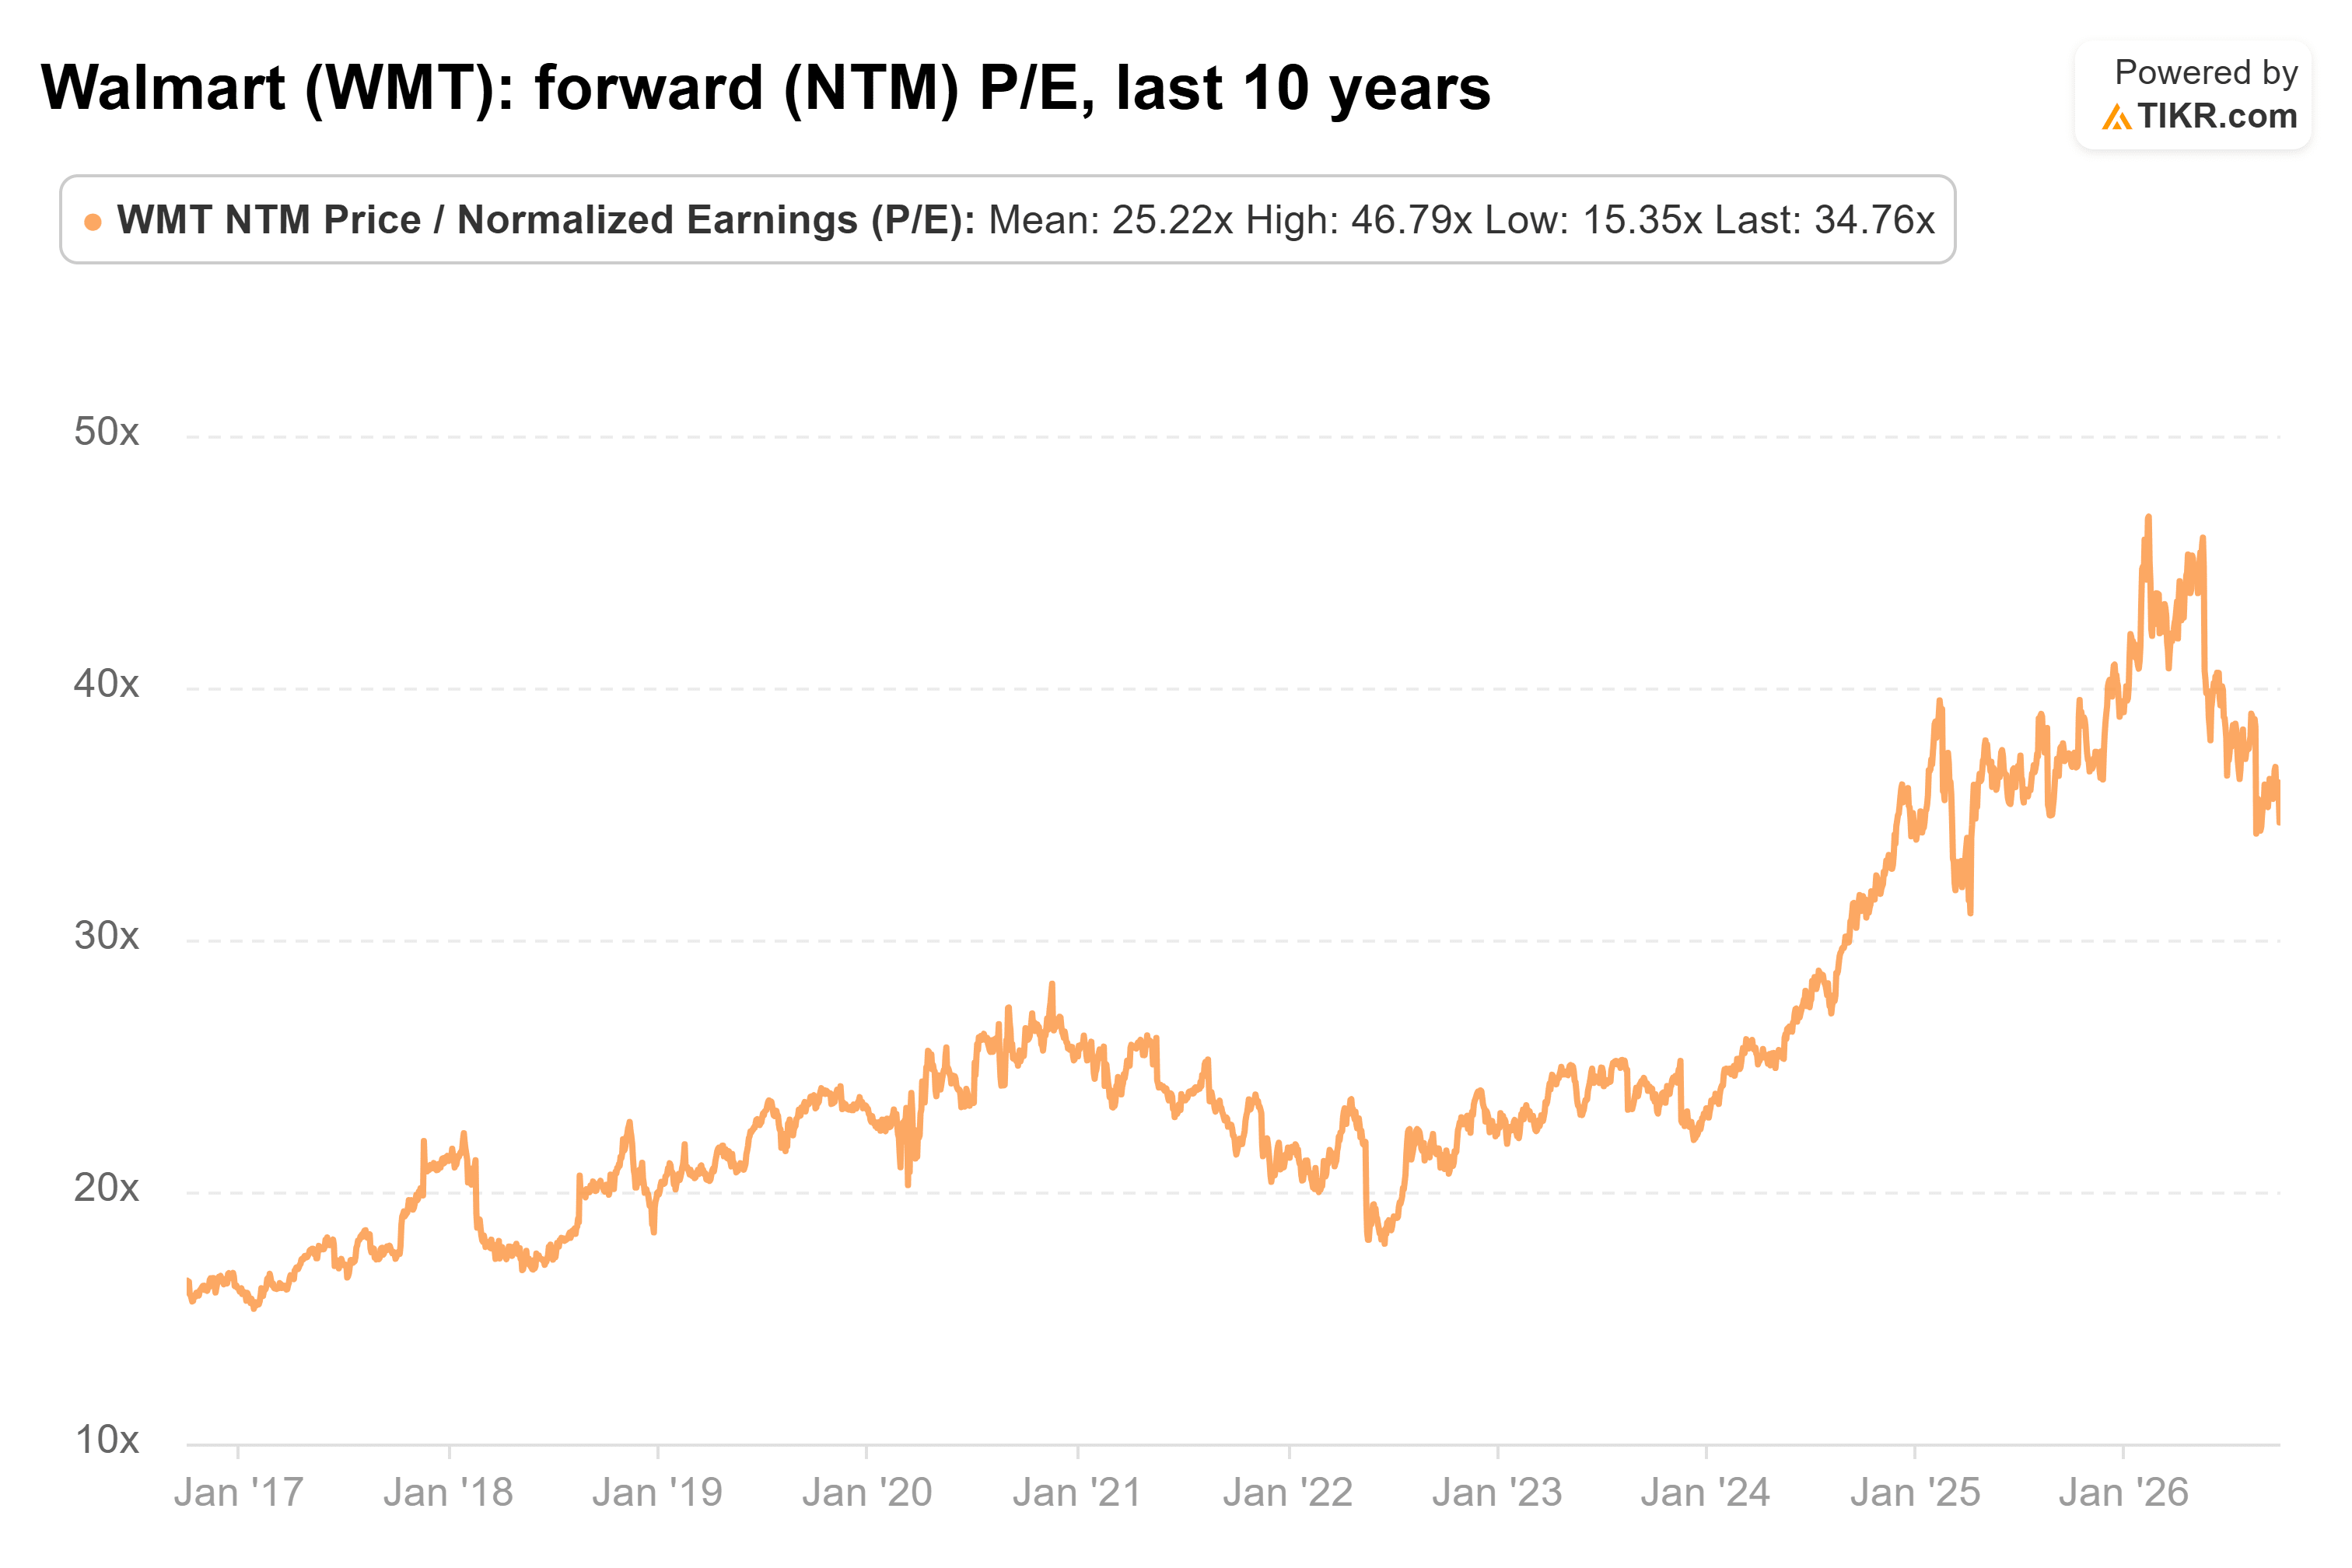
Per un grande retailer, è un cambiamento piuttosto drammatico nel modo in cui il mercato valuta l'azione.
Gli utili non hanno tenuto il passo
Anche gli utili sono cresciuti, ma a un ritmo più lento. L'EPS normalizzato è aumentato da 1,47 dollari all'inizio del decennio a 2,64 dollari nell'ultimo anno completo. Gli analisti ora si aspettano che raggiunga 2,89 dollari quest'anno, sulla base delle stime di 39 analisti.

È una crescita costante, ed è molto più gentile che definire gli utili "anemici". Ma comunque non si avvicina nemmeno a spiegare un multiplo di valutazione che è più che raddoppiato.
C'è un altro problema nel pagare un multiplo così alto: i buyback diventano più costosi. Il punto di O'Malley è che Walmart "sta praticamente riacquistando azioni a 30 o 40 volte gli utili", il che significa che ogni dollaro speso riacquista meno azioni di quanto farebbe a una valutazione inferiore.
Stima il valore equo di un'azienda all'istante (Gratuito con TIKR) >>>
La scala non si è tradotta nei margini
Ci si aspetterebbe che un retailer delle dimensioni di Walmart spremesse più profitto dalla sua scala nel tempo. Grieve fa notare che non è successo: dal 2005, "i margini operativi sono in realtà scesi dal 6% al 4% di oggi". Sospetta che anni di concorrenza, principalmente da parte di Amazon (AMZN), siano parte del motivo.
L'ultimo decennio è stato al massimo piatto. TIKR mostra un margine operativo del 4,7% all'inizio, tra il 4,0% e il 4,5% ogni anno da allora, e del 4,2% nell'ultimo anno...

Niente in questo grafico mostra un'azienda che diventa più redditizia.
Come arriva a 50 dollari
Il caso base di Grieve si basa su tre input:
- Crescita di circa il 5% annuo, con "un'espansione del margine trascurabile"
- Un multiplo di 20 volte gli utili tra cinque anni
- Un prezzo risultante di circa 78 dollari per azione
Poi combina i suoi casi ribassista e rialzista e sottrae il 15% per un margine di sicurezza, il che lo porta a circa 50 dollari. Anche nel suo caso rialzista, prima di quel cuscinetto, "stai ottenendo solo un rendimento dell'1%", ha detto. Aggiungendo il rendimento da dividendo di circa l'1% significa comunque che "non stai nemmeno realmente battendo l'inflazione".
Quindi 50 dollari è un numero legato al margine di sicurezza. Penso che i suoi 78 dollari siano la cifra più equa, e anche quella si colloca ben al di sotto del livello a cui l'azione viene scambiata.
Il punto è questo: il caso rialzista è esposto
L'ovvia controargomentazione è che Walmart sta diventando un tipo di business diverso. Ad esempio, il suo business pubblicitario sta crescendo del 38%, mentre l'e-commerce ora rappresenta circa un quarto dei ricavi e sta crescendo intorno al 23%. Se questi business a margine più elevato continuano ad espandersi, un modello basato sull'attuale margine del 4% potrebbe non cogliere ciò che aggiungono. TIKR ha recentemente delineato un percorso più rialzista verso i 128 dollari entro il 2029.
Il problema è che sia la pubblicità che le iscrizioni dipendono dal fatto che gli acquirenti vadano da Walmart. Grieve sostiene che l'IA potrebbe agire contro questo. "I costi di switching per passare da, diciamo, Walmart ad Amazon sono praticamente zero e l'IA non sta davvero aiutando la causa di Walmart."
I conduttori hanno usato il detersivo per fare il punto. Chiedi a un agente IA il marchio più economico con spedizione in giornata, e l'agente non si cura di quale negozio lo venda. Come ha detto O'Malley, "in un certo senso toglie la relazione con il cliente dalle loro mani se tutti fanno acquisti tramite ChatGPT e Claude e agenti IA."
Questo è il rischio che Grieve vede, poiché meno visite ai negozi e al sito web di Walmart significano meno opportunità di vendere iscrizioni e pubblicità, che sono gli stessi business che alimentano il caso rialzista.
In sintesi
Walmart vale "circa 50 dollari"? Ci si arriva solo se si accetta il cuscinetto del 15% di Grieve e il suo caso ribassista. Il problema più grande è la valutazione. A 34,8 volte gli utili forward, con un margine operativo che è a malapena cambiato in un decennio, l'azione presuppone che Walmart diventi molto più redditizia di quanto mostrano i numeri oggi.
La domanda è se quei margini possano migliorare. O'Malley ha "i miei dubbi sul fatto che faremo tutti acquisti con agenti". Se la pubblicità e le iscrizioni spingono i margini più in alto, l'attuale valutazione potrebbe avere più senso. Per ora, il margine è il numero da osservare.
Quindi, quanto vale realmente l'azione Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!