Points clés
- Le ratio de distribution de dividendes en espèces d'UPS est tendu à 99 % sur les douze derniers mois, contre un ratio confortable de 27 % pour FedEx lors de son dernier exercice fiscal.
- UPS offre un rendement de 7 % mais a gelé son dividende cette année, mettant fin à une série d'augmentations annuelles qui avait débuté en 2010.
- FedEx offre un rendement de 1,7 % après avoir réduit son dividende par action de 16 % lors de la scission de FedEx Freight, qu'elle compte comme sa sixième augmentation annuelle consécutive.
- Le rapport du 28 octobre de FedEx sera le premier aperçu de sa trésorerie disponible sans FedEx Freight.
United Parcel Service (UPS) offre un rendement de 7 %, et son ratio de distribution de dividendes en espèces est tendu à 99 %. Sur les douze derniers mois, elle a versé 5,41 milliards de dollars de dividendes sur 5,46 milliards de dollars de trésorerie disponible.
Et la promesse derrière ce dividende a changé. En juillet 2025, la PDG Carol Tomé a déclaré aux investisseurs : « vous avez notre engagement pour un dividende stable et croissant. » Cette année, UPS l'a maintenu à 1,64 $ par trimestre, mettant fin à une série d'augmentations annuelles qui avait débuté en 2010. Elle indique désormais qu'« elle a soit maintenu, soit augmenté son dividende chaque année depuis son introduction en bourse en 1999. »
C'est ce qui rend FedEx (FDX) une comparaison si intéressante. Elle n'offre qu'un rendement de 1,7 % et a réduit son dividende par action de 16 % lors de la scission de FedEx Freight en juin. Mais son ratio de distribution de dividendes en espèces était confortable à 27 % lors de son dernier exercice fiscal, ce qui la rend donc beaucoup moins tendue. Alors, quel dividende est préférable de détenir – le gros chèque, ou celui qui a plus de marge de croissance ?
| Métrique | UPS | FedEx |
|---|---|---|
| Rendement de dividende forward | 7,0 % | 1,7 % |
| Dividende annuel | 6,56 $ | 4,88 $ |
| Croissance du dividende sur 5 ans | 10,2 % par an | 13,4 % par an |
| Série | Augmenté de 2010 à 2025 ; gelé en 2026 | Six augmentations consécutives selon le décompte de FedEx ; celle de juin 2026 était une réduction de 16 % par action |
| Ratio de distribution de dividendes en espèces, TTM | 99 % | 27 % |
| Dette nette ÷ EBITDA | 1,63x | 1,65x |
| Couverture des intérêts | 7,6x | 7,7x |
Source : TIKR, prix à la clôture du 29 septembre 2026. Les chiffres de FedEx utilisent son taux post-scission de 4,88 $, et son ratio de distribution couvre l'année se terminant le 31 mai 2026, incluant FedEx Freight.
UPS réduit volontairement sa taille
UPS a passé les 18 derniers mois à réduire de plus de moitié son volume Amazon par rapport aux niveaux de 2024 et à fermer des bâtiments. Elle a terminé en juin. Au deuxième trimestre, le volume américain a baissé de 3,3 %, le revenu par colis a augmenté de 9,3 %, et le résultat d'exploitation ajusté de la division U.S. Domestic a bondi de 21 %.
Financer le dividende est une autre histoire…

Les dividendes sont restés autour de 5,4 milliards de dollars depuis 2023, tandis que la trésorerie disponible a oscillé entre 4,8 et 6,2 milliards de dollars. Les dividendes ont dépassé la trésorerie disponible quatre années sur dix. C'est un dividende sans aucune marge de manœuvre.
Le plan de cette année prévoit environ 5,4 milliards de dollars de dividendes sur environ 5,5 milliards de dollars de trésorerie disponible. Cette trésorerie disponible absorbe environ 1,1 milliard de dollars de rachats ponctuels de contrats de chauffeurs, et le plan n'inclut aucun rachat d'actions.
Le risque est évident : lors d'une année faible pour le transport, une partie du dividende provient du bilan.
FedEx dispose d'une marge de manœuvre
FedEx restructure également son réseau, avec beaucoup plus de flexibilité. Elle s'oriente vers le transport d'affaires à affaires premium et international. Sa refonte Network 2.0 fermera environ 30 % de ses installations d'ici fin 2027 pour économiser 2 milliards de dollars.
Le chiffre d'affaires a augmenté de 8 % lors du dernier exercice fiscal, pour atteindre 94,7 milliards de dollars.
Et sa trésorerie disponible s'est nettement dégagée de son dividende…
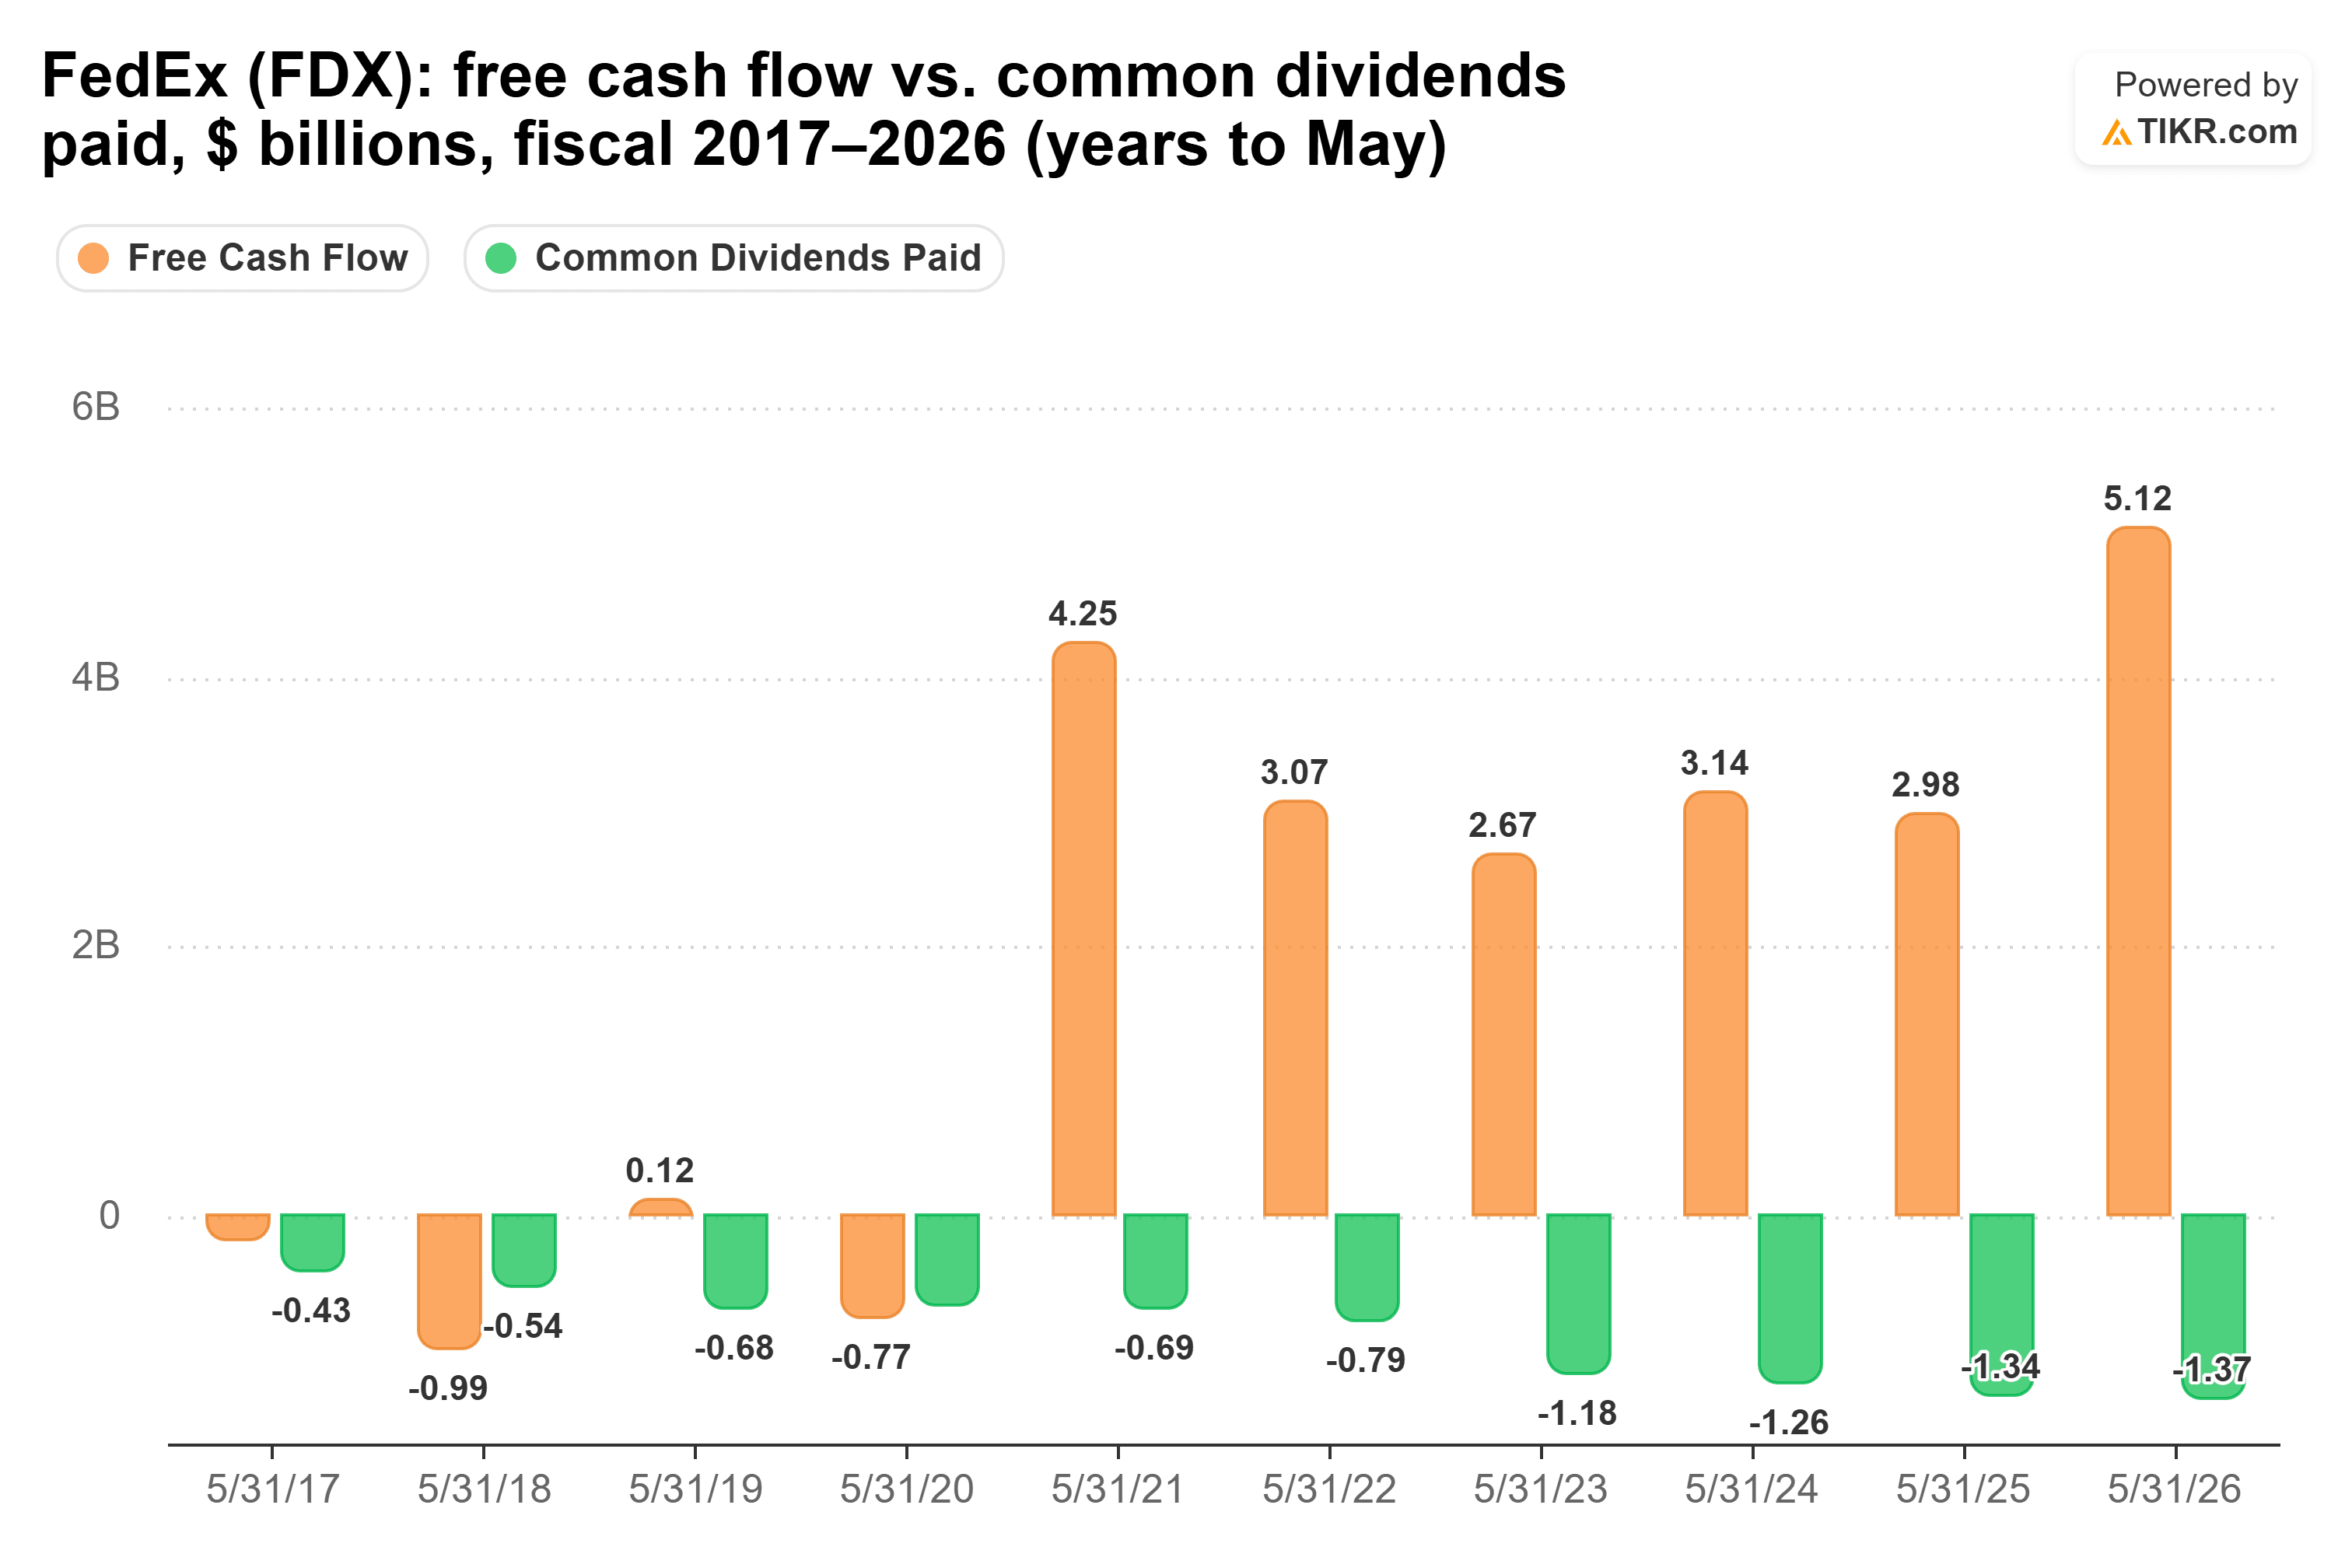
Les dividendes ont dépassé la trésorerie disponible chaque année de l'exercice 2017 à 2020. La trésorerie disponible a été plus du double du dividende chaque année depuis. C'est la marge de sécurité que je souhaite voir.
Deux bémols. Premièrement, ces chiffres incluent FedEx Freight.
Deuxièmement, le nouveau dividende trimestriel de 1,22 $ est inférieur de 16 % par action à l'ancien de 1,45 $. Le directeur financier par intérim Claude Russ le qualifie toujours de « sixième augmentation annuelle consécutive du dividende », après ajustement pour la scission. (Les actionnaires ont bien reçu des actions de Freight, qui ne versent pas encore de dividende.)
Malgré cela, le nouveau taux coûte à FedEx environ 1,15 milliard de dollars par an. C'est moins d'un quart de la trésorerie disponible de l'année dernière.
Alors, quel dividende l'emporte ?
En fin de compte, je dois opter pour le rendement de 7 %. C'est tout simplement trop d'argent à laisser sur la table ! Les deux entreprises restructurent leurs réseaux, et le deuxième trimestre d'UPS montre que son plan fonctionne. Et même si FedEx le fait avec une marge confortable entre sa trésorerie disponible et son dividende, la différence de paiement est tout simplement trop importante pour être surmontée, sauf si UPS commence à réduire. Actuellement, si vous investissiez 10 000 $ dans UPS, vous percevriez environ 700 $ par an au taux actuel, contre environ 170 $ pour FedEx.
UPS a également plus d'atouts. Ses bénéfices sont à nouveau en hausse, avec un BPA ajusté du deuxième trimestre en hausse de 13,5 %. La trésorerie disponible de cette année supporte environ 1,1 milliard de dollars de rachats ponctuels. Et je m'attends à ce que la direction défende un historique de maintien ou d'augmentation du dividende chaque année depuis 1999.
Alors, quelle est la valeur réelle de l'action UPS ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que UPS pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !