Points clés
- PepsiCo offre un rendement de 4,6 % contre 2,5 % pour Coca-Cola, tandis que les deux entreprises ont augmenté leurs dividendes d'environ 4 % cette année, prolongeant leurs séries d'augmentations annuelles à respectivement 54 et 64 ans.
- Coca-Cola dispose actuellement d'une marge de sécurité plus confortable pour son dividende, avec un ratio de distribution de dividendes en espèces de 77 % sur les douze derniers mois contre 84 % pour PepsiCo.
- Le volume et les marges de Coca-Cola sont en croissance, tandis que l'activité nord-américaine de PepsiCo a rencontré des difficultés. Cependant, Coca-Cola fait face à un litige fiscal en cours avec l'IRS qui pourrait entraîner environ 14 milliards de dollars de taxes et intérêts supplémentaires.
- PepsiCo publiera ses résultats du troisième trimestre le 8 octobre, suivie de Coca-Cola le 27 octobre, offrant aux investisseurs un nouvel aperçu de la pérennité des deux histoires de dividendes.
Coca-Cola (NYSE: KO) et PepsiCo (NASDAQ: PEP) sont deux des "Dividend Kings" les plus anciens du marché, chaque entreprise augmentant sa distribution depuis plus d'un demi-siècle.
En février, le conseil d'administration de Coca-Cola a approuvé la 64e augmentation annuelle consécutive du dividende de l'entreprise, portant le versement trimestriel de 0,51 $ à 0,53 $ par action. PepsiCo a annoncé sa 54e augmentation consécutive quelques semaines plus tôt, relevant son dividende annualisé de 5,69 $ à 5,92 $ par action.
Mais les entreprises qui soutiennent ces dividendes évoluent dans des directions différentes.
Coca-Cola a relevé ses prévisions pour 2026 en juillet après un autre trimestre solide, tandis que PepsiCo a maintenu ses perspectives pour l'exercice 2026.
Pour les investisseurs en quête de revenus qui planifient sur une décennie, cela crée un arbitrage intéressant : PepsiCo offre un revenu substantiellement plus élevé aujourd'hui, tandis que Coca-Cola dispose actuellement d'une couverture de dividende plus solide et d'un meilleur élan opérationnel.
| Métrique | Coca-Cola (KO) | PepsiCo (PEP) |
|---|---|---|
| Rendement de dividende forward | 2,5 % | 4,6 % |
| Croissance du dividende sur 5 ans | 4,5 % par an | 6,9 % par an |
| Augmentation 2026 | Environ 4 % | 4 % |
| Série d'augmentations annuelles | 64 ans | 54 ans |
| Ratio de distribution de dividendes en espèces (TTM) | 77 % | 84 % |
| Dette nette ÷ EBITDA (TTM) | 1,60x | 2,07x |
| Couverture des intérêts (TTM) | 10,2x | 13,1x |
Source : TIKR, prix à la clôture du 29 septembre 2026 ; séries et augmentations des entreprises ; croissance du dividende de PepsiCo d'après ses rapports annuels.
Coca-Cola vend davantage
Coca-Cola a réalisé un deuxième trimestre solide. Le chiffre d'affaires organique a augmenté de 6 %, le volume mondial de casiers a progressé de 5 % et la marge opérationnelle s'est élargie à 34,9 % contre 34,1 %.
Lors de la conférence téléphonique sur les résultats, le PDG Henrique Braun a attribué à la Coupe du Monde de la FIFA le mérite d'avoir aidé la marque Coca-Cola à enregistrer "sa plus forte croissance de volume depuis 17 ans, hors reprise post-COVID".
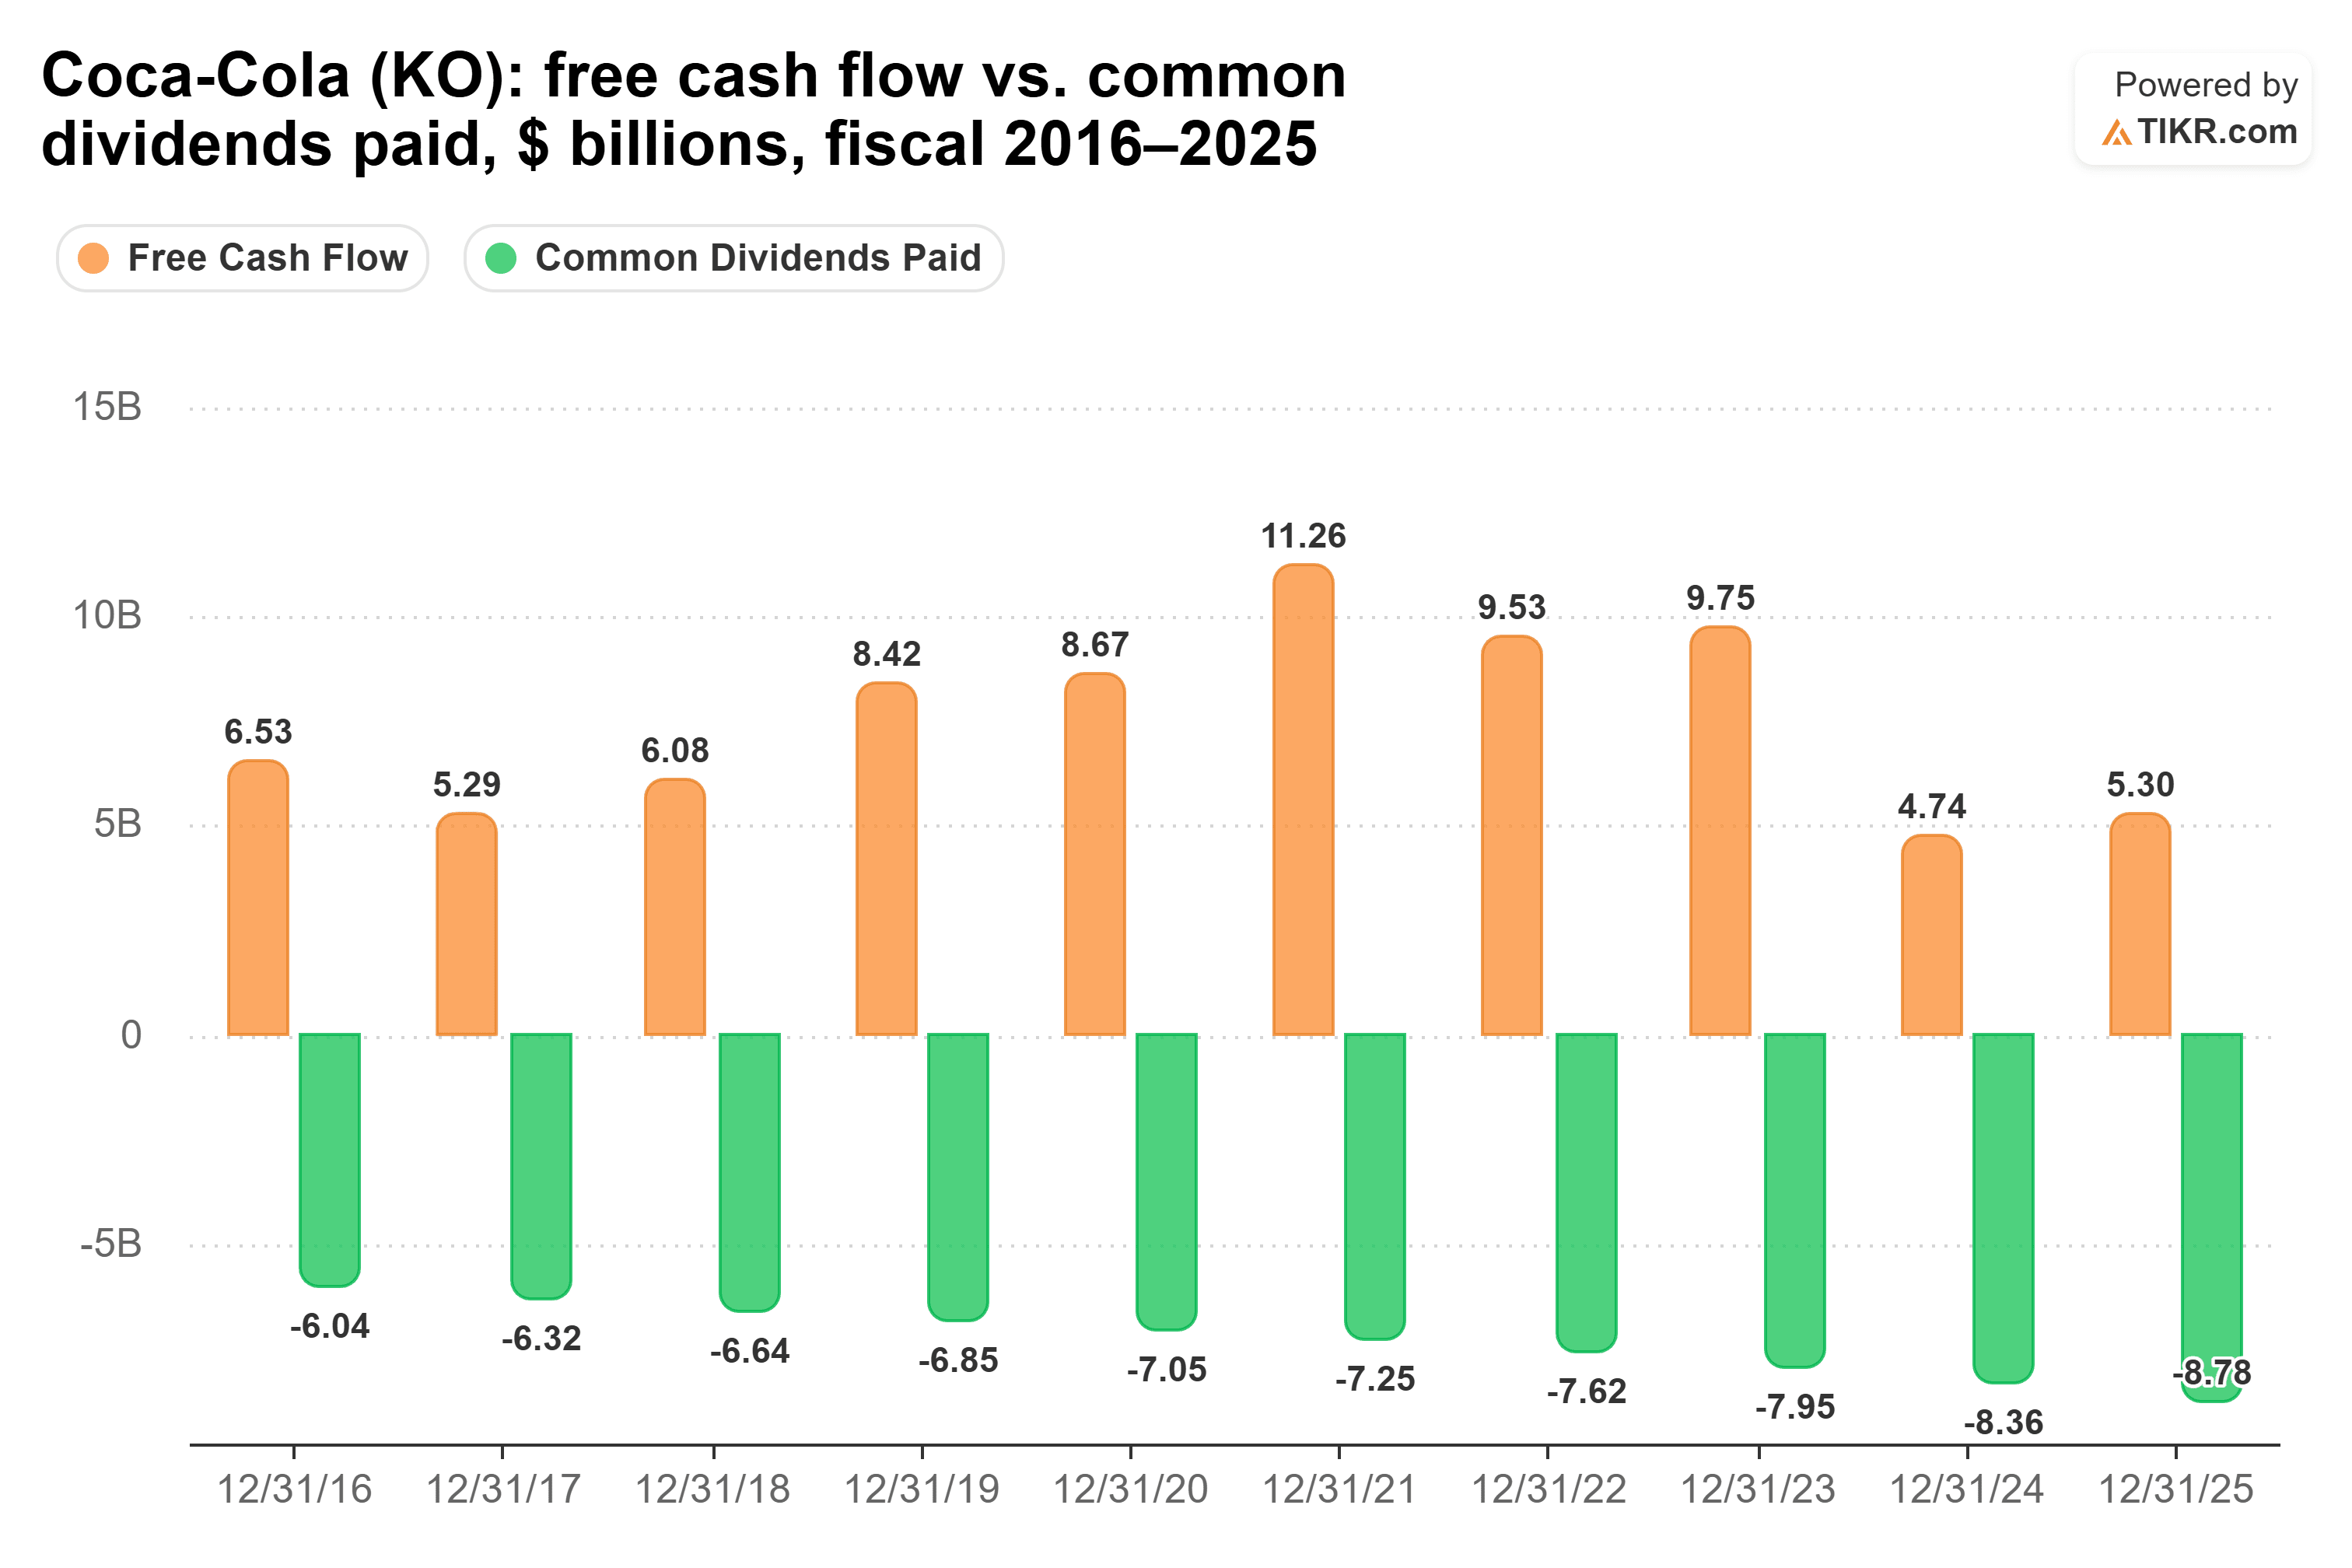
Le flux de trésorerie disponible de Coca-Cola est tombé en dessous des dividendes versés en 2024 et 2025, mais ces années comprenaient des paiements en espèces exceptionnellement élevés.
L'entreprise a effectué un dépôt fiscal d'environ 6 milliards de dollars auprès de l'IRS en 2024, suivi du paiement final de 6,1 milliards de dollars de la contrepartie conditionnelle liée à son acquisition de fairlife en 2025. Excluant ce paiement, Coca-Cola a rapporté 11,4 milliards de dollars de flux de trésorerie disponible en 2025, contre 8,78 milliards de dollars de dividendes versés.
Sur les douze derniers mois, le ratio de distribution de dividendes en espèces de Coca-Cola s'établit à 77 %, selon TIKR.
Le calcul des revenus est simple. Un investissement de 10 000 $ au rendement de dividende forward de 2,5 % de Coca-Cola générerait environ 250 $ de revenus annuels initialement. Si le dividende augmentait à son taux quinquennal de 4,5 % par an, ce chiffre atteindrait environ 372 $ la 10e année, équivalent à un rendement d'environ 3,7 % sur l'investissement initial.
La plus grande incertitude sur les flux de trésorerie de Coca-Cola est son litige de longue date avec l'IRS. Dans son dernier dépôt trimestriel, l'entreprise a estimé qu'elle pourrait devoir environ 14 milliards de dollars de taxes et intérêts supplémentaires couvrant la période 2010 à 2025 si la méthodologie du tribunal fiscal est finalement confirmée et appliquée à ces années.
PepsiCo paie plus, avec moins de marge de sécurité
Le dernier trimestre de PepsiCo a présenté une image presque opposée.
Le chiffre d'affaires organique international a augmenté de 7 %, tandis que l'Amérique du Nord a reculé de 0,5 %. Le chiffre d'affaires de PepsiCo Foods North America a baissé de 2 % suite à des réductions de prix allant jusqu'à 15 % sur des marques incluant Lay's et Doritos, tandis que le volume des boissons en Amérique du Nord a diminué de 4 %.
Le PDG Ramon Laguarta a reconnu la pression sur les consommateurs lors de la conférence téléphonique sur les résultats, déclarant : "Je pense que le consommateur est dans une situation plus difficile que ce que nous avions anticipé, et cela est principalement dû aux prix de l'essence."
PepsiCo est également en train de mener une refonte plus large de ses activités nord-américaines. Elliott Management a révélé une participation de 4 milliards de dollars en septembre 2025 et a ensuite soutenu le plan de décembre de PepsiCo pour restructurer certaines parties de l'entreprise.
Dans le cadre de ce plan, PepsiCo a détaillé des mesures pour remodeler ses opérations nord-américaines, y compris des initiatives sur le portefeuille et la chaîne d'approvisionnement.
La couverture du dividende est un autre domaine à surveiller.

En 2016, PepsiCo a généré 7,62 milliards de dollars de flux de trésorerie disponible contre 4,23 milliards de dollars de dividendes versés, offrant une couverture d'environ 1,8 fois, selon TIKR.
Plus récemment, l'écart s'est réduit. Les dividendes ont égalé ou dépassé le flux de trésorerie disponible en 2022, 2024 et 2025. Le ratio de distribution de dividendes en espèces de PepsiCo sur les douze derniers mois s'établit à 84 %, selon TIKR, soit plus que les 77 % de Coca-Cola.
La dernière augmentation de dividende de PepsiCo a été de 4 %, sa plus faible augmentation depuis au moins 2020.
Néanmoins, le rendement de départ de PepsiCo crée un avantage substantiel en termes de revenus.
Un investissement de 10 000 $ à un rendement forward de 4,6 % générerait initialement environ 460 $ de revenus de dividendes annuels. Si PepsiCo maintenait son taux de croissance du dividende quinquennal de 6,9 %, les revenus annuels atteindraient environ 839 $ la 10e année.
Même si la croissance future du dividende ralentissait à seulement 4 % par an, cet investissement générerait tout de même environ 655 $ la 10e année.
Quel dividende a la configuration la plus solide pour la prochaine décennie ?
Les chiffres pointent vers deux profils de revenus très différents.
PepsiCo commence avec un avantage significatif pour les investisseurs axés sur le revenu de dividende actuel. Son rendement forward de 4,6 % est près du double des 2,5 % de Coca-Cola, et cette différence se compose sur une décennie.
Même en supposant que le dividende de PepsiCo ne croisse que de 4 % par an à partir de maintenant, le dividende de Coca-Cola devrait croître d'environ 11 % par an pour que les deux investissements génèrent des revenus annuels similaires d'ici la 10e année. C'est environ le double de la meilleure augmentation annuelle de dividende de Coca-Cola depuis 2020. Le dossier de recherche sous-jacent soutient ce calcul de scénario.
Coca-Cola, cependant, dispose actuellement d'une couverture de dividende plus solide et d'un meilleur élan opérationnel. Son volume de casiers et sa marge opérationnelle ont augmenté au dernier trimestre, tandis que PepsiCo continue de faire face à des faiblesses dans son activité nord-américaine.
Le cas de PepsiCo repose donc lourdement sur son rendement de départ plus élevé et sa capacité à stabiliser l'Amérique du Nord tout en continuant à faire croître le dividende. Le cas de Coca-Cola repose davantage sur ses performances commerciales récentes plus fortes, sa couverture de dividende et sa génération continue de flux de trésorerie.
Les deux entreprises ont également des risques importants à surveiller. La refonte nord-américaine de PepsiCo est encore en cours, tandis que le litige fiscal de Coca-Cola pourrait créer une obligation de trésorerie future significative.
Les prochains points de contrôle arrivent bientôt. PepsiCo publiera ses résultats du troisième trimestre le 8 octobre, tandis que Coca-Cola publiera les siens le 27 octobre.
Alors, quelle est la valeur réelle de l'action PepsiCo ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que PepsiCo pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !