

Principais Conclusões
- No podcast All-In, o ex-czar de IA da Casa Branca David Sacks disse que a CoreWeave não pode falir. Ao mesmo tempo, seus credit default swaps (CDS) implicavam uma probabilidade de cerca de 55% de inadimplência em cinco anos.
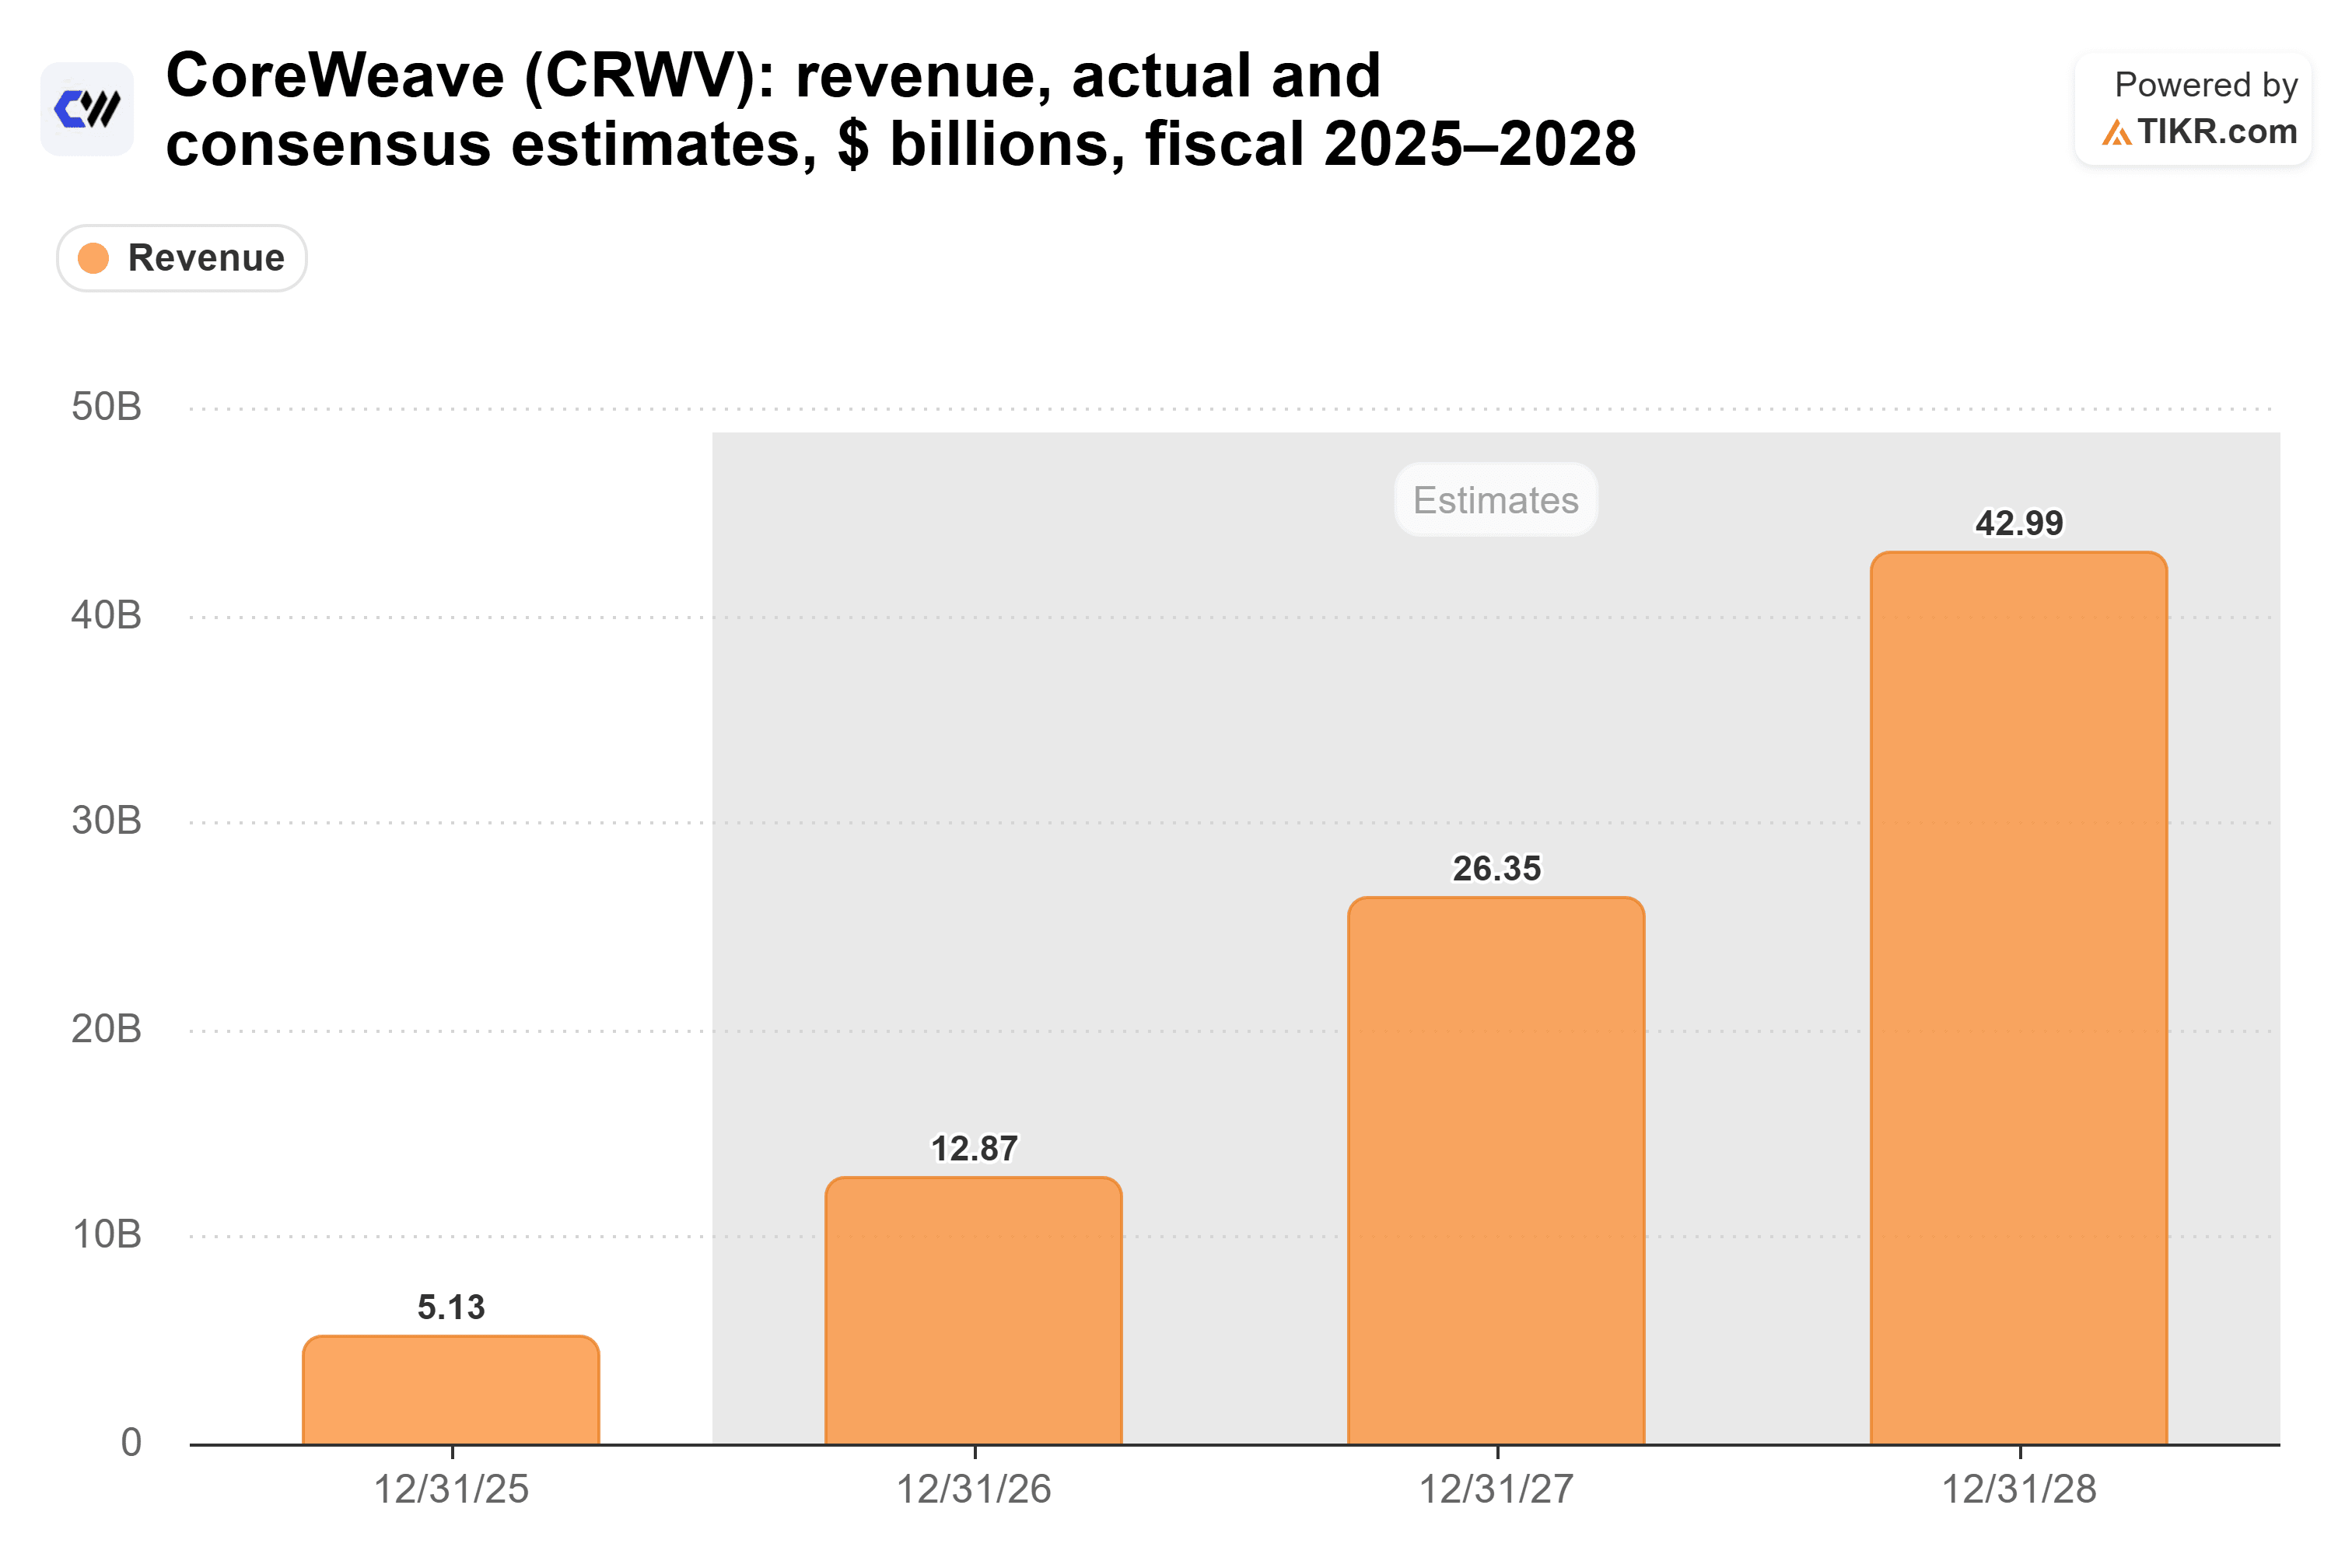
- A demanda pela CoreWeave se sustenta: analistas esperam que a receita suba de US$ 5,13 bilhões em 2025 para US$ 43,0 bilhões em 2028.
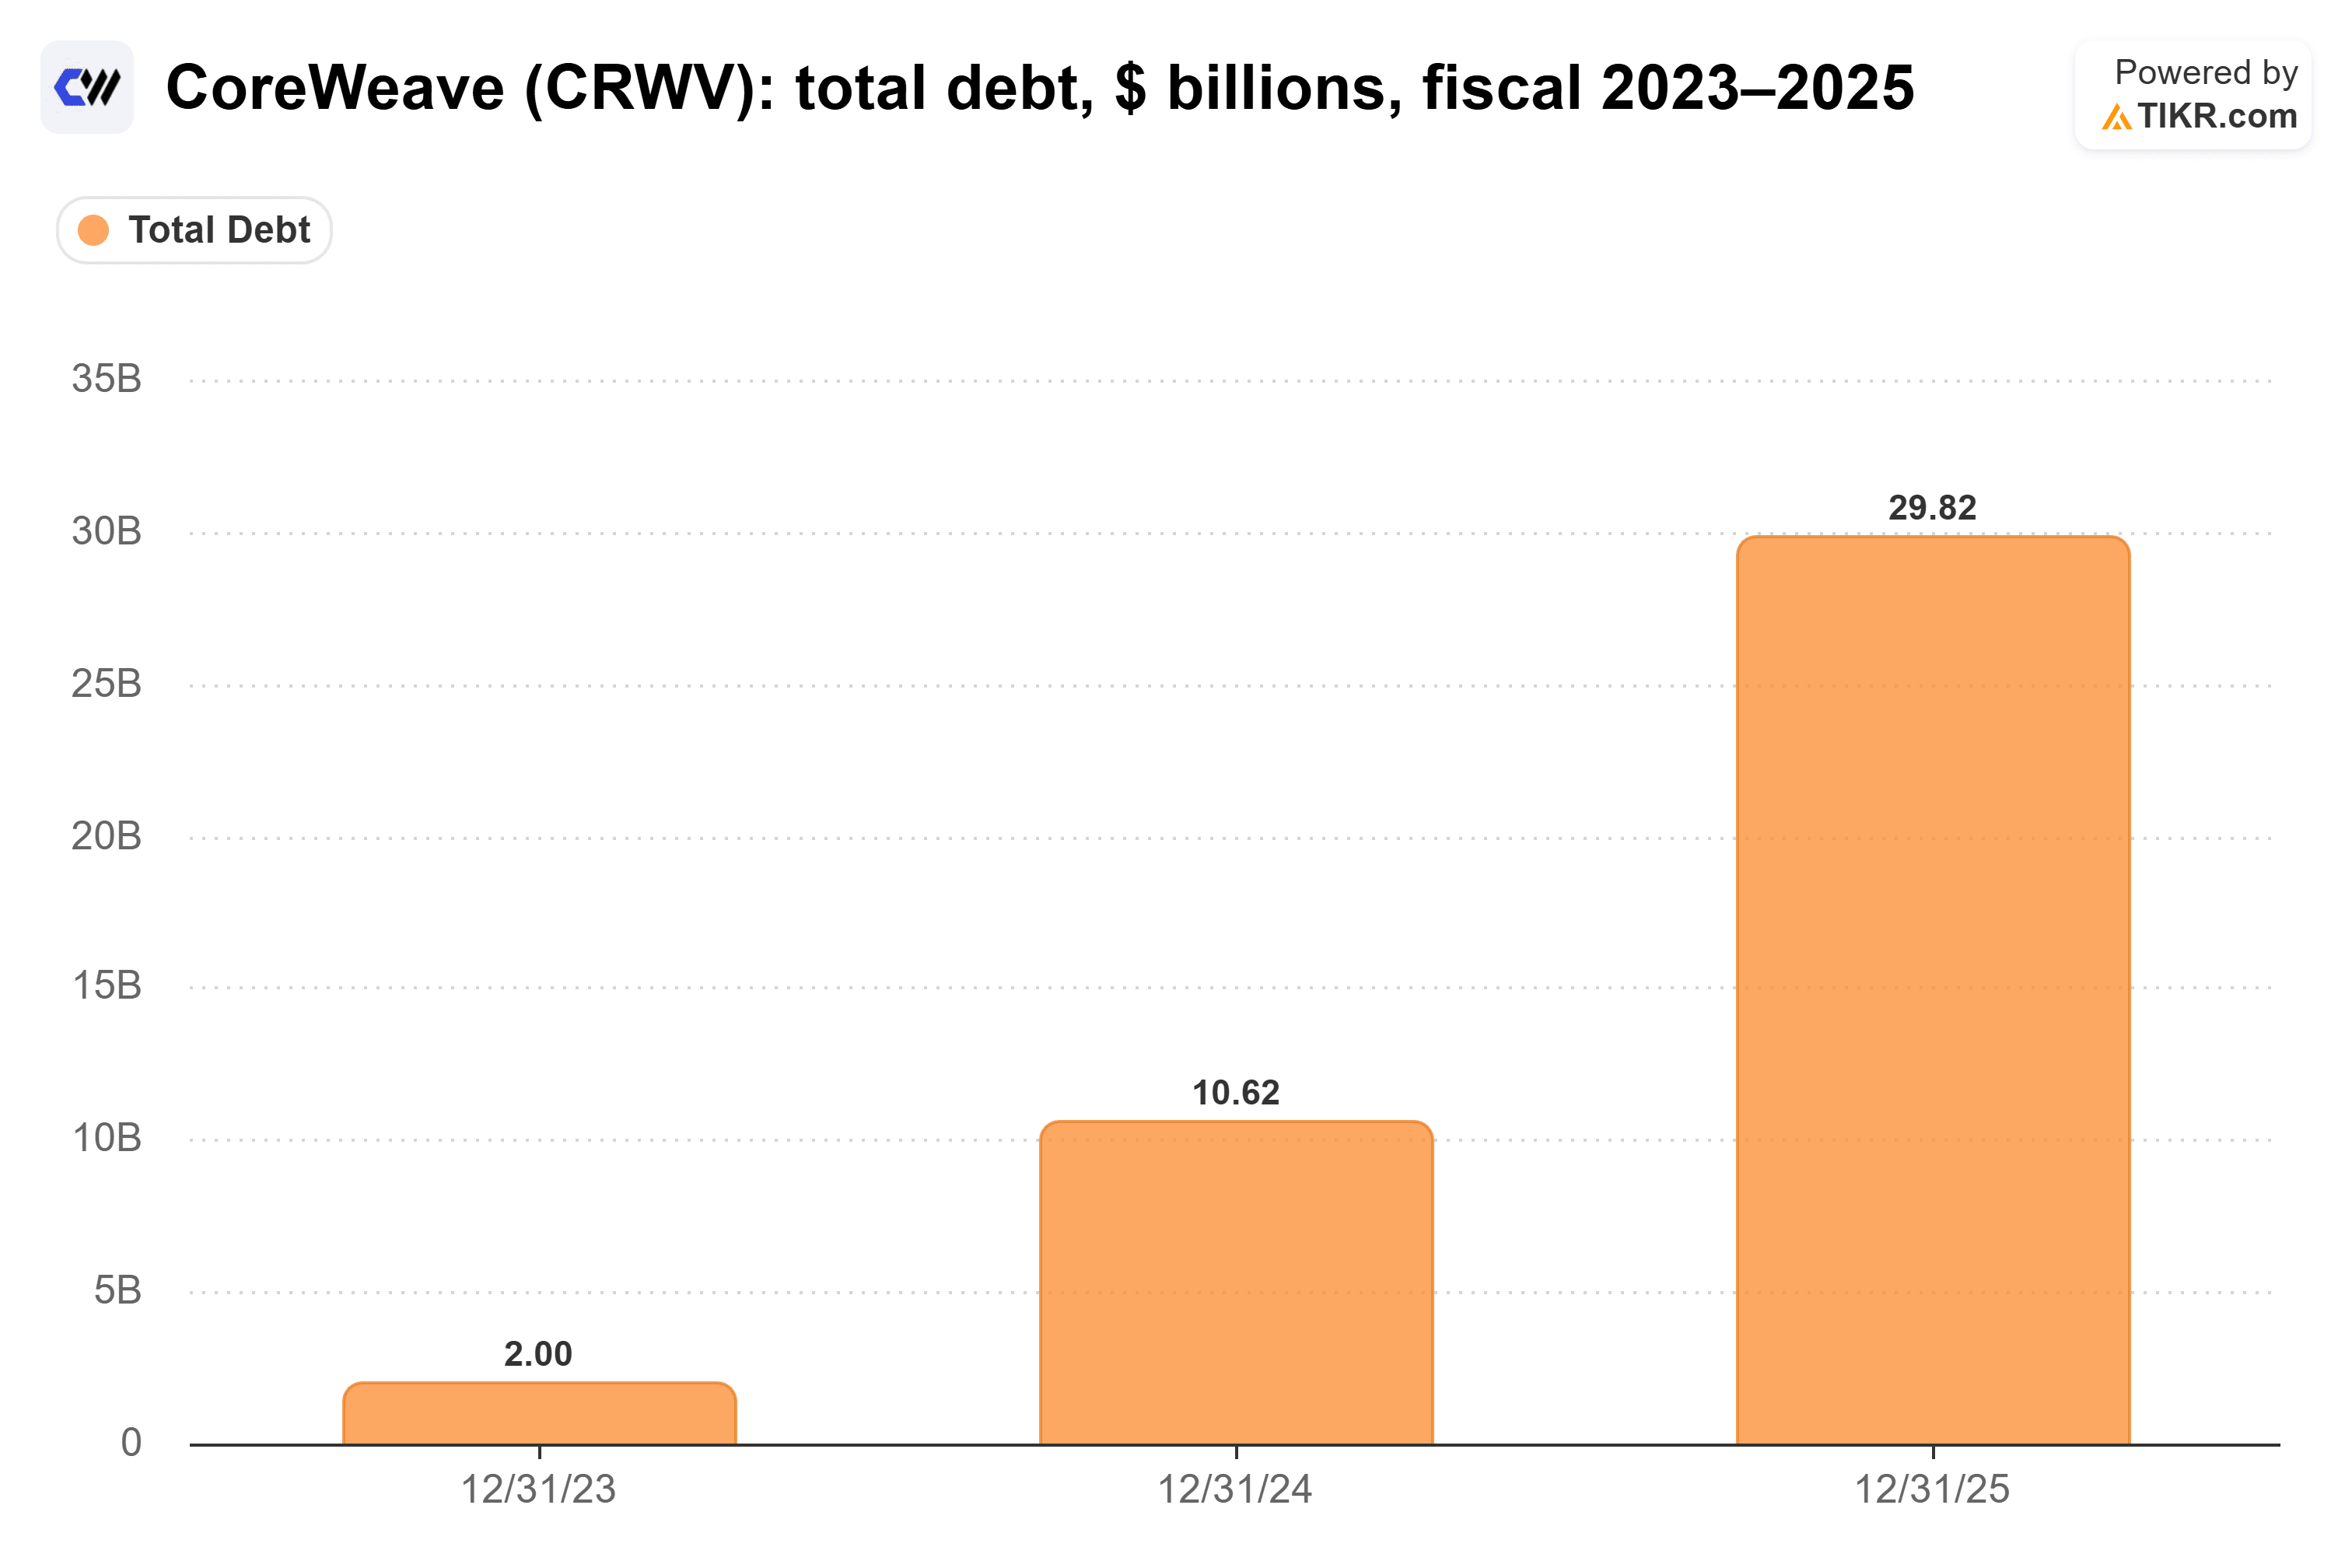
- O risco está no financiamento. A dívida total atingiu US$ 29,8 bilhões no final de 2025, e Jim Chanos coloca o retorno pré-imposto sobre o capital da empresa em 9%, enquanto seus títulos não garantidos rendem cerca de 15%.
- O JPMorgan estima que a CoreWeave pode precisar de capital externo até 2030, então os acionistas provavelmente pagarão pelo crescimento por meio de diluição e dívida cara. Os resultados do terceiro trimestre em novembro são o próximo indicador.
Quando a ação da CoreWeave (CRWV) caiu mais de 25% na semana passada devido ao estresse nos títulos, os apresentadores do podcast All-In mostraram uma aposta no Polymarket: uma probabilidade de 23% de a CoreWeave declarar falência até o final de 2028.
O co-apresentador David Sacks, primeiro czar de IA de Trump (ele deixou o cargo em março), chamou a aposta de burra:
"A CoreWeave não pode falir."
Sua razão é a forma como a CoreWeave paga por sua expansão. Cada data center fica em seu próprio veículo de nível de ativo. Então, se um deles der problema, Sacks diz, esse veículo vai para intervenção judicial e seus GPUs são vendidos, e a empresa segue em frente.
E ele não vê a demanda secando. Computação de potência (powered compute) é difícil de construir, e as comunidades locais não estão correndo para aprovar novos data centers. Então, em suas palavras, "há uma escassez forçada."
Essa é uma afirmação ousada quando o mercado de crédito estava precificando o oposto.
No mesmo episódio, o co-apresentador Chamath Palihapitiya apontou para os credit default swaps (CDS) da CoreWeave, que dispararam para cerca de 953 pontos-base na semana passada. Sua conclusão: "o que essa matemática implica é cerca de 55% de chance de uma inadimplência. Então é uma moeda ao ar, se eles inadimplirem ou não."
Desde então, o Goldman Sachs elevou a classificação da ação para Compra (de Neutra) na segunda-feira e aumentou seu preço-alvo para US$ 139 de US$ 106. O JPMorgan chamou o negócio de sólido.
O TIKR acompanha 41 analistas sobre a CoreWeave. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender para a CoreWeave, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da CoreWeave
O lado da demanda se confirma
Também no episódio, o cofundador da Andreessen Horowitz, Ben Horowitz, colocou uma data na escassez. Ele disse que o CEO da Amazon, Andy Jassy, lhe contou que a capacidade está esgotada "além de 2028."
O próprio livro de pedidos da CoreWeave confirma isso. A empresa terminou o segundo trimestre com um backlog de receita de cerca de US$ 104 bilhões em compromissos assinados com clientes.
E os analistas esperam que a receita cresça mais de oito vezes em três anos, de US$ 5,13 bilhões em 2025 para US$ 43,0 bilhões em 2028.
Se o cenário otimista só precisasse de demanda, seria fácil.
Pagar por isso é a parte difícil
Para atender a essa demanda, a CoreWeave tomou muito empréstimo. Sua dívida total passou de US$ 2,00 bilhões no final de 2023 para US$ 29,8 bilhões no final de 2025, quase 15x em dois anos.
Esse empréstimo também ficou mais caro. As notas não garantidas da CoreWeave foram emitidas com um cupom de 9,625% e têm sido negociadas com yields em torno de 15% este mês. As notas que ela já vendeu mantêm seu cupom, mas 15% é mais ou menos o que o mercado cobraria dela por nova dívida não garantida.
Um retorno de 9% sobre dinheiro a 15%
O vendedor a descoberto Jim Chanos acha que a demanda total pode não cobrir esse custo. Ele parte de um modelo da conta X Uncovered Alpha, que estima que cada US$ 1 de capex gera cerca de US$ 0,30 de receita anual. A partir daí, Chanos coloca o retorno pré-imposto sobre o capital da CoreWeave em 9%, assumindo que os GPUs geram receita por 10 anos.
Essa é uma vida generosa para um GPU (o próprio caso base do modelo usa seis anos). E um retorno de 9% fica bem abaixo de dinheiro a 15%.
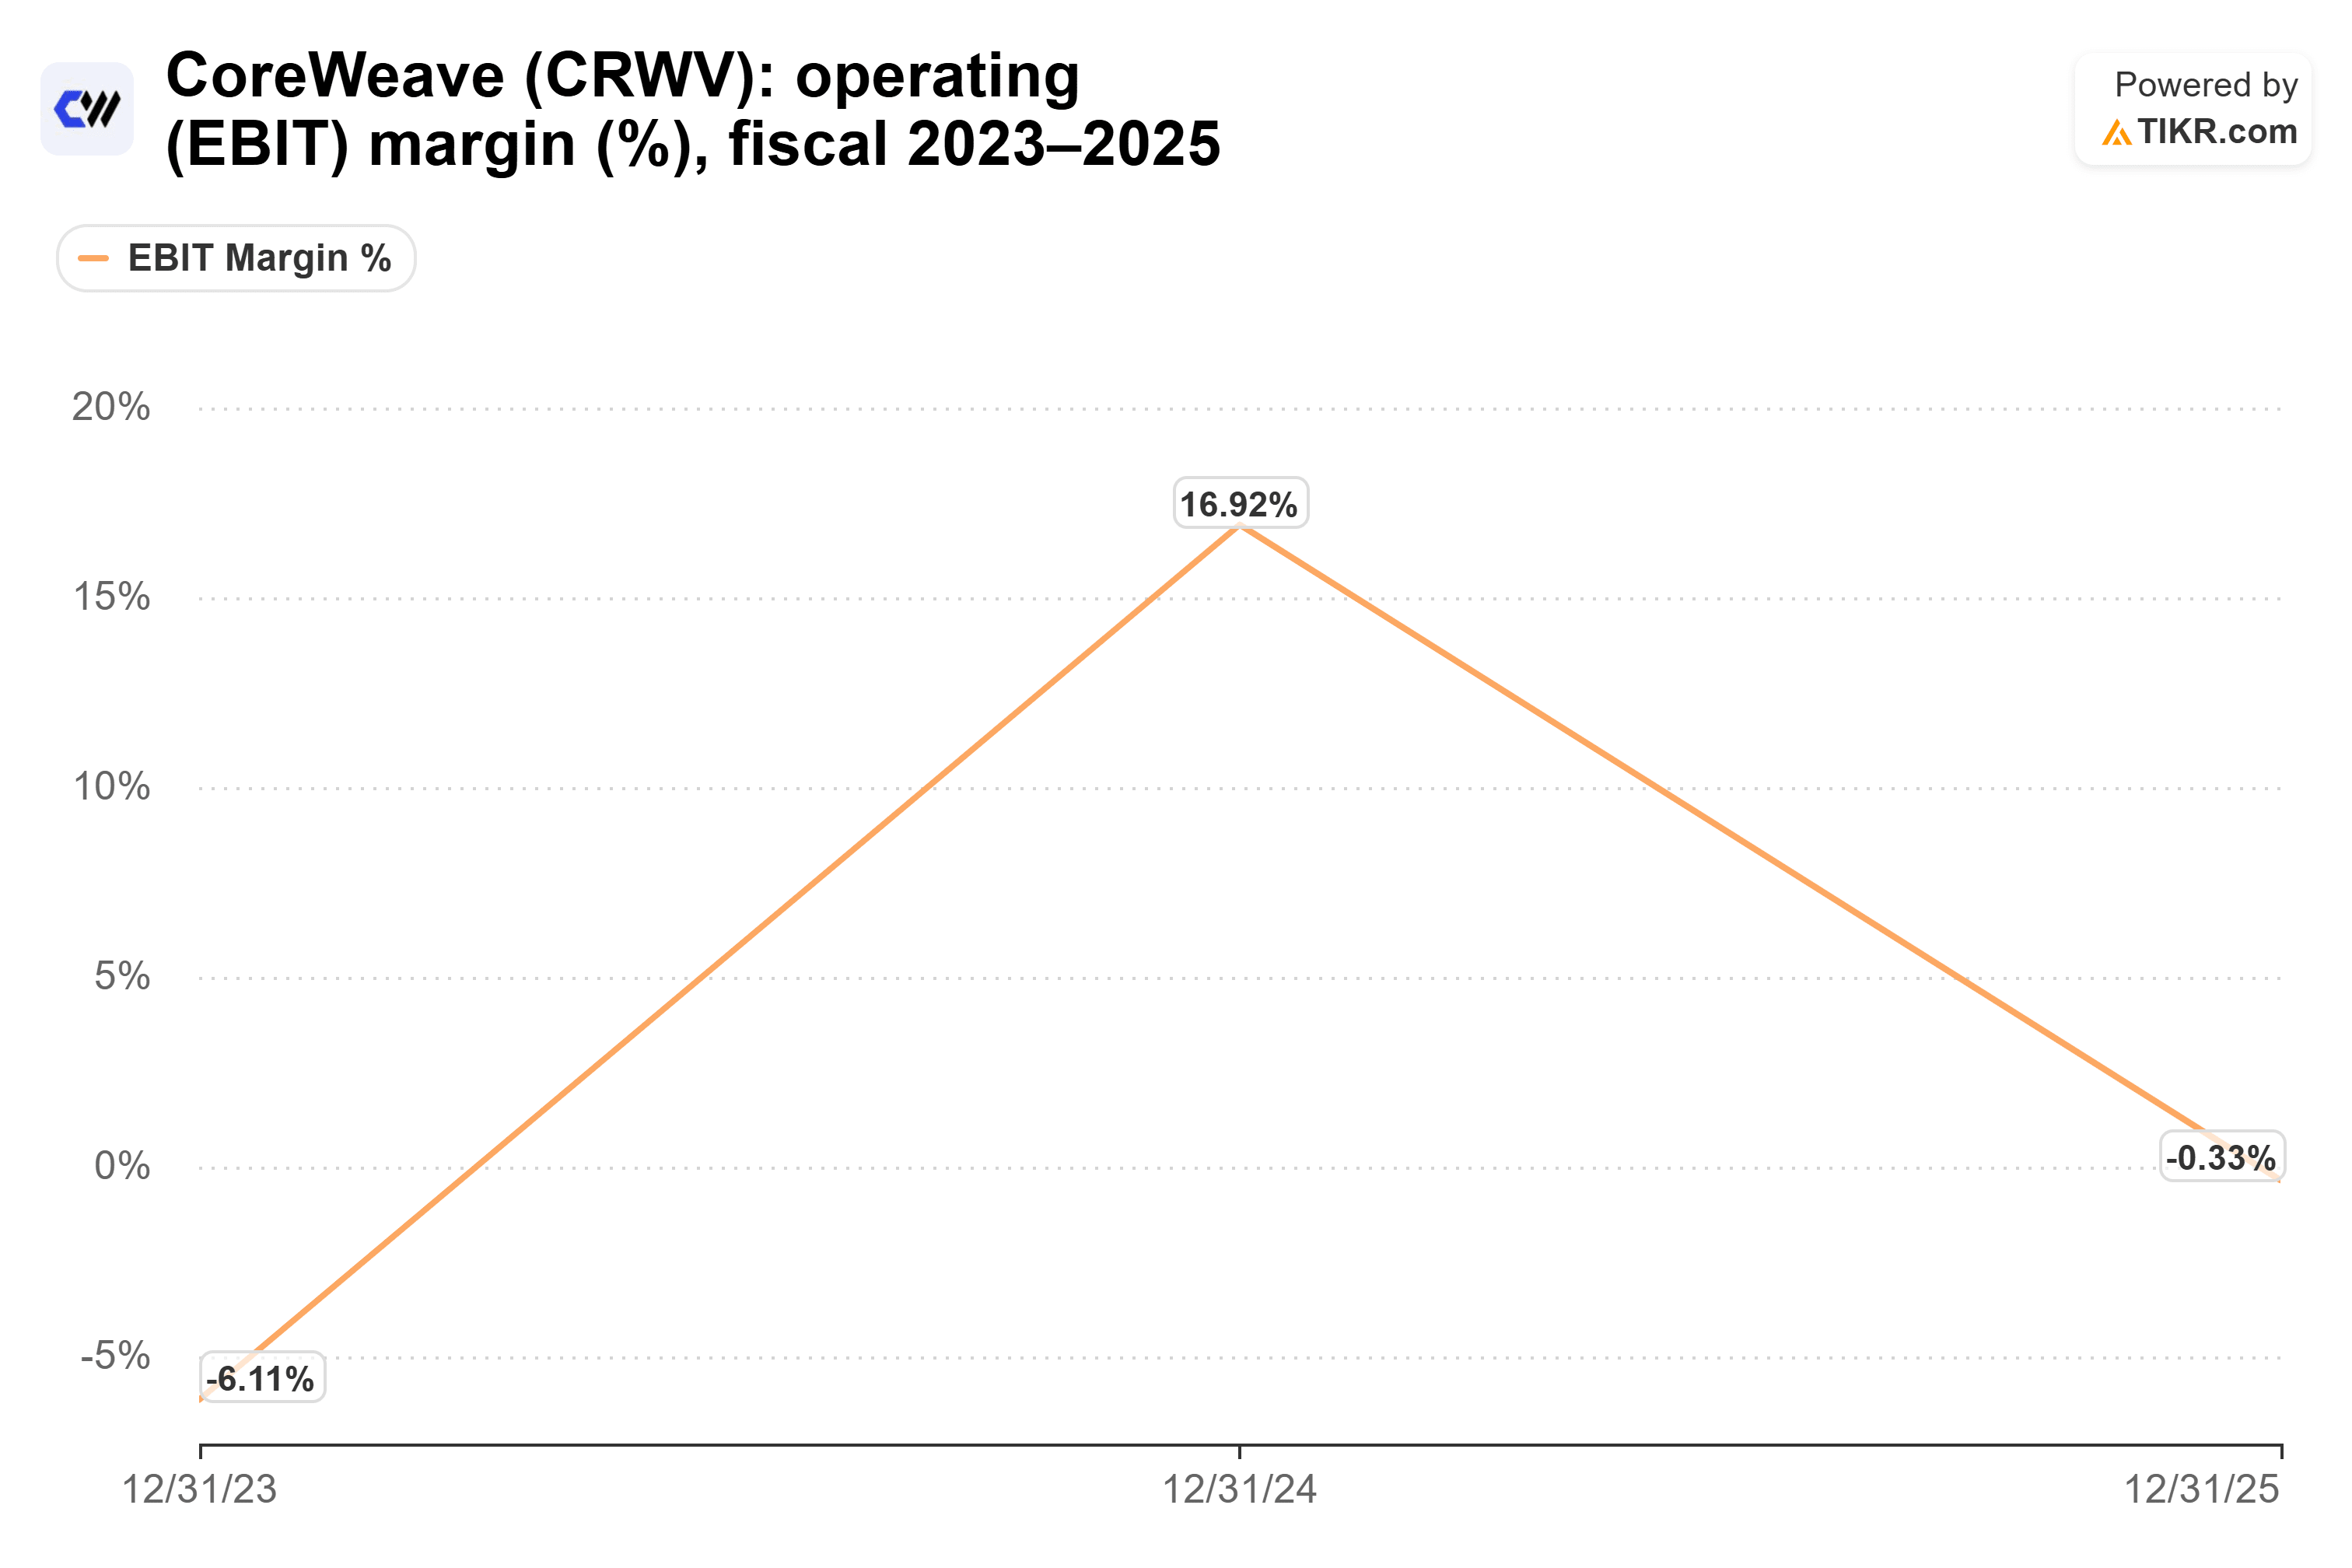
Os resultados reportados da CoreWeave parecem ainda mais magros. Sua margem operacional caiu de 16,9% em 2024 para pouco abaixo do ponto de equilíbrio em 2025.
Os analistas do JPMorgan fazem a conta de forma diferente. Eles estimam que um contrato típico de cinco anos gera um retorno sem alavancagem na faixa dos 15%. Isso está acima do custo de capital combinado de 9% a 11% que eles estimam para a CoreWeave. O yield de 15% só se aplica às notas não garantidas, e no caso conservador do banco cerca de 80% do capex de um projeto é pago com dívida de nível de ativo.
Sobreviver é uma barra baixa
Então, a CoreWeave pode falir? Juntando o financiamento projeto a projeto descrito por Sacks, um backlog de US$ 104 bilhões e a matemática de contratos do JPMorgan, um colapso em toda a empresa me parece improvável.
Mas o JPMorgan também estima que a CoreWeave pode não gerar caixa suficiente de suas operações existentes para financiar sua expansão até 2030. Até lá, a lacuna tem que ser preenchida com mais dívida ou mais ações.
Minha opinião: Sacks está certo sobre a demanda, e a CoreWeave provavelmente vai conseguir passar por isso. Mas os acionistas pagarão pela expansão por meio de diluição e financiamento caro, pelo menos até que os GPUs mostrem o que podem ganhar após o término de seus primeiros contratos.
Claro, os resultados do terceiro trimestre em novembro mostrarão mais claramente se a receita está acompanhando essa pilha crescente de dívida.
Então, quanto vale realmente a ação da CoreWeave?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a CoreWeave poderia valer. Comece a partir das estimativas de consenso da Wall Street, ou ajuste os inputs para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a CoreWeave gratuitamente
Isenção de Responsabilidade:
Observe que os artigos do TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





