Principais Conclusões
- O CEO da Palo Alto Networks, Nikesh Arora, afirma que a NVIDIA não consegue fornecer chips para 2028, e Microsoft, Alphabet e Amazon divulgam seus planos de gastos de capital na próxima semana.
- O crescimento da NVIDIA até 2028 parece limitado pela quantidade de chips que consegue produzir, portanto, as estimativas de receita do Wall Street parecem conservadoras.
- Os analistas esperam que a receita suba 68% no ano que termina em janeiro de 2028. Isso está alinhado com as previsões da administração, que diz ser limitada pela oferta.
- A NVIDIA negocia a 17x os lucros futuros, seu múltiplo mais baixo em três anos.
O crítico de IA Ed Zitron acha que a NVIDIA (NVDA) está vendendo uma escassez que inventou.
"Não há escassez, exceto a que é criada por Jensen Huang", disse Zitron, CEO da empresa de relações públicas EZPR, ao The 8:30 do Yahoo Finance na sexta-feira. Ele chamou isso de "canalização forçada" (channel stuffing): pressionar os clientes a comprar agora, antes que os chips acabem.
Então, um grande comprador de poder de computação de IA descreveu como o mercado realmente é.
No podcast All-In desta semana, o CEO da Palo Alto Networks (PANW), Nikesh Arora, disse que construir seus próprios data centers de IA seria "meio que uma ameaça vazia". Parte do motivo:
"você conversa com o Jensen, ele não consegue te dar chips para 2028."
A canalização forçada geralmente parece um pouco diferente.
E isso acontece dias antes da Microsoft (MSFT), da Alphabet (GOOG) e da Amazon (AMZN) divulgarem os gastos de capital que se transformam na receita da NVIDIA. (A administração disse em fevereiro que os cinco maiores provedores de nuvem representam pouco mais da metade de suas vendas para data centers.)
O TIKR acompanha 62 analistas da Nvidia. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda da Nvidia, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nvidia
Esgotada de cima a baixo
A Palo Alto não é a única esperando. O CEO da Tenstorrent, Jim Keller, que vende chips de IA concorrentes, disse à Liana Baker, da Bloomberg, que se você quiser comprar US$ 10 milhões em produtos da NVIDIA, "talvez não receba um retorno", como ela relatou no podcast Bloomberg Tech.
Keller tem seus próprios motivos para dizer isso. Mas uma empresa que está fazendo canalização forçada geralmente não deixa pedidos de US$ 10 milhões em espera.
Dan Ives, da Wedbush, colocou um número nisso no Bloomberg Surveillance: "hoje a relação demanda/oferta é de 13 para 1."
E os preços estão subindo. Alugar um H100 custa 45% a mais do que em dezembro, de acordo com a Social Capital, mesmo que o chip tenha sido lançado em 2022 e duas gerações mais novas tenham sido lançadas desde então.
É o mercado de carros usados de 2021 de novo: quando você não consegue um novo, os antigos valorizam.
As estimativas do Wall Street parecem conservadoras
Isso muda a forma de ler as estimativas de receita dos analistas.
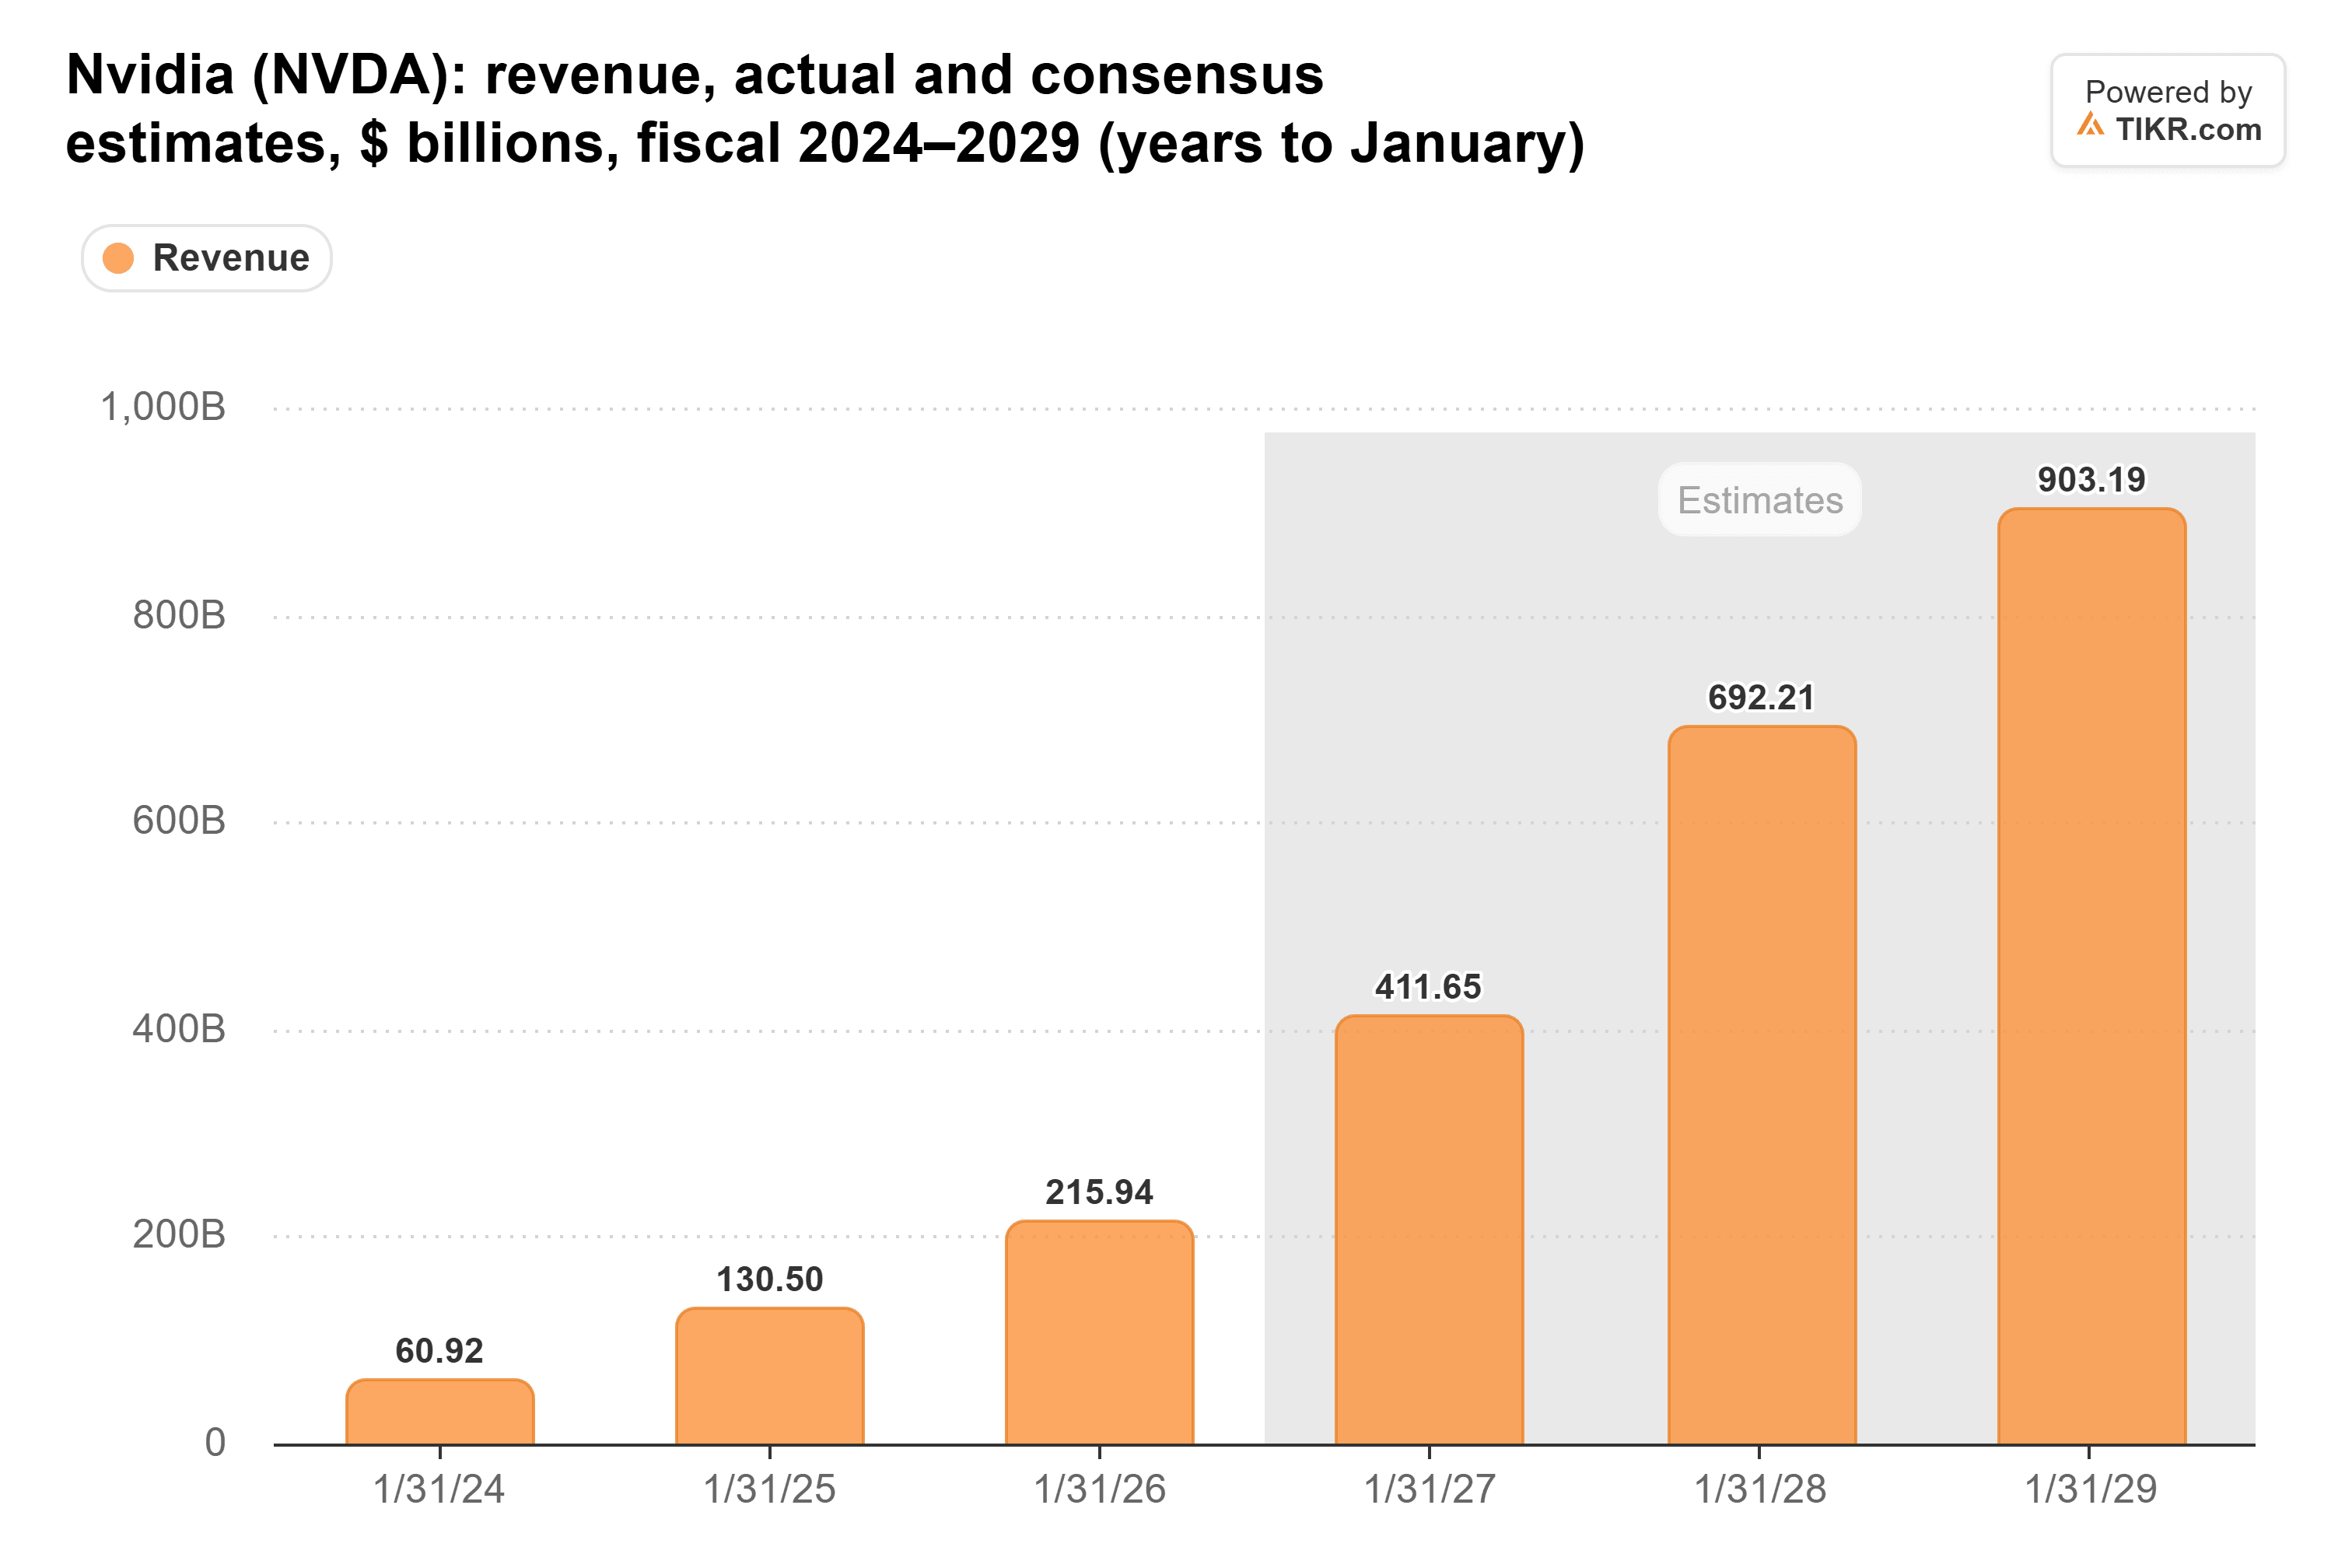
Os analistas esperam que a receita suba de US$ 215,9 bilhões no ano encerrado em janeiro de 2026 para US$ 692 bilhões no ano que termina em janeiro de 2028, um aumento de 68% em relação ao ano anterior. Isso está bem alinhado com as previsões da administração de cerca de 70% de crescimento para aquele ano. Na teleconferência de resultados da NVIDIA em agosto, a administração disse que esse número é limitado pela oferta e que as previsões dos clientes apontam para valores mais altos.
Depois disso, os analistas esperam que o crescimento desacelere para cerca de 30% no ano que termina em janeiro de 2029, que cobre quase todo o ano civil de 2028. Se a NVIDIA já não consegue prometer chips para 2028, essa desaceleração se resume a quantos chips ela consegue produzir.
As margens apontam na mesma direção.
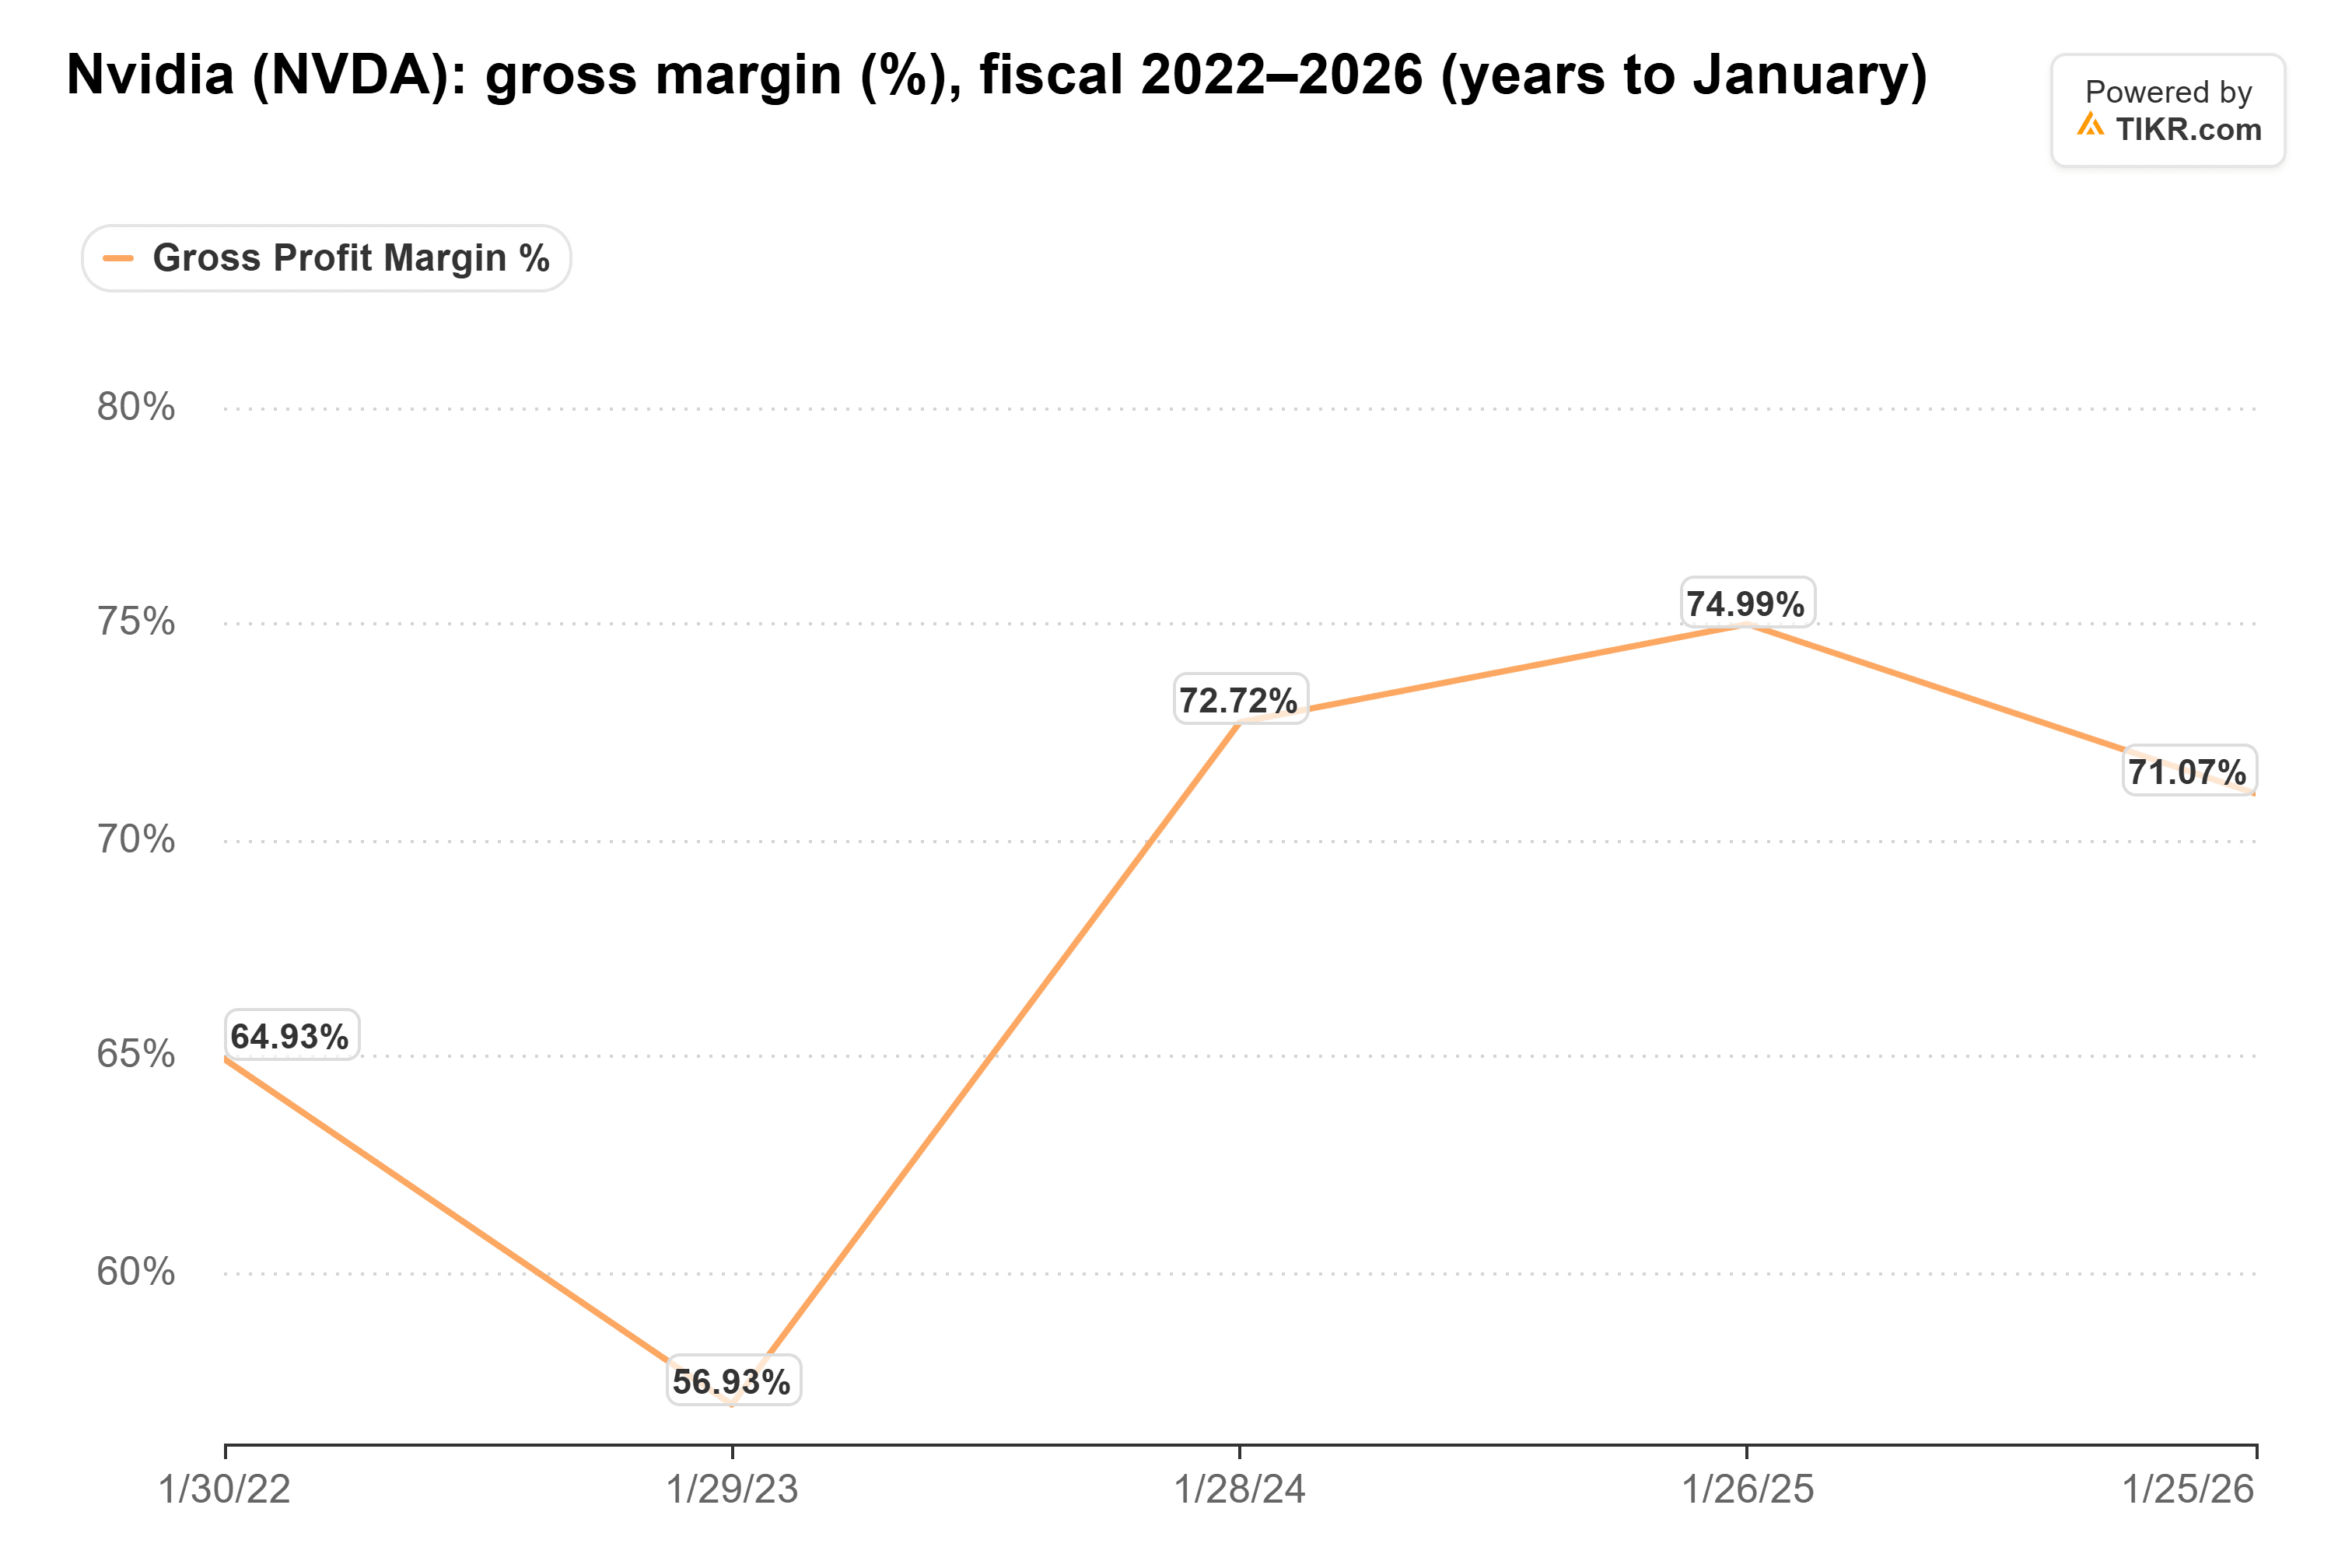
A margem bruta caiu para 71,1% no ano encerrado em janeiro de 2026, ante 75,0% no ano anterior, em parte devido a uma despesa de US$ 4,5 bilhões com seus chips H20 para a China. Ela voltou para 75,0% no trimestre encerrado em julho de 2026. A administração espera uma queda para 71% a 72% no trimestre de janeiro de 2027, à medida que os custos de memória sobem. A empresa está respondendo com aumentos de preços que entram em vigor no início de 2027.
Aumentar os preços enquanto os custos sobem é o que um vendedor com lista de espera faz.
Observe quem está pagando
Os pedidos são tão bons quanto o dinheiro por trás deles. Cinco clientes diretos detinham 70% dos contas a receber da NVIDIA no final de julho. E a administração espera que os laboratórios de IA que ela financia com seu próprio balanço patrimonial representem cerca de um quarto dos negócios do próximo ano. Se os credores se voltarem contra as neoclouds, alguns desses pedidos de 2028 podem se transformar em cancelamentos.
Precificada como se o boom estivesse acabando
No entanto, a ação está precificada como se este fosse o topo.
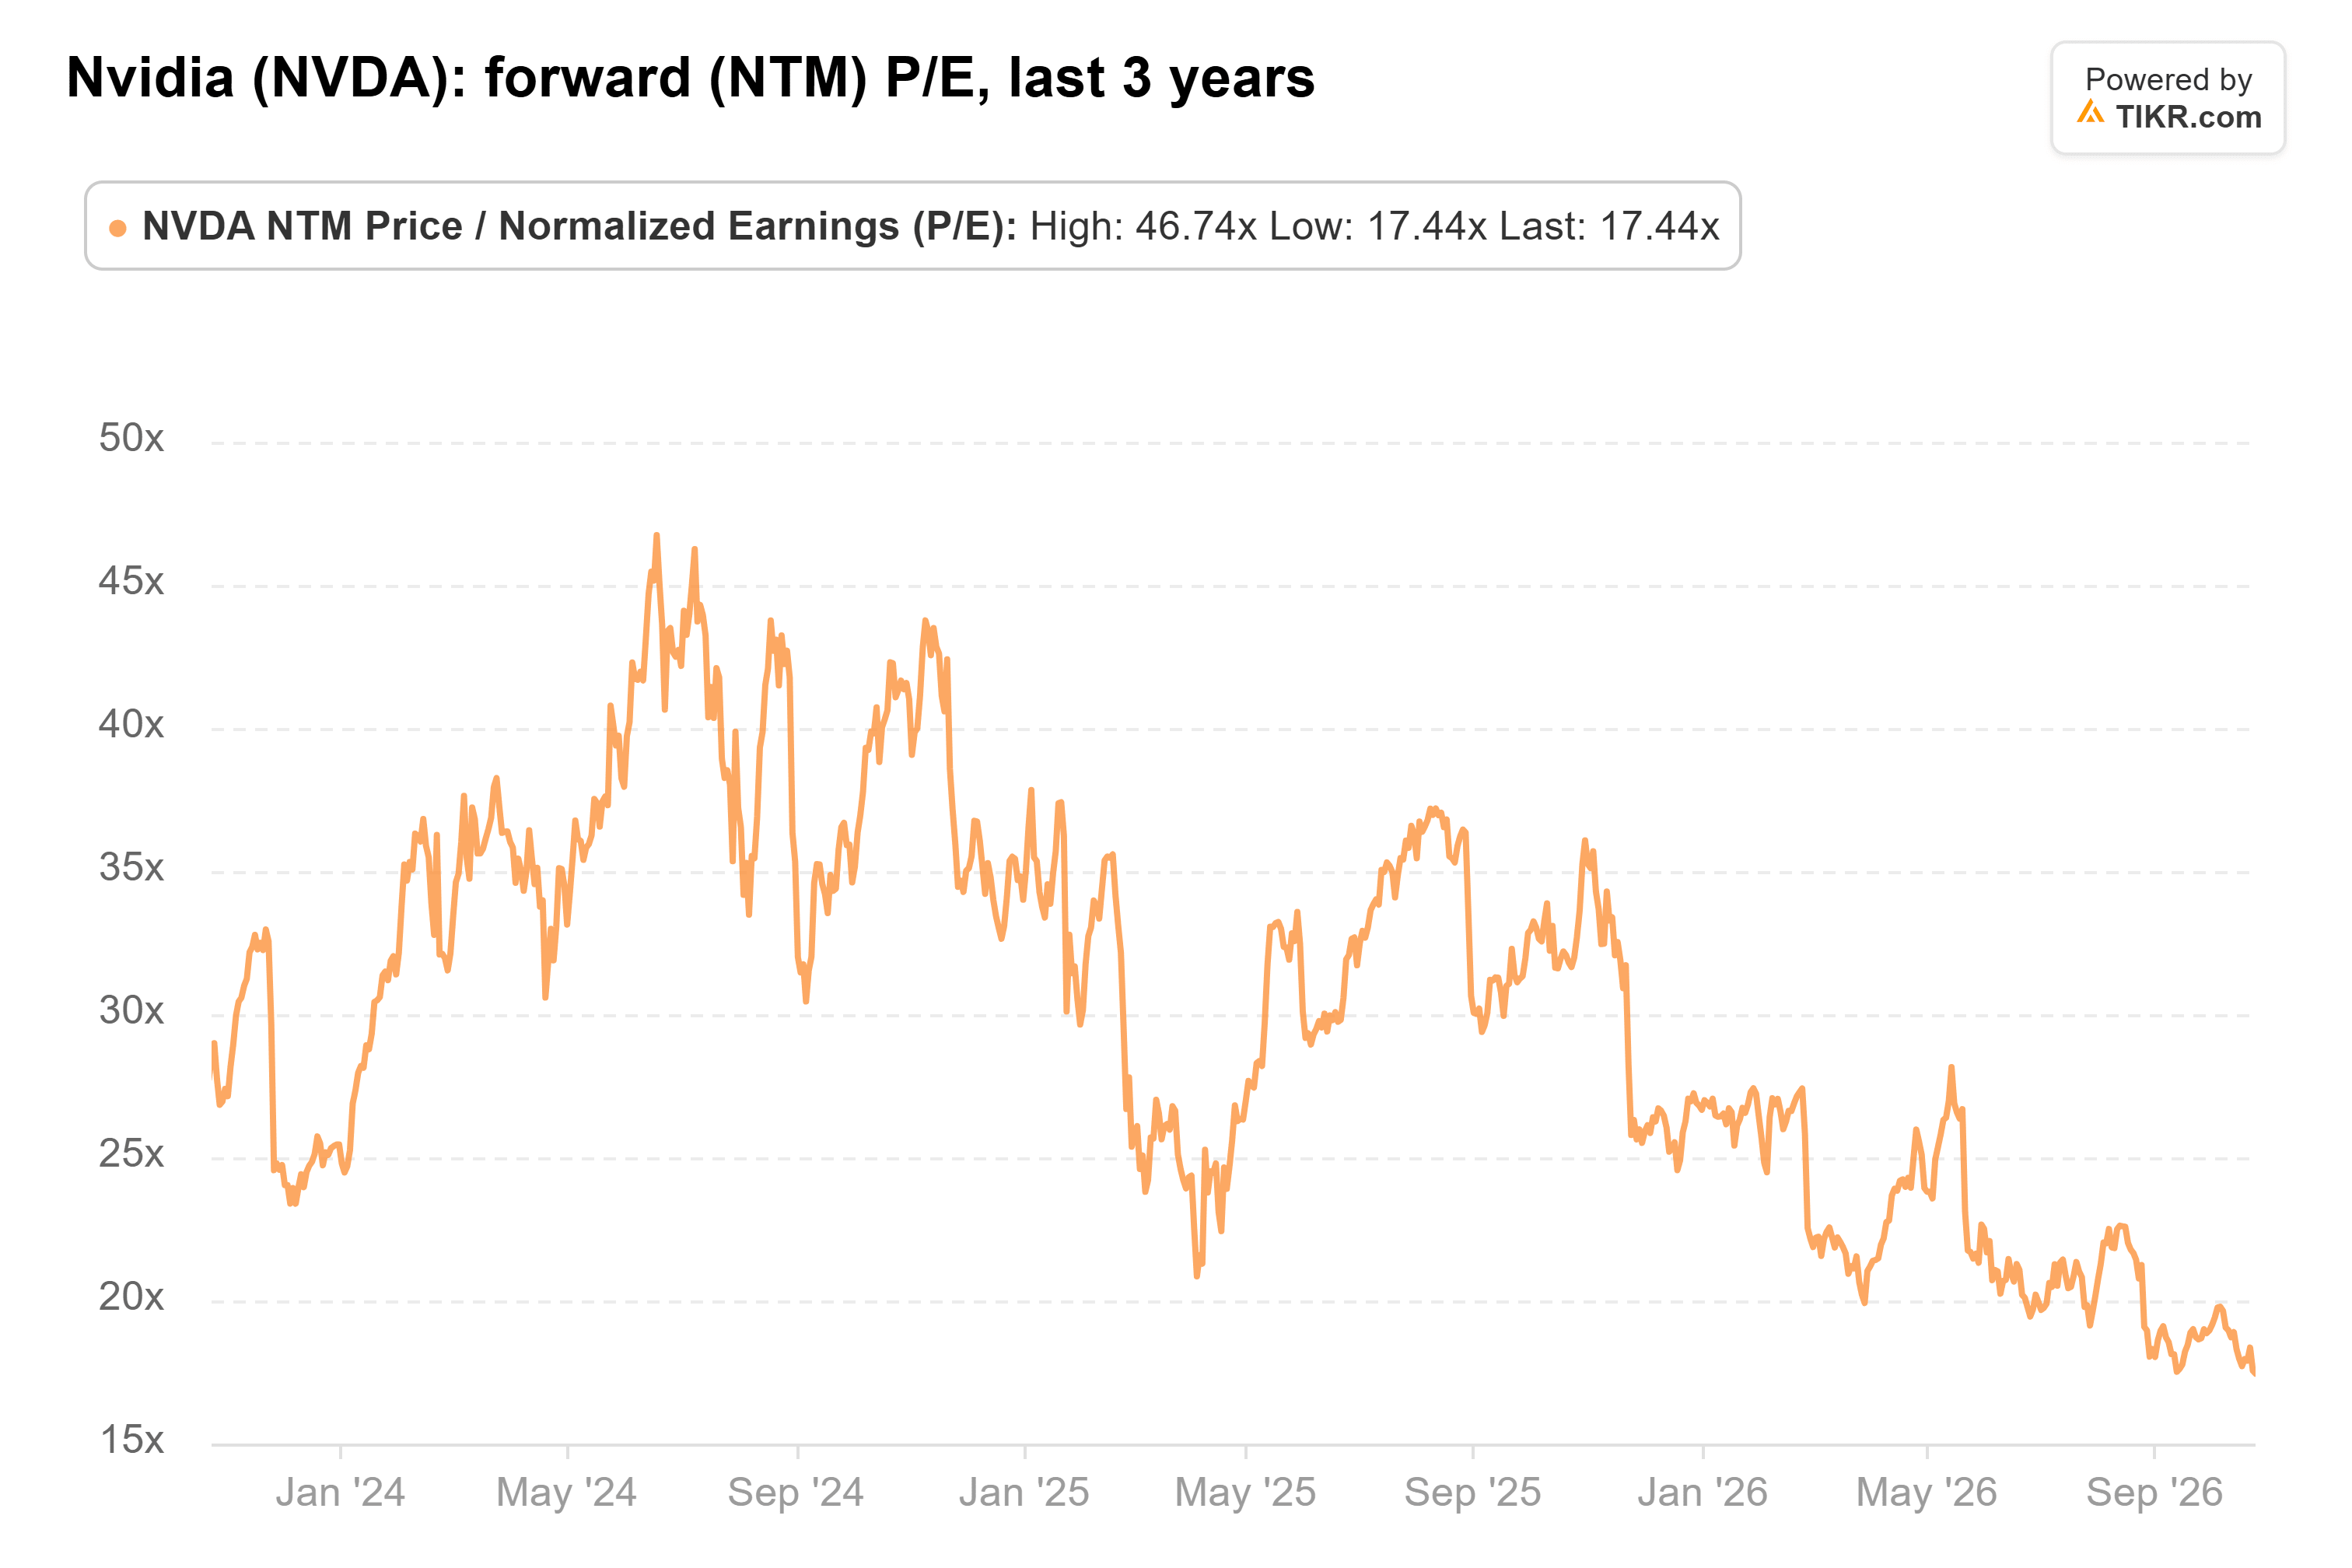
A 17x os lucros futuros, a NVIDIA negocia em seu múltiplo mais baixo em três anos, contra uma média de 30x e um pico de 47x em junho de 2024.
Minha opinião: se os clientes não conseguem chips com dois anos de antecedência, as estimativas dos analistas parecem um ponto de partida. E 17x é um preço barato para uma empresa com tanta demanda esperando na fila.
Claro, tudo isso depende da continuidade dos gastos. Os planos de capex da Microsoft, Alphabet e Amazon na próxima semana são o primeiro teste, e o próprio relatório da NVIDIA em 17 de novembro é o próximo.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece com as estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!