


Principais Conclusões
- A Clorox oferece um rendimento de 6,2% e a Kimberly-Clark de 5,4%, e o CFO da Clorox diz que os acionistas devem esperar que seus aumentos de dividendos continuem.
- Nos doze meses até 30 de junho de 2026, o dividendo da Kimberly-Clark consumiu 92% de seu fluxo de caixa livre, e o da Clorox consumiu 149%.
- A dívida líquida da Clorox subiu para 4,3x o EBITDA no ano fiscal de 2026, ante 1,8x no ano fiscal de 2025, após sua aquisição da GOJO.
- O próximo teste é se o fluxo de caixa livre da Clorox sobe novamente acima de sua despesa com dividendos de US$ 602 milhões no ano fiscal de 2027, o ano até junho de 2027.
Um rendimento de 6,2% é difícil de ignorar, e em sua teleconferência de resultados de 3 de agosto, a Clorox (CLX) disse aos investidores para contarem com isso. "O dividendo aumentou anualmente por uma década", disse o CFO Luc Bellet. "E por enquanto, você deve esperar que isso continue."
Essa promessa tem uma ressalva. Nos doze meses até 30 de junho de 2026, a Clorox pagou US$ 602 milhões em dividendos a partir de US$ 405 milhões de fluxo de caixa livre.
É por isso que qualquer pessoa em busca de renda acima de 5% deve olhar para a Kimberly-Clark (KMB) lado a lado com ela. Seu rendimento de 5,4% é menor, mas nos mesmos doze meses, seus US$ 1,68 bilhão em dividendos saíram de US$ 1,82 bilhão de fluxo de caixa livre. Então, qual das duas realmente paga mais nos próximos 10 anos?
| Métrica | Kimberly-Clark (KMB) | Clorox (CLX) |
|---|---|---|
| Rendimento do dividendo | 5.4% | 6.2% |
| Dividendo anual | $5.12 | $5.00 |
| Crescimento do dividendo, 5 anos | 3,3% ao ano (ano fiscal 2020–2025) | 2,0% ao ano (ano fiscal 2021–2026) |
| Índice de pagamento de dividendos em caixa (TTM até 30 de junho de 2026) | 92% | 149% |
| Dívida líquida/EBITDA (LTM) | 1.49x | 4.29x |
| Cobertura de juros (LTM) | 12.2x | 6.8x |
Kimberly-Clark: apertado, mas coberto
O segundo trimestre de 2026 da Kimberly-Clark foi tranquilo na receita. As vendas líquidas subiram 0,6% em relação ao segundo trimestre de 2025, para US$ 4,2 bilhões, e o LPA ajustado subiu 10,4%, para US$ 1,80.
Seu dividendo consumiu 92% do fluxo de caixa livre nos doze meses até 30 de junho de 2026. Isso é apertado, mas coberto, e o histórico mostra quão raramente ele ficou abaixo.
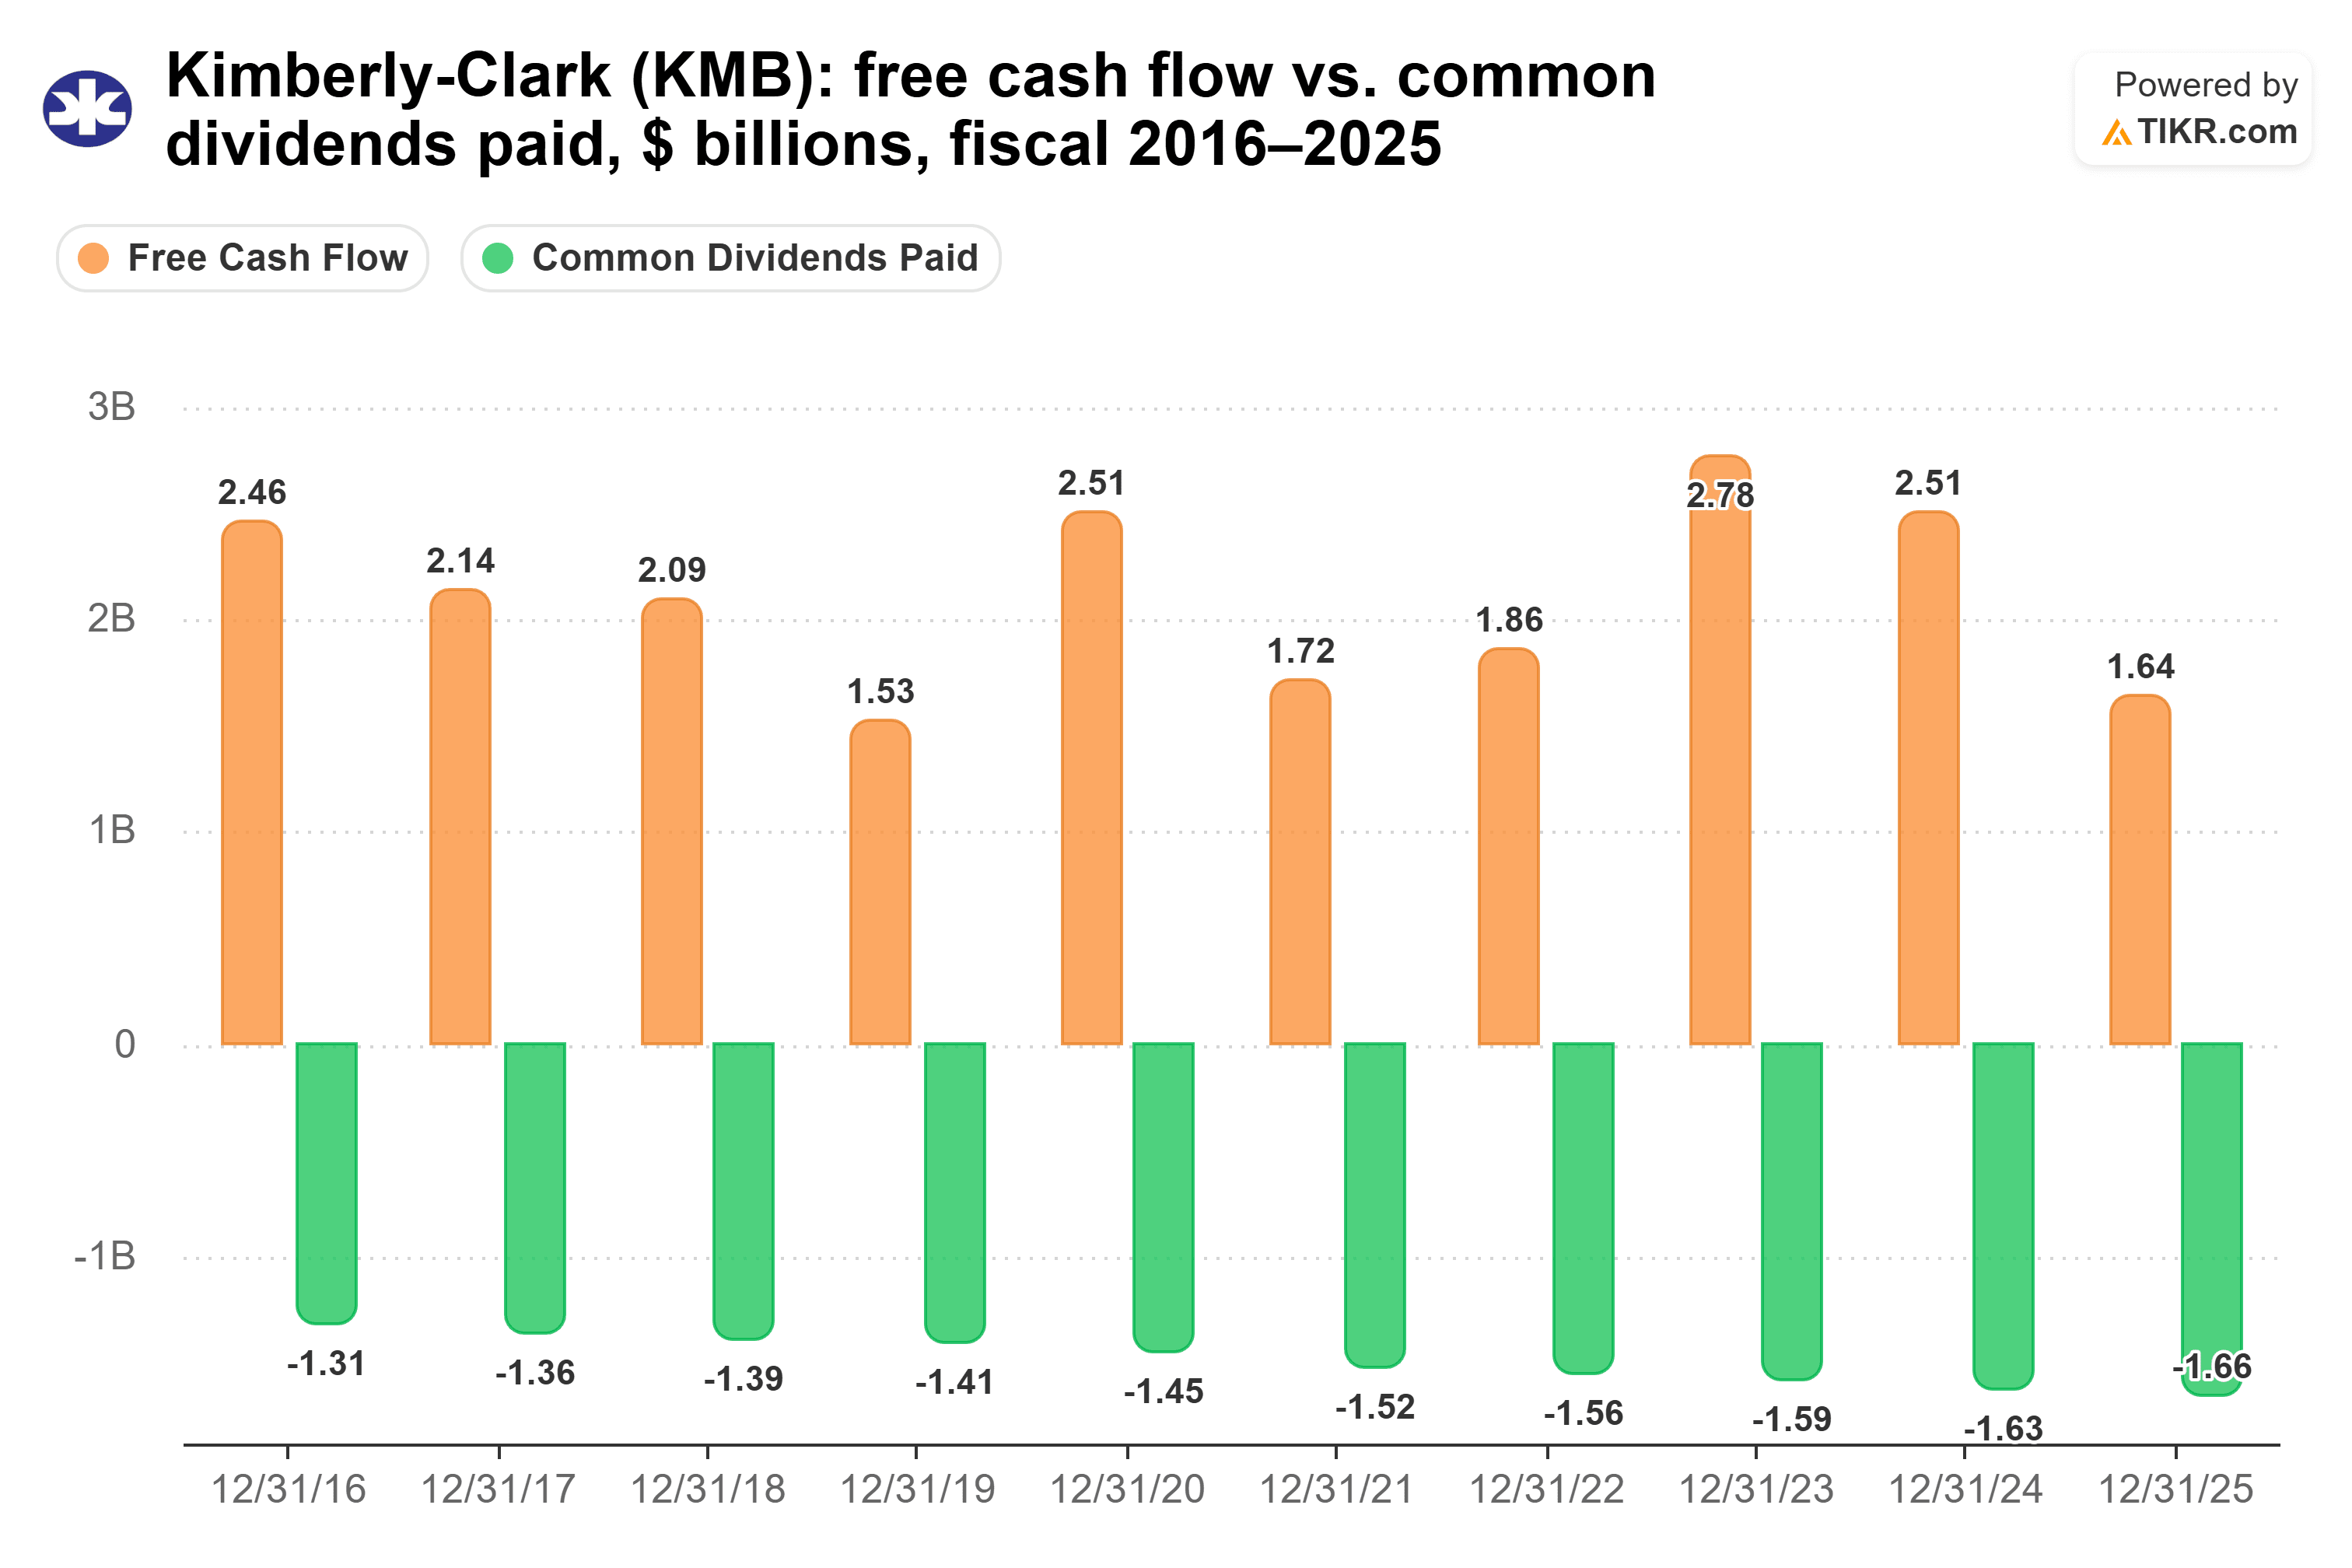
O fluxo de caixa livre oscilou entre US$ 1,53 bilhão no ano fiscal de 2019 e US$ 2,78 bilhões no ano fiscal de 2023. Os dividendos pagos subiram a cada ano, de US$ 1,31 bilhão no ano fiscal de 2016 para US$ 1,66 bilhão no ano fiscal de 2025. O ano fiscal de 2025 foi o único dos dez em que o fluxo de caixa livre, de US$ 1,64 bilhão, ficou ligeiramente abaixo do dividendo.
O primeiro semestre de 2026 parece melhor: o caixa das operações foi de US$ 1,7 bilhão, contra US$ 1,1 bilhão um ano antes.
O principal risco é a China, onde alegações falsas sobre suas fraldas se espalharam online e ainda estão prejudicando as vendas. A administração espera que o LPA ajustado diminua a uma taxa de baixo dígito único em 2026, em base de moeda constante.
Clorox: um cheque maior com caixa mais escasso
O negócio da Clorox está em uma situação mais difícil. No ano fiscal de 2026, o ano até 30 de junho, as vendas líquidas caíram 5% para US$ 6,72 bilhões, e o LPA ajustado caiu 28% para US$ 5,53, ante US$ 7,72. O caixa das operações caiu 38%, para US$ 612 milhões de US$ 981 milhões.
A administração chama o pagamento de "um pouco elevado, mas vemos isso como algo mais transitório à medida que reconstruímos nossa margem bruta e não algo estrutural." O gráfico mostra que isso já aconteceu antes.

Os dividendos pagos subiram de US$ 412 milhões no ano fiscal de 2017 para US$ 602 milhões no ano fiscal de 2025 e permaneceram nesse nível no ano fiscal de 2026. O fluxo de caixa livre ficou abaixo deles em três dos últimos cinco anos: anos fiscais 2022, 2024 e 2026.
Há um plano de recuperação. Para o ano fiscal de 2027, a Clorox projeta um LPA ajustado de US$ 5,70 a US$ 6,00 e uma margem bruta de cerca de 42%. Também espera um aumento nas vendas líquidas de 13% a 14%, incluindo cerca de 9,5 pontos da GOJO.
Então, qual dividendo vence?
Eu contaria com a Kimberly-Clark para pagar mais nos próximos 10 anos.
Na taxa de crescimento de 5 anos de cada ação, US$ 10.000 na Clorox pagam cerca de US$ 6.792 ao longo da década, contra cerca de US$ 6.283 da Kimberly-Clark. São cerca de US$ 509 a mais para a Clorox, mas a vantagem depende da Clorox aumentar seu dividendo todos os anos. Se a Clorox simplesmente mantivesse seu dividendo, esses US$ 10.000 pagariam US$ 620 por ano, ou US$ 6.200 em 10 anos. Isso é menos do que a Kimberly-Clark.
Manter é uma possibilidade real. A Clorox já está pagando mais do que gera em fluxo de caixa livre, e sua alavancagem acabou de saltar.

Bellet disse que a dívida da GOJO está estruturada "para garantir que realmente a pagaríamos com o fluxo de caixa livre que geraremos nos próximos 12 a 18 meses." O dividendo tem que sair desse mesmo caixa. Enquanto isso, o ritmo de 3,3% da Kimberly-Clark é respaldado por um pagamento coberto e uma alavancagem leve. Nessas taxas, sua renda anual ultrapassaria a da Clorox por volta de 2037.
Isso não quer dizer que o dividendo da Clorox esteja em perigo. A administração diz que seu compromisso com o dividendo "não mudou", e os lucros são projetados mais altos para o ano fiscal de 2027. É apenas que a Kimberly-Clark oferece sua renda sem precisar de uma recuperação primeiro.
Claro, se a Clorox conseguir sua margem bruta para cerca de 42% no ano fiscal de 2027 e o fluxo de caixa livre subir novamente acima de US$ 602 milhões, esses US$ 509 extras parecem muito mais sólidos. Seu próximo relatório trimestral é o primeiro lugar para verificar.
Então, qual é o valor real da ação da Kimberly-Clark?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Kimberly-Clark poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Kimberly-Clark gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


