Principais Conclusões
- O CEO da NVIDIA, Jensen Huang, disse no podcast BG2 que cerca de um terço do negócio, computação clássica sem envolvimento de laboratórios de IA, está crescendo 30% a 40% ao ano.
- Huang agrupa todos os laboratórios de fronteira em 25% a 30% da computação da NVIDIA, destacando demanda além desses laboratórios sem estabelecer sua participação na receita.
- O principal risco é a concentração: Steve Eisman aponta para uma linha do 10-Q que mostra que 70% das contas a receber da NVIDIA vêm de cinco clientes.
- A NVIDIA negocia a 17,7x os lucros futuros, próximo de sua mínima de três anos e bem abaixo de sua média de 30,3x.
Quanto da NVIDIA (NVDA) realmente depende da OpenAI e da Anthropic?
Os investidores têm perguntado desde que o mercado começou a debater se a receita da OpenAI é de US$ 70 bilhões ou US$ 50 bilhões. No episódio de 15 de outubro do podcast BG2, o CEO Jensen Huang respondeu dividindo seu negócio em três partes, começando por uma que não tem nada a ver com laboratórios de IA:
"Vou chamar isso de um terço do nosso negócio. E esse negócio está crescendo, digamos, 30%, 40% ao ano. Na ausência de qualquer laboratório de IA, a NVIDIA não é zero, somos uma empresa bastante grande."
O que é um eufemismo.
Os três terços de Huang
Veja como Huang divide a computação da NVIDIA…
- Computação clássica: processamento de dados, simulação, gráficos, além de aprendizado de máquina mais antigo, como detecção de fraude na Visa (V) e Mastercard (MA). Cerca de um terço, crescendo 30% a 40% ao ano, segundo Huang — um negócio que ele diz não depender de laboratórios de IA.
- Laboratórios de IA: 25%, "talvez 30%", distribuídos por cinco ou seis laboratórios, incluindo Muse da Meta Platforms (META), Gemini da Alphabet (GOOGL), Grok da xAI e, a partir deste ano, Anthropic (a fatia que preocupa os ursos).
- Startups e novas nuvens: "um vasto número de novas startups" em IA física, biologia e ciência dos materiais, todas alugando chips da NVIDIA. Cerca de um terço (a próxima geração de AWS de Huang).
Portanto, todos os laboratórios juntos representam cerca de um quarto do negócio. "Estamos colocando pressão demais em dois laboratórios", disse Huang.
O resto do negócio também está em expansão
O último trimestre da NVIDIA aponta na mesma direção. Nos três meses até 26 de julho de 2026, a receita atingiu US$ 96,2 bilhões, alta de 106% em relação ao ano anterior…
- Hyperscale: US$ 48,7 bilhões, alta de 102%
- Nuvens de IA, industrial e empresas: US$ 40,3 bilhões, alta de 138%, que a NVIDIA credita a nativos de IA, empresas e clientes soberanos
- Computação de borda (que inclui as antigas linhas de jogos, visualização profissional e automotiva): US$ 7,2 bilhões, alta de 27%
A linha de crescimento mais rápido é a que está fora dos grandes compradores de nuvem. (Ela inclui nativos de IA, o que pode significar laboratórios, e hyperscalers alugando de nuvens de IA, então é uma leitura aproximada.)
As linhas legadas também têm peso: no ano encerrado em janeiro de 2026, jogos trouxeram US$ 16,0 bilhões, visualização profissional US$ 3,2 bilhões e automotiva US$ 2,3 bilhões.
E todo o bolo continua crescendo. A receita passou de US$ 131 bilhões no ano encerrado em janeiro de 2025 para US$ 216 bilhões um ano depois. Os analistas esperam US$ 412 bilhões no ano encerrado em janeiro de 2027, depois US$ 692 bilhões no ano seguinte, em linha com o crescimento de cerca de 70% que a NVIDIA previu em agosto:
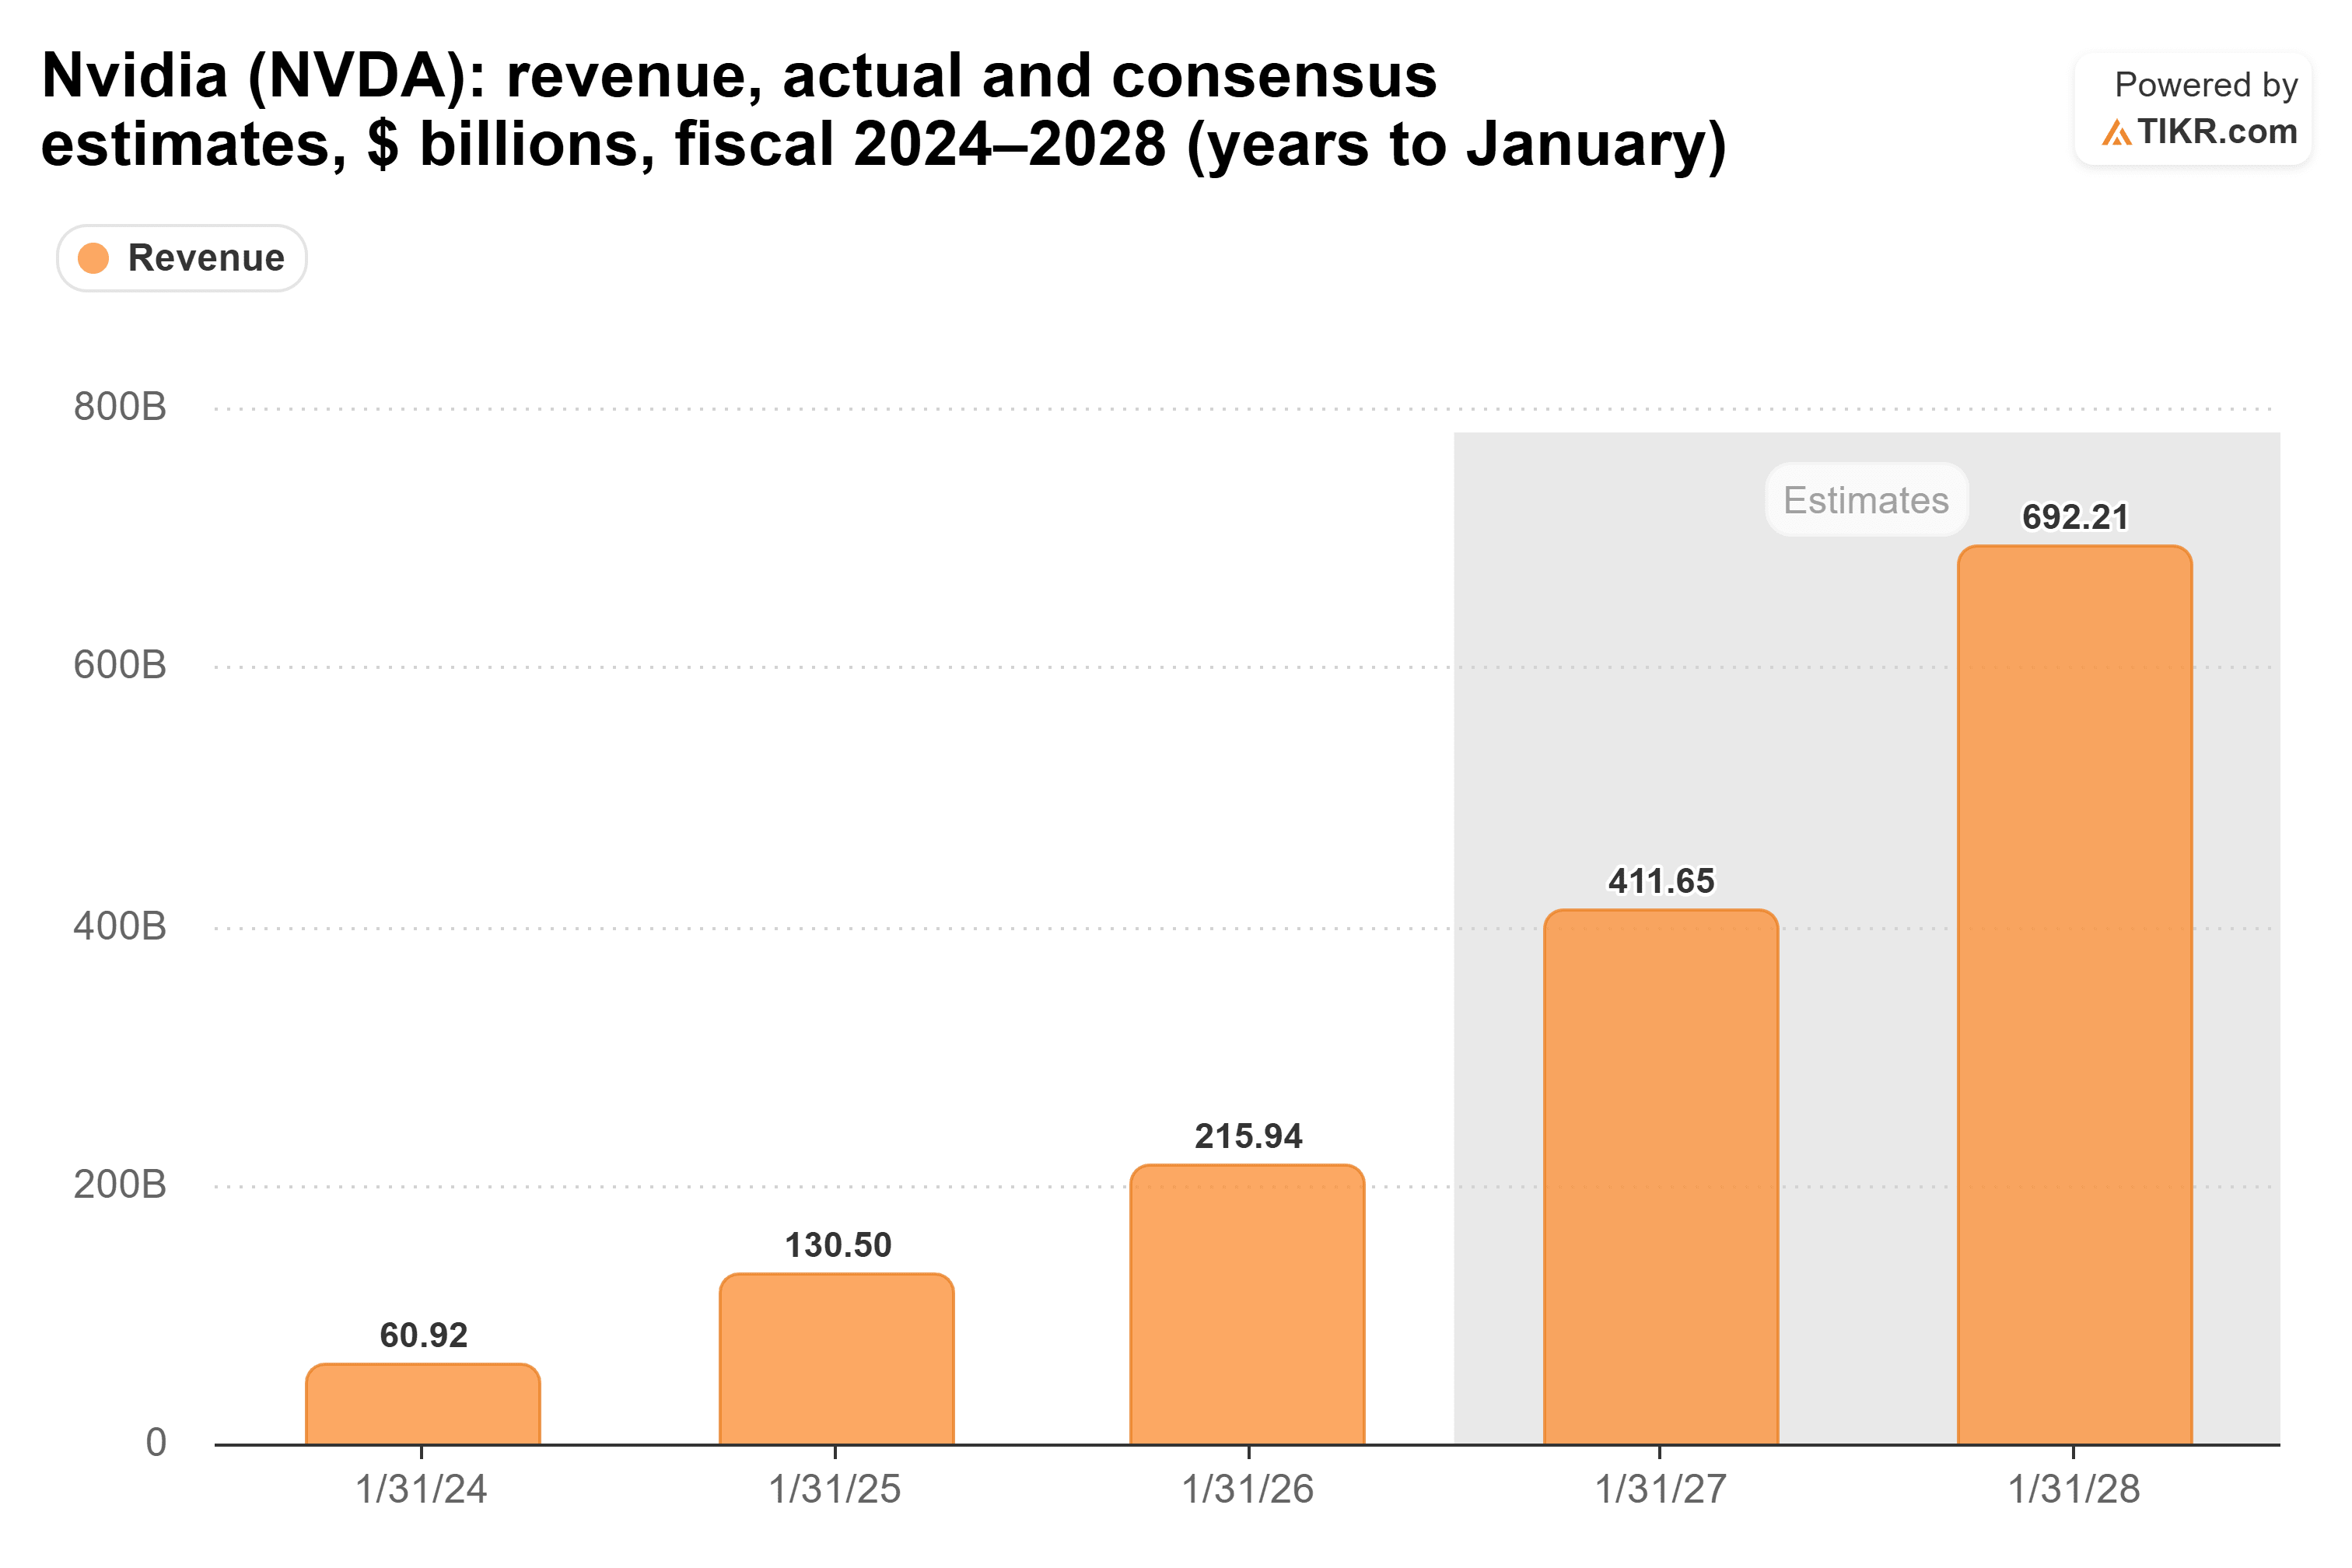
Como ilustração, reduzir o consenso de receita deste ano de US$ 412 bilhões em 30% deixa cerca de US$ 288 bilhões, aproximadamente 34% acima dos US$ 216 bilhões do ano passado. Mas a estimativa de Huang descreve computação, não uma participação de receita divulgada, e este cálculo assume que o resto da demanda permanece inalterado. Não é uma previsão da receita da NVIDIA sem os laboratórios.
Cinco clientes são um risco real
O argumento mais forte contra Huang vem de Steve Eisman, o investidor famoso por The Big Short. Em The Compound and Friends, ele apontou para uma linha no 10-Q da NVIDIA:
"70% das contas a receber da NVIDIA, que são um proxy para receita, são de cinco clientes"
Provavelmente são os hyperscalers, acrescentou, e "se você for aos hyperscalers, 70% de sua receita de IA é da Anthropic e da OpenAI."
Isso destaca um risco separado: a NVIDIA pode atender diversos usuários finais enquanto depende de um grupo concentrado de clientes diretos. O documento não identifica esses cinco clientes nem mostra como as categorias de demanda de Huang se relacionam com eles. Sua participação de 70% nas contas a receber também não estabelece uma participação de 70% na receita.
Nuvens de IA, industrial e empresas representam cerca de 45% da receita do data center, mas isso não estabelece uma exposição reduzida a esses cinco clientes ou aos laboratórios de fronteira. A NVIDIA diz que esta categoria inclui demanda de nativos de IA e hyperscalers usando nuvens de IA. Como Azeem Azhar, fundador da Exponential View, colocou no The Ezra Klein Show, a Anthropic "pode entrar em colapso, mas a NVIDIA ficará bem."
Precificada como se os laboratórios fossem tudo
Os investidores ainda não estão comprando a matemática de Huang. A NVIDIA negocia a 17,7x os lucros futuros. Isso é pouco acima de sua mínima de três anos de 17,5x de 14 de setembro, muito abaixo de sua média de 30,3x, e longe dos 46,7x que atingiu em junho de 2024…
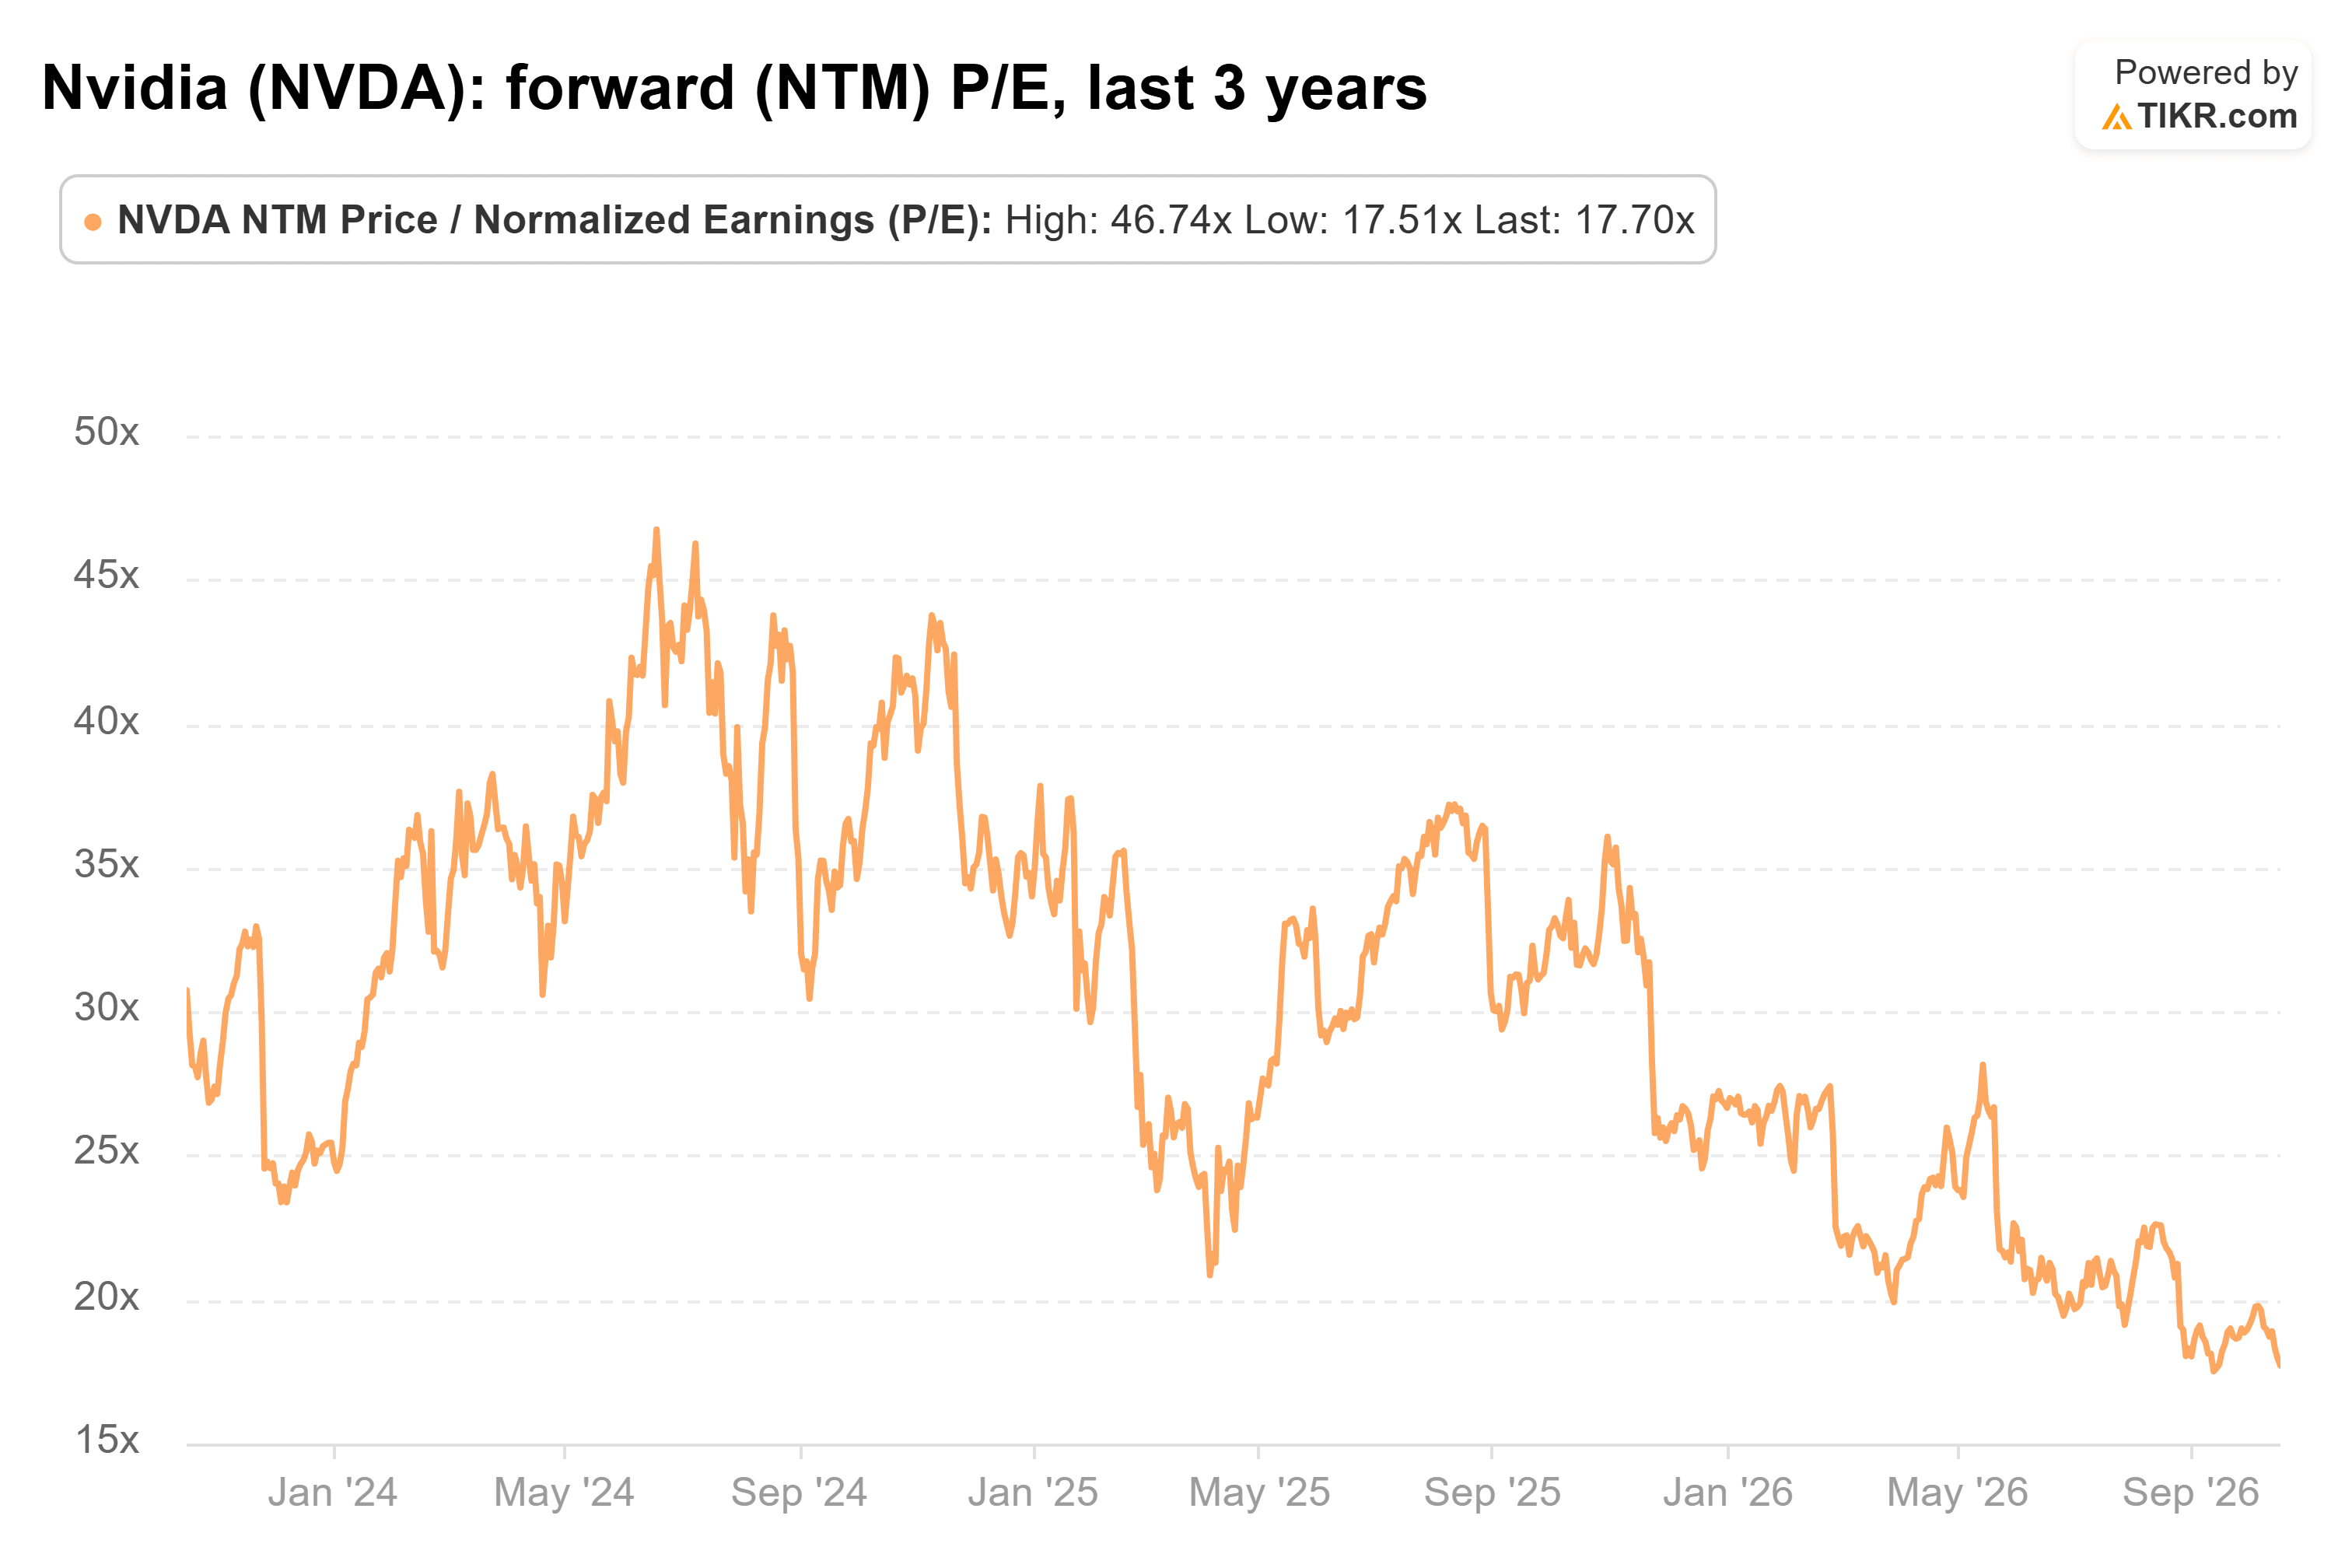
Acho que Huang tem a melhor parte neste argumento. A NVIDIA está crescendo em todas as três categorias de receita reportadas, e os comentários de Huang destacam demanda além dos laboratórios de fronteira. Eles não estabelecem quanta receita sobreviveria se esses laboratórios desaparecessem. No entanto, a ação está precificada como se dois laboratórios fossem toda a história.
Claro, os cinco clientes de Eisman são o que deve ser observado. A NVIDIA previu US$ 108,0 bilhões de receita para o trimestre encerrado em outubro, e esse relatório mostrará se seus maiores compradores ainda estão gastando.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!