

Principais Conclusões
- A Chevron gerou US$ 18,1 bilhões de fluxo de caixa livre no segundo trimestre de 2026, e a Realty Income anunciou seu 115º aumento consecutivo de dividendos trimestrais em junho de 2026.
- Os dividendos da Chevron consumiram 51% de seu fluxo de caixa livre nos doze meses até 30 de junho de 2026, e os da Realty Income consumiram 75% de seu AFFO no ano fiscal de 2025.
- A Chevron tem muito menos dívida, com dívida líquida/EBITDA de 0,56x contra 5,74x da Realty Income.
- A movimentação da Realty Income em direção ao capital privado, com o capital público representando apenas 18% de seu volume de investimento até agora em 2026, é o plano a ser observado.
Chevron (CVX) gerou US$ 18,1 bilhões de fluxo de caixa livre no segundo trimestre de 2026, acima dos US$ 4,9 bilhões no mesmo trimestre do ano anterior. A produção aumentou 20% devido à aquisição da Hess e ao crescimento no Permian.
Um tipo muito diferente de pagador de dividendos também teve um verão forte. Realty Income (O) anunciou seu 115º aumento consecutivo de dividendos trimestrais em junho de 2026 e, em seguida, elevou sua previsão de AFFO por ação para 2026 para US$ 4,44 a US$ 4,45.
Ambos os dividendos são do tipo que você compraria e esqueceria. Mas se você pudesse manter apenas um pelos próximos 20 anos, qual seria?
| Métrica | Chevron (CVX) | Realty Income (O) |
|---|---|---|
| Dividend yield | 3,4% | 6,1% |
| Crescimento do dividendo, ano fiscal 2020–2025 | 5,8% ao ano | 2,9% ao ano |
| Recorde, nas palavras da empresa | Aumentado pelo 39º ano consecutivo | Aumentado por mais de 31 anos consecutivos |
| Cobertura, último relatório | Índice de pagamento de dividendos em dinheiro de 51% (TTM até 30 de junho de 2026) | Índice de pagamento de AFFO de 75% (ano fiscal 2025) |
| Dívida líquida/EBITDA (LTM) | 0,56x | 5,74x |
| Cobertura de juros (LTM) | 18,93x | 2,35x |
Fonte: TIKR, 9 de outubro de 2026; registros de dividendos de cada empresa.
O caixa da Chevron vem em ondas
A Chevron está crescendo, e o acordo com a Hess é um grande motivo. A produção líquida atingiu 4.070 MBOED no segundo trimestre de 2026, um aumento de 20% em relação ao segundo trimestre de 2025, e a empresa pagou US$ 8,4 bilhões em dívida no trimestre. O CEO Michael Wirth diz que os novos barris mais do que financiam o pagamento extra: "Os ativos da Hess estão gerando um forte fluxo de caixa livre, que tem sido aproximadamente o dobro dos dividendos incrementais e é acionário por ação."
Nos doze meses até 30 de junho de 2026, a Chevron pagou US$ 13,86 bilhões em dividendos de um total de US$ 27,01 bilhões de fluxo de caixa livre. Isso representa uma cobertura sólida de 51%. O histórico mais longo, no entanto, é mais irregular...

O fluxo de caixa livre ficou abaixo do dividendo nos anos fiscais de 2016, 2017 e 2020, e o índice de pagamento de dividendos em dinheiro foi elevado em 78% no ano fiscal de 2024 e 77% no ano fiscal de 2025. A Chevron aumentou o dividendo mesmo assim e, em sua teleconferência de resultados de maio, afirmou: "Crescemos por 39 anos consecutivos." O que permite que ela continue aumentando durante os anos magros é um balanço patrimonial com dívida líquida de apenas 0,56x EBITDA.
O petróleo em si é o risco que a Chevron não consegue controlar totalmente. Os preços oscilam, e o conflito no Oriente Médio já reduziu sua produção na Zona Particionada, o território compartilhado entre Arábia Saudita e Kuwait.
O pagamento da Realty Income mal oscila
O caixa da Chevron sobe e desce com o petróleo. O AFFO por ação da Realty Income cresceu todos os anos por uma década. Aumentou 3,8% para US$ 1,09 no segundo trimestre de 2026, em comparação com o segundo trimestre de 2025, e a ocupação foi de 98,8% em 30 de junho de 2026.
No ano fiscal de 2025, o dividendo de US$ 3,22 por ação consumiu 75% dos US$ 4,28 de AFFO por ação. Como uma REIT, ela compra propriedades como seu negócio, então o AFFO é sua métrica. O gráfico mostra o AFFO acima do dividendo em todos os anos...
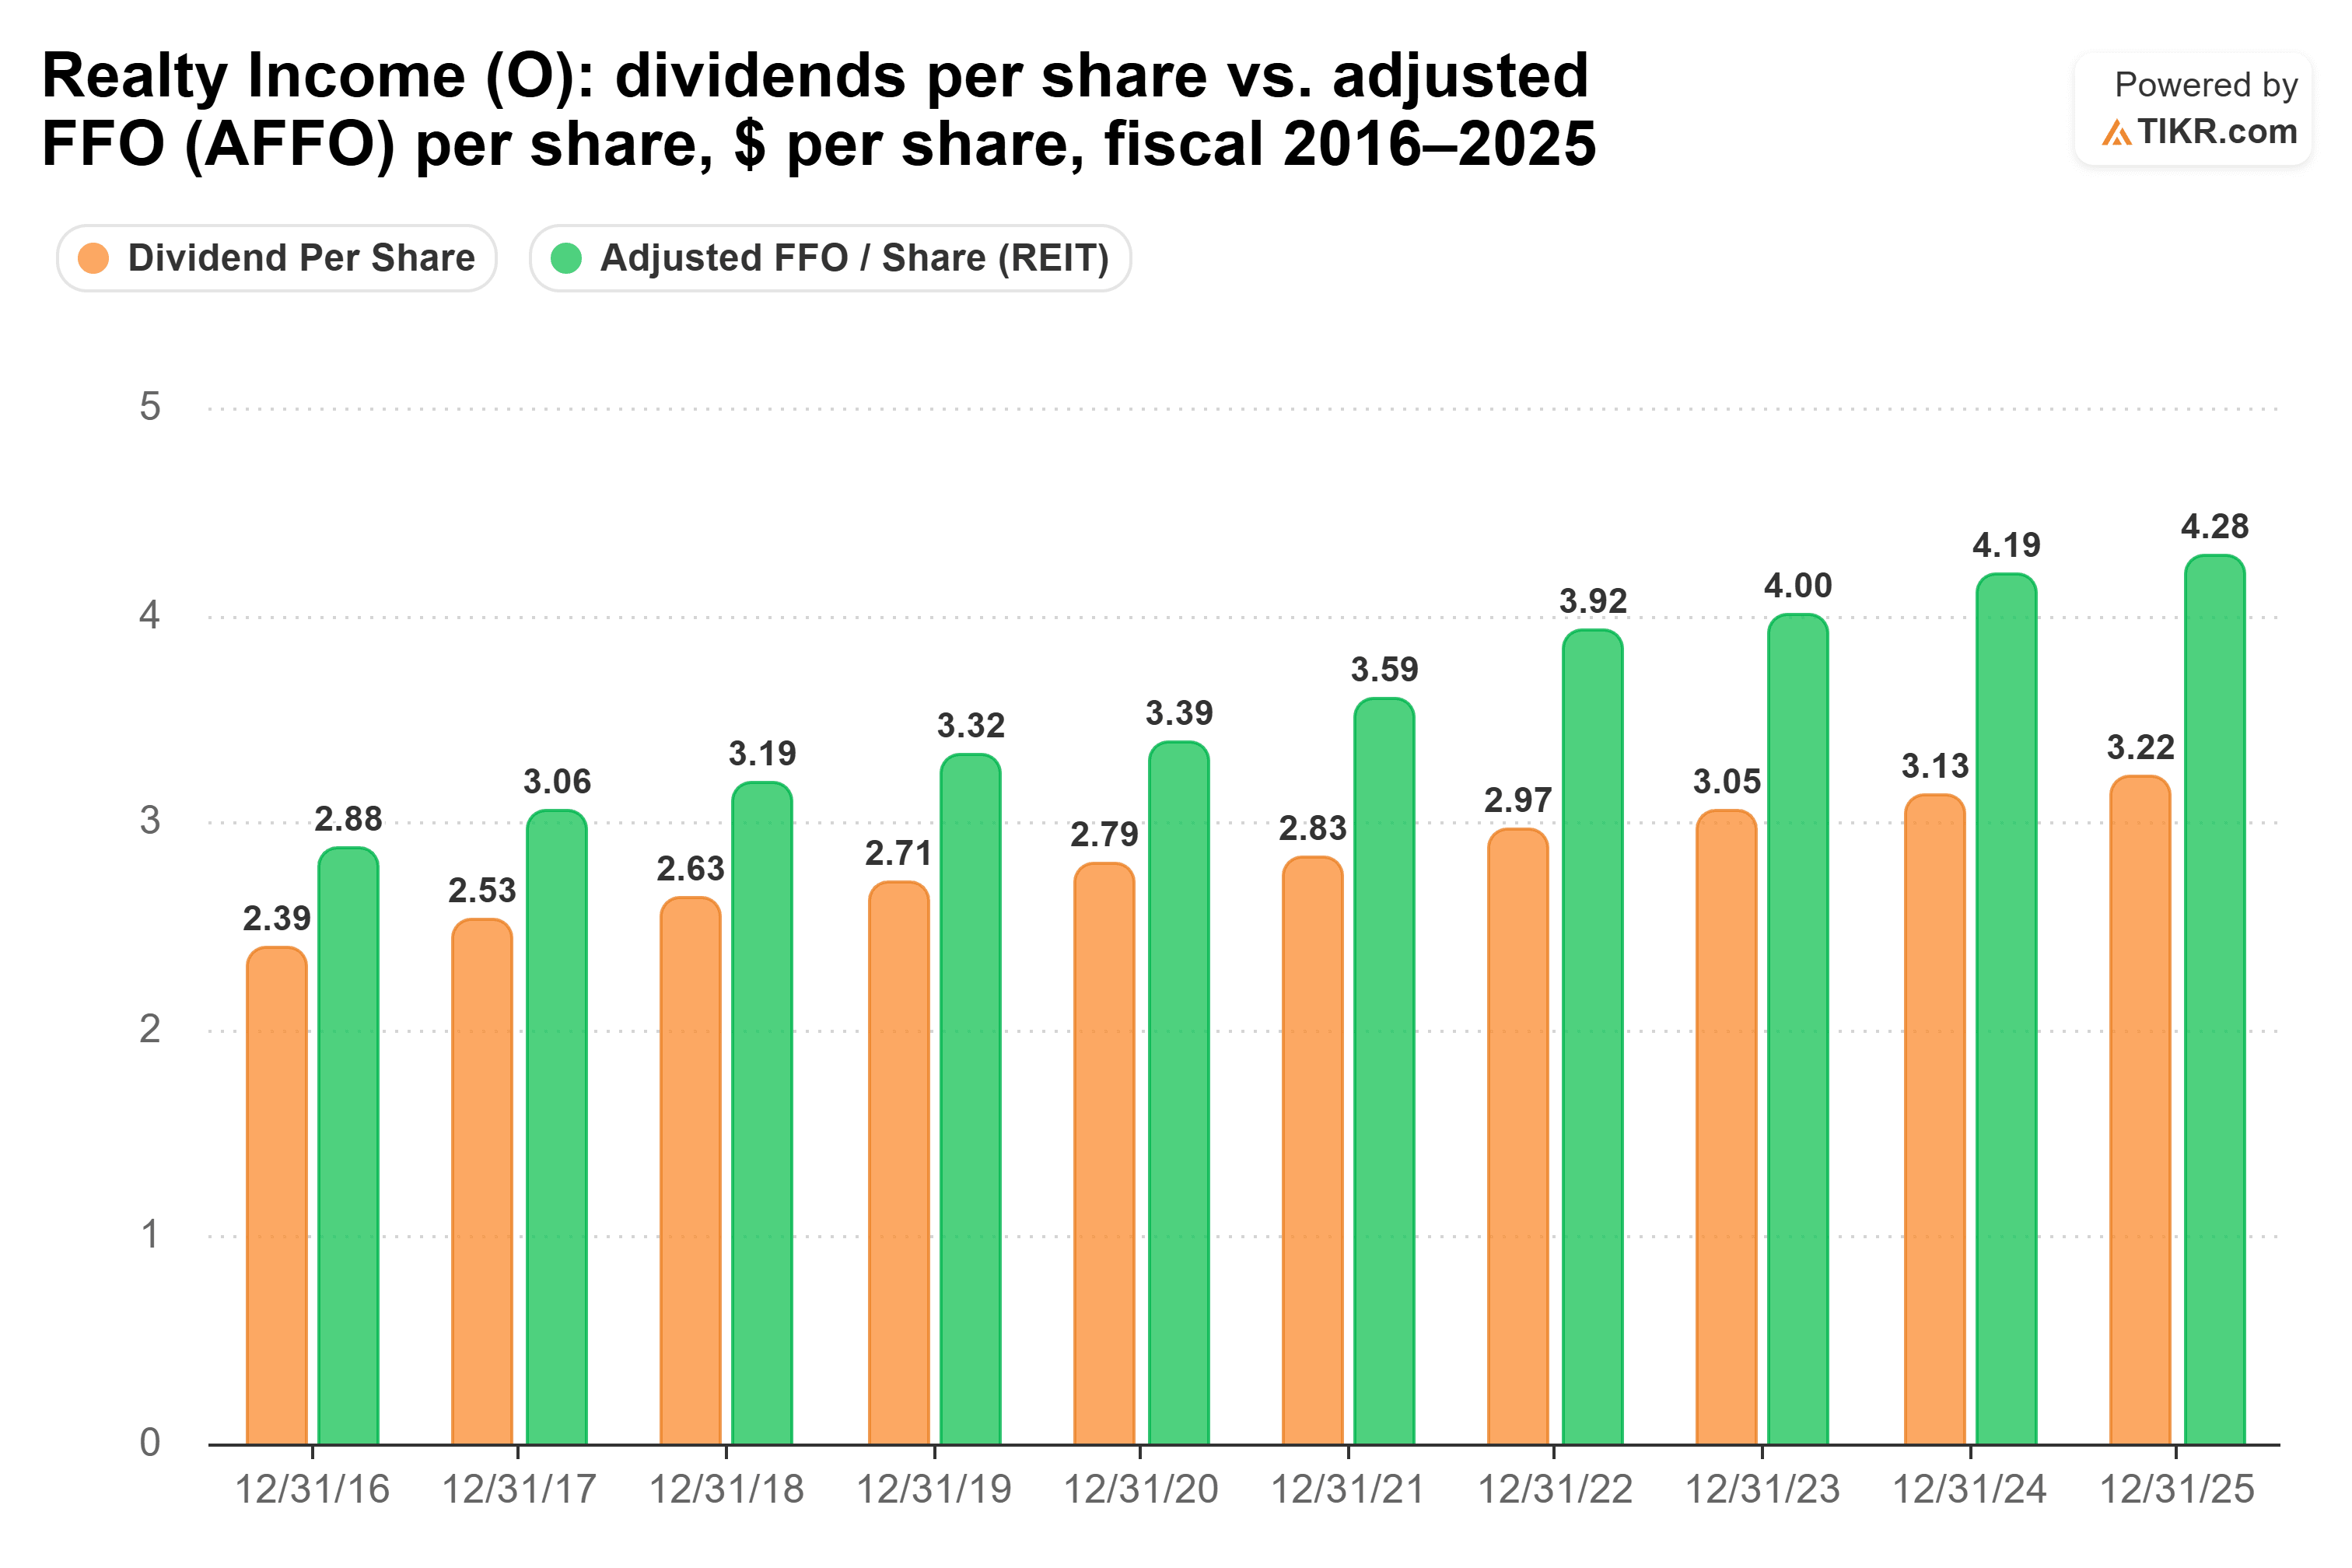
...e o índice de pagamento caiu de 83,0% no ano fiscal de 2016 para 75,2% no ano fiscal de 2025, então a margem de segurança aumentou.
O risco é a dívida. A dívida líquida está em 5,74x EBITDA e a cobertura de juros em um apertado 2,35x, e a empresa depende dos mercados de capital para financiar seu crescimento. A administração está trabalhando para reduzir essa dependência. O capital público financiou apenas 18% de seu volume de investimento até agora em 2026, em comparação com uma média de 47% nos últimos três anos.
Então, qual dividendo vence?
Se eu puder manter apenas uma ação pagadora de dividendos pelos próximos 20 anos, é a Realty Income.
Ao longo de duas décadas, o que mais me importa é se o caixa cobre o pagamento todos os anos, e o AFFO da Realty Income fez isso em cada um dos últimos dez. Sua taxa de crescimento de 2,9% deixa ampla margem para continuar, e ela paga mais ao longo do caminho. Na taxa de 5 anos de cada empresa, US$ 10.000 pagariam cerca de US$ 16.239 ao longo de 20 anos na Realty Income contra cerca de US$ 12.240 na Chevron, e a renda da Chevron não alcançaria até por volta de 2048. No ano 20, o pagamento da Realty Income seria de cerca de US$ 1.052, um dividend yield de 10,5% sobre seu caixa original.
A Chevron tem um caso forte por si só. Ela tem o recorde mais longo, um balanço patrimonial quase sem dívida, um índice de pagamento de 51% hoje e uma produção que ainda está crescendo. É apenas que seu fluxo de caixa livre ficou abaixo do dividendo três vezes em dez anos, e eu preferiria possuir o dividendo cujo caixa o cobriu todos os anos, incluindo 2020.
Claro, a Realty Income ainda precisa manter seus negócios financiados enquanto carrega essa dívida. Se sua mudança para o capital privado estagnar, seu crescimento de dividendos pode desacelerar junto.
Então, quanto vale realmente a ação da Realty Income?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Realty Income poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Realty Income gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


