Principais Conclusões
- O modelo do sócio da Sequoia, Shaun Maguire, projeta que a receita da SpaceX passará de cerca de US$ 51,5 bilhões em 2026 para US$ 731 bilhões em 2028, com a maior parte do crescimento vindo do aluguel de capacidade de computação para IA.
- Ele afirma que o modelo se baseia na dificuldade dos concorrentes em construir, e chamou a Amazon, a Google da Alphabet e a Microsoft de "piadas absolutas" na construção física.
- O atraso na capacidade de terceiros da Microsoft apoia sua premissa, mas o Wall Street espera US$ 336 bilhões de receita da SpaceX em 2028, menos da metade de sua projeção.
- A SpaceX aluga sua capacidade de computação a preços spot para alguns grandes compradores, então sua velocidade é uma vantagem real, mas o modelo de Maguire parece ser o melhor cenário possível.
O sócio da Sequoia, Shaun Maguire, acha que a SpaceX (SPCX) pode construir data centers para IA mais rápido do que a Amazon (AMZN), a Alphabet (GOOG) e a Microsoft (MSFT), e ele construiu um modelo financeiro em torno dessa ideia.
"Os números que saíram são insanos", ele postou no X em 30 de outubro, observando que a Sequoia é uma grande acionista da SpaceX.
Quando um cético brincou que o modelo equivale a construir três AWSs do zero com margens operacionais de 70%, Maguire rebateu: "Amazon, Google e Microsoft são piadas absolutas em construção no mundo físico em comparação com a SpaceX."
A resposta de Elon Musk ao modelo foi "Acho que podemos fazer melhor". Ele falou sério. Após os resultados do terceiro trimestre da SpaceX, Musk já tinha escrito que US$ 1 trilhão de receita da SpaceX em 2028 "não é mais impossível".
O Modelo de US$ 731 Bilhões da SpaceX de Maguire
De acordo com um resumo do modelo postado no X, Maguire leva a receita da SpaceX de cerca de US$ 51,5 bilhões este ano para cerca de US$ 274 bilhões em 2027 e US$ 731 bilhões em 2028. A maior parte do crescimento, cerca de quatro quintos, vem do aluguel de capacidade de computação para IA em data centers terrestres. A capacidade sobe de cerca de 1 gigawatt no início de 2026 para 21 gigawatts até o final de 2028, a cerca de US$ 40 bilhões de receita por ano por gigawatt.
O Wall Street espera muito menos. O consenso tem a SpaceX com US$ 180 bilhões de receita em 2027 e US$ 336 bilhões em 2028, menos da metade da projeção de Maguire para 2028:
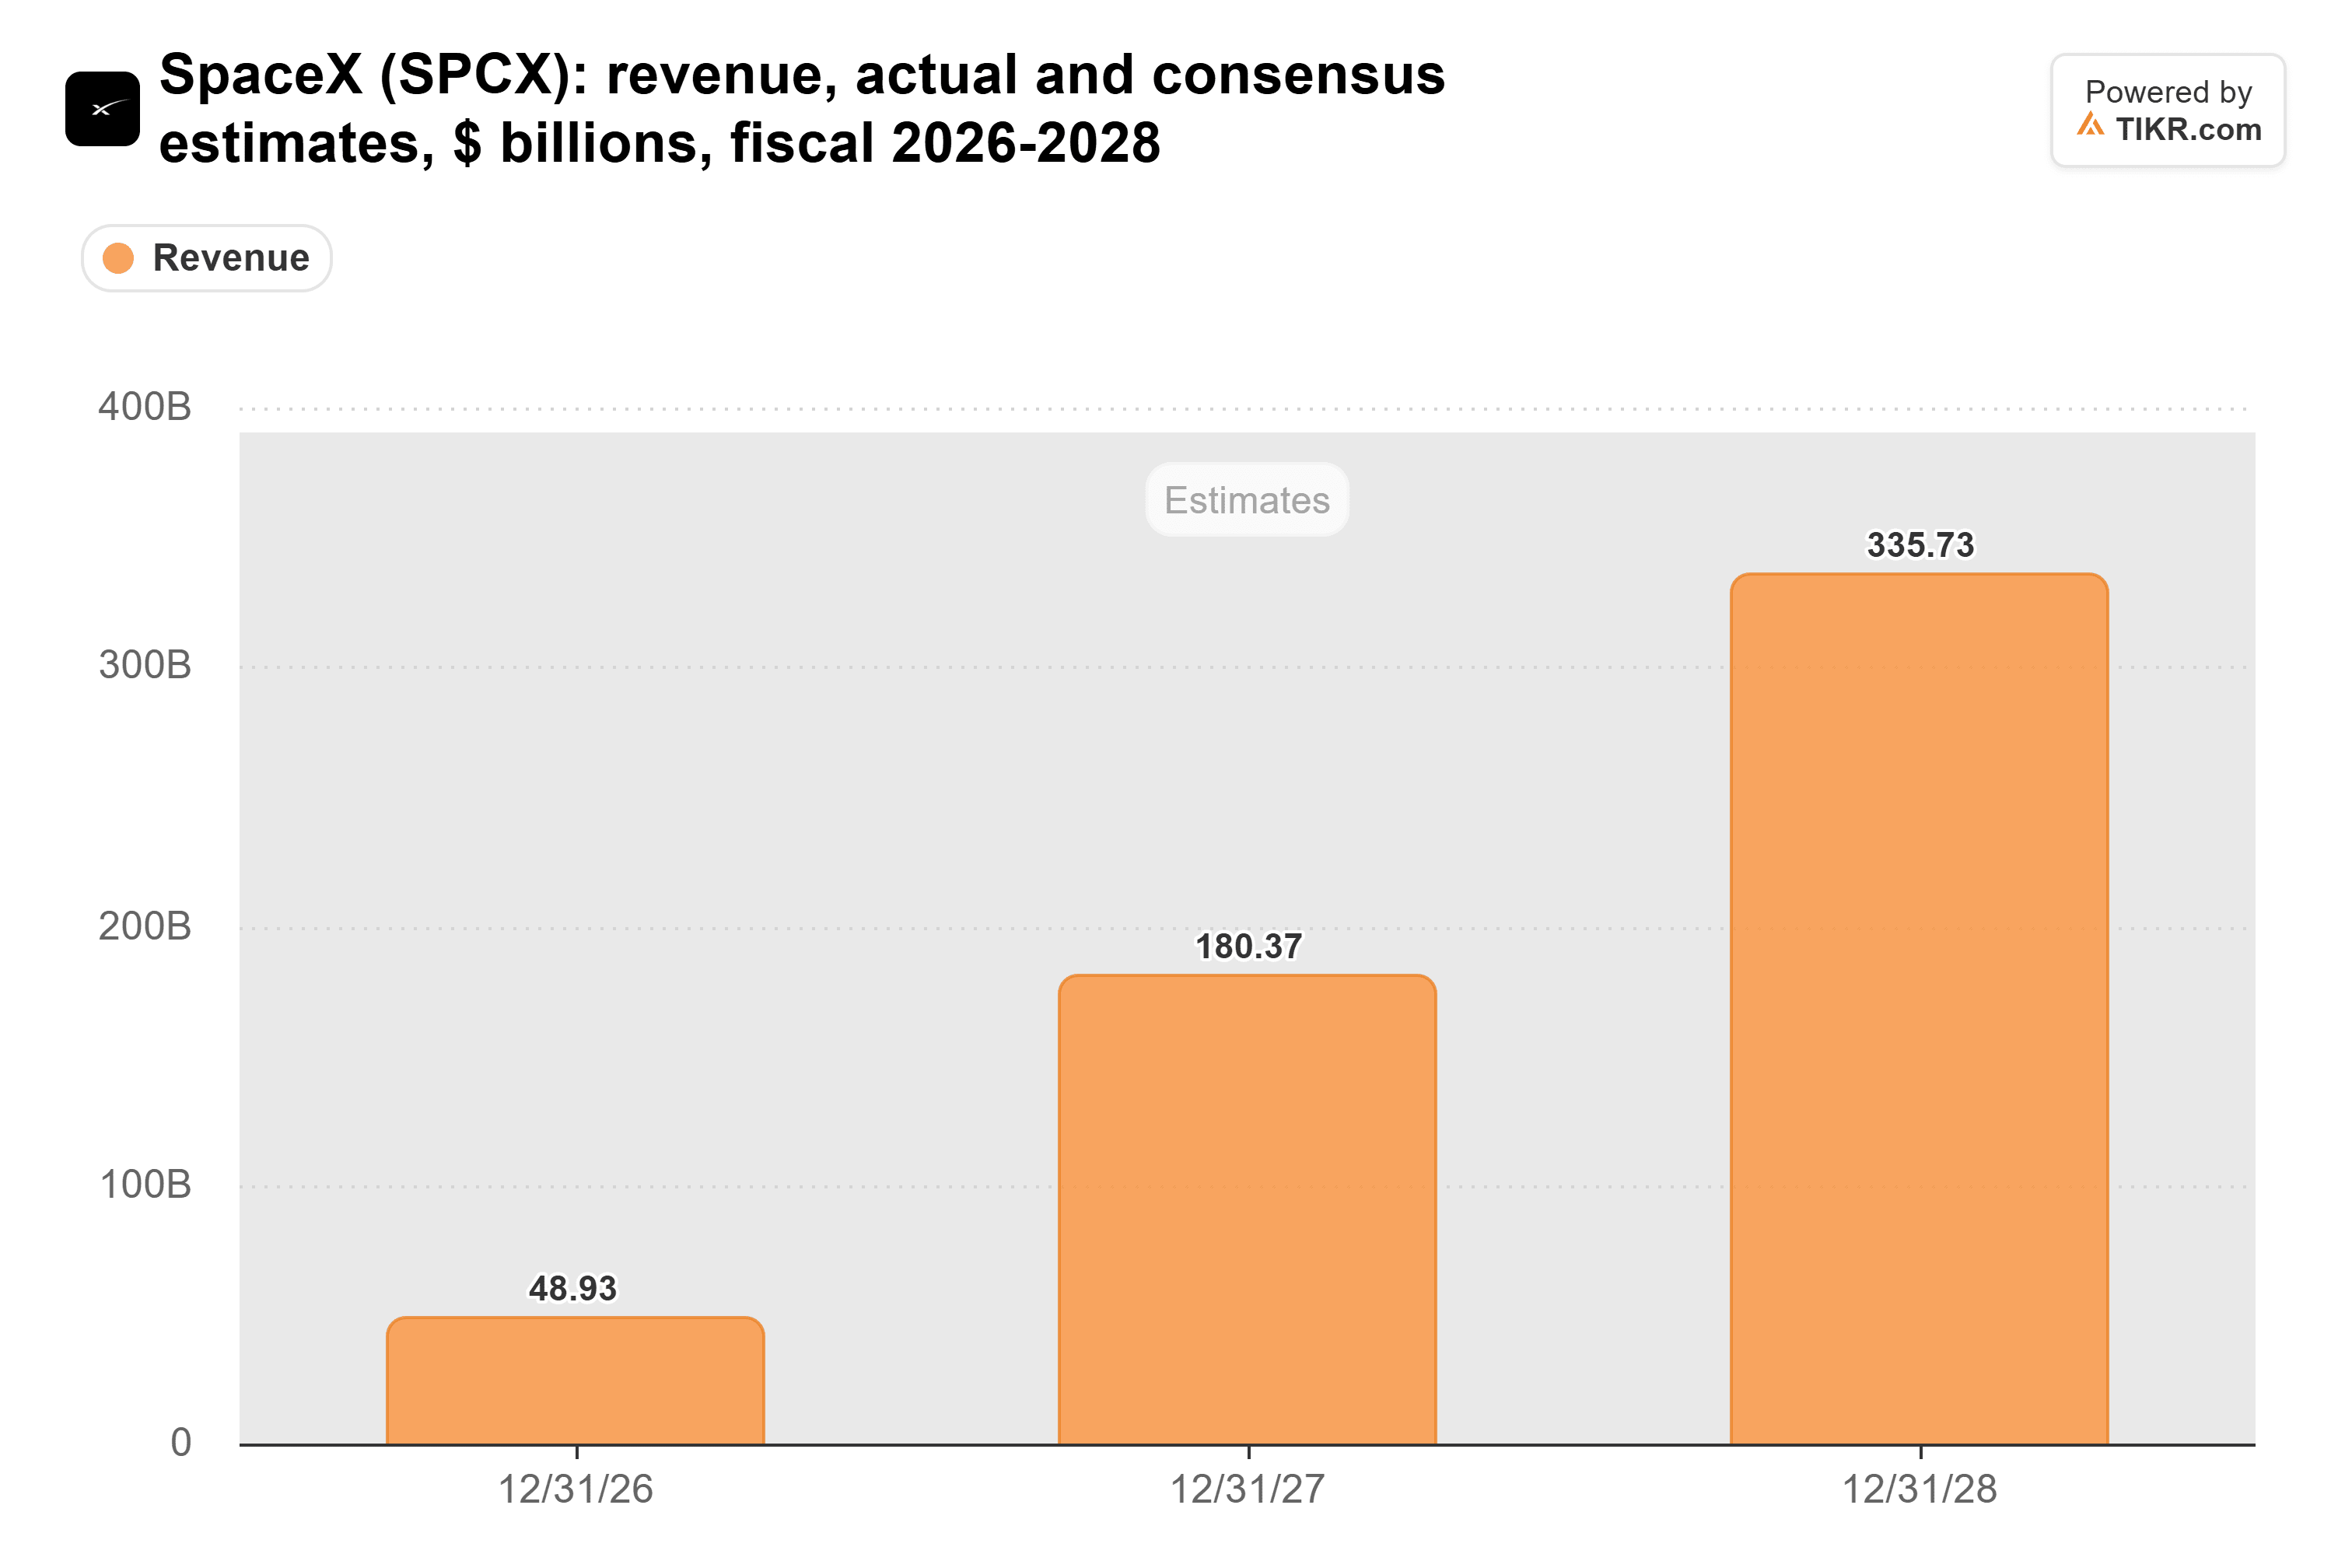
As próprias previsões da SpaceX apontam na mesma direção. A empresa projetou a receita do primeiro trimestre de 2027 entre US$ 33 bilhões e US$ 37 bilhões. Quatro trimestres no topo dessa faixa resultam em US$ 148 bilhões, pouco mais da metade do número de Maguire para 2027.
O TIKR Acompanha 41 Analistas da SpaceX. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender da SpaceX, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da SpaceX
A Microsoft Acabou de Ajudar o Caso de Maguire
Maguire diz que "a premissa-chave é que outros terão dificuldade em construir capacidade de computação terrestre". Em outra resposta, ele disse que espera que várias neoclouds, e até mesmo as hyperscalers, reduzam seus planos à medida que atrasam seus cronogramas.
A Microsoft deu a ele um ponto de dados dois dias antes. A CFO Amy Hood disse na conferência de resultados de 28 de outubro que os gastos de capital totalizaram US$ 45,2 bilhões no trimestre de setembro porque "algumas entregas de capacidade de terceiros que esperávamos no T1 foram atrasadas". A Microsoft agora espera cerca de US$ 170 bilhões em capex em 2026, ante US$ 175 bilhões.
O fundador do Satori Fund, Dan Niles, viu a mesma coisa nos relatórios de nuvem da semana. Ele escreveu no X que os resultados mostraram "adiamentos de data centers causando crescimento da nuvem menor que o esperado".
A SpaceX, enquanto isso, diz que construiu seu data center Colossus em 122 dias e o Colossus II em 91, contra uma norma do setor de cerca de dois anos. Um ponto para Maguire.
Por que os Aluguéis de Computação da SpaceX Podem Cair
O problema é que a SpaceX aluga os mesmos chips que qualquer pessoa com dinheiro suficiente pode comprar. A administração disse na conferência do terceiro trimestre que precifica a computação a "efetivamente a taxa do mercado spot", então seus aluguéis podem cair tão rápido quanto os concorrentes se recuperam. O mesmo post de Niles que destacou os adiamentos também argumentou que a oferta de chips está muito mais próxima da demanda do que a maioria das empresas pensa.
Os compradores também são concentrados. Um cliente, que a Bloomberg identificou como a Anthropic, forneceu 34,5% da receita da SpaceX no terceiro trimestre. O prospecto de IPO da Anthropic diz que qualquer uma das partes pode cancelar com 90 dias de antecedência uma vez que os períodos não canceláveis do acordo terminem em janeiro e março de 2027.
E a SpaceX paga por sua capacidade antecipadamente. Seus gastos de capital subiram de US$ 4,4 bilhões em 2023 para US$ 20,9 bilhões em 2025:

O capex atingiu US$ 55,1 bilhões nos 12 meses até setembro, e a administração projeta de US$ 35 bilhões a US$ 40 bilhões apenas para o quarto trimestre. Os analistas esperam um fluxo de caixa livre negativo de US$ 140,7 bilhões em 2027, e a SpaceX está tomando emprestados US$ 40 bilhões para GPUs que chegarão no primeiro semestre do próximo ano. Até o modelo de Maguire mantém o fluxo de caixa livre negativo até 2027.
Onde a SpaceX Poderia Provar que Maguire Está Certo
Maguire está certo de que a SpaceX constrói mais rápido do que as hyperscalers, e a Microsoft acabou de mostrar como um atraso de terceiros pode atrasar uma delas. Mas para atingir seus números, a SpaceX precisaria aumentar sua capacidade em quase dez vezes em relação aos aproximadamente 2,2 gigawatts que esperava até o final de outubro. Então, precisaria alugar toda essa capacidade a preços spot que se mantivessem enquanto todos os outros se recuperassem. Isso torna seu modelo o melhor cenário possível, e eu gostaria que a SpaceX superasse os números do Street antes de pagar por qualquer coisa próxima disso.
O outro lado, no entanto, é real. Hood também disse que a demanda pela infraestrutura de IA da Microsoft ainda supera sua capacidade, e a SpaceX disse que seus contratos de computação de curto prazo estavam sendo renovados a preços mais altos. Se essa escassez durar até 2028, a precificação spot funciona a favor da SpaceX, não contra ela. A primeira leitura real virá com os resultados do primeiro trimestre de 2027 da SpaceX. Um resultado no topo de sua projeção de US$ 33 bilhões a US$ 37 bilhões, com crescimento a partir daí, faria os números de Maguire parecerem muito menos insanos.
Então, quanto vale realmente a ação da SpaceX?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a SpaceX poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!