Principais Estatísticas para a Ação da Dell
- Preço Atual: $424.30
- Preço-Alvo (Cenário Médio): ~$733
- Preço-Alvo do Mercado: ~$595
- Retorno Total Potencial: ~73%
- TIR Anualizada: ~14% / ano
O Que Aconteceu?
A Dell Technologies (DELL) caiu 10,77% para $424,30 em 30 de outubro, após a Intel (INTC) afirmar que os preços da memória estão encolhendo o mercado de PCs. A Intel espera que as unidades de PC caiam cerca de 12% em 2026 e está planejando uma queda de aproximadamente 10% em 2027. Suas próprias ações despencaram 28,58%. A HP Inc. (HPQ), cujos embarques de PCs caíram 30,9% no trimestre de julho a setembro, de acordo com dados preliminares da IDC, deslizou junto com a Dell. O Nasdaq Composite perdeu 2,86% em uma venda generalizada que a CNN atribuiu a dúvidas sobre os gastos com IA.
A venda tratou a Dell como uma fabricante de PCs. Seu Client Solutions Group, que vende PCs, gerou 19% da receita operacional por segmento da Dell no trimestre encerrado em 31 de julho, abaixo dos 35% de um ano antes. No fechamento de 30 de outubro, a Dell estava 27,89% abaixo de seu recorde de fechamento de $588,40 em 17 de setembro.
A Dell Já Esperava uma Queda de Dois Dígitos nos PCs Este Ano
A previsão da Intel para 2026 coincidiu com o que a Dell já havia dito aos investidores. O Diretor Financeiro David Kennedy disse na conferência de tecnologia da Citi em 10 de setembro que o mercado de PCs "está comprimido pelo resto deste ano, como eu disse, menos dois dígitos". A Dell havia elevado sua previsão de receita para o ano fiscal de 2027 para US$ 192 bilhões nove dias antes. O que a Intel acrescentou é um segundo ano de queda em 2027.
Os PCs também representam menos da receita da Dell do que a venda implícita sugeriu. A receita do Client Solutions aumentou 20% para US$ 15,0 bilhões no trimestre de julho, principalmente de clientes comerciais, com US$ 13,2 bilhões. As vendas para consumidores, a parte mais fraca do mercado, foram de US$ 1,8 bilhão, menos de 4% do total de US$ 47,0 bilhões da Dell.
As unidades são o ponto fraco. Dados preliminares da IDC mostram que os embarques de PCs da Dell caíram 25% no trimestre de julho a setembro. Kennedy disse que a maioria das empresas está "espremendo esses ativos um pouco mais" e colocando orçamentos em infraestrutura, mas observou "ainda há mais de 400 milhões de PCs com mais de 4 anos". A Intel não espera uma recuperação sustentada até que o fornecimento e os preços da memória melhorem, então essa renovação pode esperar.

O TIKR acompanha 29 analistas da Dell Technologies. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Dell Technologies, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Dell Technologies
A Escassez de Chips para Servidores da Intel É o Maior Teste
A Intel também disse que as unidades de CPU para servidores do setor devem crescer mais de 30% tanto em 2026 quanto em 2027, com o fornecimento limitando o ritmo. Essa demanda alimenta os servidores tradicionais da Dell, mas a escassez também atinge a Dell. Kennedy disse que DRAM e NAND são "de longe o irmão mais velho" entre as peças escassas, e acrescentou: "Dado o crescimento nas CPUs, obviamente, isso agora também entra na equação". Em suas palavras, "qualquer peça associada a uma caixa de IA está em falta em algum grau". O Diretor Financeiro da Intel, Dave Zinsner, disse que a Intel "provavelmente não atenderá totalmente" ao que os clientes exigem.
Até agora, a Dell tem administrado a pressão. Seu Infrastructure Solutions Group obteve uma margem operacional de 15,0% no trimestre de julho, acima dos 8,8% de um ano antes. No fechamento de 30 de outubro, a Dell era negociada a 15,08x os lucros normalizados dos próximos doze meses.

Análise do Modelo Avançado do TIKR
- Preço Atual: $424.30
- Preço-Alvo (Cenário Médio): ~$733
- Retorno Total Potencial: ~73%
- TIR Anualizada: ~14% / ano
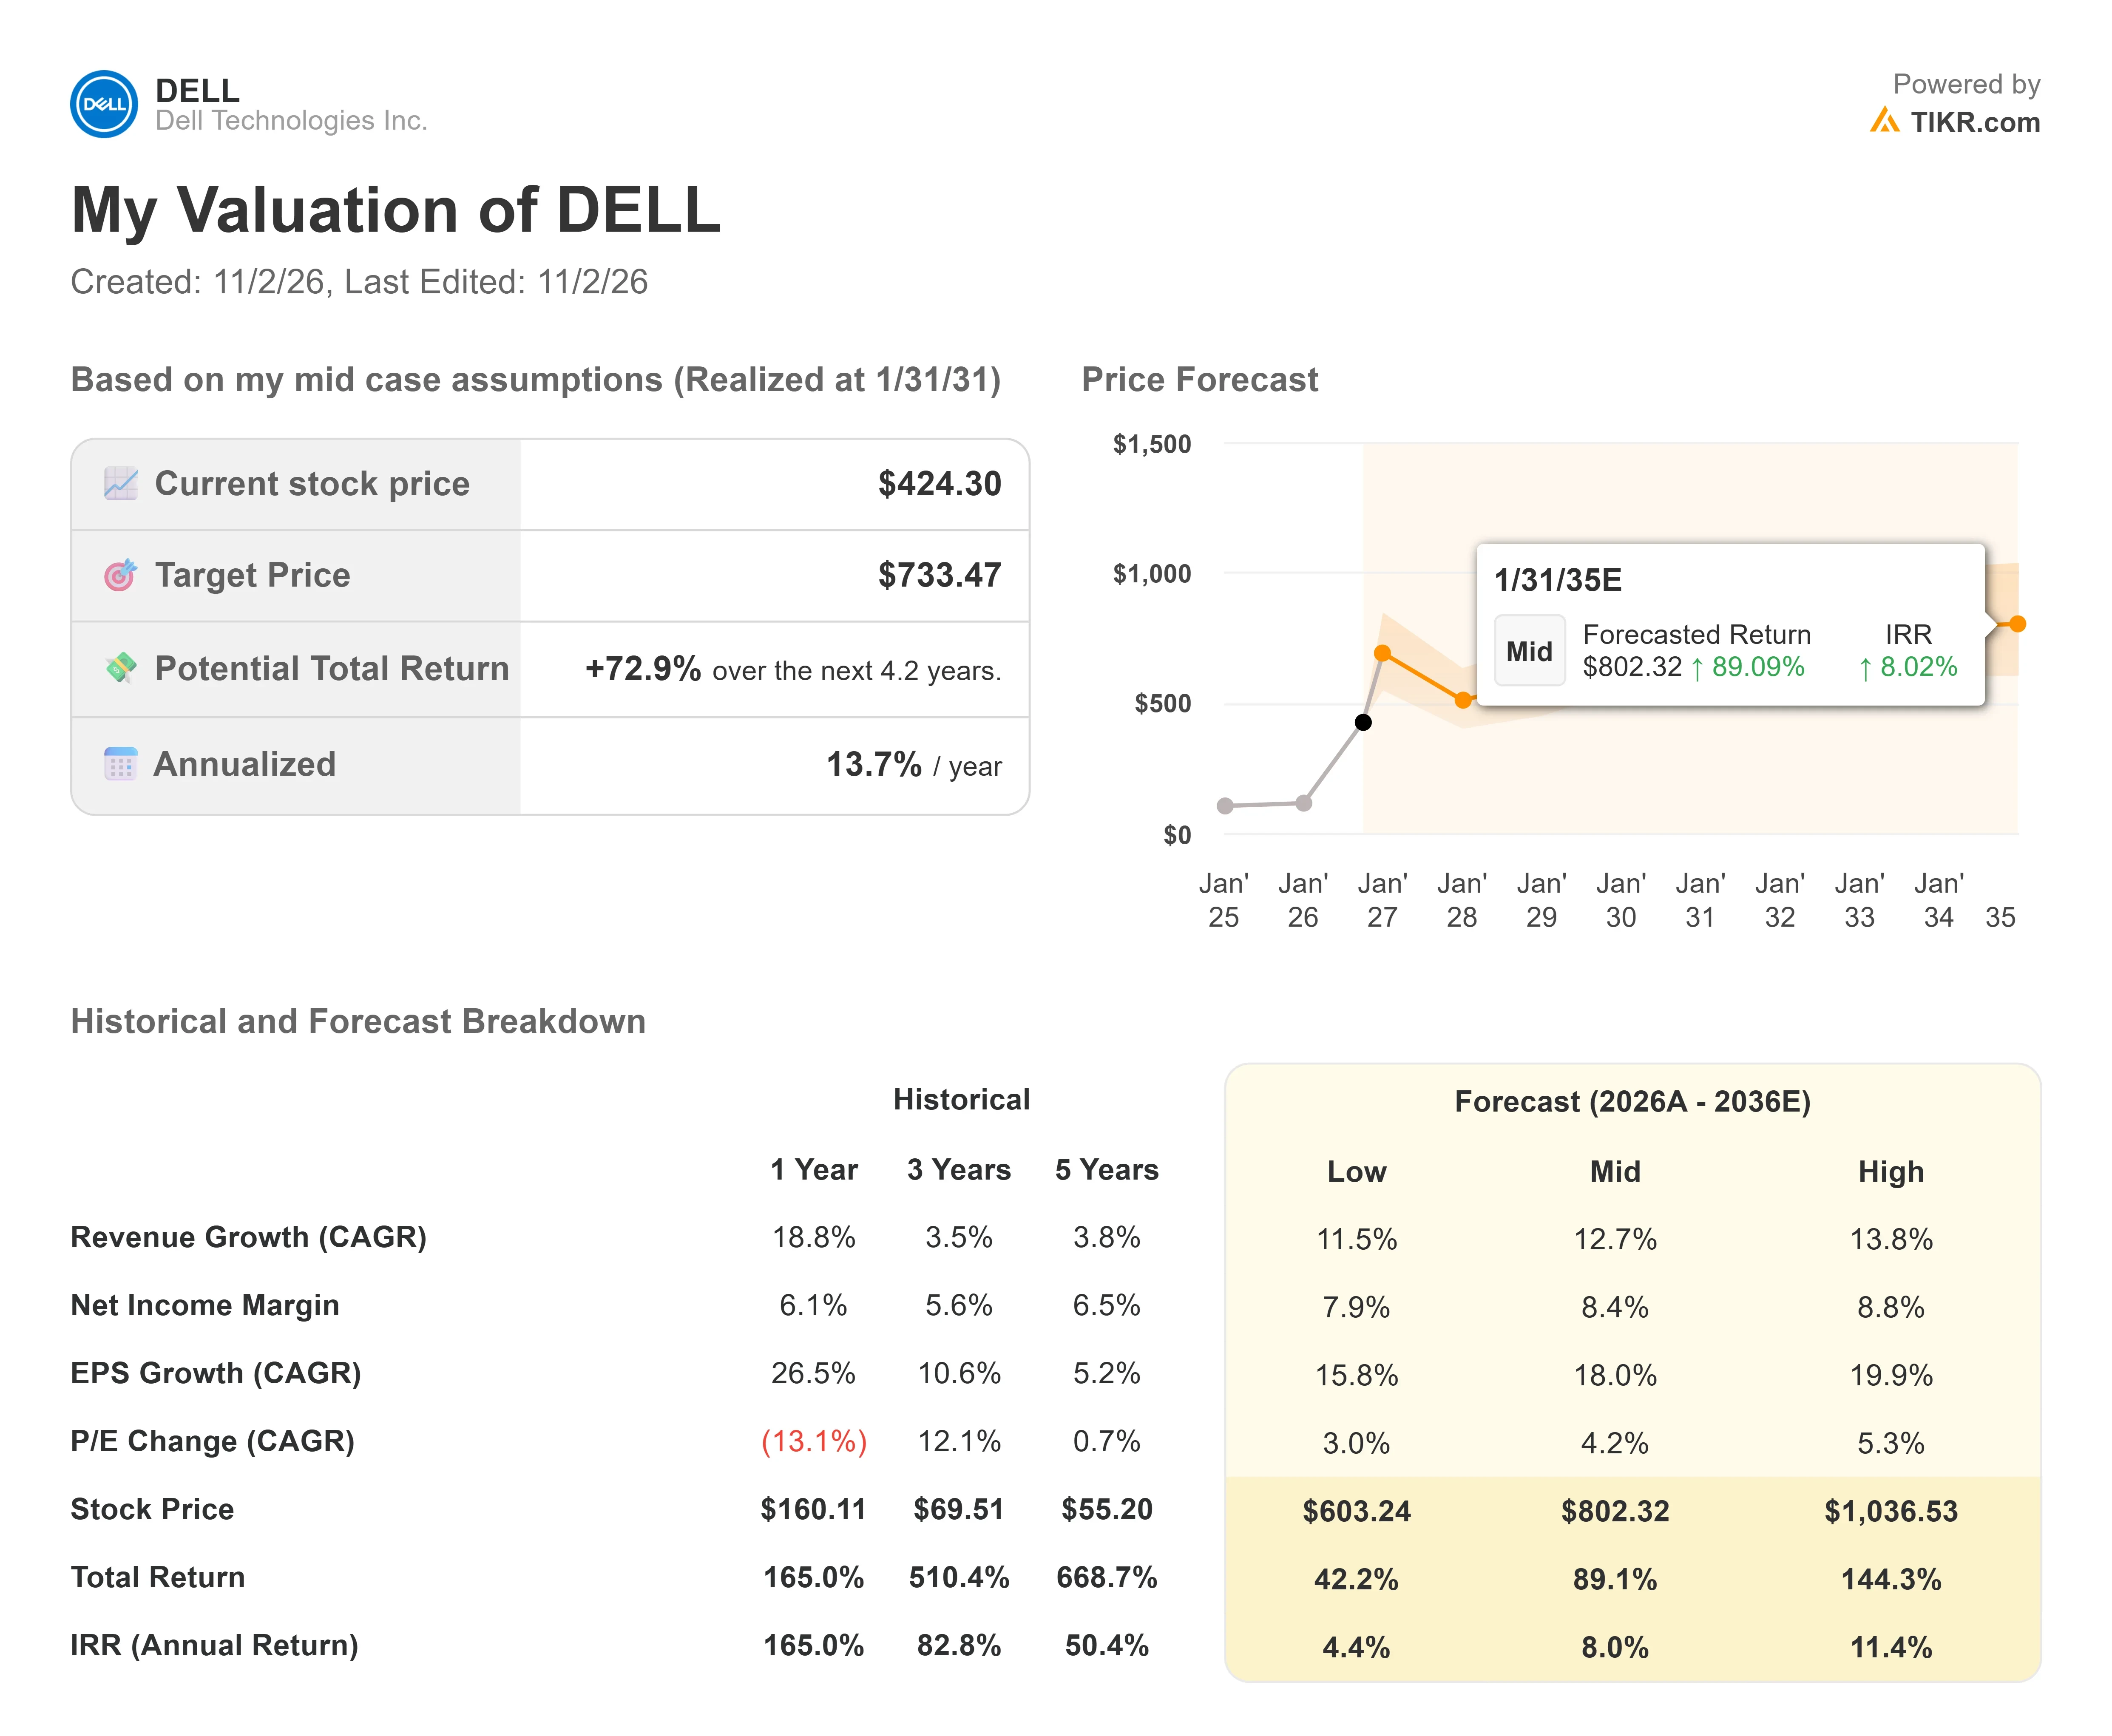
O cenário médio é a base do modelo. Suas entradas vão até o ano fiscal de 2036. Elas assumem que a receita cresce cerca de 13% ao ano e a margem de lucro líquido se estabiliza perto de 8%, abaixo da margem normalizada de aproximadamente 9% que os analistas esperam para o ano fiscal de 2027.
- Potencial de Alta: O fornecimento de CPUs e memória se flexibiliza o suficiente para a Dell atender à demanda por servidores que a Intel descreve.
- Potencial de Baixa: A escassez limita os embarques de servidores enquanto os pedidos de PCs encolhem. A Intel espera que sua própria receita com chips para clientes caia mais de 20% do terceiro para o quarto trimestre, à medida que os fabricantes de PCs reduzem o estoque.
Conclusão
A Dell divulga os resultados do terceiro trimestre fiscal após o fechamento em 24 de novembro. Uma receita do Client Solutions acima dos US$ 12,5 bilhões do ano passado mostraria que as vendas de PCs da Dell se mantiveram apesar do declínio de unidades que a Intel descreveu. Um número abaixo disso significaria que o alerta da Intel chegou à demonstração de resultados da Dell.
Então, qual é o valor real da ação da Dell?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Dell poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Analise a Dell no TIKR Grátis →
Aviso Legal:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!