主なポイント
- We Study Billionaires ポッドキャストの共同ホスト、Kyle Grieve氏は、ウォルマートの本質的価値を約50ドルと算定しており、これは現在の株価の半分以下であると述べています。
- ウォルマートの予想PERは2017年の安値から2倍以上に上昇した一方で、調整後EPSは約80%の上昇にとどまっています。
- ウォルマートの営業利益率は4.2%で、10年前の4.7%を下回っています。
- 成長の速い広告事業とEコマースが強気材料ですが、AIショッピングエージェントはその両方に対する主要なリスクです。
ウォルマート (WMT) の株価はすでに高値から約20%下落しており、あるバリュー投資家はさらに大きく下落する可能性があると考えています。
9月30日放送の We Study Billionaires で、共同ホストのKyle Grieve氏は、ウォルマートの株は「マグニフィセント・セブンに含まれるテック企業のように評価されている」と述べました。そして彼は自身のモデルを実行しました:
「実際に算出した本質的価値は約50ドルで、これは現在の株価の半分以下です。」
痛い。
私は50ドルという数字は事実が要求するよりも厳しすぎると考えます。しかし、Grieve氏の価格に対する反論は成立しており、その理由は以下の通りです…
TIKRでウォルマートのプレミアム評価と5年間のアナリスト予想を比較してみましょう(無料です) >>>
評価倍率が重労働を担った
Grieve氏の共同ホスト、Shawn O’Malley氏は、2012年を振り返ることでこの問題を要約しました:
「基本的に、市場はウォルマートに対して、1株当たり利益の成長が実際には非常に低調であるにもかかわらず、12倍から38倍の利益倍率を支払うようになりました。」
過去10年間のTIKRのデータも 同様の物語を語っています。ウォルマートの予想PERは2017年初頭に15.4倍で底を打ち、2月には46.8倍まで上昇し、現在は約34.8倍で推移しています。
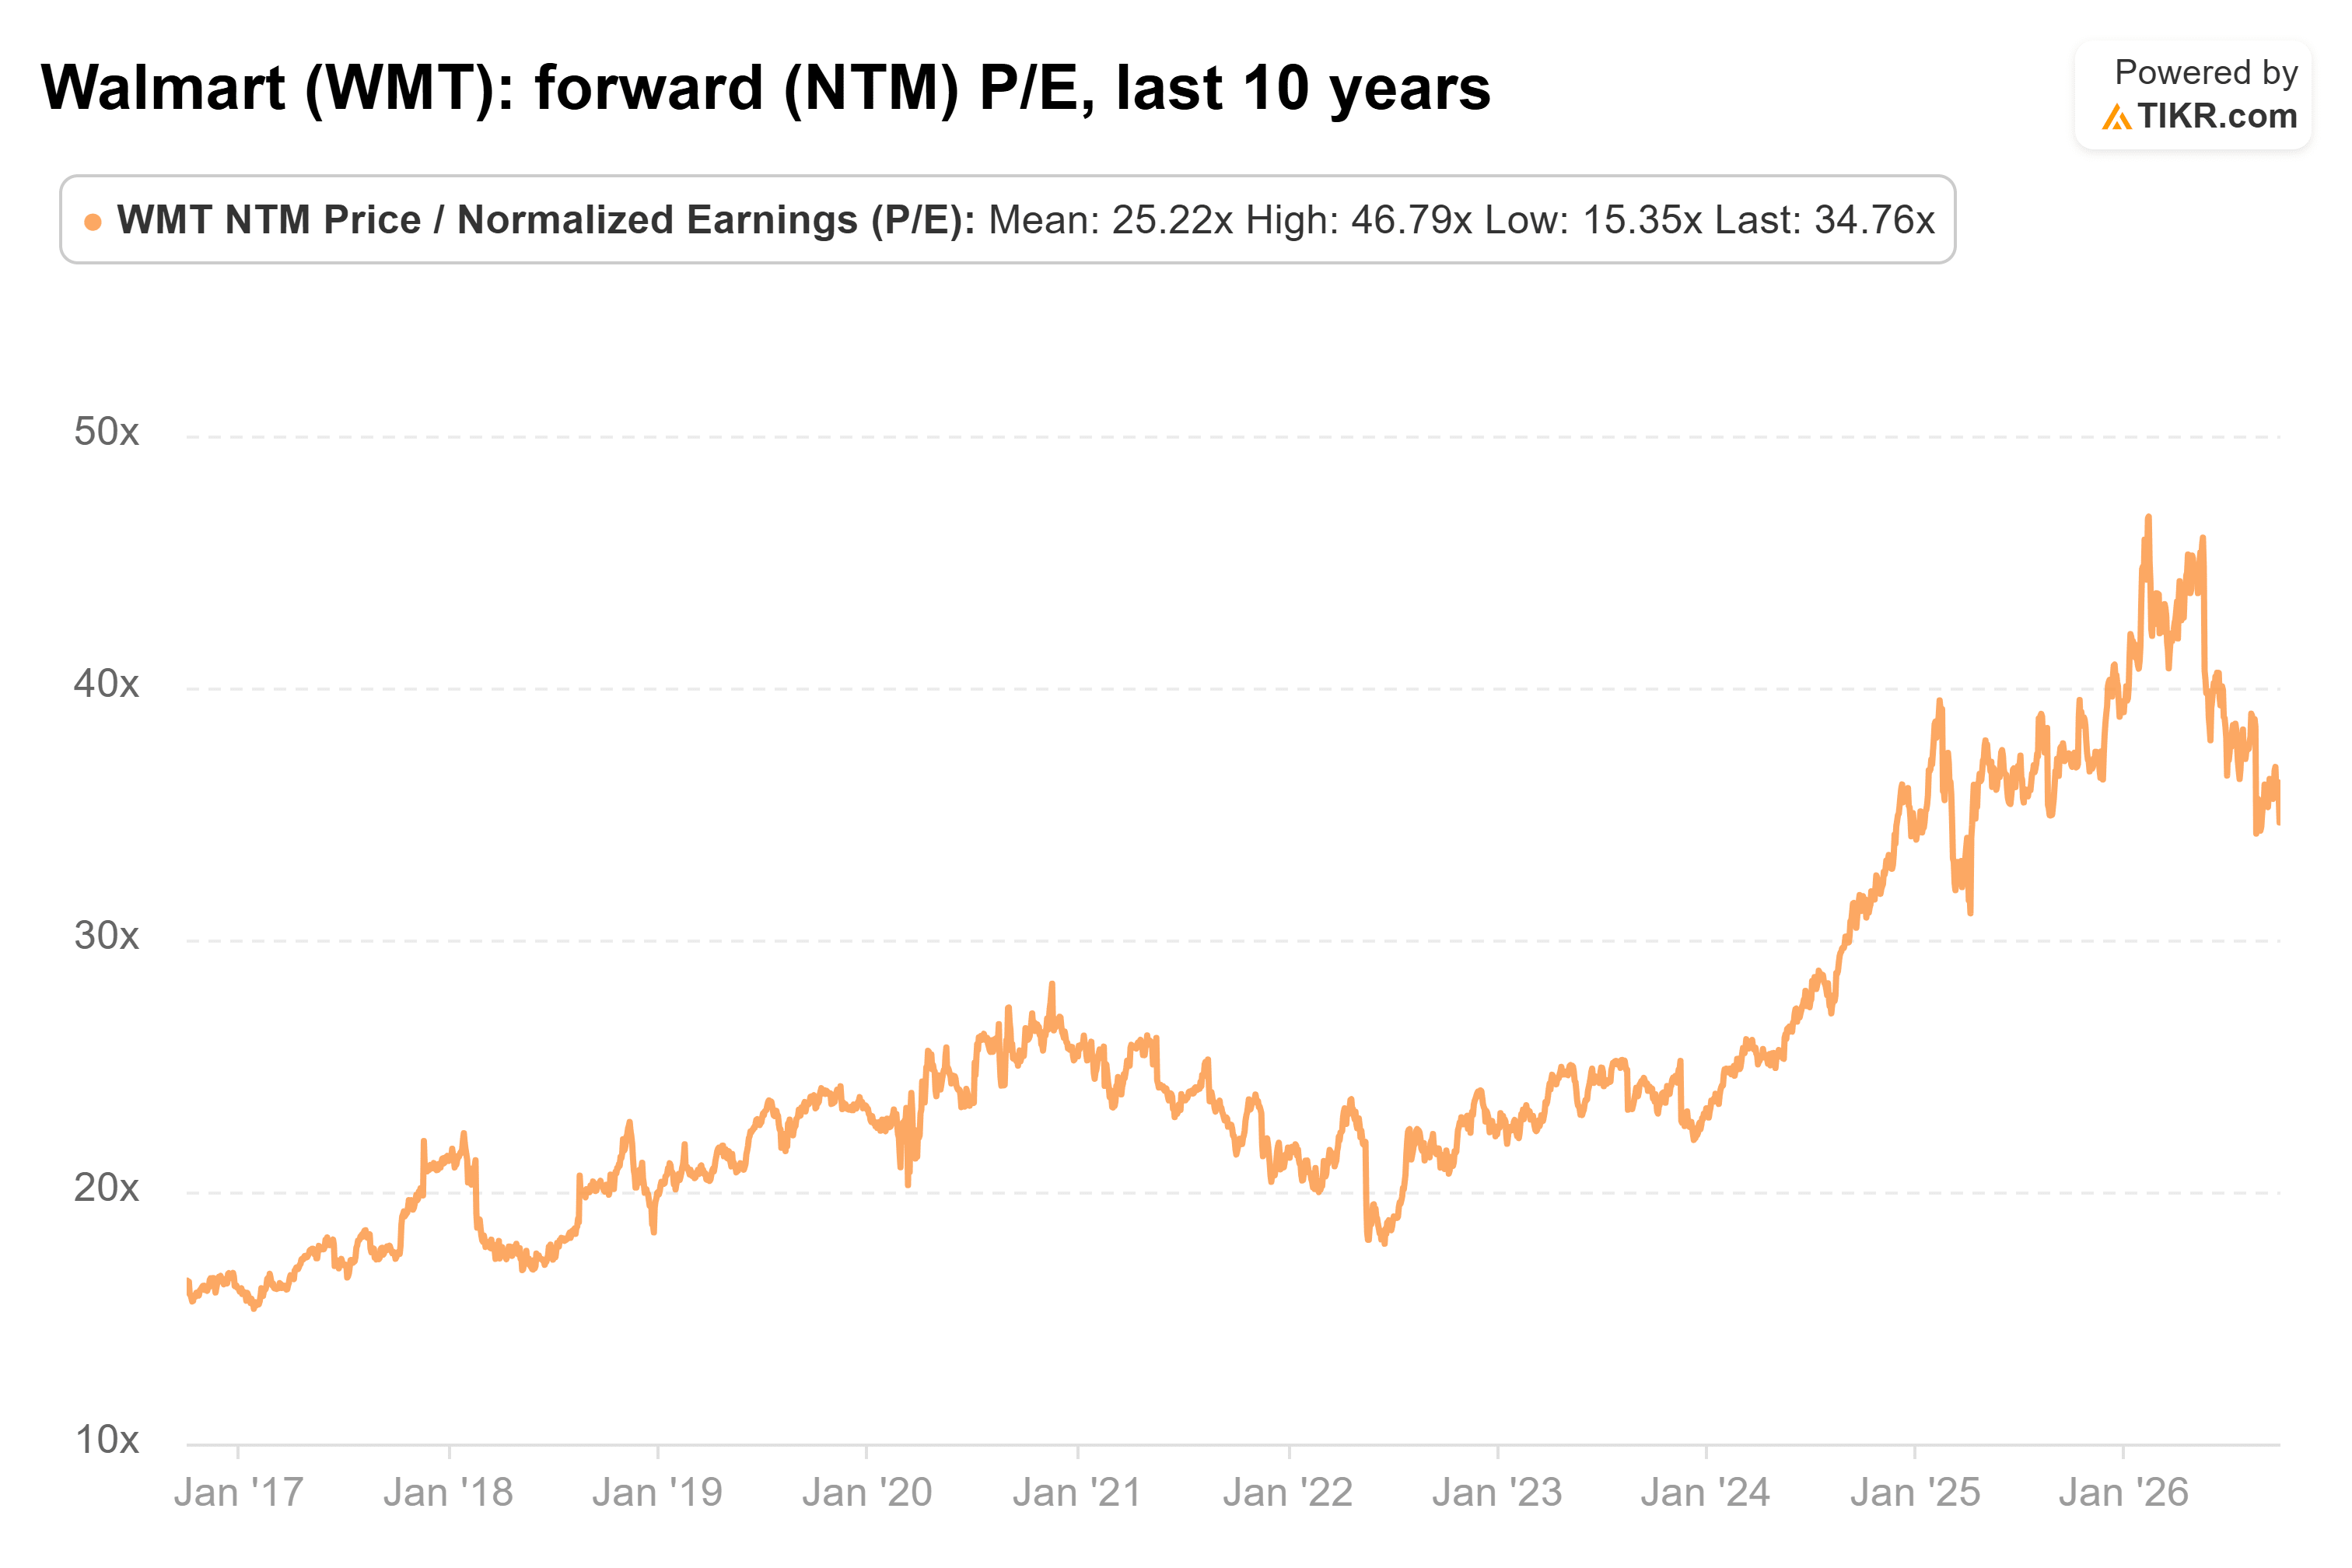
大型小売店にとって、これは市場が株を評価する方法の非常に劇的な変化です。
利益は追いつかなかった
利益も成長しましたが、そのペースはより遅いものでした。調整後EPSは10年前の1.47ドルから直近の通期で2.64ドルに増加しました。 アナリストは現在、39人のアナリストの予想に基づき、今年は2.89ドルに達すると見込んでいます。

これは着実な成長であり、「低調」と呼ぶよりもはるかに穏やかな表現です。しかし、それでも2倍以上に上昇した評価倍率を説明するには程遠いものです。
これほど高い倍率を支払うことには別の問題があります:自社株買いがより高価になることです。O’Malley氏の指摘は、ウォルマートが「基本的に30倍や40倍の利益倍率で自社株を買い戻している」ということであり、これは1ドルあたりで買い戻せる株数が、より低い評価額の場合よりも少ないことを意味します。
企業の公正価値を瞬時に算定(TIKRで無料利用可能) >>>
規模のメリットは利益率に現れていない
ウォルマートほどの規模の小売業者は、時間の経過とともにその規模からより多くの利益を絞り出すことが期待されます。Grieve氏は、それが実現していないと指摘します:2005年以来、「営業利益率は実際に6%から現在の4%に低下しています。」彼は、主に アマゾン (AMZN) からの長年にわたる競争がその理由の一部であると考えています。
過去10年間は、良くても横ばいです。TIKRのデータによると、期首の営業利益率は4.7%、その後は毎年4.0%から4.5%の間で推移し、直近の年度は4.2%でした…

このチャートには、より収益性の高いビジネスになっていることを示すものは何もありません。
彼が50ドルに到達する方法
Grieve氏のベースケースは3つの前提に基づいています:
- 「利益率拡大は無視できる」程度の、年率約5%の成長
- 5年後の20倍の利益倍率
- 結果としての約78ドルの株価
彼はその後、弱気ケースと強気ケースを組み合わせ、安全マージンとして15%を差し引くことで、約50ドルに到達します。彼の強気ケースでさえ、その安全マージンを差し引く前は、「リターンはわずか1%」と彼は述べました。約1%の配当利回りを加えても、「インフレ率すら実質的に上回っていない」ことになります。
つまり、50ドルは安全マージンを考慮した数字です。彼の78ドルという数字の方がより公正な数値だと私は考えますが、それでもその数字は株が取引されている水準を大きく下回っています。
問題はここだ:強気材料はリスクにさらされている
明白な反論は、ウォルマートが異なる種類のビジネスに変わりつつあるという点です。例えば、広告事業は38%の成長を遂げており、Eコマースは現在売上の約4分の1を占め、約23%の成長を続けています。これらのより高い利益率の事業が拡大を続けるなら、現在の4%の利益率に基づくモデルはそれらが追加する価値を見逃すかもしれません。 TIKRは最近、2029年までに128ドルに達するより強気なシナリオを提示しました。
問題は、広告も会員サービスも、買い物客がウォルマートに来ることが前提であることです。Grieve氏は、AIがこれに逆らう可能性があると主張します。「例えばウォルマートからアマゾンに乗り換えるためのスイッチングコストは基本的にゼロであり、AIはウォルマートの利益にあまり貢献していません。」
ホスト陣は洗剤を例にこの点を説明しました。AIエージェントに、当日配送可能な最安値のブランドを尋ねると、エージェントはどこの店が販売しているか気にしません。O’Malley氏が述べたように、「誰もがChatGPTやClaude、AIエージェントを通じて買い物をするなら、それはある意味、顧客との関係を彼らの手から奪うことになります。」
これがGrieve氏が見ているリスクであり、ウォルマートの店舗やウェブサイトへの訪問が減ることは、会員サービスや広告を販売する機会が減ることを意味し、これらは強気材料を牽引しているのと同じ事業なのです。
結論
ウォルマートは「約50ドル」の価値があるのでしょうか?Grieve氏の15%の安全マージンと彼の弱気ケースを受け入れた場合にのみ、そこに到達します。より大きな問題は評価です。予想PER34.8倍、10年間ほとんど変化していない営業利益率では、この株はウォルマートが現在の数字が示すよりもはるかに収益性の高い企業になると想定しています。
問題は、その利益率が改善できるかどうかです。O’Malley氏は「私たち全員がエージェントを使って買い物をするかどうかについては疑問を抱いている」と述べています。広告と会員サービスが利益率を押し上げるなら、現在の評価はより理にかなうかもしれません。今のところ、利益率こそが注目すべき数字です。
では、ウォルマートの株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提を入力するだけで、ウォルマートがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!