シーゲート・テクノロジー(STX)の株価は、東芝がAIデータセンター向けハードディスクドライブの生産能力を倍増する計画を発表したとの日経の報道を受けて、今朝約12%下落しています(約$830で取引)。ウェスタン・デジタル(WDC)も約10%下落しています。
東芝は容量ベースでハードドライブ市場の10%強を占めており、30%を目指しています。一方、広範な市場は約0.4%上昇しています。
東芝の計画
- 2027年度(自社決算)までに、AIデータセンター向けドライブの生産能力を倍増
- フィリピン工場の拡張に約600億円(約$3億8000万)を投資
- 約5年ぶりの大規模なハードドライブ投資
- 東芝はシーゲート、ウェスタン・デジタルに次ぐ業界第3位のメーカーであり、この業界には主要プレイヤーが3社しか存在しない
ターゲット顧客は、シーゲートとウェスタン・デジタルの業績を牽引してきたのと同じAIデータセンターです。
シーゲートが供給逼迫を必要とする理由
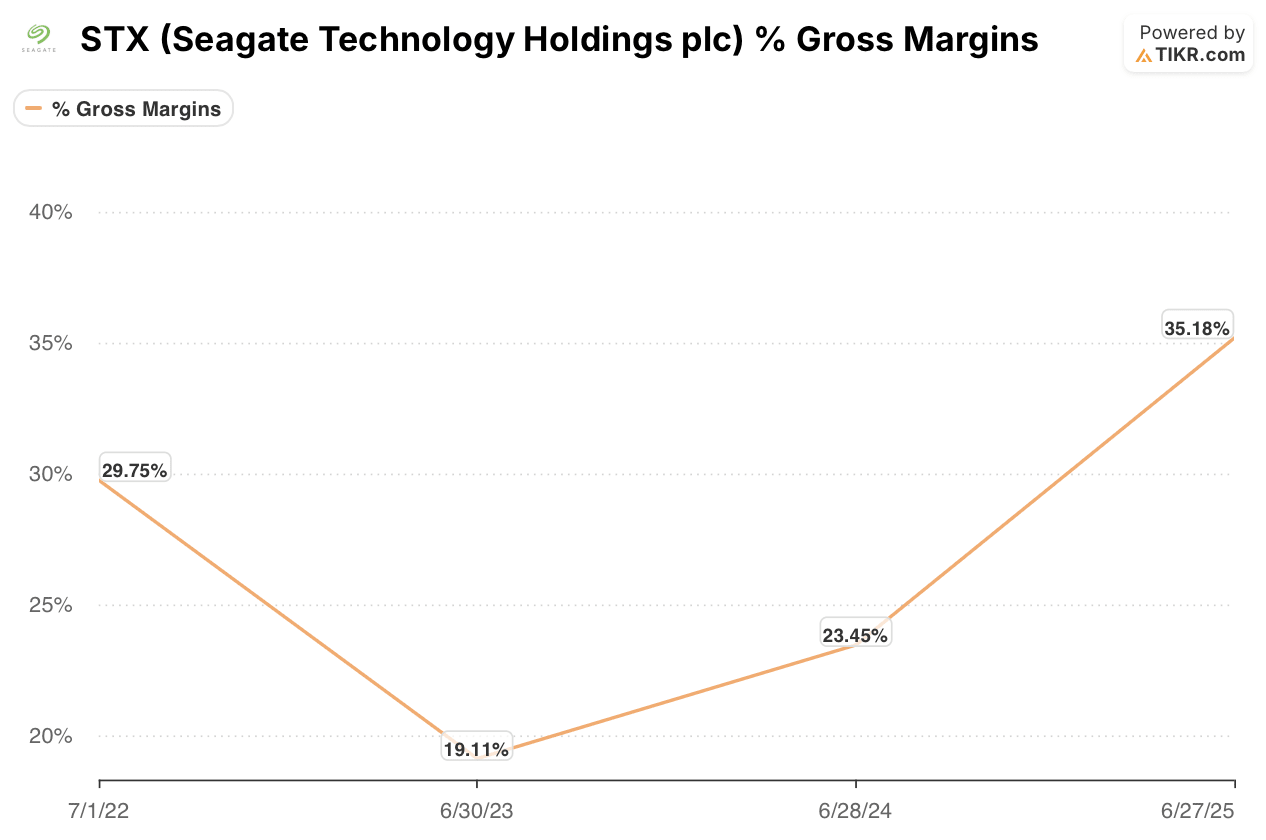
シーゲートの上昇は、供給が逼迫している大容量ニアライン・ドライブに支えられてきました。同社の売上総利益率は、2023年度の19.1%から2026年6月期には45.6%へと、3年間で2倍以上に拡大しました。
これは、価格の強さ、高付加価値製品の割合増加、ドライブの経済性改善を反映しています。
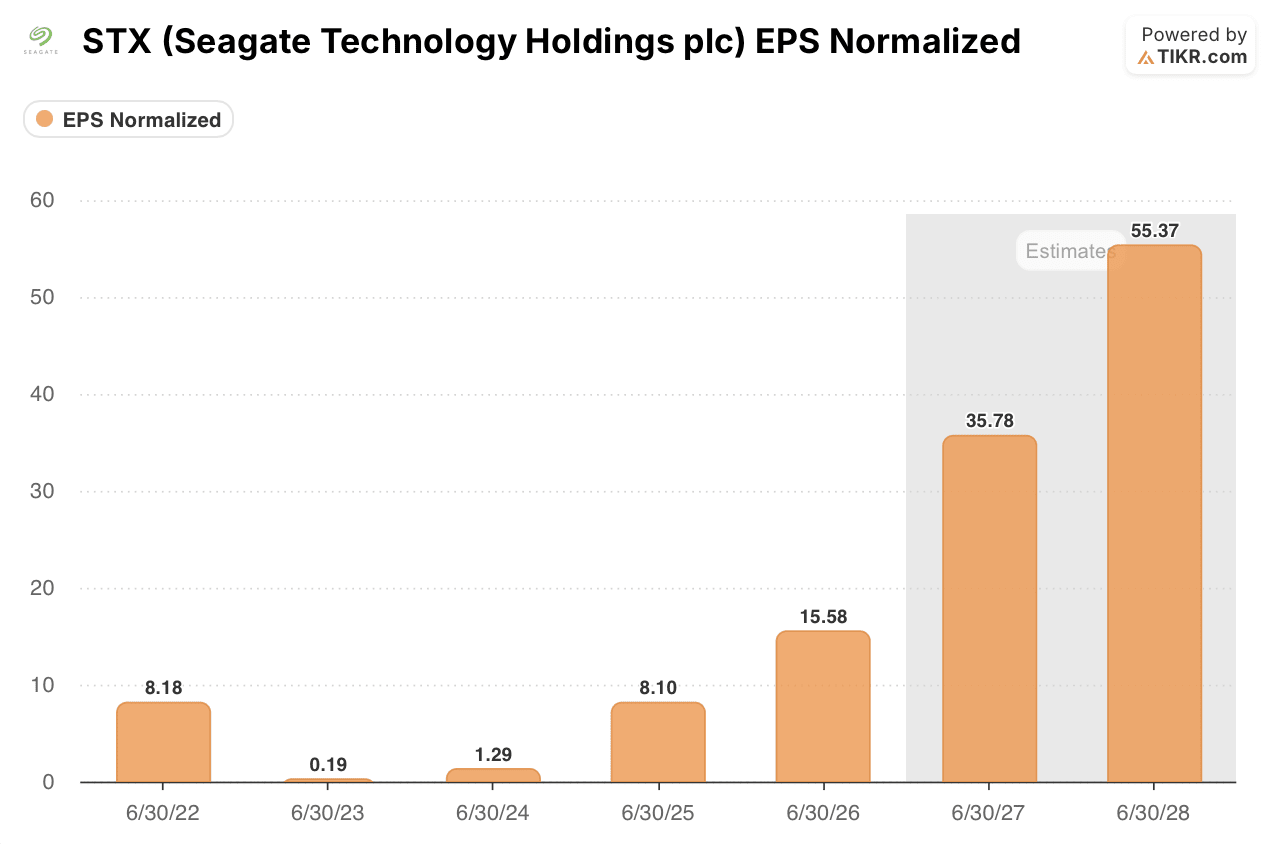
TIKRによると、コンセンサス予想では、調整後1株当たり利益(EPS)は前年度の$15.58から、2027年度には$35.78、2028年度には$55.37へと上昇すると見られています。この2027年度の数字は前年度の2倍以上です。
これらの予想は、価格が軟化する余地をほとんど残していません。
STX株の今後
約$850で取引されているシーゲート株は、前年度の調整後利益の約55倍ですが、2027年度コンセンサス予想の約24倍です。市場が警戒感を示すのは当然だと思います。この株が妥当に見えるのは、利益の急増が実現した場合のみであり、競合他社が生産能力を倍増させる計画は、その実現に対する最も明確な脅威です。
しかし、計画は工場そのものではありません。AIストレージの需要が供給を上回り続けるならば、価格は維持される可能性があります。東芝の生産能力が市場にどれだけ早く到達するか、またシーゲートが次の決算発表で価格についてどのような発言をするかに注目してください。
では、シーゲート・テクノロジーの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、STX株がどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!