主なポイント
- マイクロン・テクノロジーの第4四半期(会計年度)売上高は542億3,000万ドルに達したが、より大きな変化は契約面にある。長期供給契約に基づく顧客コミットメントは、6月の220億ドルから320億ドルに増加し、残りの履行義務は約1,500億ドルとなった。
- TIKRによると、マイクロンのNTM(今後12ヶ月)株価対正規化利益倍率は、1,065.11ドルで取引を終えた後、6.60倍となっている。これは2025年8月の122.00ドルから上昇した水準であり、投資家が依然として前回の景気後退局面の再来を織り込んでいることを示唆している。
- 第1四半期(会計年度)の業績見通しは、売上高615億ドル、EPS(1株当たり利益)38.15ドルで、コンセンサスを約8%上回っている。また、粗利益率は約86.25%が2027会計年度の下限として示されている。
契約によりマイクロンの収益はより保護される一方、6.60倍のP/Eは投資家の懐疑的な見方を反映している。 TIKRでマイクロンのバリュエーション履歴を無料でチェック →
マイクロン株、1,500億ドルの契約売上高にもかかわらず依然として景気循環株として取引される
10月1日朝、マイクロン・テクノロジー(MU)株は前日比約1%下落し、プレマーケットで1,055.81ドルとなった。数時間前、同社は四半期売上高542億3,000万ドル(予想511億700万ドル)を報告し、翌四半期の売上高見通しを615億ドルと発表していた。
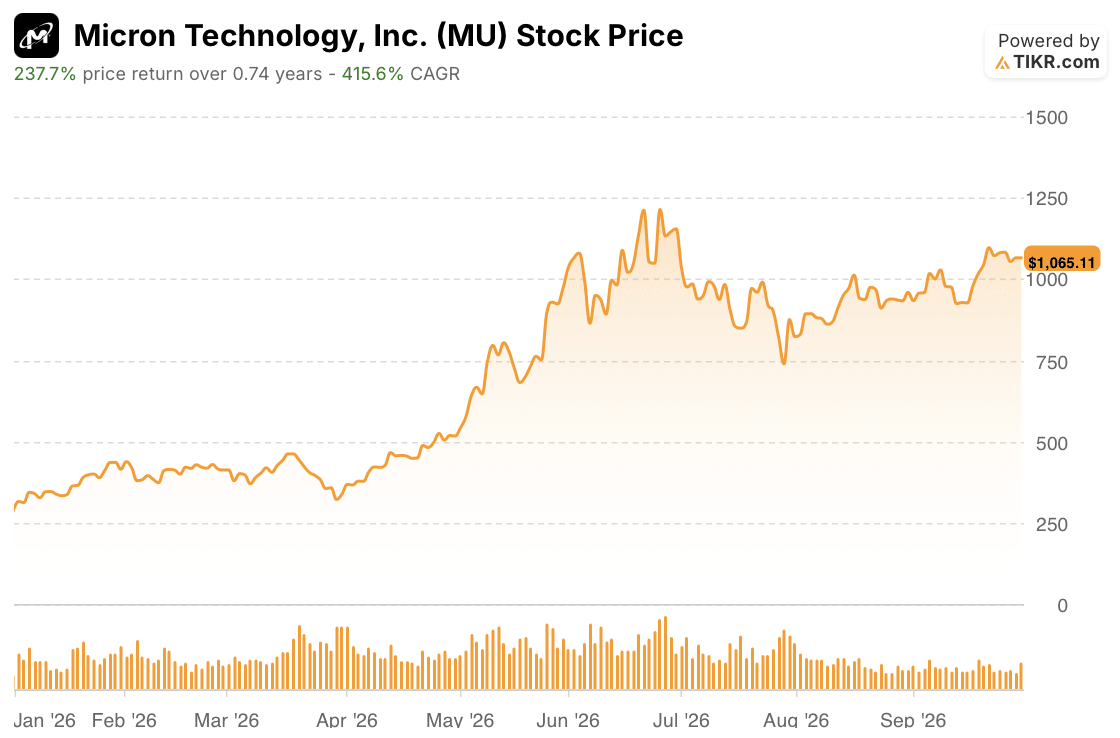
今年に入って既に273%以上上昇していた株価は、一見すると明確な予想上振れにもかかわらず、上昇を一時停止した。
より重要な詳細は、その売上高の背後にある契約構造だ。マイクロンは26件の長期供給契約を締結しており、経営陣はこれらが2030年までの売上高の35%以上をカバーすると見積もっている。すべてがテイク・オア・ペイ契約である。その売上高の4分の3は定義された価格設定枠組み(主に下限価格と上限価格)を持ち、320億ドルの顧客コミットメントの大半は現金のデポジット(保証金)である。CFOのマーク・マーフィーは第4四半期決算説明会で、下限価格であっても、マイクロンは「過去の景気循環のピーク時の利益率を大幅に上回る」利益率を見込んでいると述べた。CEOのサンジェイ・メロトラは、マイクロンの2027年の生産量の75%以上が既にコミットされていると付け加えた。
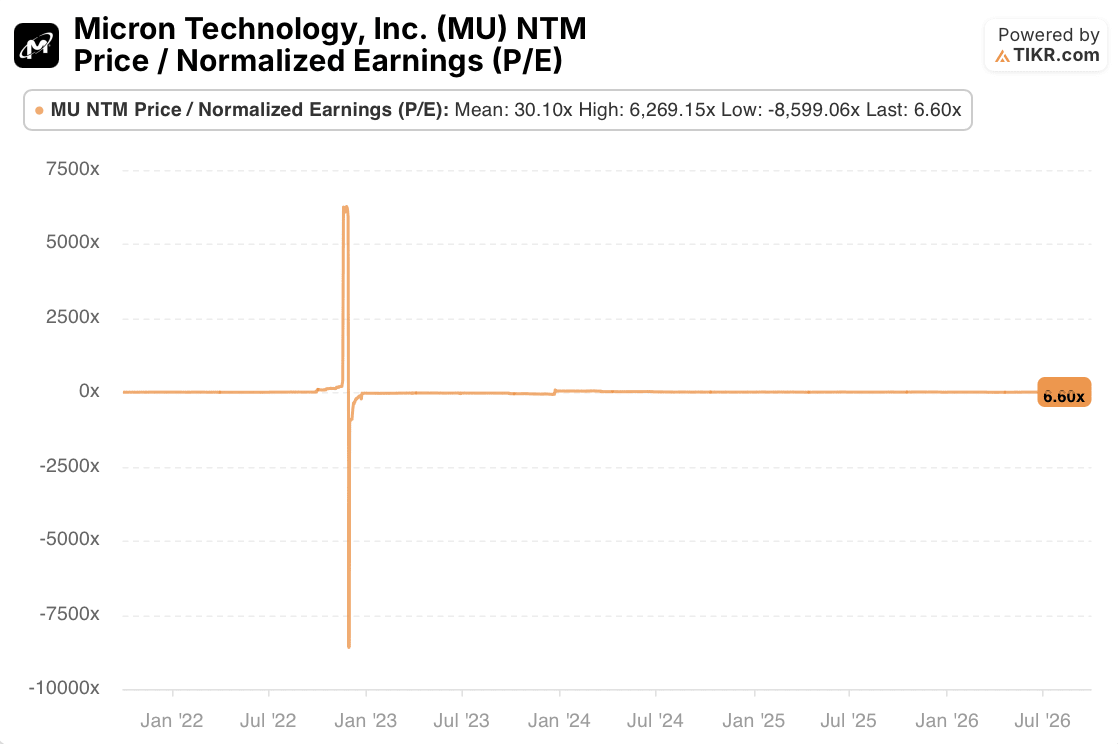
TIKRのチャートによると、マイクロンのNTM株価対正規化利益倍率は6.60倍である。その平均30.10倍は有用なベンチマークではない。なぜなら、ある一時期がこの平均を大きく歪めているからだ。2022年末、この倍率は6,000倍を超えて急上昇し、その後マイナス8,000倍を下回った。
このような動きをするのは、将来利益がゼロに向かって縮小し、その後マイナスに転じた場合のみである。これが前回のメモリ不況の姿であり、これほど低い倍率は、投資家が依然としてその傷跡を株価に織り込んでいることを示唆している。ロイターはLSEGデータを引用し、この倍率を7倍(3ヶ月前の11倍から低下)と報じており、業績見通しが上昇する中で倍率は圧縮された。
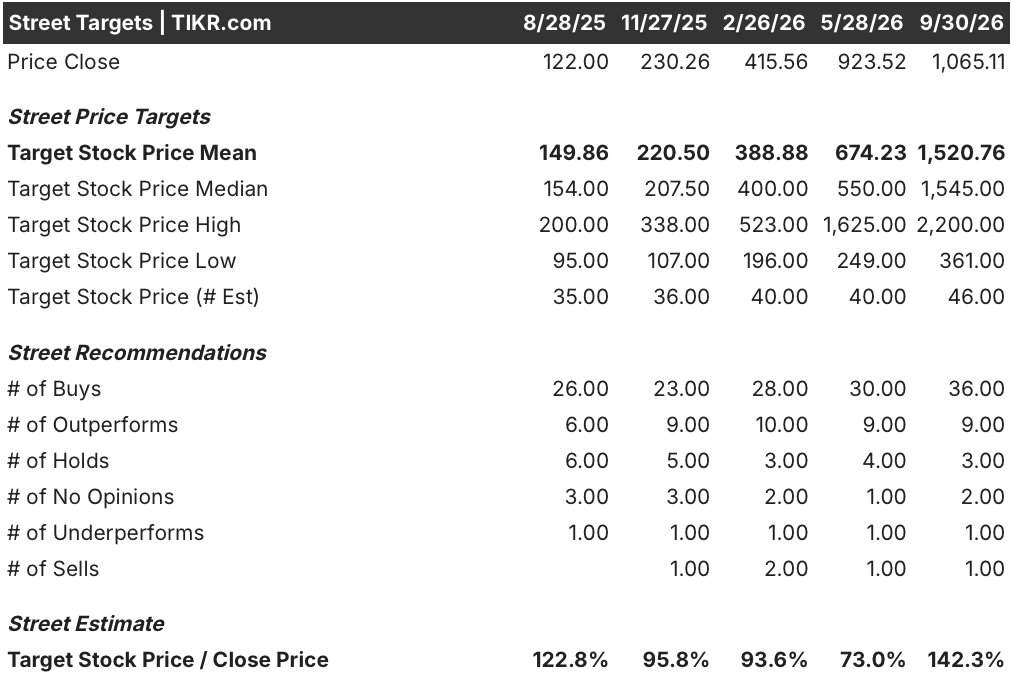
ストリート(アナリスト)自身の履歴も同じ不安を示している。5月28日、マイクロン株は674.23ドルの平均目標株価を上回る923.52ドルで取引を終え、TIKRの目標株価対現在株価比率は73%となった。9月30日までに、平均目標株価は1,520.76ドルに跳ね上がったが、46件の目標株価は361ドルから2,200ドルまで幅があった。低い目標と高い目標の間に約6倍の開きがあることは、景気循環のピークに関する議論が目標株価に表れていることを意味する。
次の決算報告が、契約収益がより高い倍率を獲得するか否かを決める
証拠は、強気派が主張するよりも限定的な主張を支持している。マイクロンの収益は前回の景気後退局面よりも保護されているが、完全に契約化されているわけではない。契約は2030年までの売上高の35%以上をカバーしており、経営陣の目標は約50%である。また、その契約売上高の4分の1は市場価格に応じて定期的に再価格設定される。バランスシート上の127億ドルの顧客デポジットも利益ではない。これは各契約期間の後半に向けて返還され、マイクロンが第4四半期(会計年度)に生み出した332億ドルのフリーキャッシュフローの外側にある財務活動に位置づけられる。
第1四半期(会計年度)が最初の試金石となる。業績見通しは、売上高615億ドル、EPS 38.15ドル、粗利益率約86.25%(第4四半期の87%から低下)を示している。マーフィーは、第1四半期のコスト増加の約10億ドルを、インセンティブ報酬や立ち上げコストなどの要因に帰し、第1四半期を2027会計年度の利益率の下限と位置づけた。売上高とEPSの見通しは、LSEGコンセンサス(570億2,000万ドル、35.40ドル)を約8%上回っており、ハードルは高い。
契約の主張を支持する結果は2つある。粗利益率が86.25%以上であること、そして第2四半期(会計年度)の売上高見通しが615億ドルを上回ることだ(経営陣は四半期ごとの連続的な成長を見込んでいる)。また、12月9日以降の最初の資本還元ステップも重要である。マイクロンは735億ドルの現金及び投資を保有し、自社株買いの認可残高は22億ドル残っており、さらなる認可を求める計画だ。大規模な新たな認可は、現在の倍率で発行済み株式数を減らすためにその現金を活用することになる。
リスクは貸借対照表の反対側にある。価格上昇はより緩やかなペースに落ち着くと見込まれる一方で、設備投資は増加し、2027会計年度上半期に約250億ドルが計画されている。利益率が下限を下回るか、第2四半期の見通しが停滞すれば、緩和が契約が相殺できるよりも早く訪れていることを示唆する。1四半期で決着はつかないが、数字がどちらのシナリオを支持しているかは示すだろう。
粗利益率が86%以上であり、第2四半期(会計年度)の見通しが上方修正されれば、契約の主張を裏付けることになる。 TIKRでマイクロンの利益率と業績見通しを無料で追跡 →
では、マイクロン・テクノロジー社の株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MU株がどの程度の価値を持つ可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、自らの事業見解を反映させて入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。Happy investing!