主なポイント
- ターゲットとウォルマートはそれぞれ50年以上連続で配当を増額しており、ターゲットの配当利回りは3%、ウォルマートは1%です。
- ターゲットの過去4回の増額はそれぞれ約2%でしたが、ウォルマートの過去3年間の増額は年平均約9%です。
- ウォルマートの直近12ヶ月間のキャッシュ配当性向は57%、予想値は68%です。一方、ターゲットはそれぞれ46%と66%で、直近の通年では72%でした。
- ターゲットの売上は新CEOの下で上向きに転じていますが、ウォルマートの成長はEコマース、広告、会員サービスに支えられています。
ターゲット (TGT) は6月に配当を1.8%増額し、これにより2026年は55年連続の増額達成が見込まれています。ウォルマート (WMT) は53年連続で、すぐ後ろを追っています。
しかし、類似点はここまでです。ターゲットの配当利回りは3.0%でウォルマートの1.0%を上回りますが、過去4回の増額率はわずか1.8%から1.9%でした。一方、ウォルマートは過去3年間で配当を年平均約9%増額しています。
では、どちらが優れた配当株なのでしょうか?
| 指標 | ウォルマート (WMT) | ターゲット (TGT) |
|---|---|---|
| 予想配当利回り | 1.0% | 3.0% |
| 5年間配当成長率 | 年率5.5% | 年率11.0% |
| 直近の増額 | +5.3% (2026年2月) | +1.8% (2026年6月) |
| 年間増額継続年数 | 53年 | 2026年に55年目に到達見込み |
| キャッシュ配当性向 (直近12ヶ月) | 57% | 46% |
| キャッシュ配当性向 (予想) | 68% | 66% |
| ネット負債 ÷ EBITDA | 1.33倍 | 1.49倍 |
出典: TIKR、価格は2026年9月30日終値、直近12ヶ月実績、コンセンサス予想。継続年数と増額は企業発表より。
ターゲットの40%配当性向目標への道筋と50年連続増額記録をTIKRで無料で比較する →
ウォルマート:複数の分野で成長中
ウォルマートの売上高は7月までの四半期で5.9%増加し、新規事業が牽引しました:Eコマースが23%、広告が38%、会員費が17%増加。ジョン・ファーナーCEOが決算説明会で述べたように、「顧客が必要としているため、また長期的な市場シェア獲得につながると信じているため、価格に多額を投資しています。」
この成長が十分にカバーされた配当を支えています:直近12ヶ月間のキャッシュ配当性向は57%です。
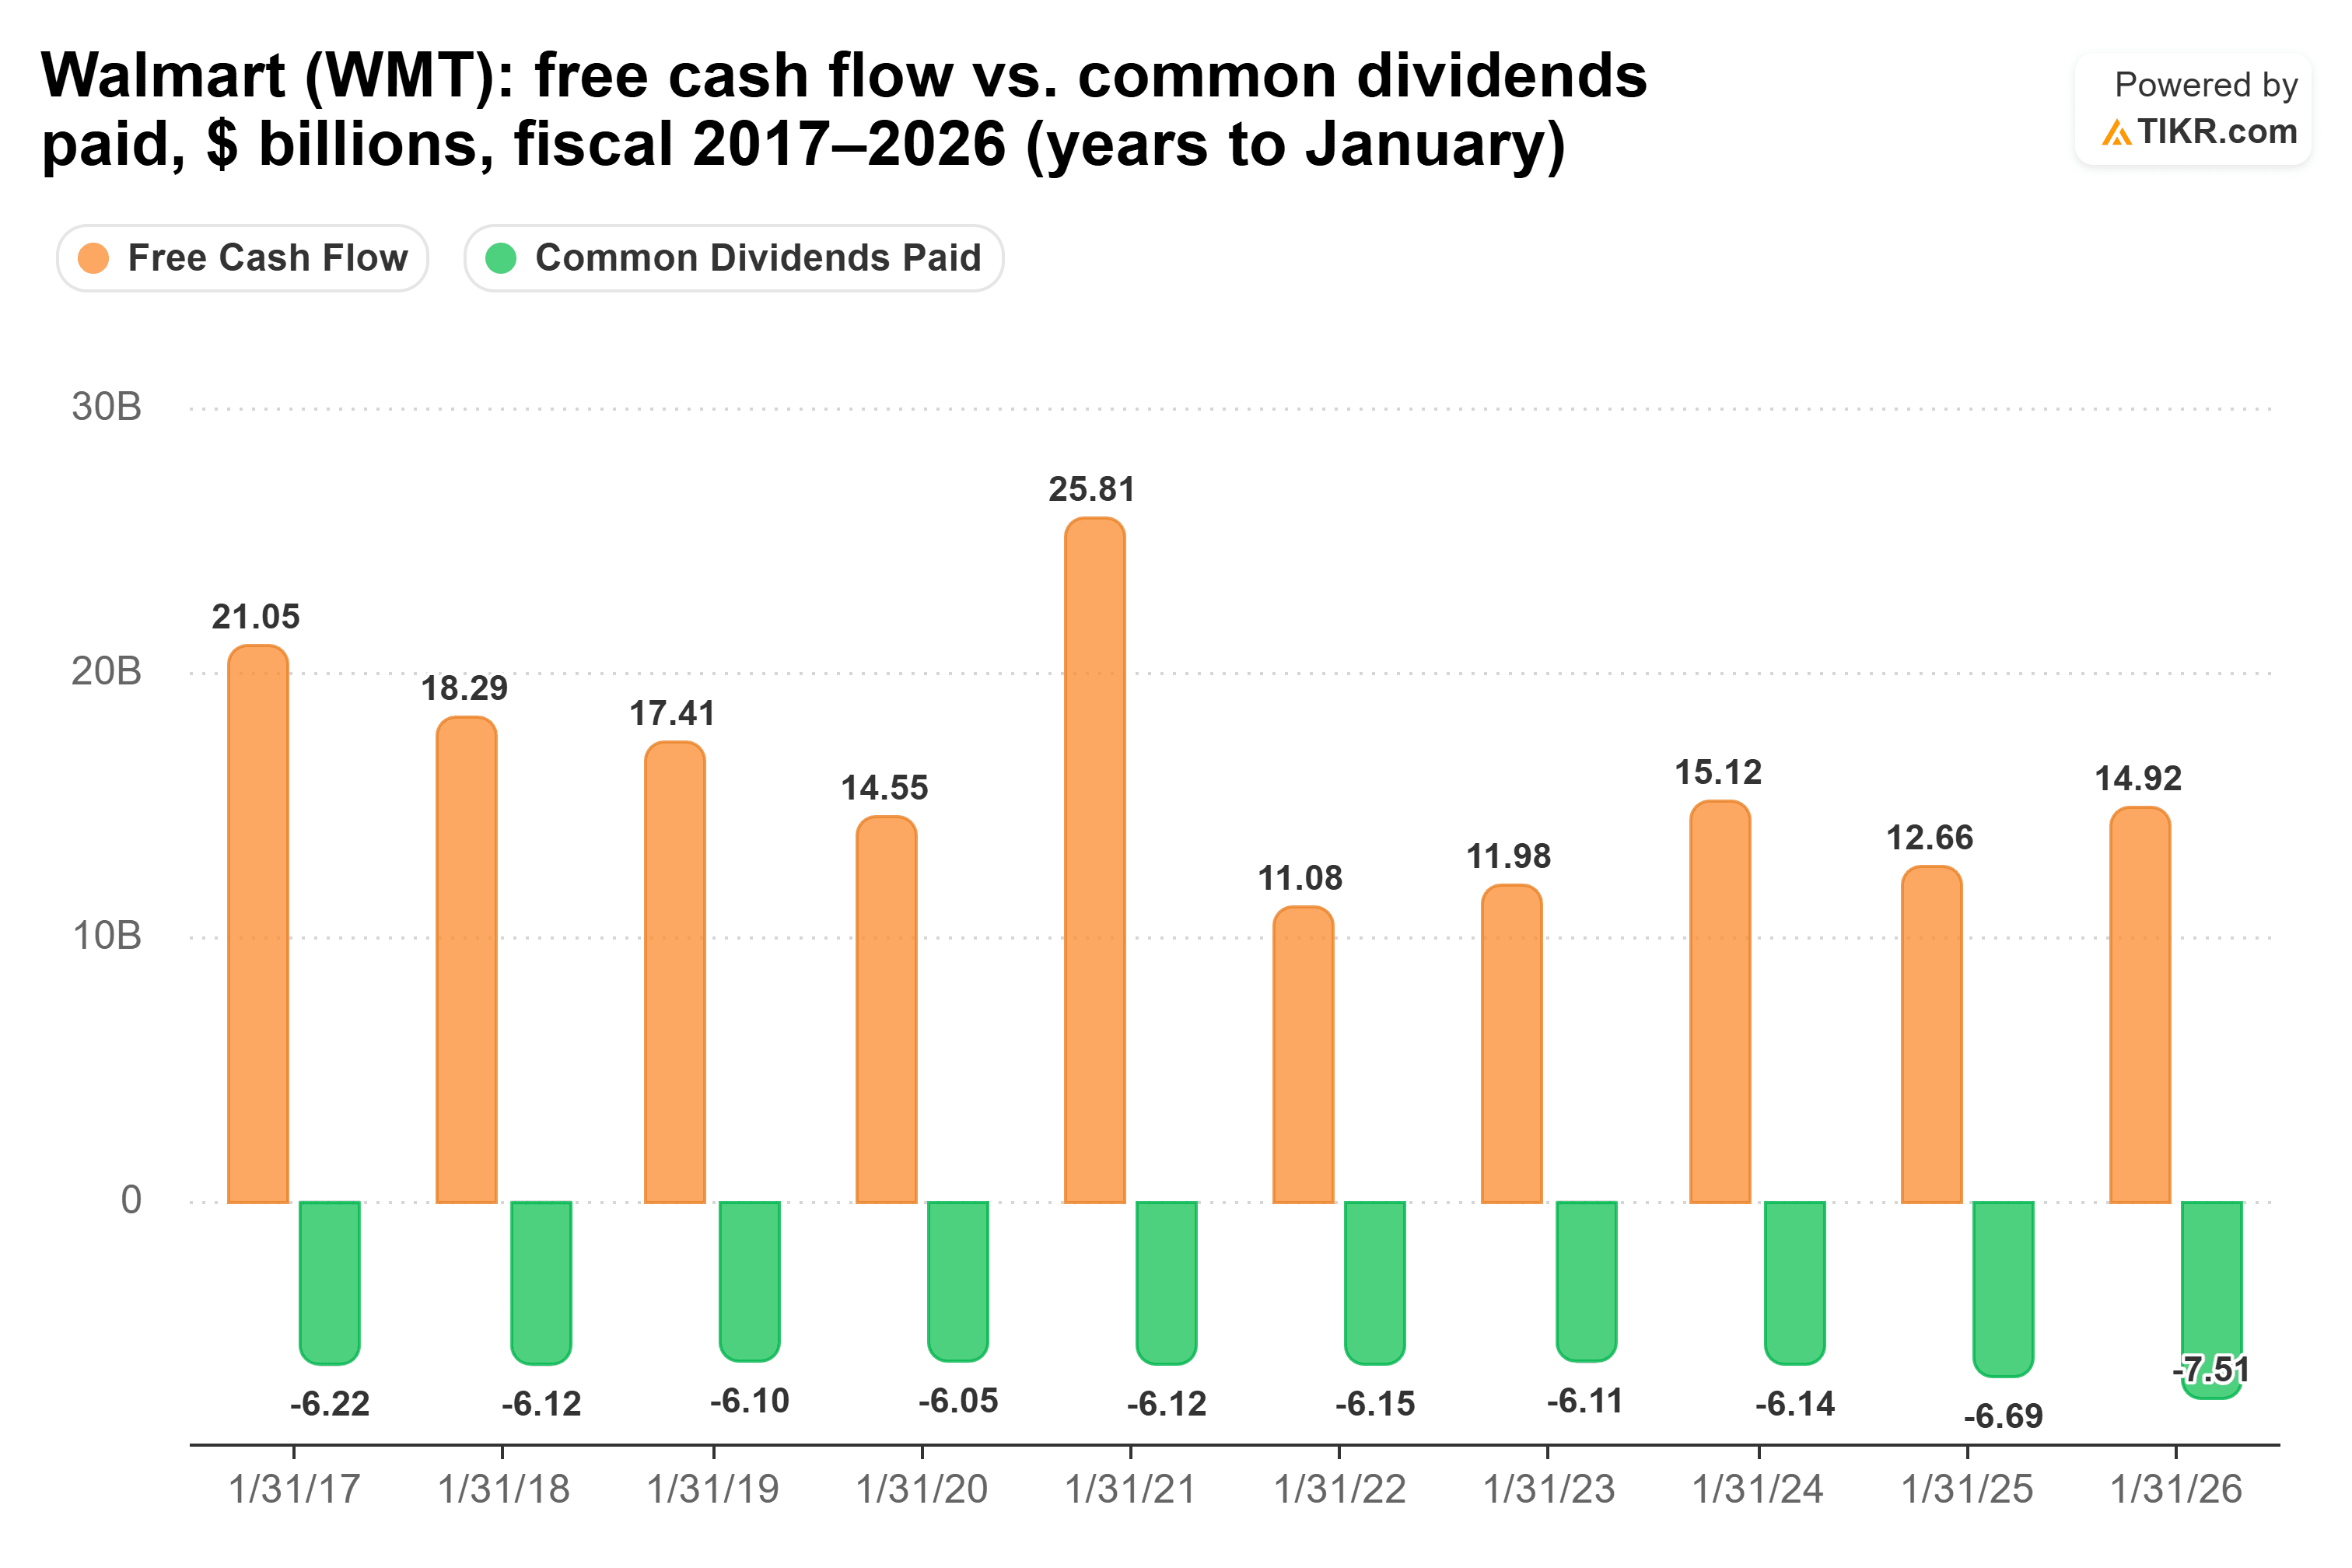
フリーキャッシュフローは過去10年間、毎年少なくとも1.8倍で配当をカバーしています。これは配当カバレッジとしては極めて安定していると言えます。
予想配当性向は68%と高くなっていますが、これは設備投資の増加に伴い、今会計年度のフリーキャッシュフローが22%減少するとアナリストが予想しているためです。ジョン・デイビッド・レイニーCFOは異なる見解を示しています:「この増加があっても、今年のフリーキャッシュフローは二桁成長すると見込んでいます。」9人のアナリストがこの予想を立てており、昨年の予想は3%以内の誤差でした。
ウォルマートの最大の欠点は、初期の配当利回りの低さです。1万ドルの投資で今日得られる年間配当は約100ドルです。もし配当が年率約6%で成長すれば、10年目には約172ドルに増え、当初投資額に対する利回りは約1.7%になります。予想PERが34.6倍であることから、株価の上昇にも依存することになります。
ターゲット:業績回復が始まった
一方、ウォルマートは既存の成長を基盤に構築しているのに対し、ターゲットは2026年1月までの年度に純売上高が1.7%減少した不振からの回復を図っています。マイケル・フィデルケ新CEOは、設備投資を約37億ドルから約50億ドルに増やすなど、今年約20億ドル多く支出しています。
2026年に入ってこれまでのところ、追加支出は結果を生み出しており、前四半期の既存店売上高は3.8%増加し、ターゲットは売上高見通しを約5%成長に上方修正しました。
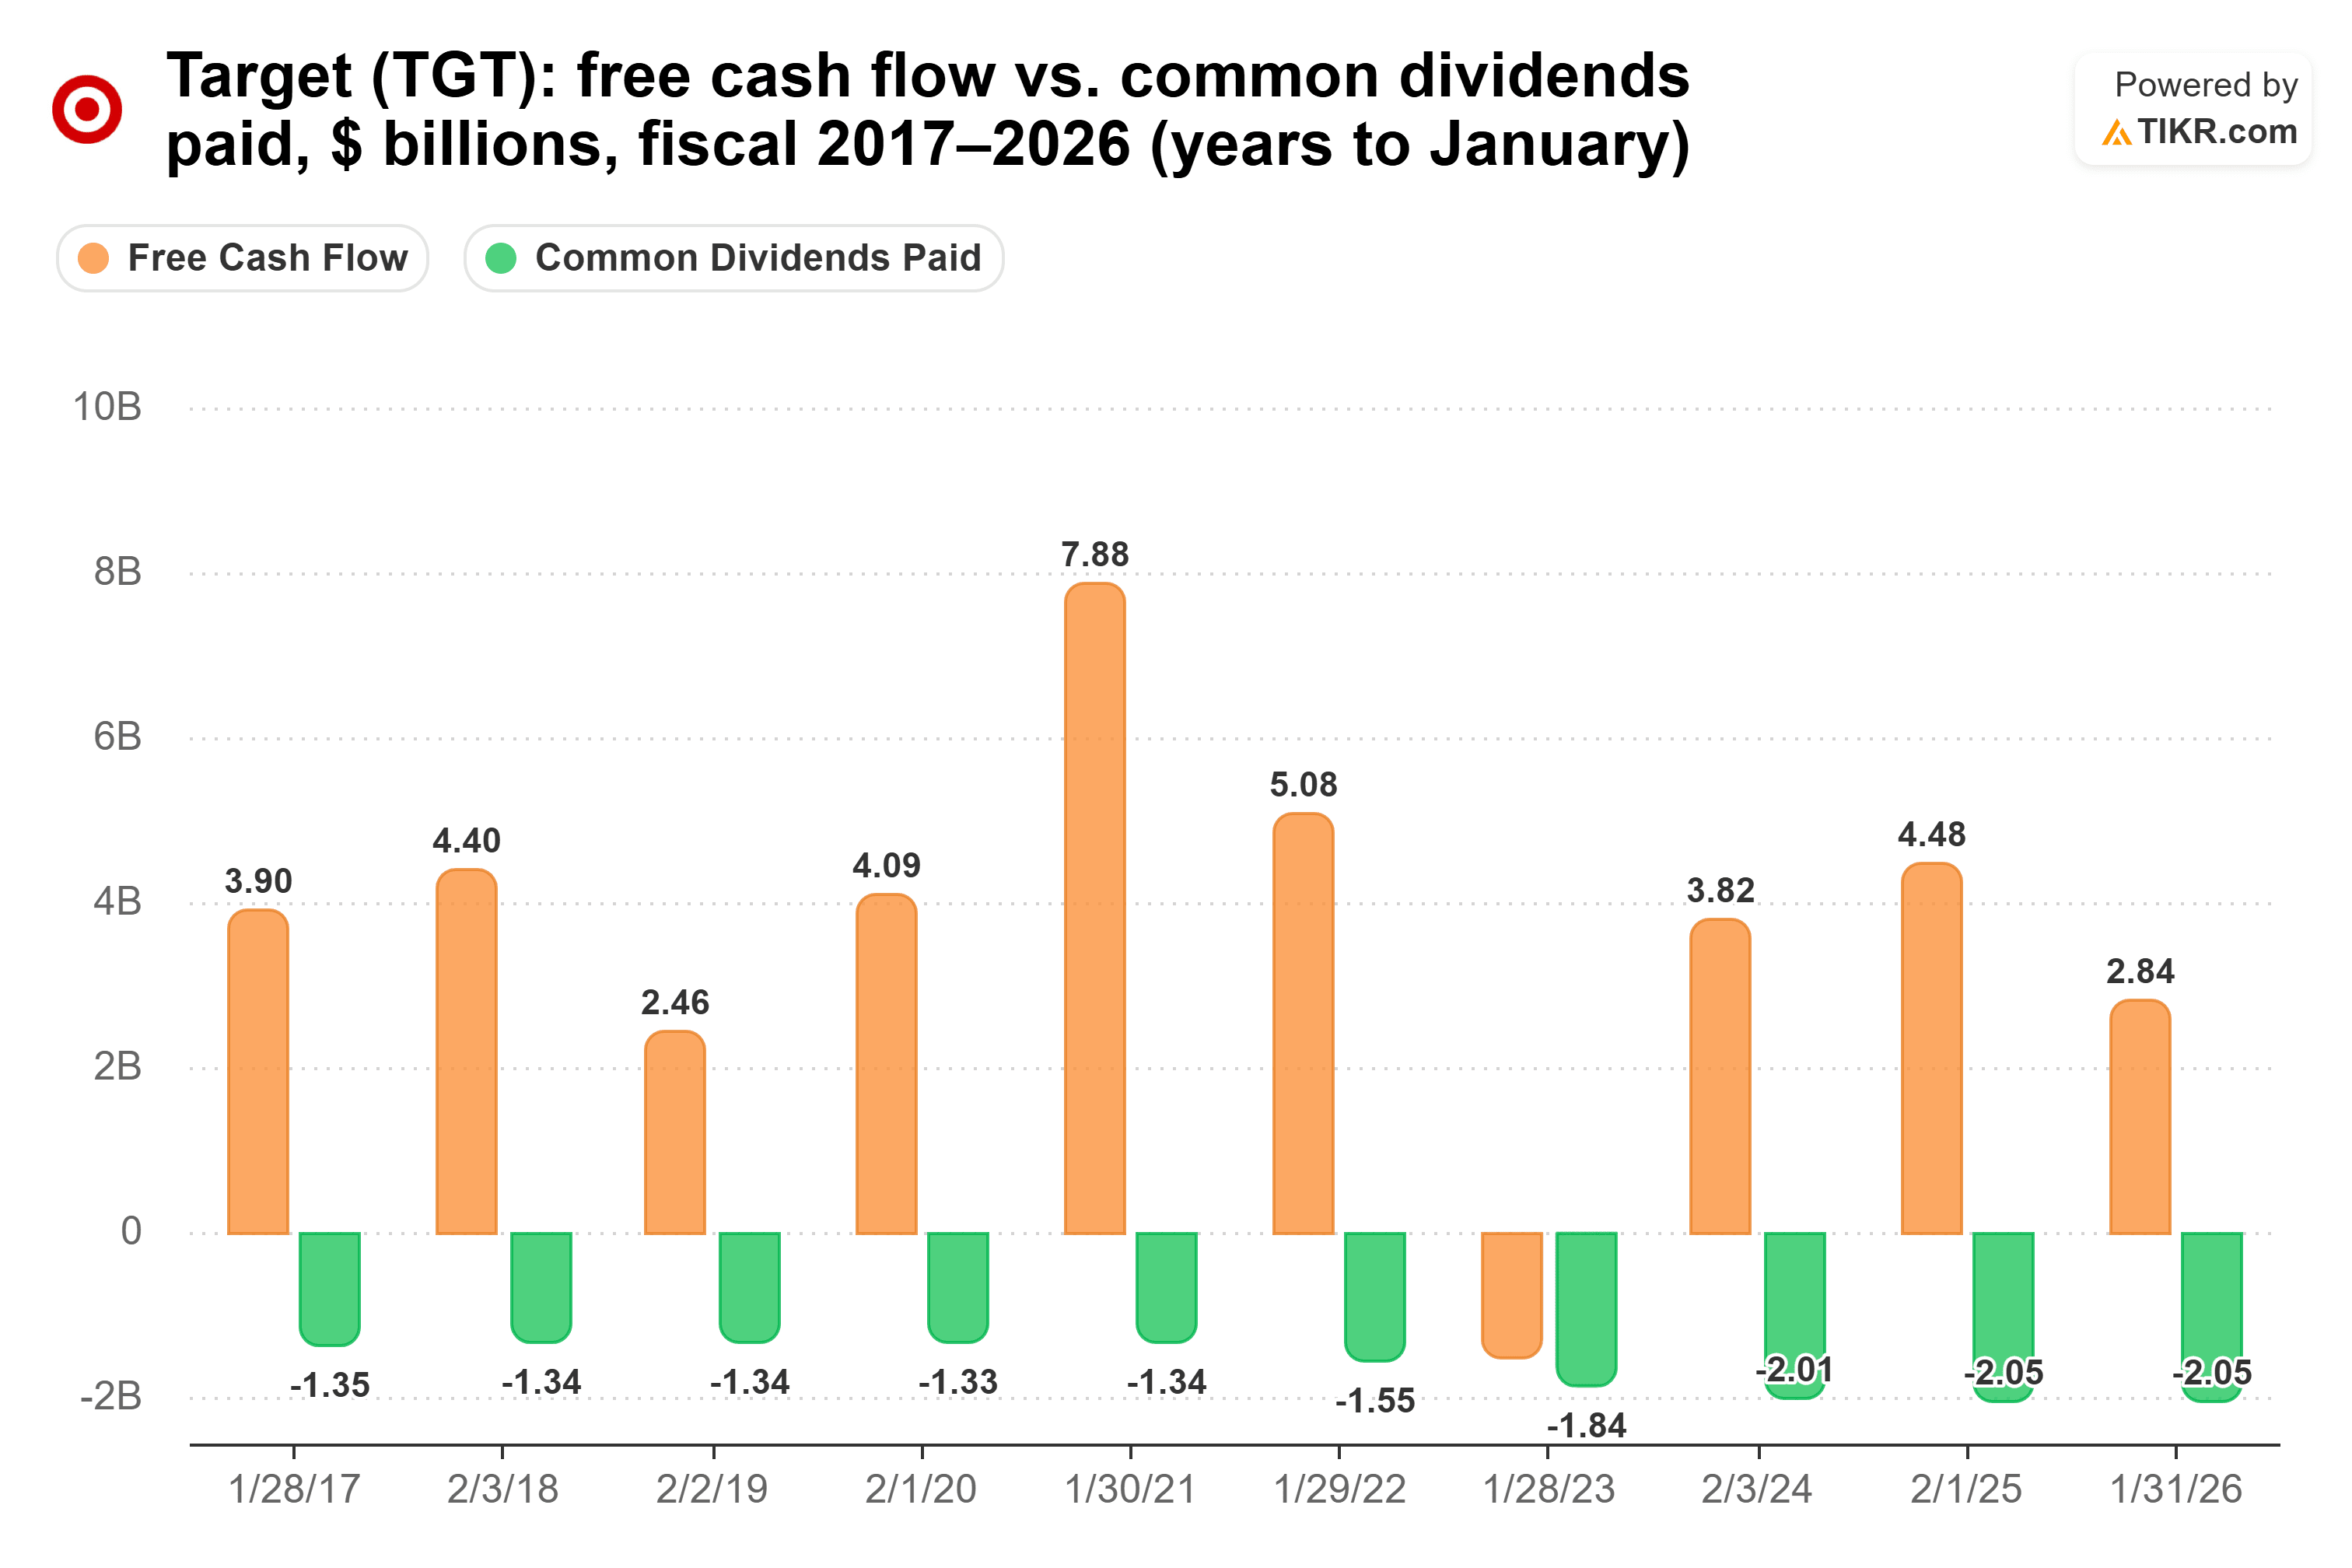
しかし、ターゲットの配当カバレッジはウォルマートほど余裕がありません。直近12ヶ月間のキャッシュ配当性向は46%にとどまっています(これは9億9400万ドルの関税還付金の一時的な影響によるものです)。予想値は66%です。2026年1月までの年度には、設備投資の増加に伴い、配当性向ははるかに厳しい72%に達しました。
ウォルマートのプレミアム評価と5年間のアナリスト予想をTIKRで比較する(無料です)>>>
フリーキャッシュフローは10年間のうち9年間で配当をカバーしましたが、2023年1月までの年度にはマイナスに転じ、昨年度は残りの期間の中で最も余裕がありませんでした。カバーはされていますが、ウォルマートよりもはるかに余裕が少ない状態です。
ターゲットの11%という5年間の配当成長率には、2021年の32%、2022年の20%の増額が含まれています。それ以降の4回は1.8%から1.9%でした。ジム・リーCFOは配当を「長期的に40%の配当性向を目指す目標とバランスを取っています」と述べており、これは昨年度の調整後EPSの約60%に相当します。私の解釈では、利益が追いつくまで増額は小幅に留まるでしょう。
それでも、ターゲットはより多くの配当を前払いで支払います。1万ドルの投資で今日得られる年間配当は約300ドルで、年率1.8%の成長を仮定すると、10年目には約352ドルになります。たとえウォルマートの配当が過去3年間の水準である年率9.2%で成長したとしても、支払額は約221ドルにしかならず、最も重要なのは、ターゲットの水準に追いつくのが約2042年頃になることで、両者の期間には12年という無視できない差が生じます。
リスクは、業績回復が一様でないことです。カラ・シルベスター最高商品責任者が決算説明会で述べたように:「ホームやアパレルを含むその他の分野では、パフォーマンスが目標に達しておらず、この取り組みは2027年以降も継続されます。」
では、どちらの配当が勝つのか?
私にとっては、ウォルマートが依然として優れた配当株です。そのフリーキャッシュフローは10年間にわたり配当を十分にカバーしており、CFOは今年もそのキャッシュが成長すると見込んでいます。また、その成長はEコマース、広告、会員サービスに支えられています。これらを背景とした配当は健全なペースで成長し続けると期待できます。
これはターゲットの配当が危険にさらされているという意味ではありません。その予想配当性向はウォルマートとほぼ同水準であり、売上は再び成長しており、予想PER16.9倍で取引される株価はウォルマートの評価額の約半分です。今日のインカムを求めるのであれば、ターゲットは約3倍の配当を支払い、10年以上にわたり配当を増額し続けています。しかし、少なくとも私にとってのウォルマートの優位点は、ビジネスそのもの全体にあります。率直に言って、その配当が今後どこに向かうかについて、より確信を持っています。
もちろん、ターゲットの復調はまだ数四半期に過ぎません。もし売上が上昇を続け、配当性向が40%の目標に近づけば、増額ペースが再び加速し、私の考えもターゲットに有利に戻る可能性は十分にあります。
では、ウォルマート株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、ウォルマートの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!