Points clés
- AppLovin cote à 263 $, soit 64 % en dessous de son plus haut sur 52 semaines, avant la publication de ses résultats du troisième trimestre le 4 novembre.
- Le chiffre d'affaires du deuxième trimestre a augmenté de 53 % pour atteindre 1,92 milliard de dollars, mais a manqué le consensus, et le point médian des prévisions s'est situé en dessous des estimations du marché.
- Le point médian du troisième trimestre implique une croissance séquentielle de 7,8 %, soit environ le double du rythme du deuxième trimestre.
- À 14,2 fois les bénéfices futurs, le cours intègre une enquête active de la SEC et une action collective en bourse.
AppLovin (APP) se négocie désormais comme une histoire de croissance brisée. Ses chiffres racontent une autre histoire.
L'action a clôturé à 263 $ le 27 octobre, en baisse de 36,3 % sur trois mois et de 64 % par rapport à son plus haut sur 52 semaines de 738 $. Elle se situe à seulement 8 $ au-dessus de son plus bas sur 52 semaines.
C'est une décote sévère pour une entreprise qui a augmenté son chiffre d'affaires de 53 % au dernier trimestre avec une marge d'EBITDA ajusté de 84 %. Pourtant, le marché a un grief spécifique, et le rapport du 4 novembre le confirmera ou le dissipera.
Un petit écart avec un lourd prix à payer
Le deuxième trimestre a manqué le consensus de peu. Le chiffre d'affaires a augmenté de 53 % pour atteindre 1,92 milliard de dollars, juste en dessous du consensus d'environ 1,94 milliard de dollars, et le BPA dilué de 3,76 $ a correspondu aux estimations.
Les prévisions ont fait plus de dégâts. AppLovin a projeté un chiffre d'affaires du troisième trimestre compris entre 2,055 et 2,085 milliards de dollars, le point médian étant inférieur à l'estimation du marché de 2,08 milliard de dollars.
L'action a chuté de 17 % après la publication, et BofA a rétrogradé le titre à neutre la semaine suivante.
La direction a été franche sur la cause. Elle a déclaré que l'amélioration significative du modèle avait été plus légère que la normale au cours du trimestre, de sorte que la croissance séquentielle a ralenti à environ 4 %.
Ce ralentissement est facile à repérer :
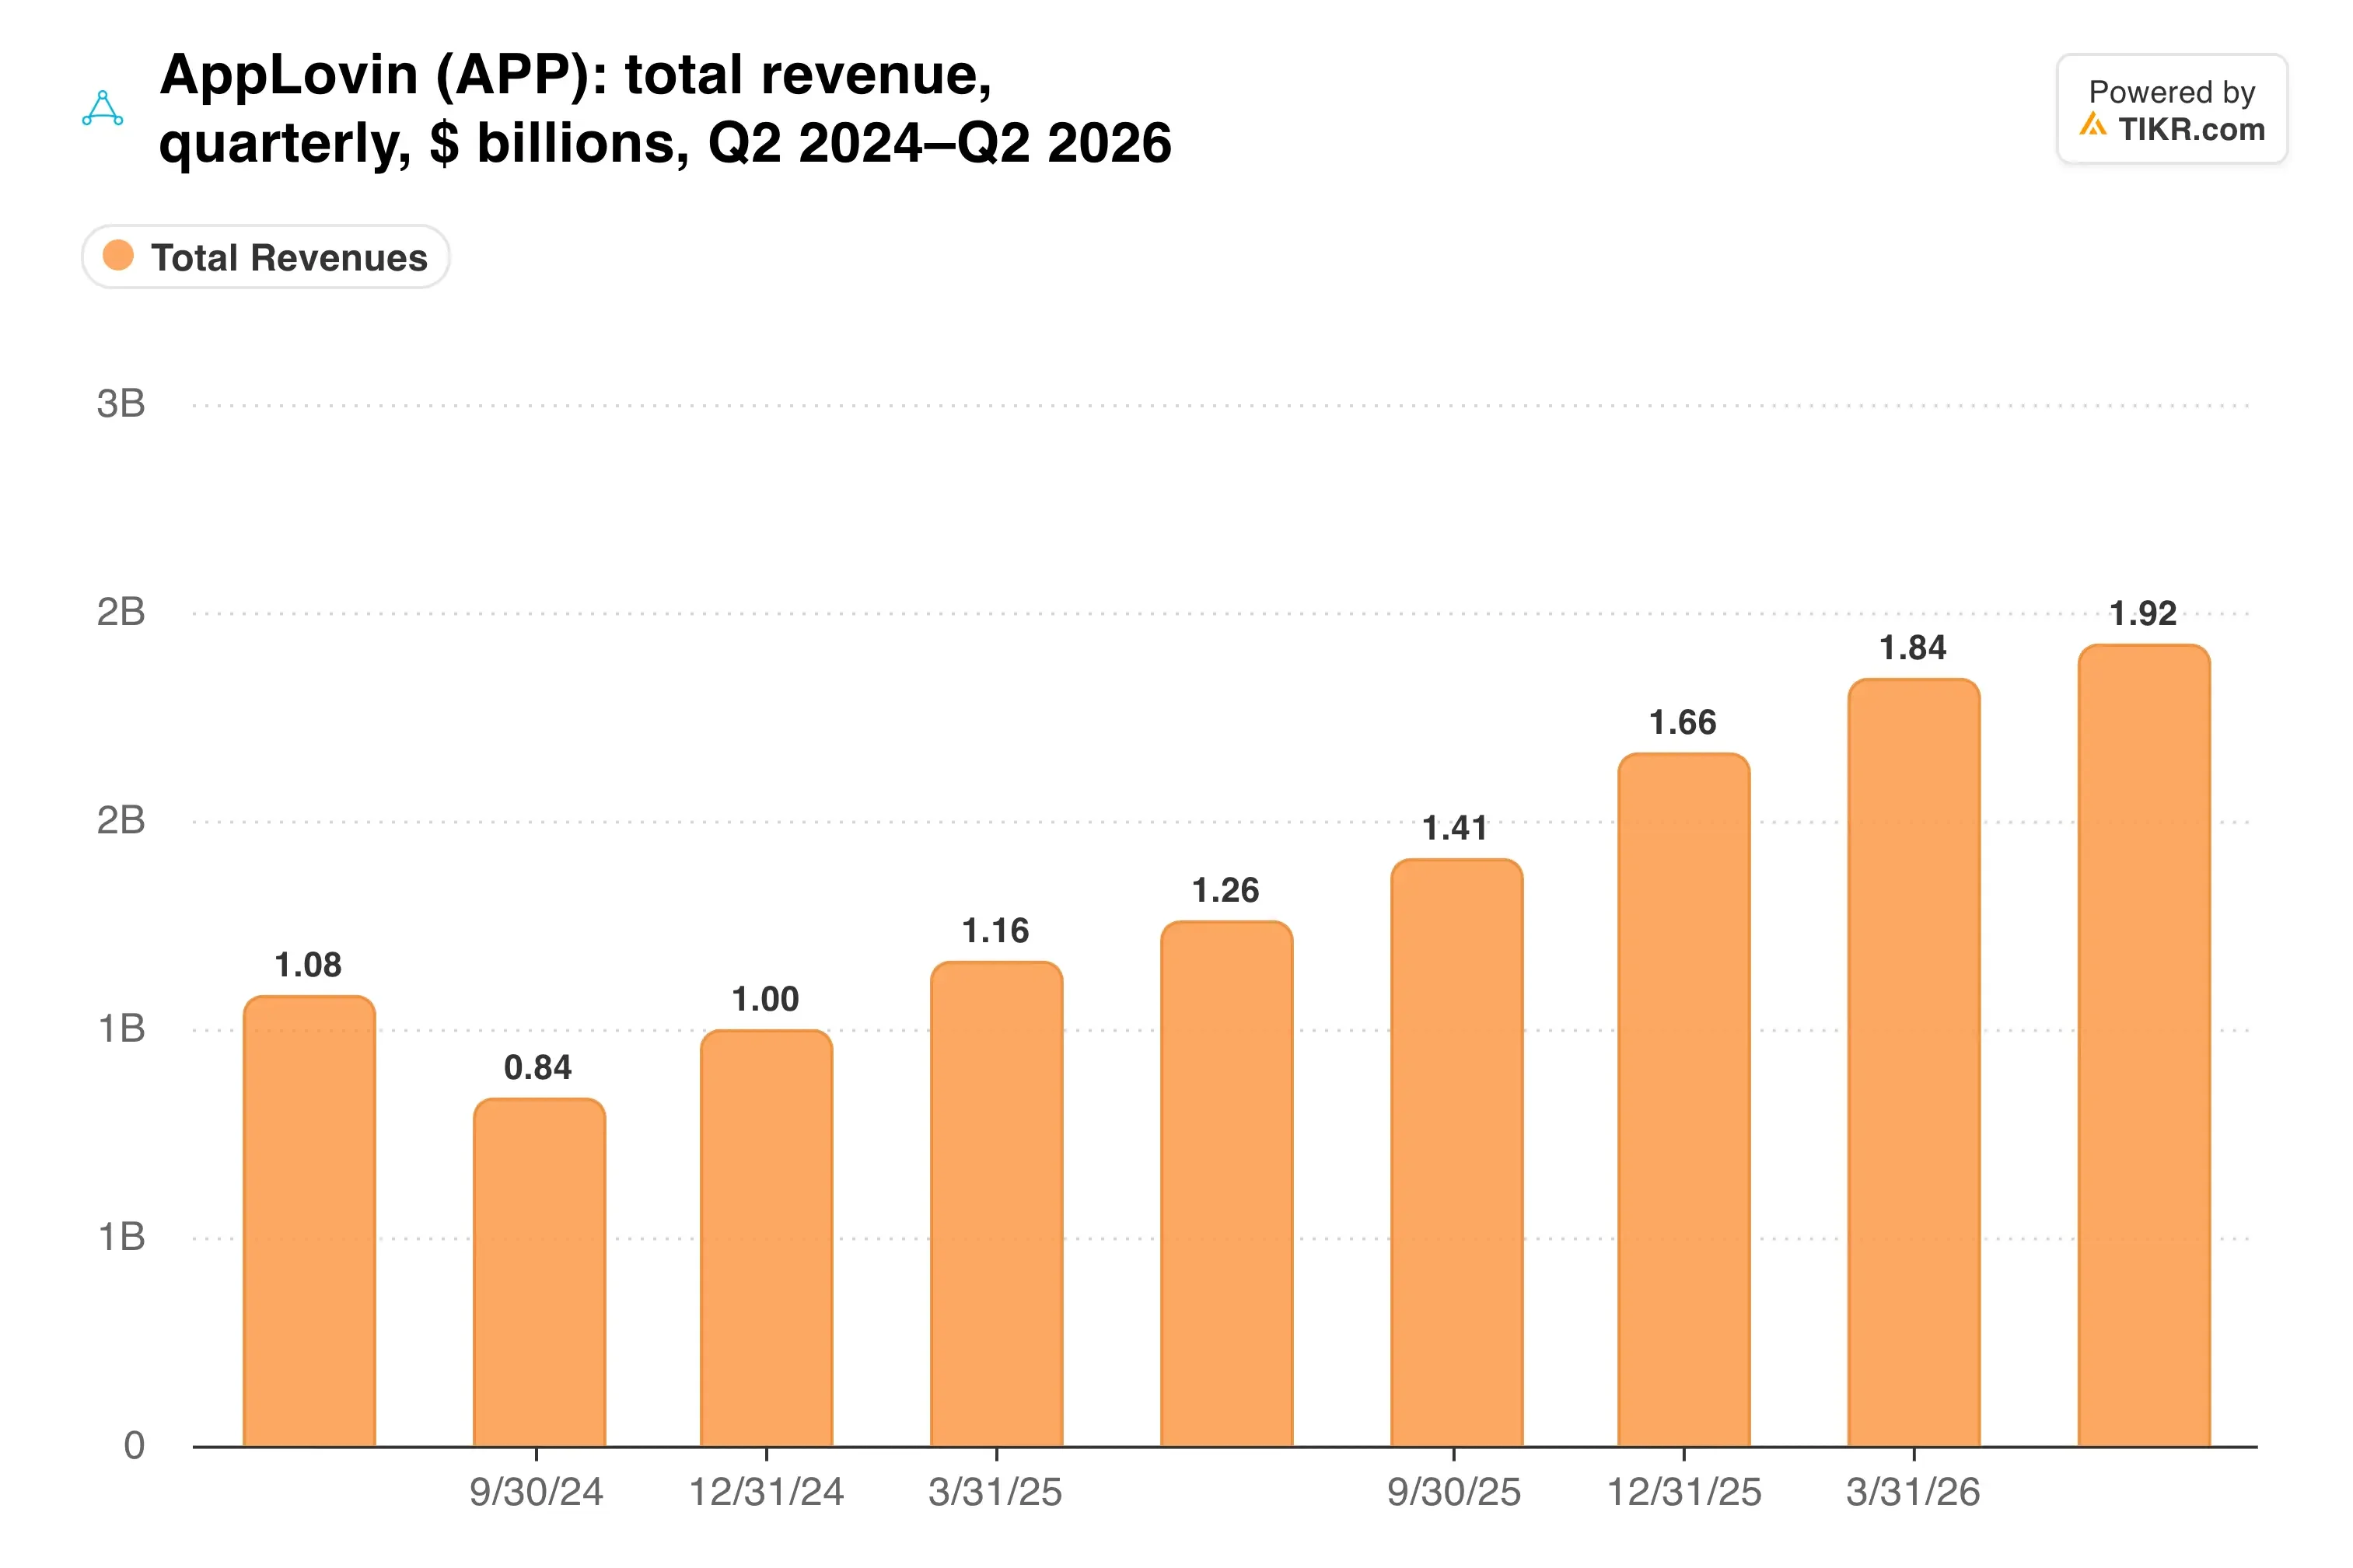
La tendance trimestrielle reste orientée à la hausse. Ce que les investisseurs veulent savoir, c'est si la pente peut à nouveau s'accentuer.
Le modèle est le produit
Tout chez AppLovin passe par son moteur publicitaire. Lorsque les modèles s'améliorent, les annonceurs obtiennent de meilleurs rendements et dépensent plus, de sorte que le chiffre d'affaires évolue par paliers liés aux mises à jour.
Cela rend les prévisions pour le troisième trimestre plus intéressantes qu'elles n'y paraissent au premier abord. Le point médian de 2,07 milliards de dollars implique une croissance séquentielle de 7,8 %, soit environ le double du rythme du deuxième trimestre.
La direction a également déclaré que la prochaine amélioration du modèle était intervenue juste après la fin du trimestre. Et les prévisions excluent les mises à jour pas encore déployées, ce qui laisse une marge de hausse.
Pendant ce temps, la machine à cash n'a jamais ralenti.

Le flux de trésorerie disponible du deuxième trimestre a atteint 863 millions de dollars. AppLovin a dépensé 551 millions de dollars pour racheter et retenir 1,1 million d'actions sur la même période.
TIKR suit 33 analystes sur AppLovin. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur AppLovin, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour AppLovin
Ce qu'implique un multiple de 14x
AppLovin se négocie à 14,2 fois les bénéfices futurs et 11,6 fois l'EBITDA futur. Les analystes modélisent une croissance annuelle du BPA de 38,9 % sur les deux prochaines années.
Comparez cela avec Reddit (RDDT), qui se négocie à 16,0 fois les bénéfices futurs avec une marge d'EBIT de 28,2 % contre 77,4 % pour AppLovin. Le marché paie plus cher pour une activité publicitaire moins rentable.
À quel point le multiple a-t-il réellement chuté ?

La décote a ses raisons. L'enquête de la SEC sur les pratiques de collecte de données d'AppLovin reste active, et une action collective en bourse allègue que l'entreprise a surestimé la régularité des améliorations de ses modèles. Des coûts de calcul plus élevés pour l'entraînement ont également pesé sur les marges du deuxième trimestre.
Mon analyse : à 14,2 fois les bénéfices, les investisseurs valorisent AppLovin comme si les gains du modèle étaient définitivement au point mort. L'implication d'une croissance séquentielle de 7,8 % donne aux optimistes une chance raisonnable, mais la pression latente réglementaire plaide pour une taille de position modeste.
Le 4 novembre, le chiffre clé sera le chiffre d'affaires par rapport au point médian de 2,07 milliards de dollars. Des prévisions pour le quatrième trimestre qui maintiennent une croissance séquentielle élevée à un chiffre montreraient que le rythme des améliorations du modèle est de retour.
Alors, quelle est la valeur réelle de l'action AppLovin ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir AppLovin. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !