Conclusiones clave
- Kyle Grieve, coanfitrión del podcast We Study Billionaires, calcula que el valor intrínseco de Walmart es de unos $50 por acción, lo que, según él, es menos de la mitad de su precio actual.
- El P/E forward de Walmart se ha más que duplicado desde su mínimo de 2017, mientras que su EPS normalizado aumentó aproximadamente un 80%.
- El margen operativo de Walmart es del 4,2%, inferior al 4,7% que obtenía hace una década.
- El caso alcista se basa en los negocios de publicidad y comercio electrónico, que crecen más rápido, y los agentes de compra con IA son el principal riesgo para ambos.
Walmart (WMT) ya ha caído aproximadamente un 20% desde su máximo, y un inversor de valor cree que podría caer mucho más.
En el episodio del 30 de septiembre de We Study Billionaires, el coanfitrión Kyle Grieve dijo que la acción de Walmart "está valorada como una empresa tecnológica dentro de las Magnificent Seven". Luego ejecutó su modelo:
"De hecho, obtengo un valor intrínseco de unos $50, que es menos de la mitad del precio actual de la acción".
Ay.
Creo que $50 es más duro de lo que requieren los hechos. Pero el argumento de Grieve contra el precio se sostiene, y he aquí por qué...
El múltiplo hizo el trabajo pesado
El coanfitrión de Grieve, Shawn O'Malley, resumió el problema mirando hacia atrás a 2012:
"Básicamente, el mercado pasó de pagar 12 veces las ganancias a 38 veces las ganancias por Walmart, mientras que el crecimiento del beneficio por acción ha sido realmente muy anémico".
Los datos de TIKR de la última década cuentan una historia similar. El P/E forward de Walmart tocó fondo en 15,4x a principios de 2017, subió a 46,8x en febrero y ahora se sitúa alrededor de 34,8x.
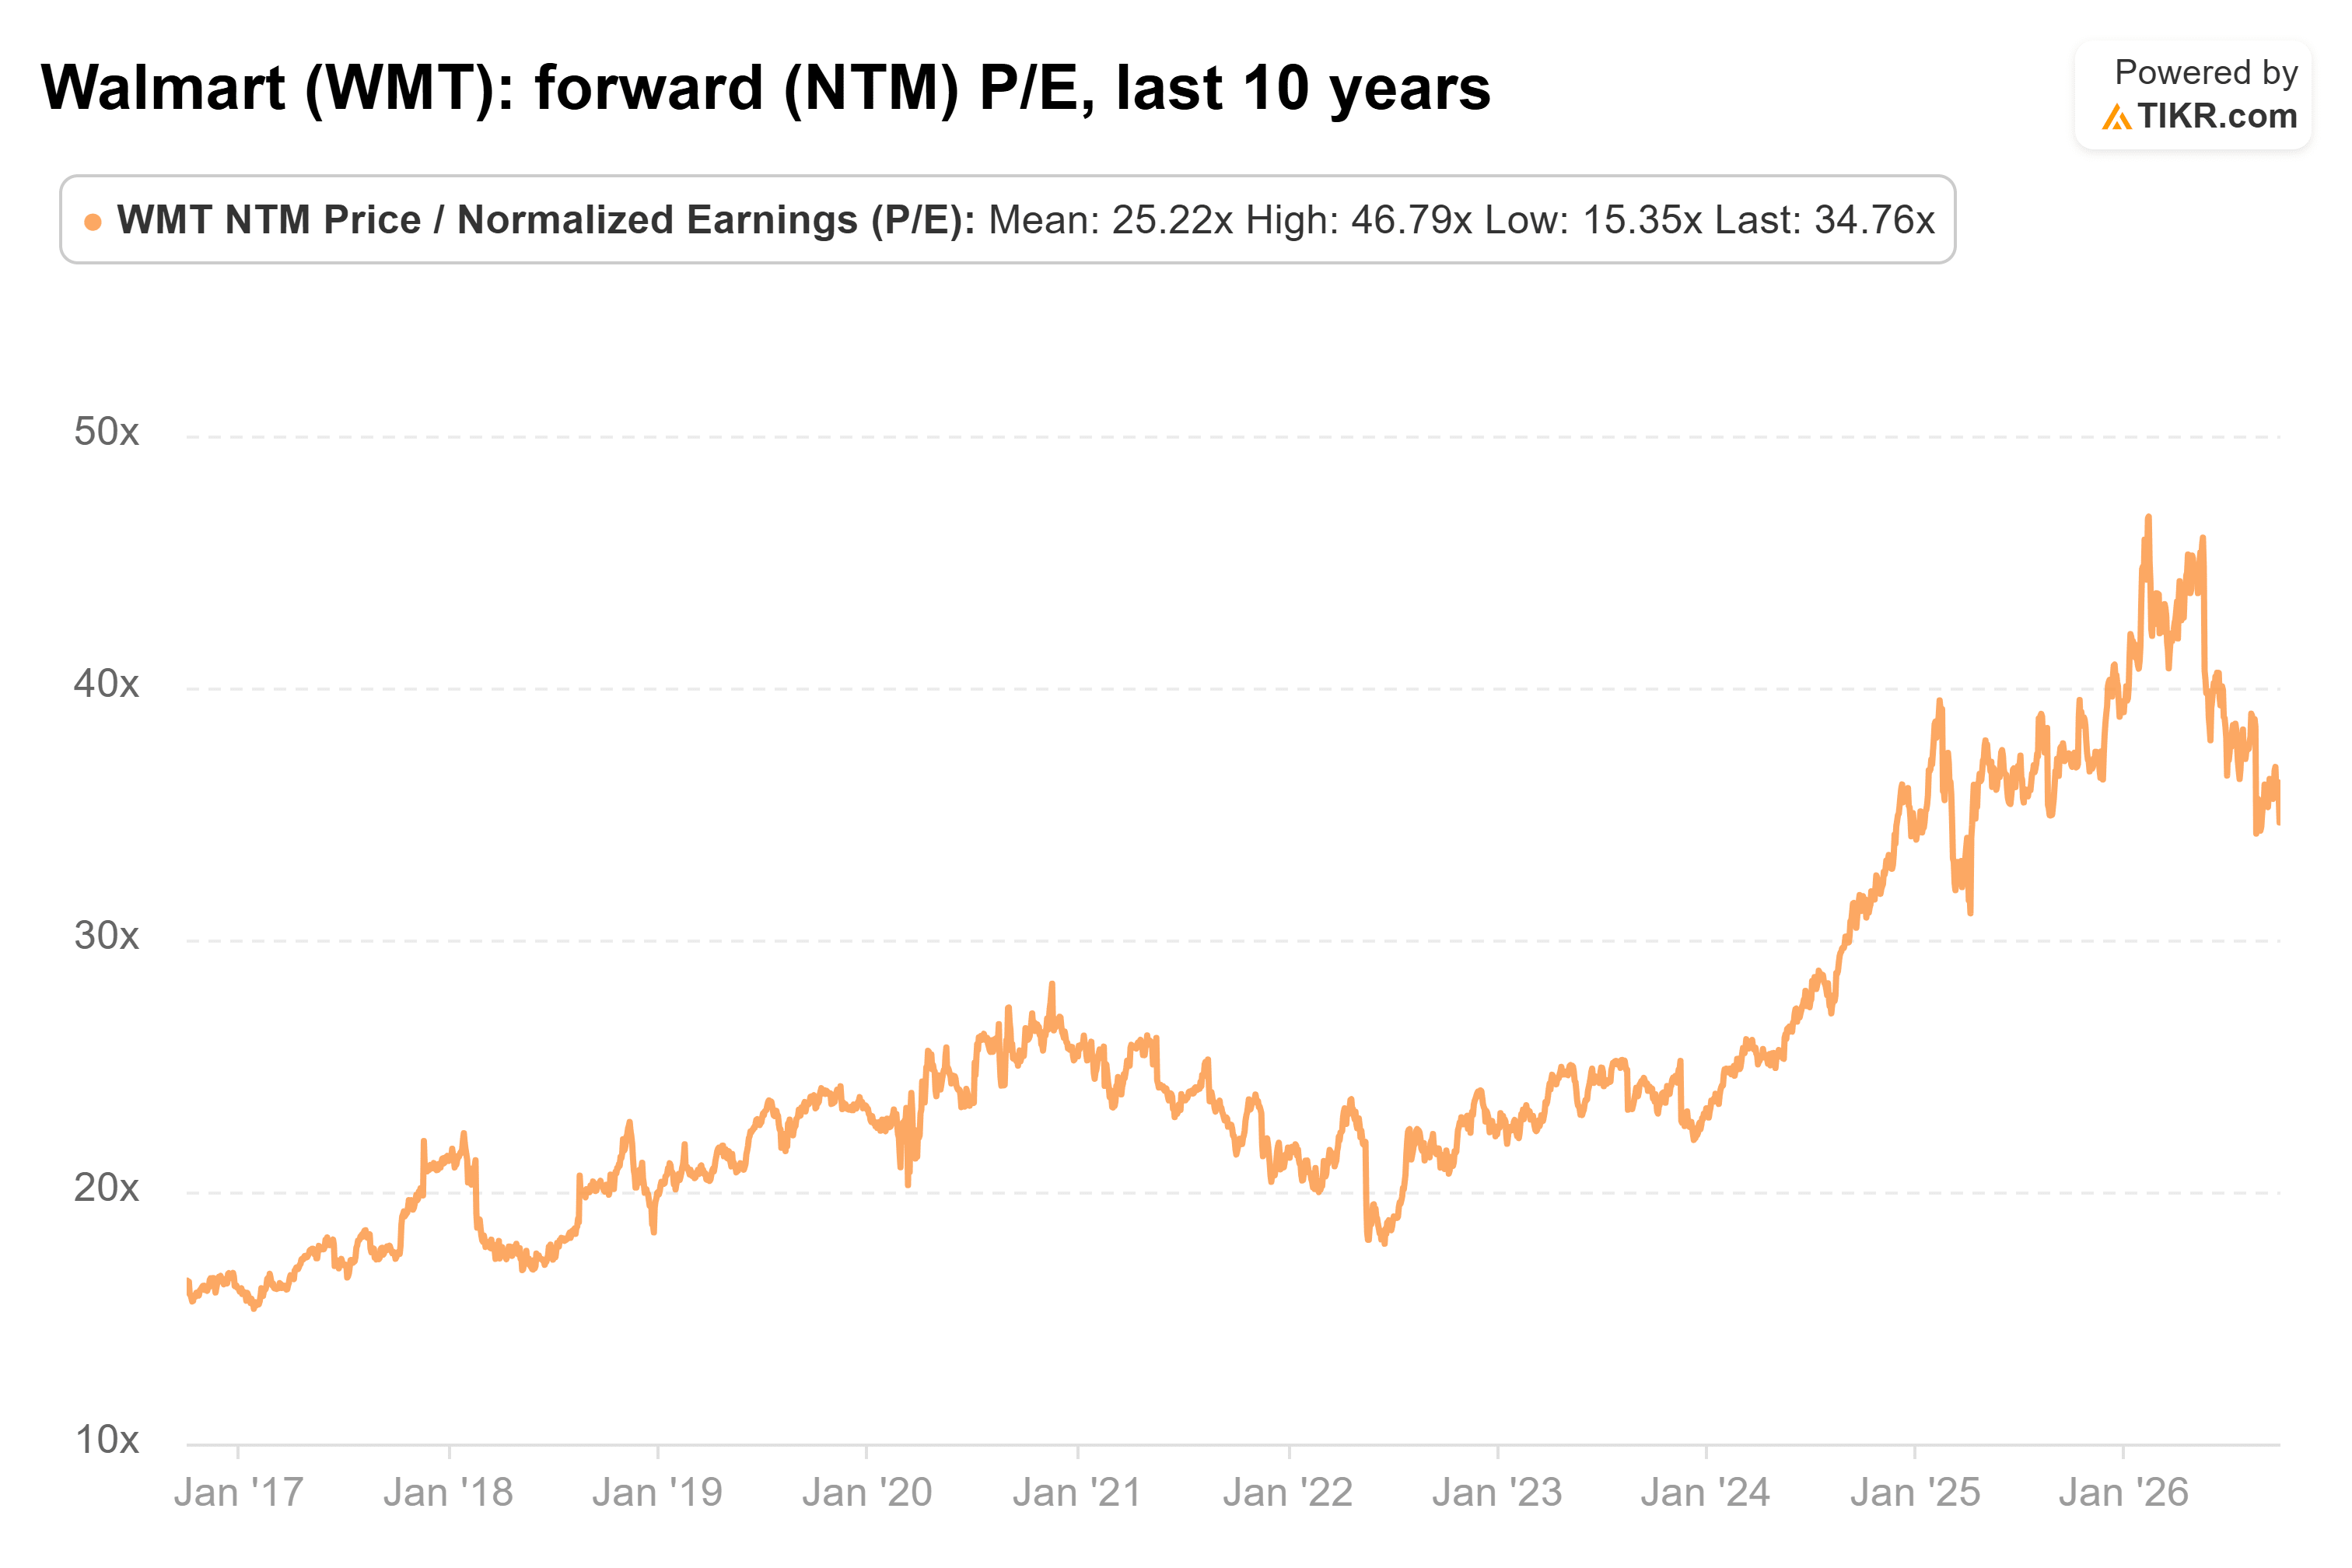
Para un minorista de grandes superficies, ese es un cambio bastante dramático en cómo el mercado valora la acción.
Las ganancias no siguieron el ritmo
Las ganancias también han crecido, solo que a un ritmo más lento. El EPS normalizado aumentó desde $1,47 al inicio de la década hasta $2,64 en el último año completo. Los analistas ahora esperan que alcance $2,89 este año, según estimaciones de 39 analistas.

Eso es un crecimiento constante, y es mucho más amable que calificar las ganancias de "anémicas". Pero aún así no se acerca a explicar un múltiplo de valoración que se ha más que duplicado.
Hay otro problema con pagar un múltiplo tan alto: las recompras de acciones se vuelven más caras. El punto de O'Malley es que Walmart está "básicamente recomprando acciones a 30 o 40 veces las ganancias", lo que significa que cada dólar gastado recompra menos acciones de las que compraría a una valoración más baja.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
La escala no se ha reflejado en los márgenes
Uno esperaría que un minorista del tamaño de Walmart extrajera más ganancias de su escala con el tiempo. Grieve señala que no ha sido así: desde 2005, "los márgenes operativos en realidad han bajado del 6% al 4% actual". Sospecha que años de competencia, principalmente de Amazon (AMZN), son parte de la razón.
La última década ha sido plana en el mejor de los casos. TIKR muestra un margen operativo del 4,7% al inicio, entre el 4,0% y el 4,5% cada año desde entonces, y del 4,2% en el último año...

Nada en este gráfico muestra un negocio que se vuelve más rentable.
Cómo llega a $50
El caso base de Grieve se basa en tres supuestos:
- Crecimiento de aproximadamente un 5% anual, con una "expansión de márgenes insignificante"
- Un múltiplo de ganancias de 20 veces dentro de cinco años
- Un precio resultante de aproximadamente $78 por acción
Luego combina sus casos bajista y alcista y resta un 15% como margen de seguridad, lo que lo lleva a unos $50. Incluso en su caso alcista, antes de ese colchón, "solo obtienes un rendimiento del 1%", dijo. Sumar el rendimiento por dividendo de aproximadamente el 1% aún significa que "realmente ni siquiera superas la inflación".
Así que $50 es una cifra con margen de seguridad. Creo que sus $78 son la cifra más justa, e incluso eso está muy por debajo de donde cotiza la acción.
Aquí está el detalle: el caso alcista está expuesto
La objeción obvia es que Walmart se está convirtiendo en un tipo de negocio diferente. Por ejemplo, su negocio de publicidad crece un 38%, mientras que el comercio electrónico ahora representa aproximadamente una cuarta parte de los ingresos y crece alrededor del 23%. Si esos negocios de mayor margen siguen expandiéndose, un modelo basado en el margen actual del 4% podría pasar por alto lo que aportan. TIKR recientemente trazó un camino más alcista hacia $128 para 2029.
El problema es que tanto la publicidad como las membresías dependen de que los compradores acudan a Walmart. Grieve argumenta que la IA podría ir en contra de eso. "Los costos de cambio para cambiar de, digamos, Walmart a Amazon son básicamente cero y la IA realmente no está ayudando a la causa de Walmart".
Los anfitriones usaron el detergente para ropa para ilustrar el punto. Pídele a un agente de IA la marca más barata con envío el mismo día, y al agente no le importa qué tienda la vende. Como dijo O'Malley, "en cierto modo le quita la relación con el cliente de sus manos si todos compran a través de ChatGPT y Claude y agentes de IA".
Este es el riesgo que ve Grieve, ya que menos visitas a las tiendas y al sitio web de Walmart significan menos oportunidades para vender membresías y publicidad, que son los mismos negocios que impulsan el caso alcista.
La conclusión
¿Vale Walmart "unos $50"? Solo llegas allí si aceptas el colchón del 15% de Grieve y su caso bajista. El problema más grande es la valoración. A 34,8 veces las ganancias forward, con un margen operativo que apenas ha cambiado en una década, la acción asume que Walmart se vuelve mucho más rentable de lo que muestran los números hoy.
La pregunta es si esos márgenes pueden mejorar. O'Malley tiene "mis dudas sobre si todos estaremos comprando con agentes". Si la publicidad y las membresías impulsan los márgenes más alto, la valoración actual puede tener más sentido. Por ahora, el margen es el número a seguir.
Entonces, ¿cuánto vale realmente la acción de Walmart?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunos supuestos en el modelo de valoración de TIKR y ve cuánto podría valer Walmart. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!