Puntos clave
- Los depósitos totales de Bank of America crecieron de $1,93 billones en el T3 de 2024 a $2,03 billones en el T2 de 2026, mientras que el gasto por intereses trimestral cayó de $23.520 millones a $17.840 millones.
- Moynihan ha citado unos $800 millones de beneficio de proyectos de IA a un coste de $400 millones, pero 10 puntos básicos sobre la base de depósitos valen aproximadamente $2.000 millones al año según nuestro cálculo.
- Las tasas de corto plazo más bajas explican parte de la caída del coste de financiación, por lo que el informe del 14 de octubre es la primera mirada a los depósitos tras la subida de tipos de la Fed en septiembre y el lanzamiento de agentes de IA como Muse de Meta.
La factura de financiación trimestral de Bank of America cayó $5.680 millones mientras los depósitos seguían creciendo. Sigue los depósitos y el gasto por intereses de BAC en TIKR gratis →
La acción de BAC se enfrenta a una pregunta sobre la IA más grande que sus ahorros
El 14 de septiembre, un moderador de una conferencia de Barclays preguntó a Brian Moynihan si Bank of America (BAC) pagaría más por los depósitos para ganar cuota. Su respuesta fue breve. Un CD al 4% solo pondría el efectivo a trabajar en la Fed por menos, "y no hacemos cosas para perder dinero".
El mismo día, revisó a la baja sus previsiones de comisiones de banca de inversión. La acción ha caído desde su máximo intradía de $65,22 del 17 de agosto hasta $54,43 al cierre del 30 de septiembre, aproximadamente un 16,5%.
La mayor parte del debate se ha centrado en esa revisión de previsiones. Uno más silencioso se encuentra debajo. Reuters Breakingviews argumentó esta semana que los agentes de IA podrían mover el efectivo ocioso de los clientes fuera de las cuentas corrientes de bajo rendimiento, citando cifras que sitúan las tasas promedio de las cuentas corrientes en el 0,1% frente al 3% al 5% en las nuevas fintech. Los depósitos minoristas de Bank of America, en cambio, fueron de $957.000 millones con un coste de 48 puntos básicos en el T2.
El beneficio de la IA de Moynihan es real. Ha situado el beneficio de los proyectos implementados en unos $800 millones frente a un coste de $400 millones, y Breakingviews lo describió como anual. Pero la escala es desproporcionada. Diez puntos básicos sobre la base de depósitos de $2,03 billones son unos $2.000 millones al año. Esa es una ilustración que asume que toda la base se revalora, pero muestra que los ahorros por IA se miden en cientos de millones mientras que los costes de depósitos se miden en miles de millones.
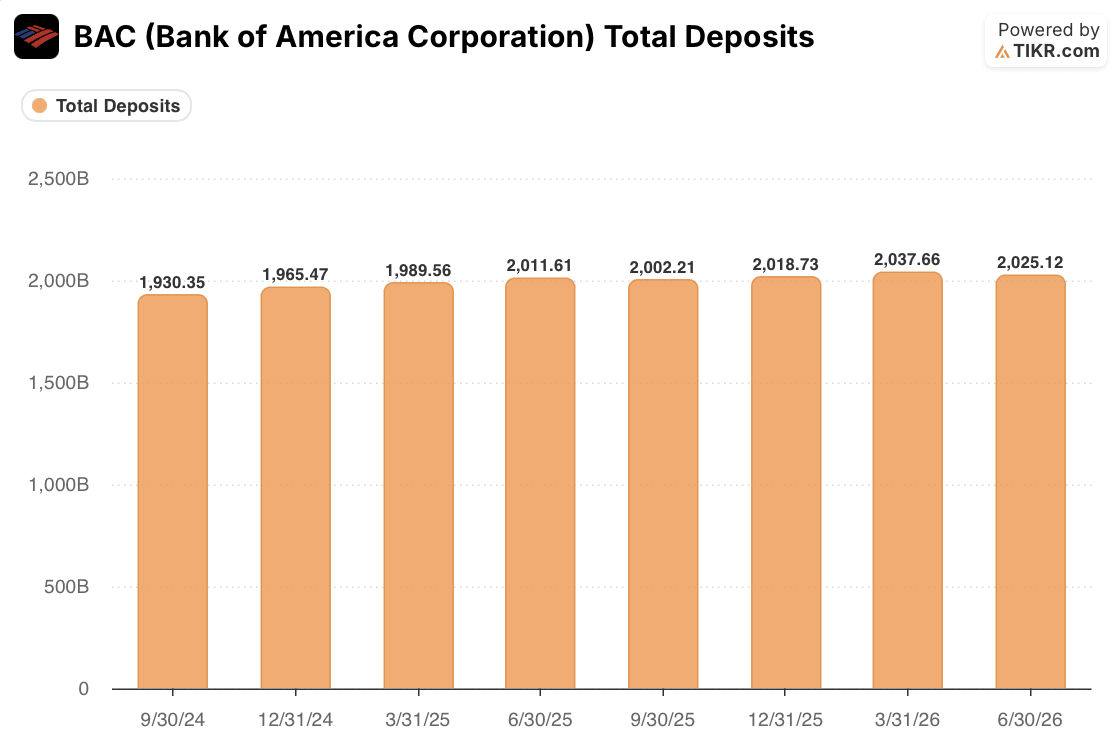
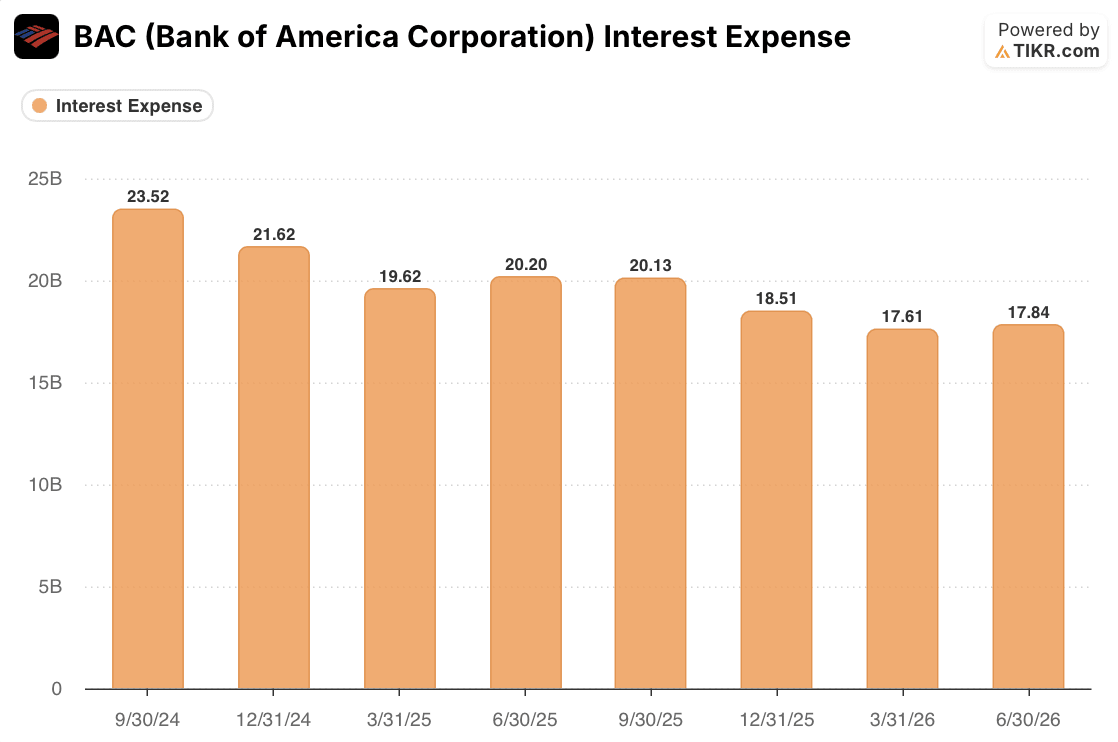
Hasta ahora, la línea de financiación se ha movido en la dirección correcta. Los depósitos aumentaron $94.770 millones, o aproximadamente un 4,9%, desde el T3 de 2024 hasta el T2 de 2026. El gasto por intereses cayó aproximadamente un 24% en el mismo período. Solo en el último año, los depósitos subieron un 0,7% desde $2.011,61 billones a $2.025,12 billones, mientras que el gasto por intereses cayó un 11,7% desde $20.200 millones a $17.840 millones.
Qué debe mostrar el T3 antes de que cuenten las ganancias de la IA
La caída del gasto por intereses no es prueba de que los depósitos sean leales. La dirección dijo en la conferencia del T2 que estaba en juego un entorno de tasas de corto plazo modestamente más bajo, y el dinero más barato probablemente explica gran parte de la caída junto con el pago de financiación de mayor coste. Una línea de financiación que cayó porque las tasas cayeron aún no ha sido puesta a prueba por agentes que buscan rendimiento.
El último trimestre es mixto. Los depósitos cayeron $12.500 millones desde $2.037,66 billones en el T1, y el gasto por intereses subió un 1,3% a $17.840 millones desde $17.610 millones. La dirección atribuyó el crecimiento secuencial moderado a salidas estacionales por impuestos, aunque las cifras de TIKR son saldos al final del período mientras que las cifras de crecimiento de la dirección son promedios.
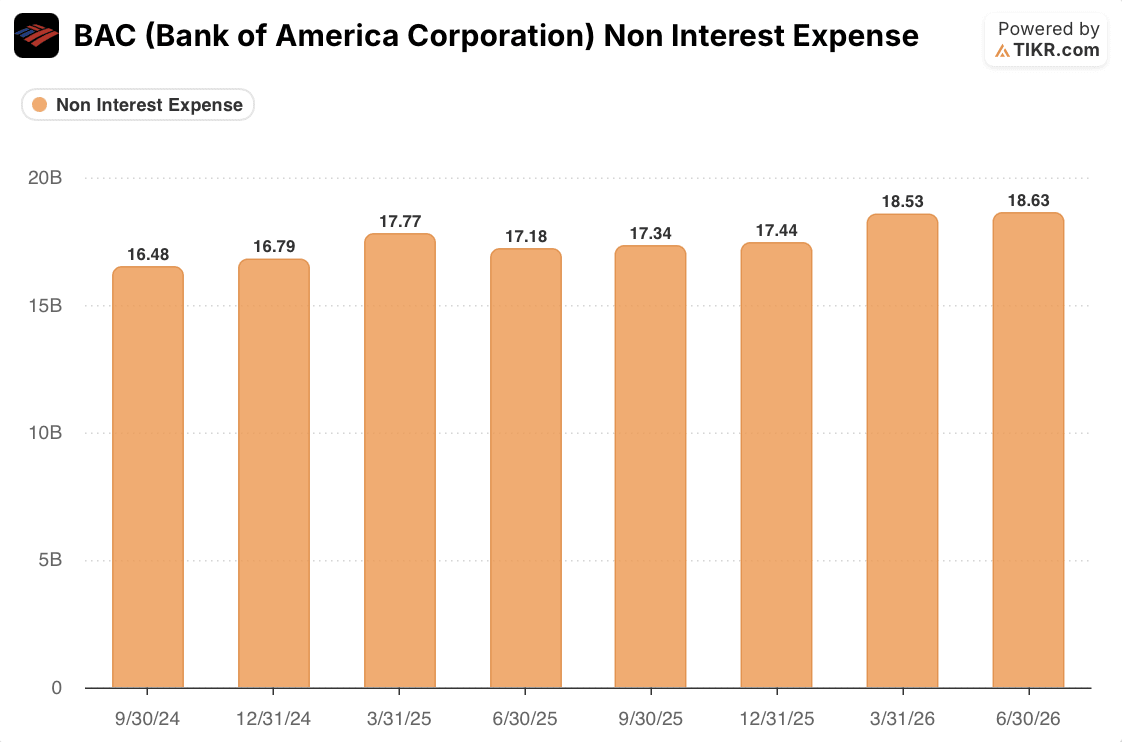
La base de costes tampoco muestra aún los ahorros por IA. Los gastos no por intereses alcanzaron $18.630 millones en el T2, un aumento de $1.450 millones, o un 8,4%, desde $17.180 millones un año antes, y un 13% más que los $16.480 millones del T3 de 2024. La dirección vinculó el aumento a incentivos, costes de negociación e inversión tecnológica, y los ingresos del T2 crecieron un 15% en el mismo período, por lo que la línea está subiendo con el negocio en lugar de reducirse por la IA.
La evidencia respalda un juicio limitado. La franquicia de depósitos de Bank of America se ha mantenido durante un período de tasas a la baja, lo cual es necesario pero no suficiente, y las ganancias por IA son reales pero demasiado pequeñas para compensar incluso un cambio modesto en los costes de financiación. El principal riesgo no resuelto es que las tasas al alza y los agentes que buscan rendimiento lleguen juntos.
El informe del 14 de octubre mostrará saldos de depósitos y gasto por intereses que apenas reflejan la subida, ya que ocurrió solo a mediados de septiembre, por lo que el cuarto trimestre es la prueba más limpia. Que el gasto por intereses suba por encima de los $17.840 millones del T2 mientras los depósitos se mantienen cerca de $2,0 billones sería la primera señal de que el miedo está llegando. Si ambos se mantienen, la venta masiva parecerá haber descontado una amenaza que las cifras no han materializado.
El informe del 14 de octubre de Bank of America mostrará si los costes de depósitos se mantuvieron. Sigue los resultados de BAC en TIKR gratis →
Entonces, ¿cuánto vale realmente la acción de Bank of America Corporation?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción BAC. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Valora Bank of America Corporation gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!