Conclusiones Clave
- El flujo de caja libre de Lucid fue negativo en $1.480 millones en el T2 de 2026, el tercer trimestre consecutivo en que la quema de caja se profundizó, frente a los $1.240 millones negativos del T4 de 2025.
- El consenso de ingresos sube de $1.350 millones en 2025 a $3.620 millones en 2027 y $6.980 millones en 2028, una escalada construida sobre volúmenes de socios y un lanzamiento del modelo Midsize cuya fecha la dirección no ha fijado.
- La dirección afirma que la liquidez alcanza "bien entrado 2027", pero al ritmo de quema del T2, los $3.000 millones reportados al 30 de junio cubren aproximadamente dos trimestres, por lo que la quema tiene que reducirse.
La acción de Lucid tiene una escalada de ingresos descontada en las estimaciones y sin fecha de lanzamiento
Antes de la llamada de resultados del 4 de agosto de Lucid (LCID), el CEO Silvio Napoli condujo un prototipo Cosmos por la pista de pruebas de la empresa en Arizona y salió "extremadamente impresionado". La llamada en sí fue sobria. Dijo a los inversores que "el potencial no es rendimiento", y se negó a ofrecer previsiones formales.
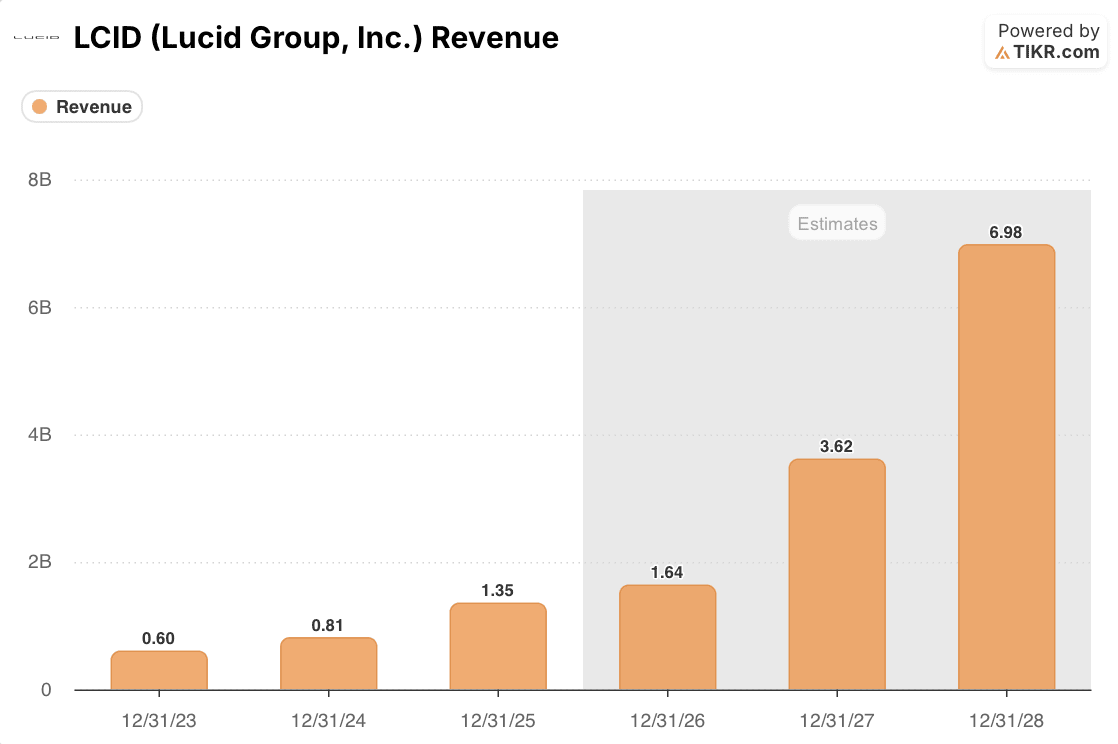
Sin embargo, Wall Street ya está modelando el pago. El consenso de ingresos sube de $1.350 millones en 2025 a $1.640 millones en 2026, luego a $3.620 millones en 2027 y $6.980 millones en 2028. Eso es aproximadamente 5,2 veces la base de 2025 en tres años.
La demanda detrás de esa escalada es real, pero llega en dos etapas. Uber se ha comprometido a desplegar al menos 35.000 vehículos Lucid con Nuro, con producción regular comenzando en el T4 y un lanzamiento a finales de 2026. Bolt apunta a al menos 25.000 más, construidos sobre la plataforma Midsize, y Reuters informó que no se reveló ni un cronograma ni un tamaño de inversión. Juntos, 60.000 vehículos serían casi cuatro veces los 15.841 que Lucid entregó en todo 2025.
Midsize es donde el cronograma se vuelve escurridizo. Napoli dijo que la fábrica saudí debería estar lista para producción a principios de 2027 y lista para producir Midsize en la segunda mitad, pero también dijo que la empresa "lanzará el coche cuando esté listo con la máxima calidad", y que la base de proveedores locales está fuera del control de Lucid. La escalada del consenso descansa en un lanzamiento cuya fecha el CEO se ha negado deliberadamente a fijar.
El ritmo de quema de caja fija el plazo para la escalada de Lucid

El flujo de caja libre cuenta la otra mitad de la historia. Lucid quemó $0.620 millones en el trimestre terminado en septiembre de 2024 y $1.480 millones en el trimestre terminado en junio de 2026. Los últimos cuatro trimestres reportados suman unos $5.120 millones de quema, más que los $3.620 millones de ingresos que el consenso espera para todo 2027. Esa suma es un cálculo a partir del gráfico, no una cifra de la empresa.
La dirección tiene un contraargumento válido. El CFO Taoufiq Boussaid dijo que "una parte significativa" de la quema del T2 fue capital de trabajo atrapado en inventario terminado del Gravity, y la empresa ha identificado unos $1.400 millones de mejora del flujo de caja de 2026 en costes operativos, gastos de capital y capital de trabajo. La producción se redujo deliberadamente para convertir ese inventario en efectivo.
La liquidez es la restricción más dura. Lucid reportó $3.000 millones al 30 de junio, compuestos por $800 millones en efectivo e inversiones y $2.200 millones de capacidad de endeudamiento disponible. Luego tomó otros $800 millones de su préstamo a plazo, lo que movió efectivo al balance pero salió de esa misma capacidad de endeudamiento. Al ritmo del T2, $3.000 millones duran unos dos trimestres, y la dirección misma dice que tiene flexibilidad sobre cuándo recaudar más fondos.
La evidencia apoya un juicio estrecho. La demanda ya no es la pregunta abierta sobre el papel, ya que Wall Street ya modela la escalada y los socios se han comprometido con el volumen. La financiación sí lo es. Una historia de ingresos de 2027 y 2028 tiene que ser soportada por un balance de 2026, y la afirmación sobre los meses de caja restante solo se sostiene si la quema cae muy por debajo del nivel del T2.
Otro trimestre cerca de $1.480 millones mostraría que el plan de $1.400 millones aún no está funcionando. La dirección prometió progreso en ese plan, una actualización de liquidez, y actualizaciones sobre Uber y Nuro y sobre AMP-2 con los resultados del T3 en noviembre, seguido de previsiones para 2027 a fin de año. Las acciones cerraron a $4,07 el 30 de septiembre. Un trimestre no lo resolverá, pero noviembre mostrará hacia dónde se mueve la quema de caja.
Entonces, ¿cuánto vale realmente la acción de Lucid Group, Inc.?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción LCID. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Lucid Group, Inc. gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!