

Puntos clave
- Chamath Palihapitiya, coanfitrión de All-In, dice que los agentes de IA como Muse de Meta ponen "en la mira" la comisión del 30% de la App Store, justo cuando Apple sube un 10% en un mes.
- Mark Zuckerberg dice que el modelo de negocio de Muse es tomar un pequeño porcentaje de cada transacción, por lo que Meta va tras el mismo peaje que cobra Apple.
- Mi opinión: Muse aún se ejecuta en el iPhone y los analistas aún esperan un fuerte crecimiento de las ganancias, por lo que las ganancias a corto plazo parecen seguras.
- El principal riesgo es el múltiplo: Apple cotiza a unas 37 veces las ganancias futuras, cerca de un máximo de cinco años, lo que deja poco margen para dudas sobre los servicios.
Meta Platforms (META) y su nuevo agente de IA, Muse, son la gran noticia tecnológica de la semana. Mientras tanto, Apple (AAPL) ha subido un 10% en un mes, lo que plantea la pregunta de qué se necesita para alcanzar los $350.
El inversor multimillonario Chamath Palihapitiya cree que Muse podría dificultar ese ascenso.
"Cosas como GrokBot y Muse realmente ponen en la mira a la App Store y su comisión del 30%", dijo en el podcast All-In.
¿Su lógica? Los agentes compran y actúan por ti fuera de las aplicaciones. Si el agente hace la compra, ¿de qué exactamente está tomando Apple el 30%?
Meta también quiere el peaje
Aquí está el detalle: Meta no está tratando de hacer que el comercio sea gratuito.
En Decoder, el CEO de Meta, Mark Zuckerberg, dijo que el plan a largo plazo para Muse es "tomar un porcentaje muy pequeño de cualquier transacción que sea".
Así que Meta no está derribando la caseta de peaje. Quiere la suya propia.
¿Cuánto depende de ese porcentaje?
Los márgenes de Apple han subido constantemente durante años:
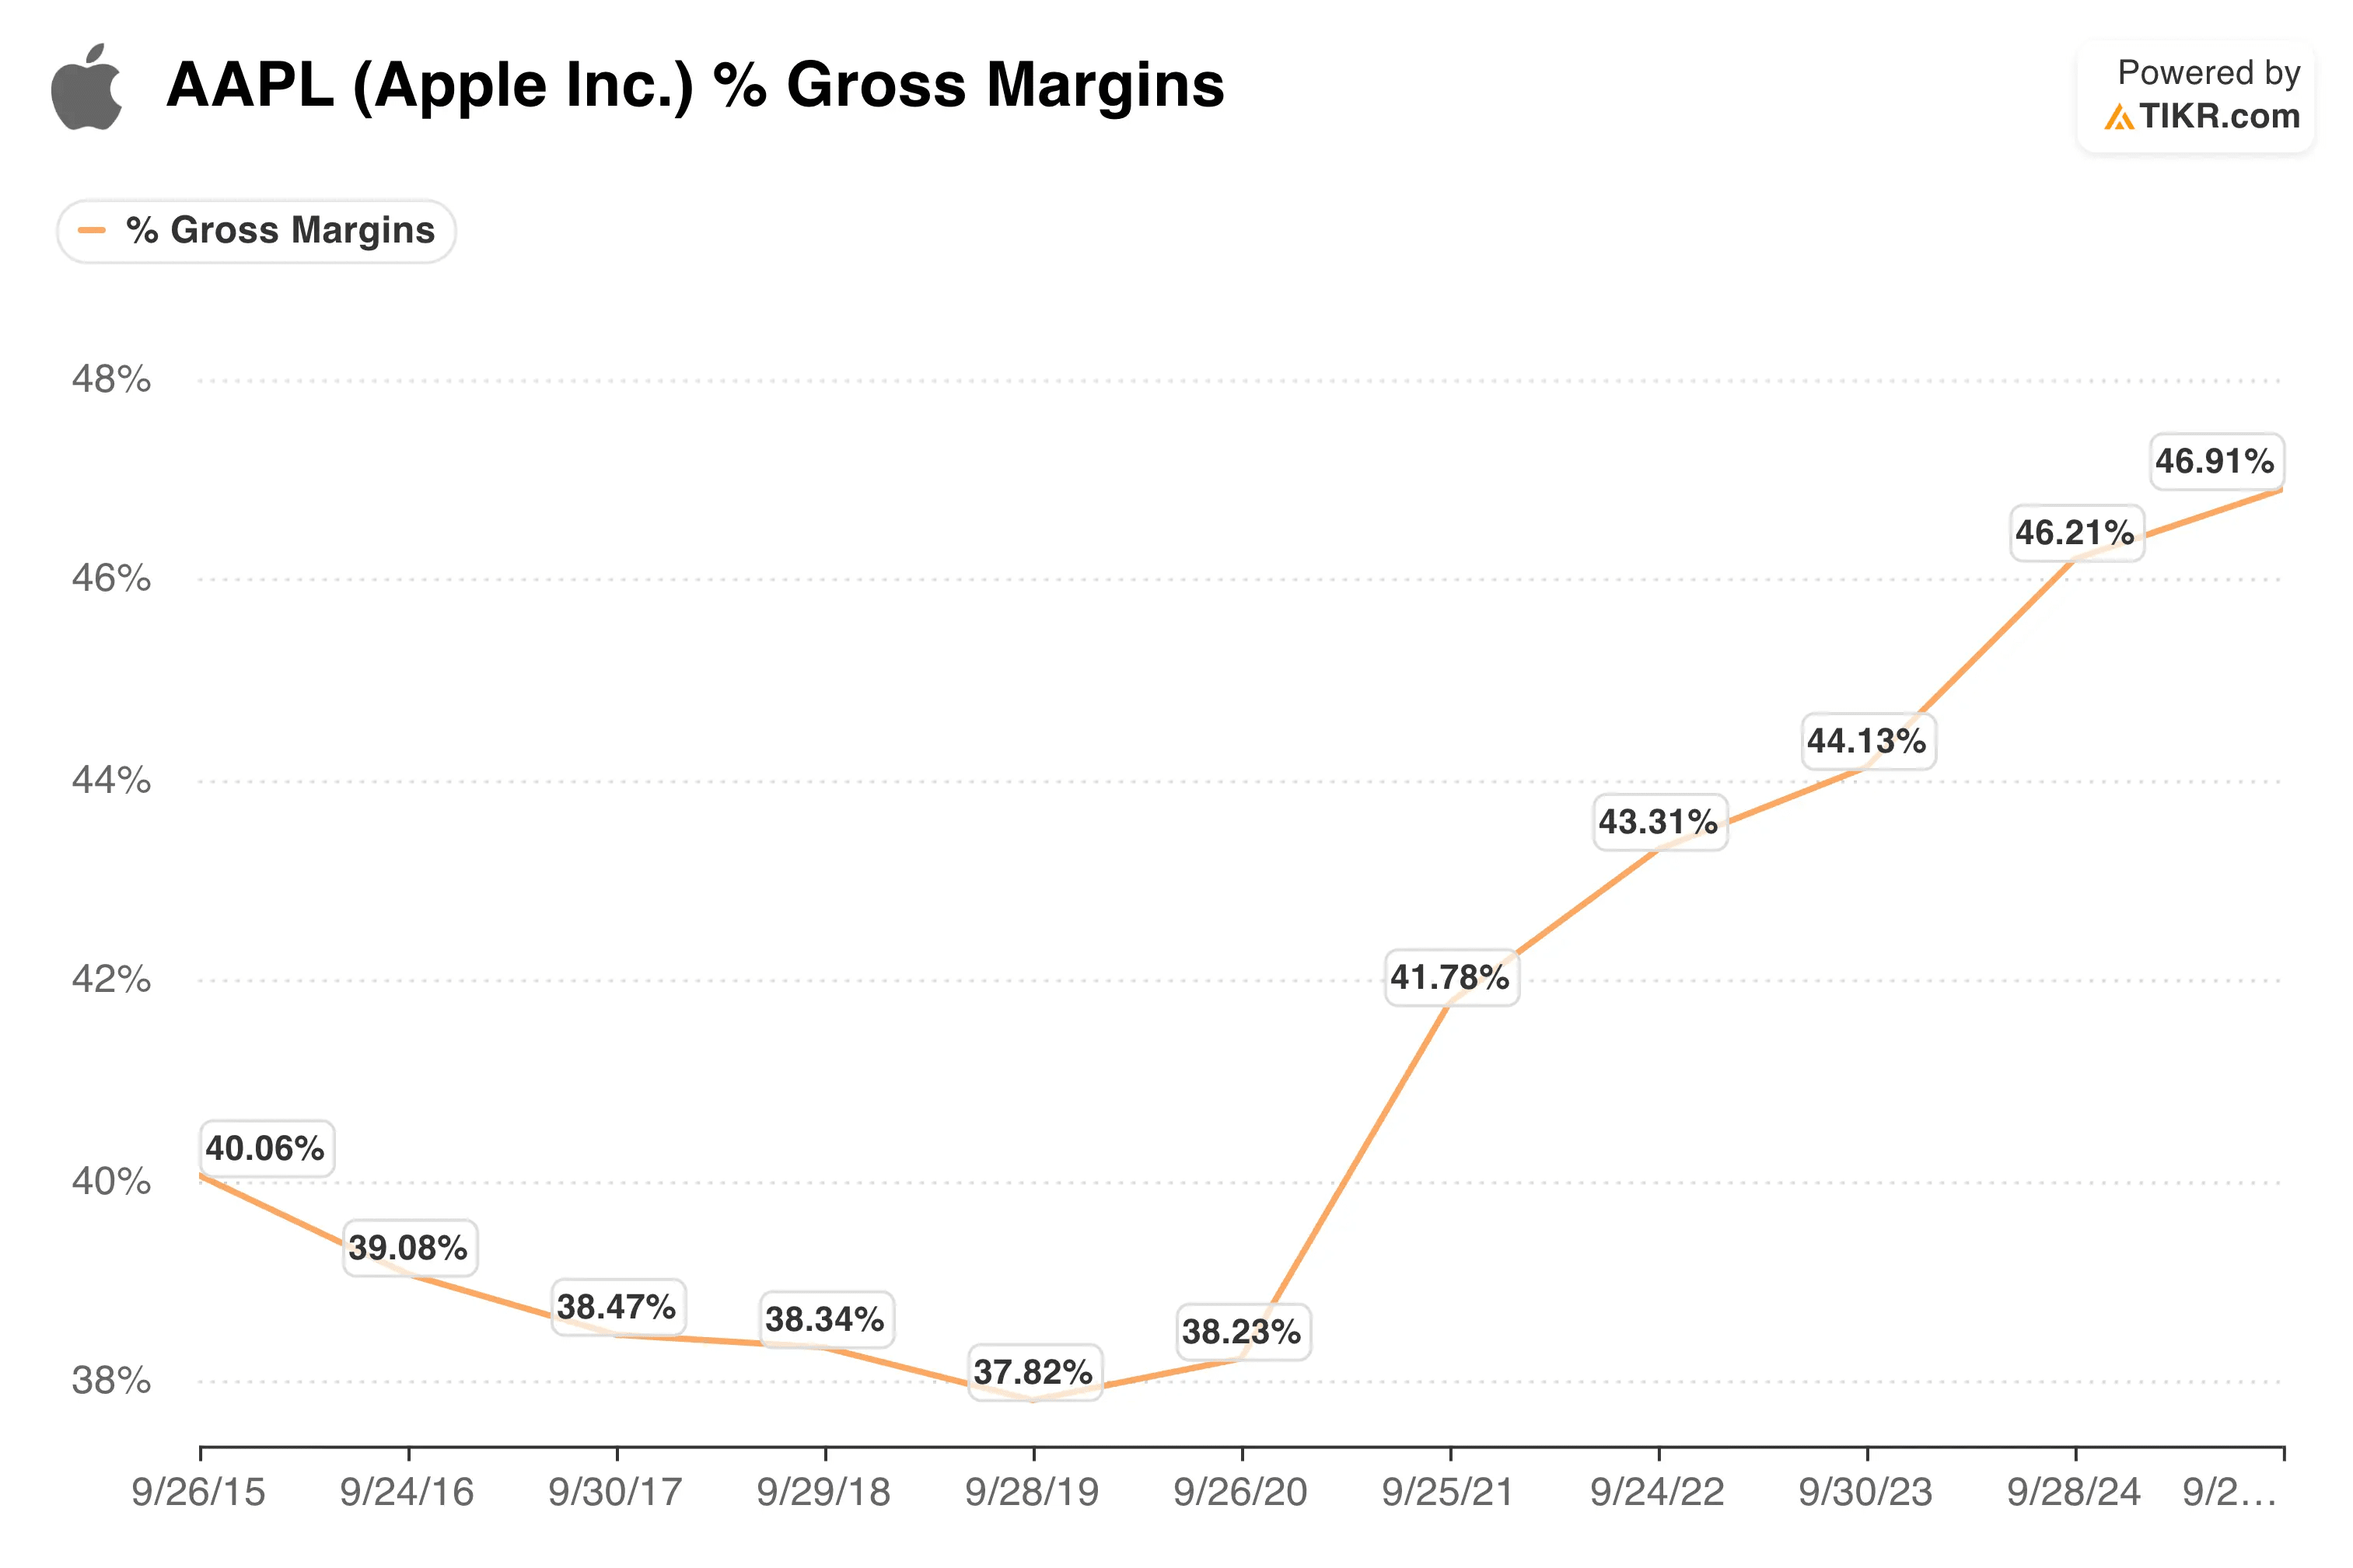
El margen bruto tocó fondo en aproximadamente un 38% en el año fiscal 2019, luego subió cada año hasta aproximadamente un 47% en el año fiscal 2025. El caso alcista atribuye gran parte del mérito a los servicios de alto margen como la App Store. (Vender software cuesta mucho menos que construir teléfonos).
Y los inversores pagan por esa mezcla:
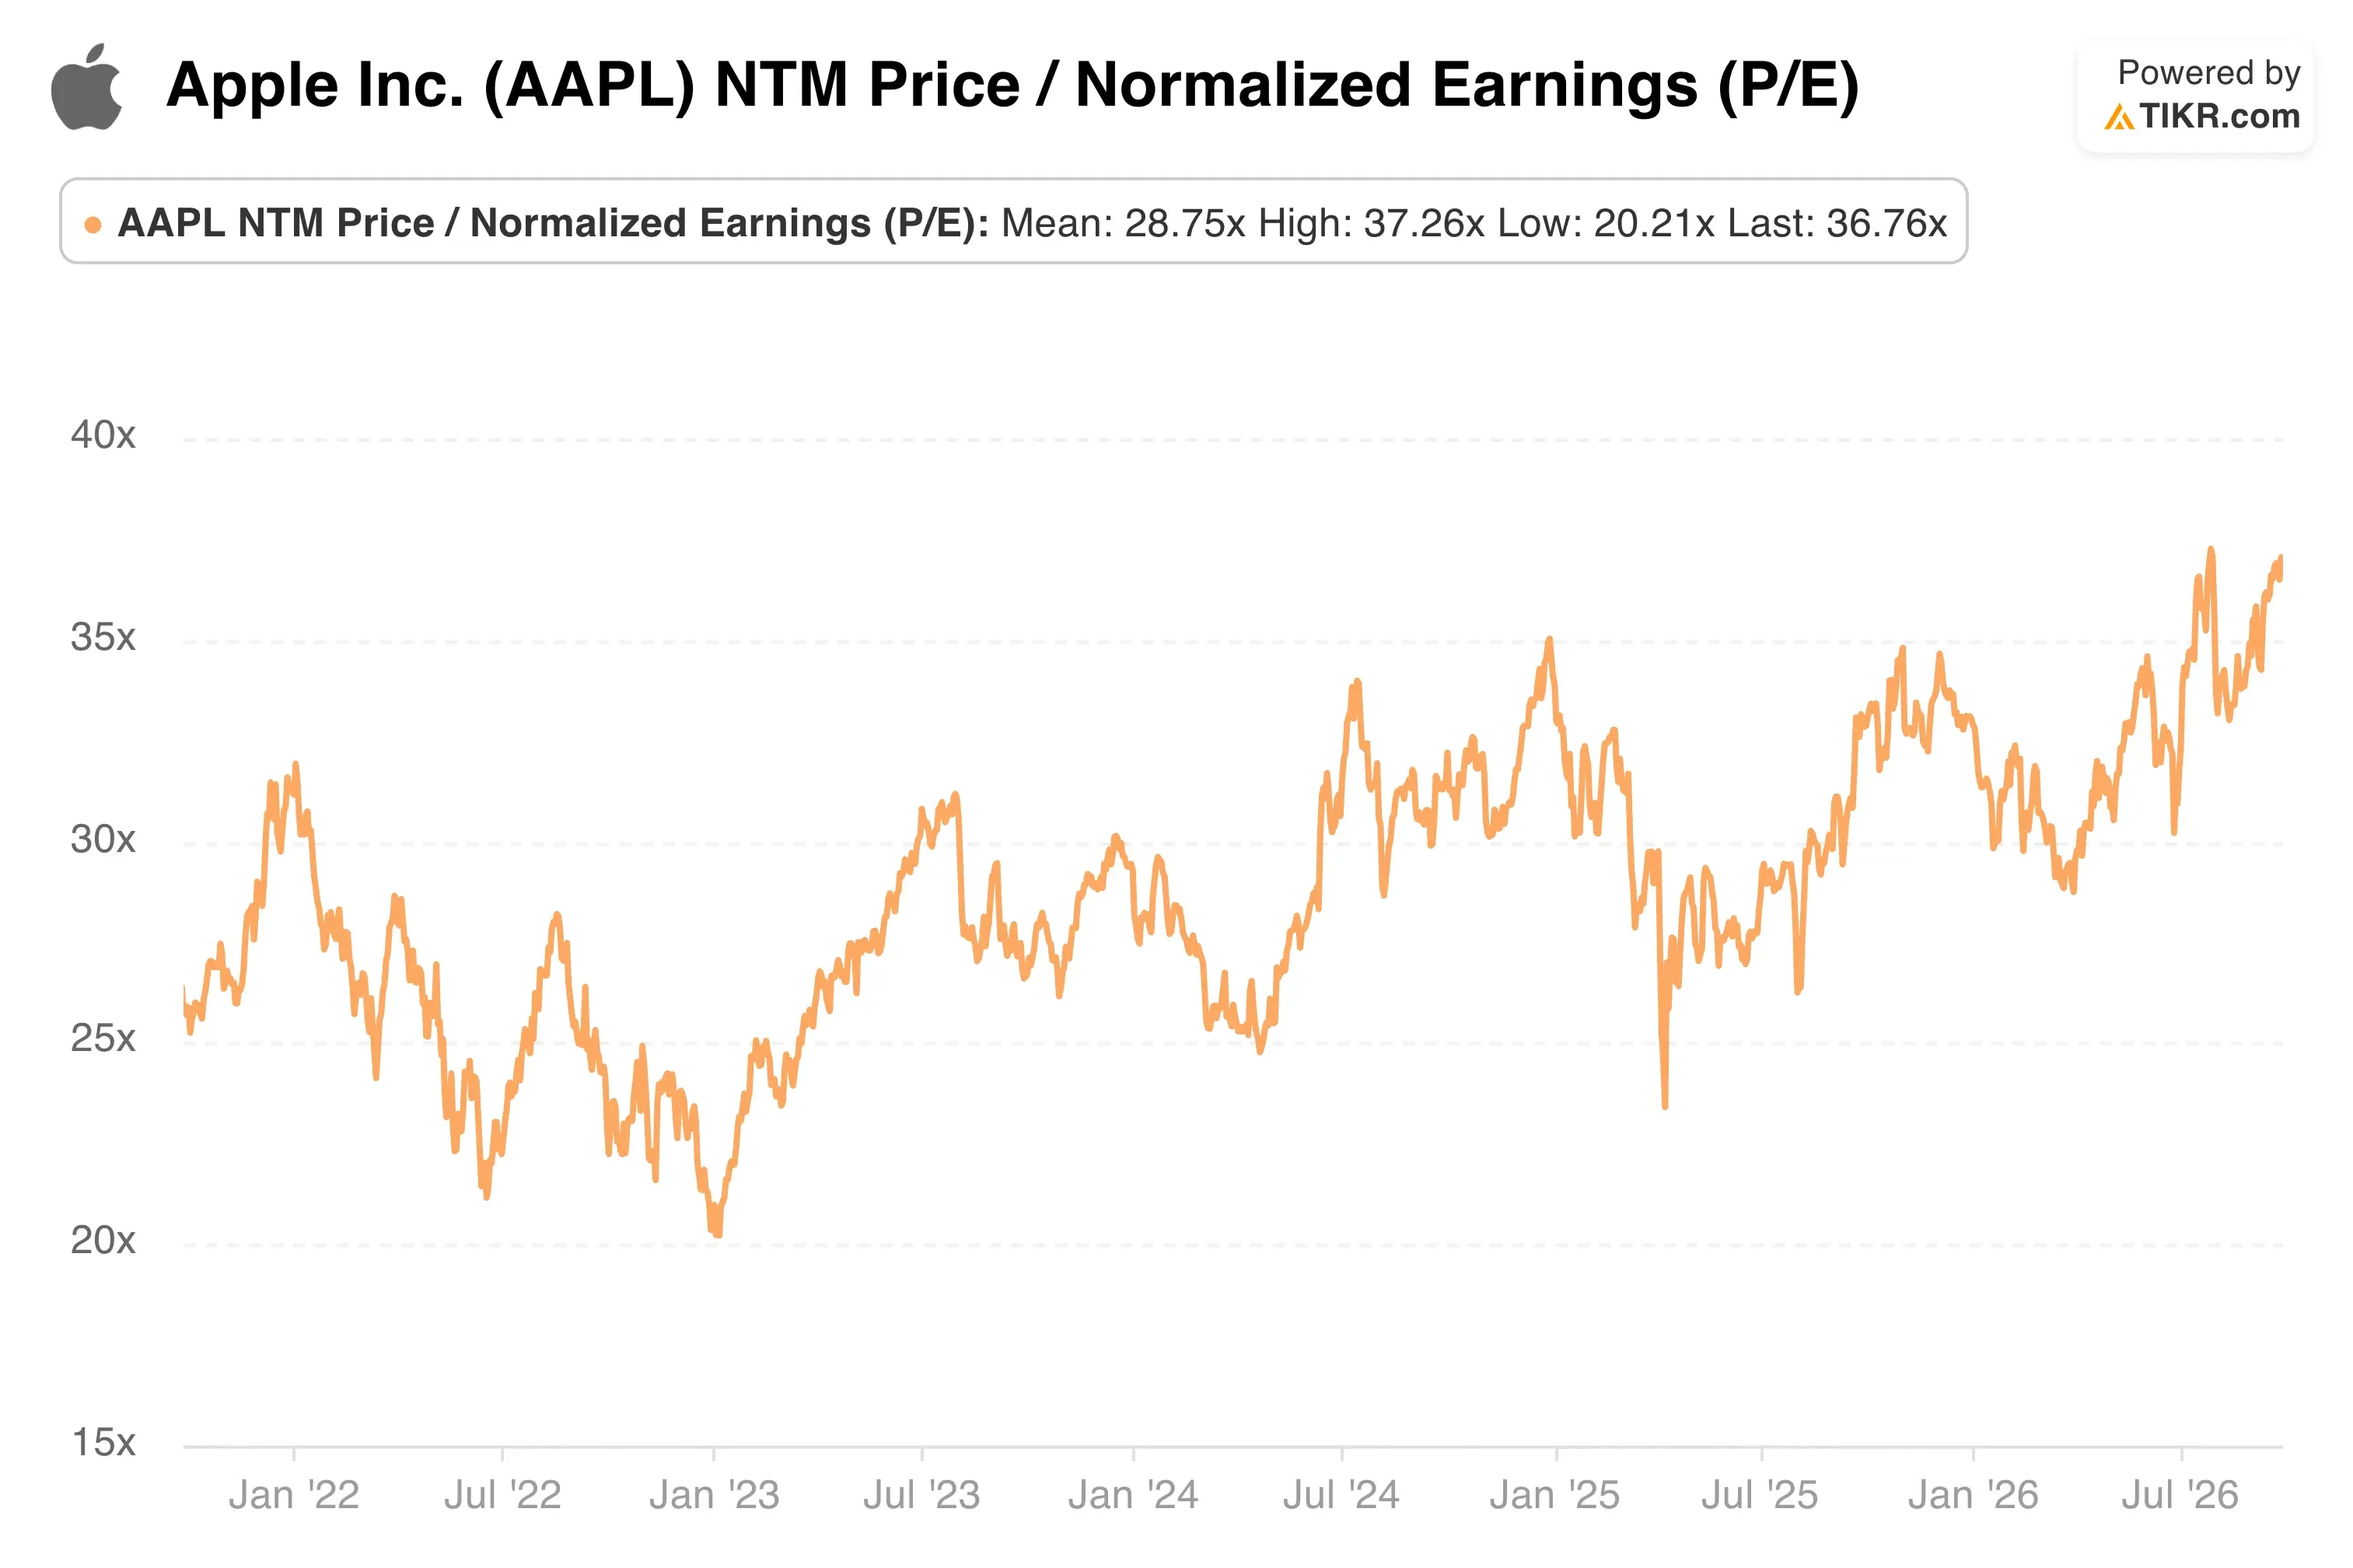
Apple cotiza a aproximadamente 37 veces las ganancias futuras, justo cerca de su máximo de cinco años y muy por encima de su promedio de aproximadamente 29 veces.
Eso es mucha fe en la historia de los servicios.
Aquí está el problema
Por supuesto, Muse aún se ejecuta como una aplicación en el iPhone. Así que Apple aún controla la puerta por la que entra Muse.
Mark Gurman de Bloomberg dijo en Decoder que espera "una reinvención de la App Store en los próximos años", construida alrededor de la IA y Siri.
Piensa en un centro comercial. Las tiendas pueden cambiar, pero el propietario aún cobra el alquiler.
¿Qué ya está descontado en el precio?
Los analistas no parecen preocupados:
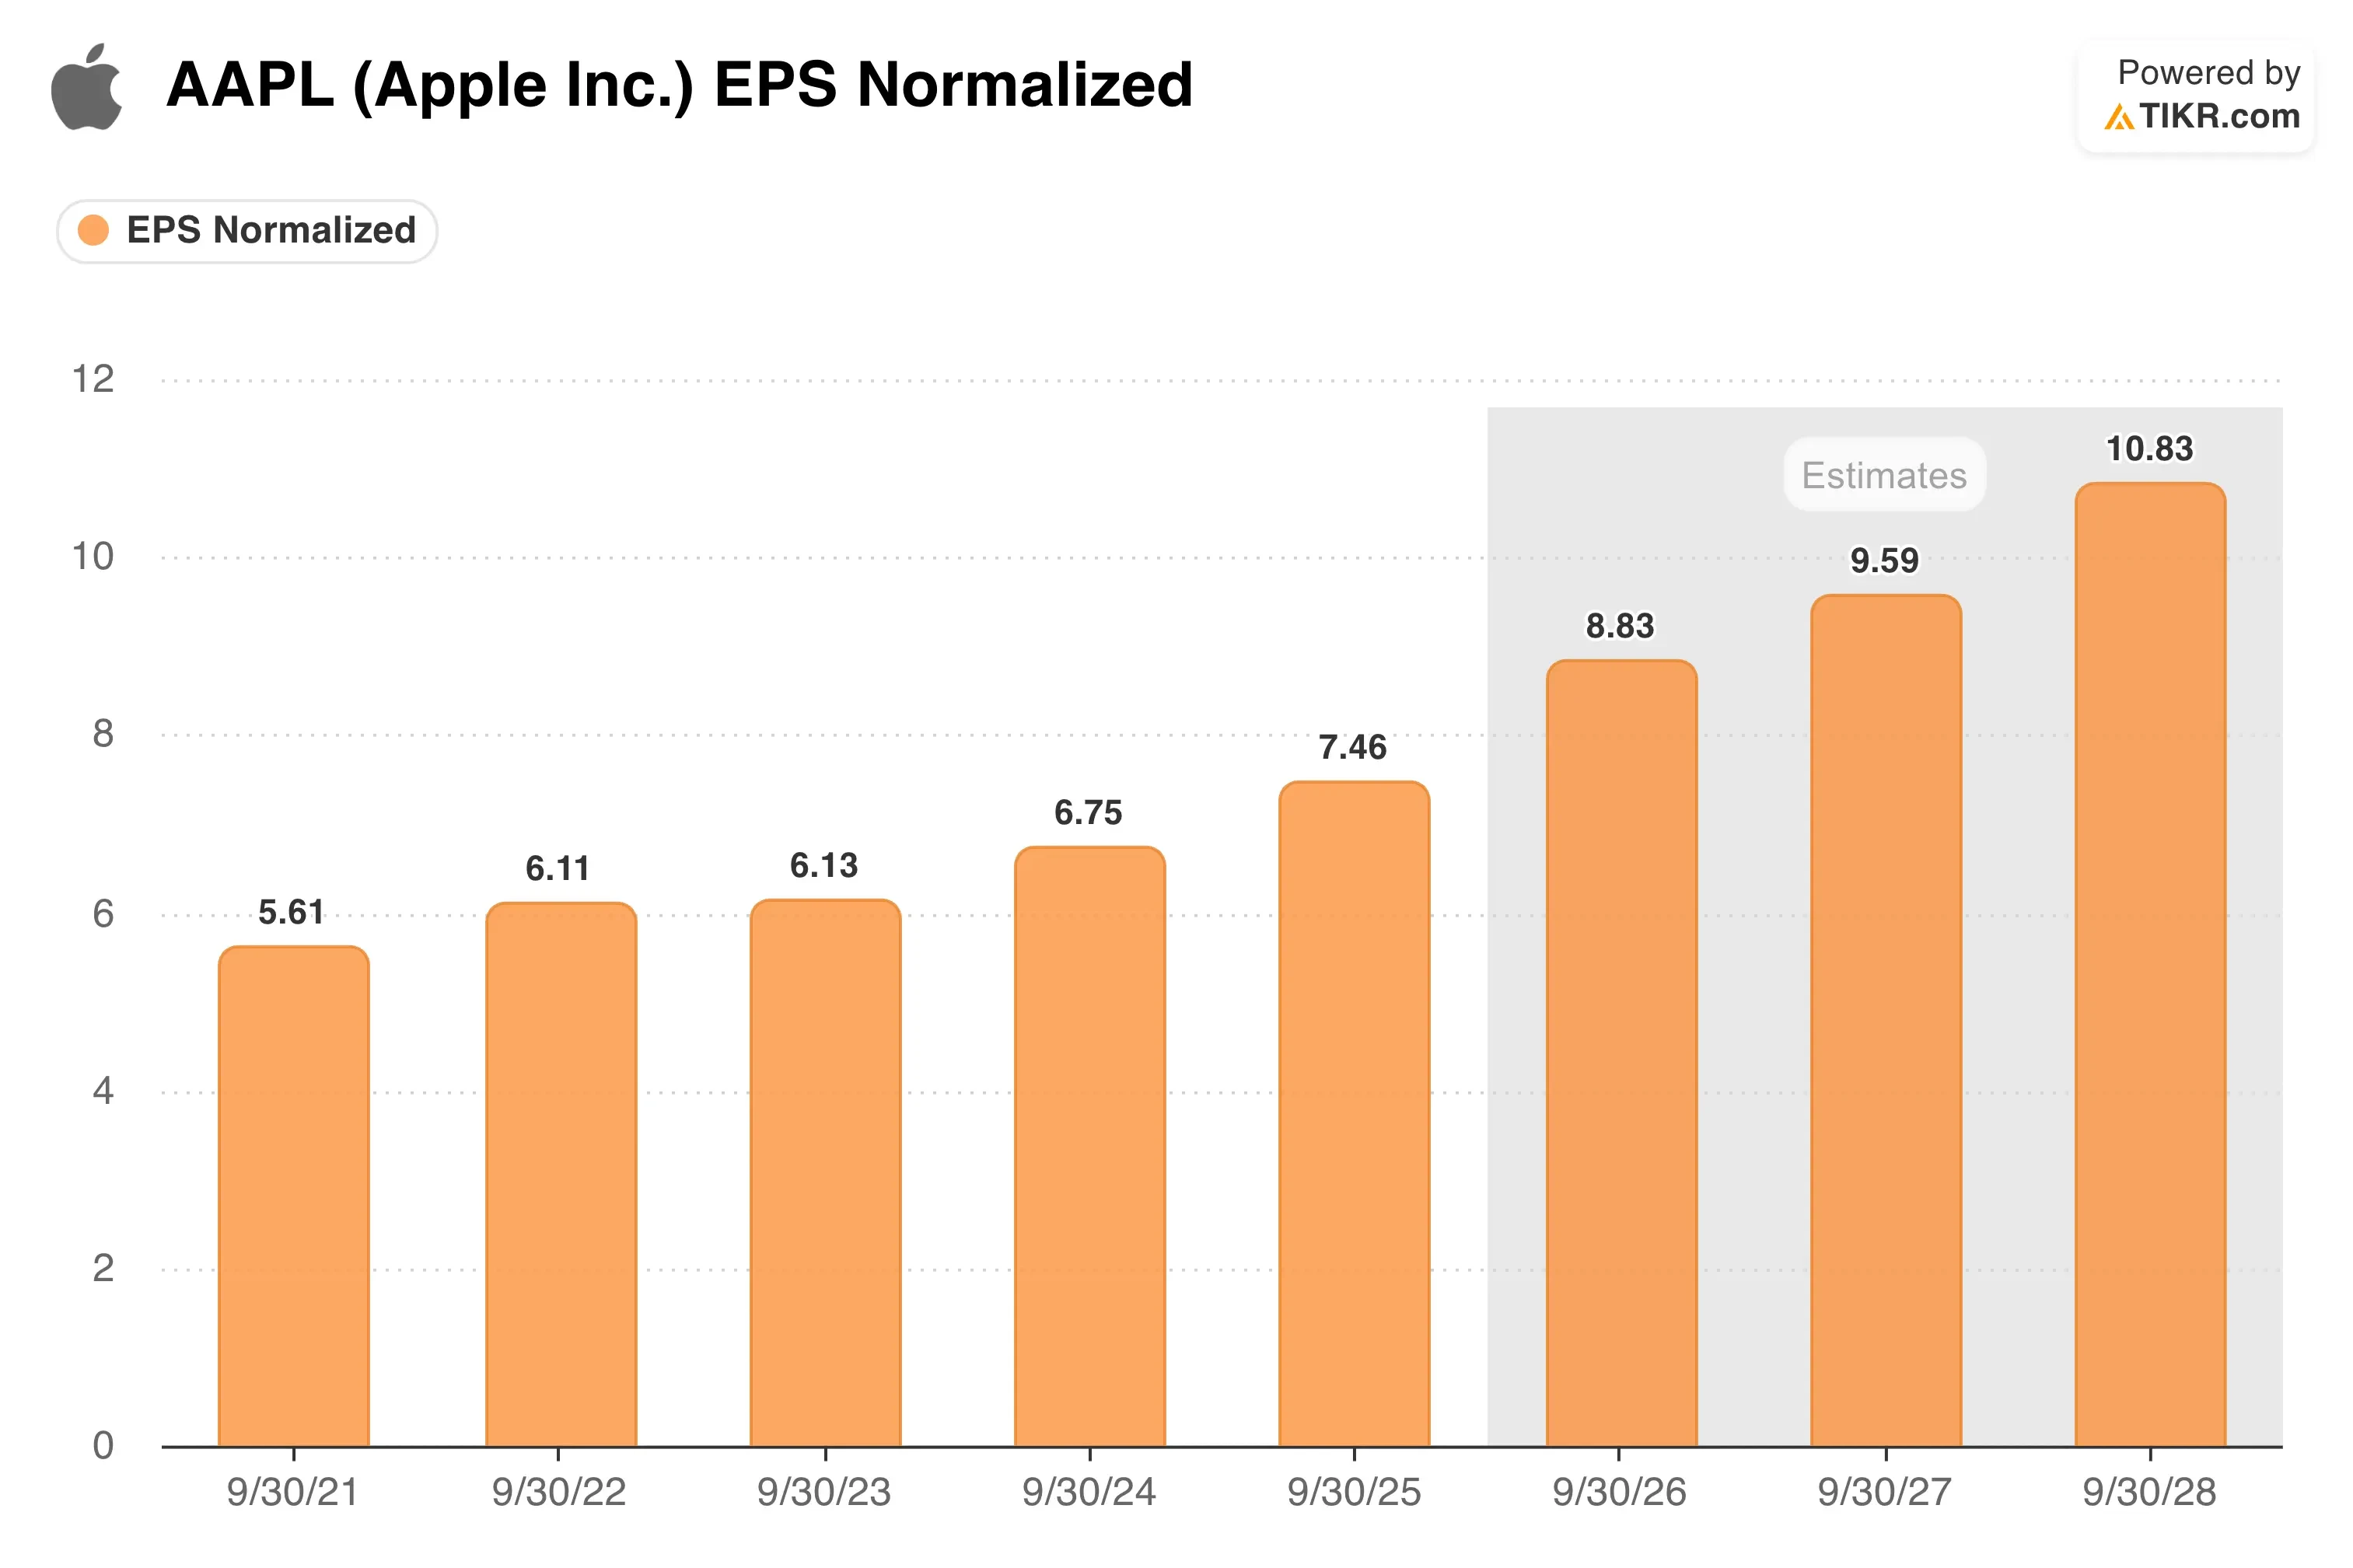
Ven que el EPS normalizado sube de $7.46 en el año fiscal 2025 a $10.83 para el año fiscal 2028, un crecimiento de aproximadamente el 45%, sin ningún impacto visible en la App Store.
Así que si los agentes erosionan el porcentaje, el riesgo recae primero en el múltiplo, no en las ganancias a corto plazo.
Mi opinión: Chamath está haciendo la pregunta correcta, pero Apple aún posee el dispositivo, por lo que las ganancias a corto plazo parecen seguras. Aun así, a 37 veces, la acción está valorada para que el peaje dure.
Entonces, ¿cuánto vale realmente la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer AAPL. Comienza con las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo. Valora AAPL gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!


