


Die wichtigsten Punkte
- Am 8. Oktober senkte PepsiCo seine Prognose für das Kern-EPS-Wachstum im Geschäftsjahr 2026 auf 2,5 % bis 3,5 %, während Verizon erwartet, dass sein freier Cashflow im Jahr 2026 um 9 % bis 10 % wachsen wird.
- Verizon bietet eine Dividendenrendite von 6,2 % und zahlte in den zwölf Monaten bis zum 30. Juni 2026 54 % seines freien Cashflows als Dividenden aus.
- PepsiCo bietet eine Dividendenrendite von 4,7 % und erhöhte seine Dividende von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um durchschnittlich 6,9 % pro Jahr, doch diese Dividenden verbrauchten im Geschäftsjahr 2024 und 2025 seinen gesamten freien Cashflow.
- Bei ihren 5-Jahres-Wachstumsraten würde eine Investition von 10.000 $ in PepsiCo über 20 Jahre hinweg etwa 19.100 $ an Dividenden auszahlen, und die gleiche Summe in Verizon etwa 15.000 $. Die Frage ist, ob jedes Tempo gehalten werden kann.
Am 8. Oktober senkte PepsiCo (PEP) seine Jahresprognose. Das Unternehmen erwartet nun, dass das Kern-EPS im Geschäftsjahr 2026 um 2,5 % bis 3,5 % wachsen wird, gegenüber der bisherigen unteren Spanne von 5 % bis 7 %, da die Inputkosten steigen. Der Vorstandsvorsitzende und CEO Ramon Laguarta war im Gespräch mit Analysten deutlich: "Wir sind mit der Performance in den USA nicht zufrieden."
Das ist ein Realitätscheck für jeden, der auf die Dividendenrendite von 4,7 % von PepsiCo setzt, und erklärt, warum Verizon Communications (VZ) in den Vergleich gehört. Die Dividendenrendite von Verizon von 6,2 % zahlt heute mehr aus, und Verizon erwartet, dass sein freier Cashflow in diesem Jahr um 9 % bis 10 % wachsen wird.
Wenn Sie also nur eine dieser Dividenden für die nächsten 20 Jahre halten könnten, welche sollte es sein?
| Kennzahl | Verizon (VZ) | PepsiCo (PEP) |
|---|---|---|
| Dividendenrendite | 6,2 % | 4,7 % |
| Jahresdividende, aktueller Satz | 2,83 $ | 5,92 $ |
| Dividendenwachstum, Geschäftsjahr 2020–2025 | 1,9 % pro Jahr | 6,9 % pro Jahr |
| Cash-Dividendenausschüttungsquote (TTM) | 54 % (bis 30. Juni 2026) | 75 % (bis 16. Sept. 2026) |
| Nettoverschuldung/EBITDA | 3,35x | 1,89x |
| Zinsdeckungsgrad (EBIT/Zinsen) | 4,36x | 14,88x |
Quelle: TIKR und StockAnalysis, 9. Oktober 2026.
Verizons Dividende ist gut abgesichert
Die Dividende von Verizon stieg von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um durchschnittlich 1,9 % pro Jahr, von 2,48 $ auf 2,73 $ pro Aktie, und das Management bezeichnete sie im Gespräch zum ersten Quartal als "das 20. Jahr in Folge mit Dividendenerhöhungen, eine Bilanz, auf die wir extrem stolz sind."
Was diese Dividende solide macht, ist die dahinterstehende Cash-Generierung. In den zwölf Monaten bis zum 30. Juni 2026 beanspruchten Verizons Dividenden eine gut gedeckte Quote von 54 % seines freien Cashflows. Der freie Cashflow fiel zwar in den Geschäftsjahren 2016 und 2017 unter die Dividende, liegt aber seitdem jedes Jahr deutlich darüber…

Sie steigt weiter. Der freie Cashflow betrug im zweiten Quartal 2026 6,4 Mrd. $, ein Plus von 24,4 % gegenüber dem Vorjahreszeitraum.
In diesem Quartal stiegen die Umsatzerlöse aus Mobilfunk- und Breitbanddiensten um 2,8 % auf etwa 23,4 Mrd. $, und das bereinigte EBITDA erreichte mit 13,7 Mrd. $ einen Rekordwert, ein Plus von 7,2 %.
Das Risiko ist die Verschuldung: Bei einem Verhältnis von 3,35x zum EBITDA muss Verizon diese weiter abbauen, während es die Dividende erhöht.
PepsiCos Erhöhungen haben seine Cash-Generierung überholt
Die Dividende von PepsiCo ist viel schneller gewachsen als die von Verizon. Sie stieg von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um durchschnittlich 6,9 % pro Jahr, von 4,02 $ auf 5,62 $ pro Aktie.
Die dahinterstehende Cash-Generierung konnte nicht mithalten. Der freie Cashflow von PepsiCo betrug im Geschäftsjahr 2016 7,62 Mrd. $ und im Geschäftsjahr 2025 7,67 Mrd. $. Im gleichen Zeitraum stiegen die gezahlten Dividenden von 4,23 Mrd. $ auf 7,64 Mrd. $…

Das führte zu einer riskanten Cash-Dividendenausschüttungsquote von 100,6 % im Geschäftsjahr 2024 und 99,6 % im Geschäftsjahr 2025. Die Deckung hat sich in den zwölf Monaten bis zum 16. September 2026 auf 75 % verbessert.
Das Geschäft ist durchwachsen. Der Nettoumsatz stieg im dritten Quartal 2026 um 5,6 %, der organische Umsatz um 3,1 %, und jedes internationale Segment wuchs. Das Kern-EPS stieg nur um 2 %, von 2,29 $ auf 2,34 $, da die Kern-Operativmarge aufgrund höherer Kosten schrumpfte. Die nordamerikanischen Erfrischungsgetränke kämpfen weiterhin.
Welche Dividende gewinnt also?
Wenn ich nur eine dieser beiden für die nächsten 20 Jahre halten könnte, wäre es Verizon.
Auf den ersten Blick deutet die Ertragsrechnung in die andere Richtung. Bei ihren 5-Jahres-Wachstumsraten würde eine Investition von 10.000 $ in PepsiCo über 20 Jahre hinweg etwa 19.123 $ an Dividenden auszahlen, gegenüber etwa 14.974 $ bei Verizon, und das jährliche Einkommen aus PepsiCo würde das von Verizon um das Jahr 2032 herum überholen. Dennoch stützen sich diese Summen auf zwei Jahrzehnte mit Erhöhungen von 6,9 % bei einer Dividende, die im Geschäftsjahr 2024 und 2025 den gesamten freien Cashflow von PepsiCo verbrauchte, bei einem Unternehmen, dessen freier Cashflow im Geschäftsjahr 2025 nicht höher war als im Geschäftsjahr 2016.
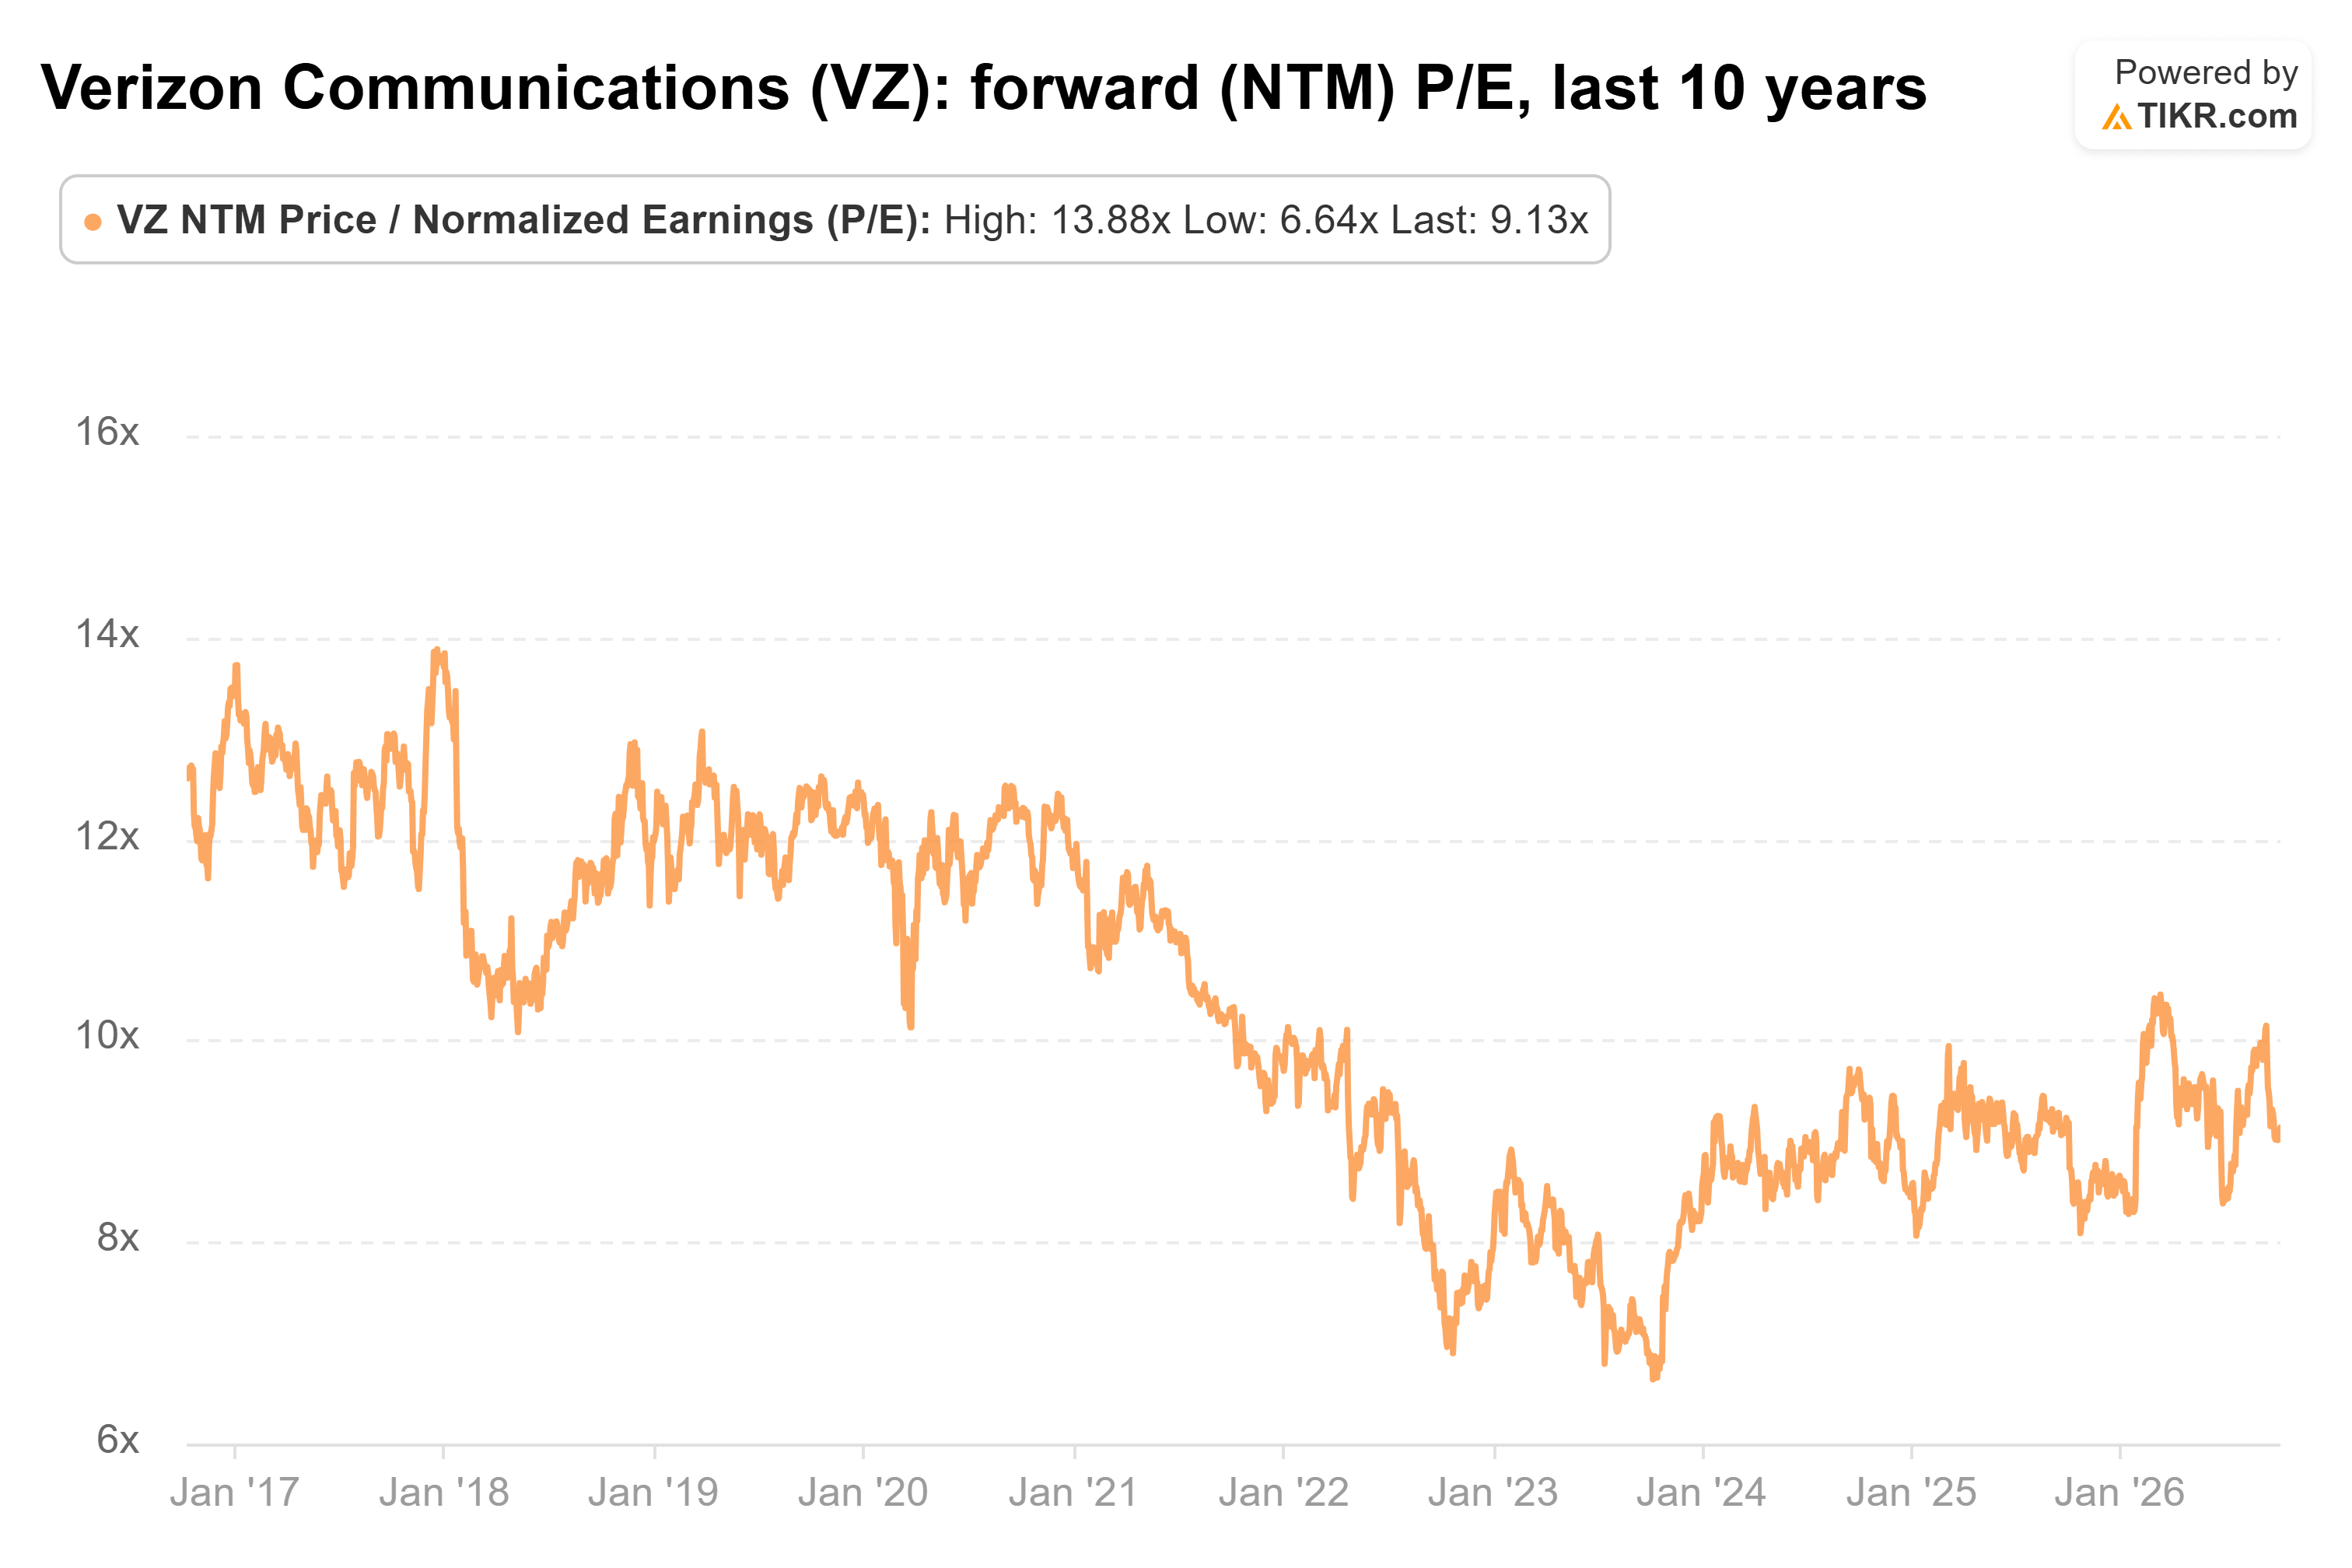
Das Tempo von Verizon mit 1,9 % ist langsam, aber es hält stand. Bei dieser Rate würde eine Investition von 10.000 $ im 20. Jahr etwa 893 $ auszahlen, was ungefähr einer Rendite von 8,9 % auf Ihr heutiges Kapital entspricht. Man zahlt auch keinen Aufschlag dafür: Verizon notiert mit einem KGV von 9,1x für die nächsten zwölf Monate, unter seinem 10-Jahres-Durchschnitt von 10,3x und deutlich unter seinem Höchststand von 13,9x aus dem Dezember 2017…
Fairerweise ist die Dividende von PepsiCo nicht in Gefahr. Sein internationales Geschäft wächst, seine Bilanz ist die stärkere, und die Deckung hat sich auf 75 % verbessert. Über 20 Jahre hinweg würde ich jedoch lieber die Dividende besitzen, die bereits Cash-Reserven zur Verfügung hat.
PepsiCo arbeitet noch an den strukturellen Kostensenkungen, die es am 8. Oktober angekündigt hat, und wenn es seinen freien Cashflow wieder zum Wachsen bringt, wird das Argument für seine schnelleren Erhöhungen viel stärker.
Was ist die Aktie von Verizon also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Verizon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


