Wichtige Kennzahlen für UBER-Aktien
- Performance der vergangenen Woche: -1,7 %
- 52-Wochen-Spanne: $65 bis $101
- Zielpreis laut Bewertungsmodell: $76
- Implizierte Kurssteigerung: 9,8 % über 2,3 Jahre
Wägen Sie Ubers Wachstum gegen 5 Jahre Analystenprognosen mit TIKRs neuem Bewertungsmodell ab (Es ist kostenlos) >>>
Uber setzt groß auf Lieferdienste, während die Aktie wartet
Die Aktien von Uber Technologies (UBER) sind in der vergangenen Woche um etwa 1,7 % gesunken und schlossen am Freitag nahe $70. Der Rückgang setzte einen langen Abwärtstrend fort, der die Aktie etwa 31 % unter ihrem 52-Wochen-Hoch von $101 zurücklässt. Die Anleger konzentrieren sich weiterhin auf die Übernahme von Delivery Hero, der deutschen Essensliefergruppe, durch Uber für $14,8 Milliarden. Uber startete sein Übernahmeangebot für alle Delivery Hero-Aktien am 18. September.
Delivery-Hero-CEO Niklas Östberg hat sich bereiterklärt, über März 2027 hinaus zu bleiben, um den Übergang zu begleiten. Das sorgt für Kontinuität, aber die Transaktion benötigt noch die Zustimmung der Aktionäre und die behördliche Genehmigung. Unabhängig davon hat Uber die Lieferung von Costco über Uber Eats auf 47 US-Bundesstaaten ausgeweitet, die fast 600 Filialen abdecken.
Das Vertrauen des Managements ist sichtbar. CEO Dara Khosrowshahi kaufte am 10. September 141.000 Aktien zu etwa $71, ein Kauf im Wert von rund $10 Millionen. "Der Plattformvorteil von Uber verstärkt sich weiter: Rekordzahlen bei Nutzern und Engagement sowie profitables Wachstum in unserem gesamten Geschäft", sagte er zu den Q2-Ergebnissen.
Dennoch bleibt der Markt vorsichtig. Die Bruttobuchungen, der Gesamtwert von Fahrten und Bestellungen, stiegen im Q2 um 22 %, aber die Gewinnprognose für Q3 lag leicht unter der Schätzung von Wall Street. Wenn die UBER-Aktie wieder an Schwung gewinnen soll, muss Delivery Hero Profitabilität und nicht nur Größe hinzufügen.
Ein günstigeres Uber, aber das Modell will Beweise
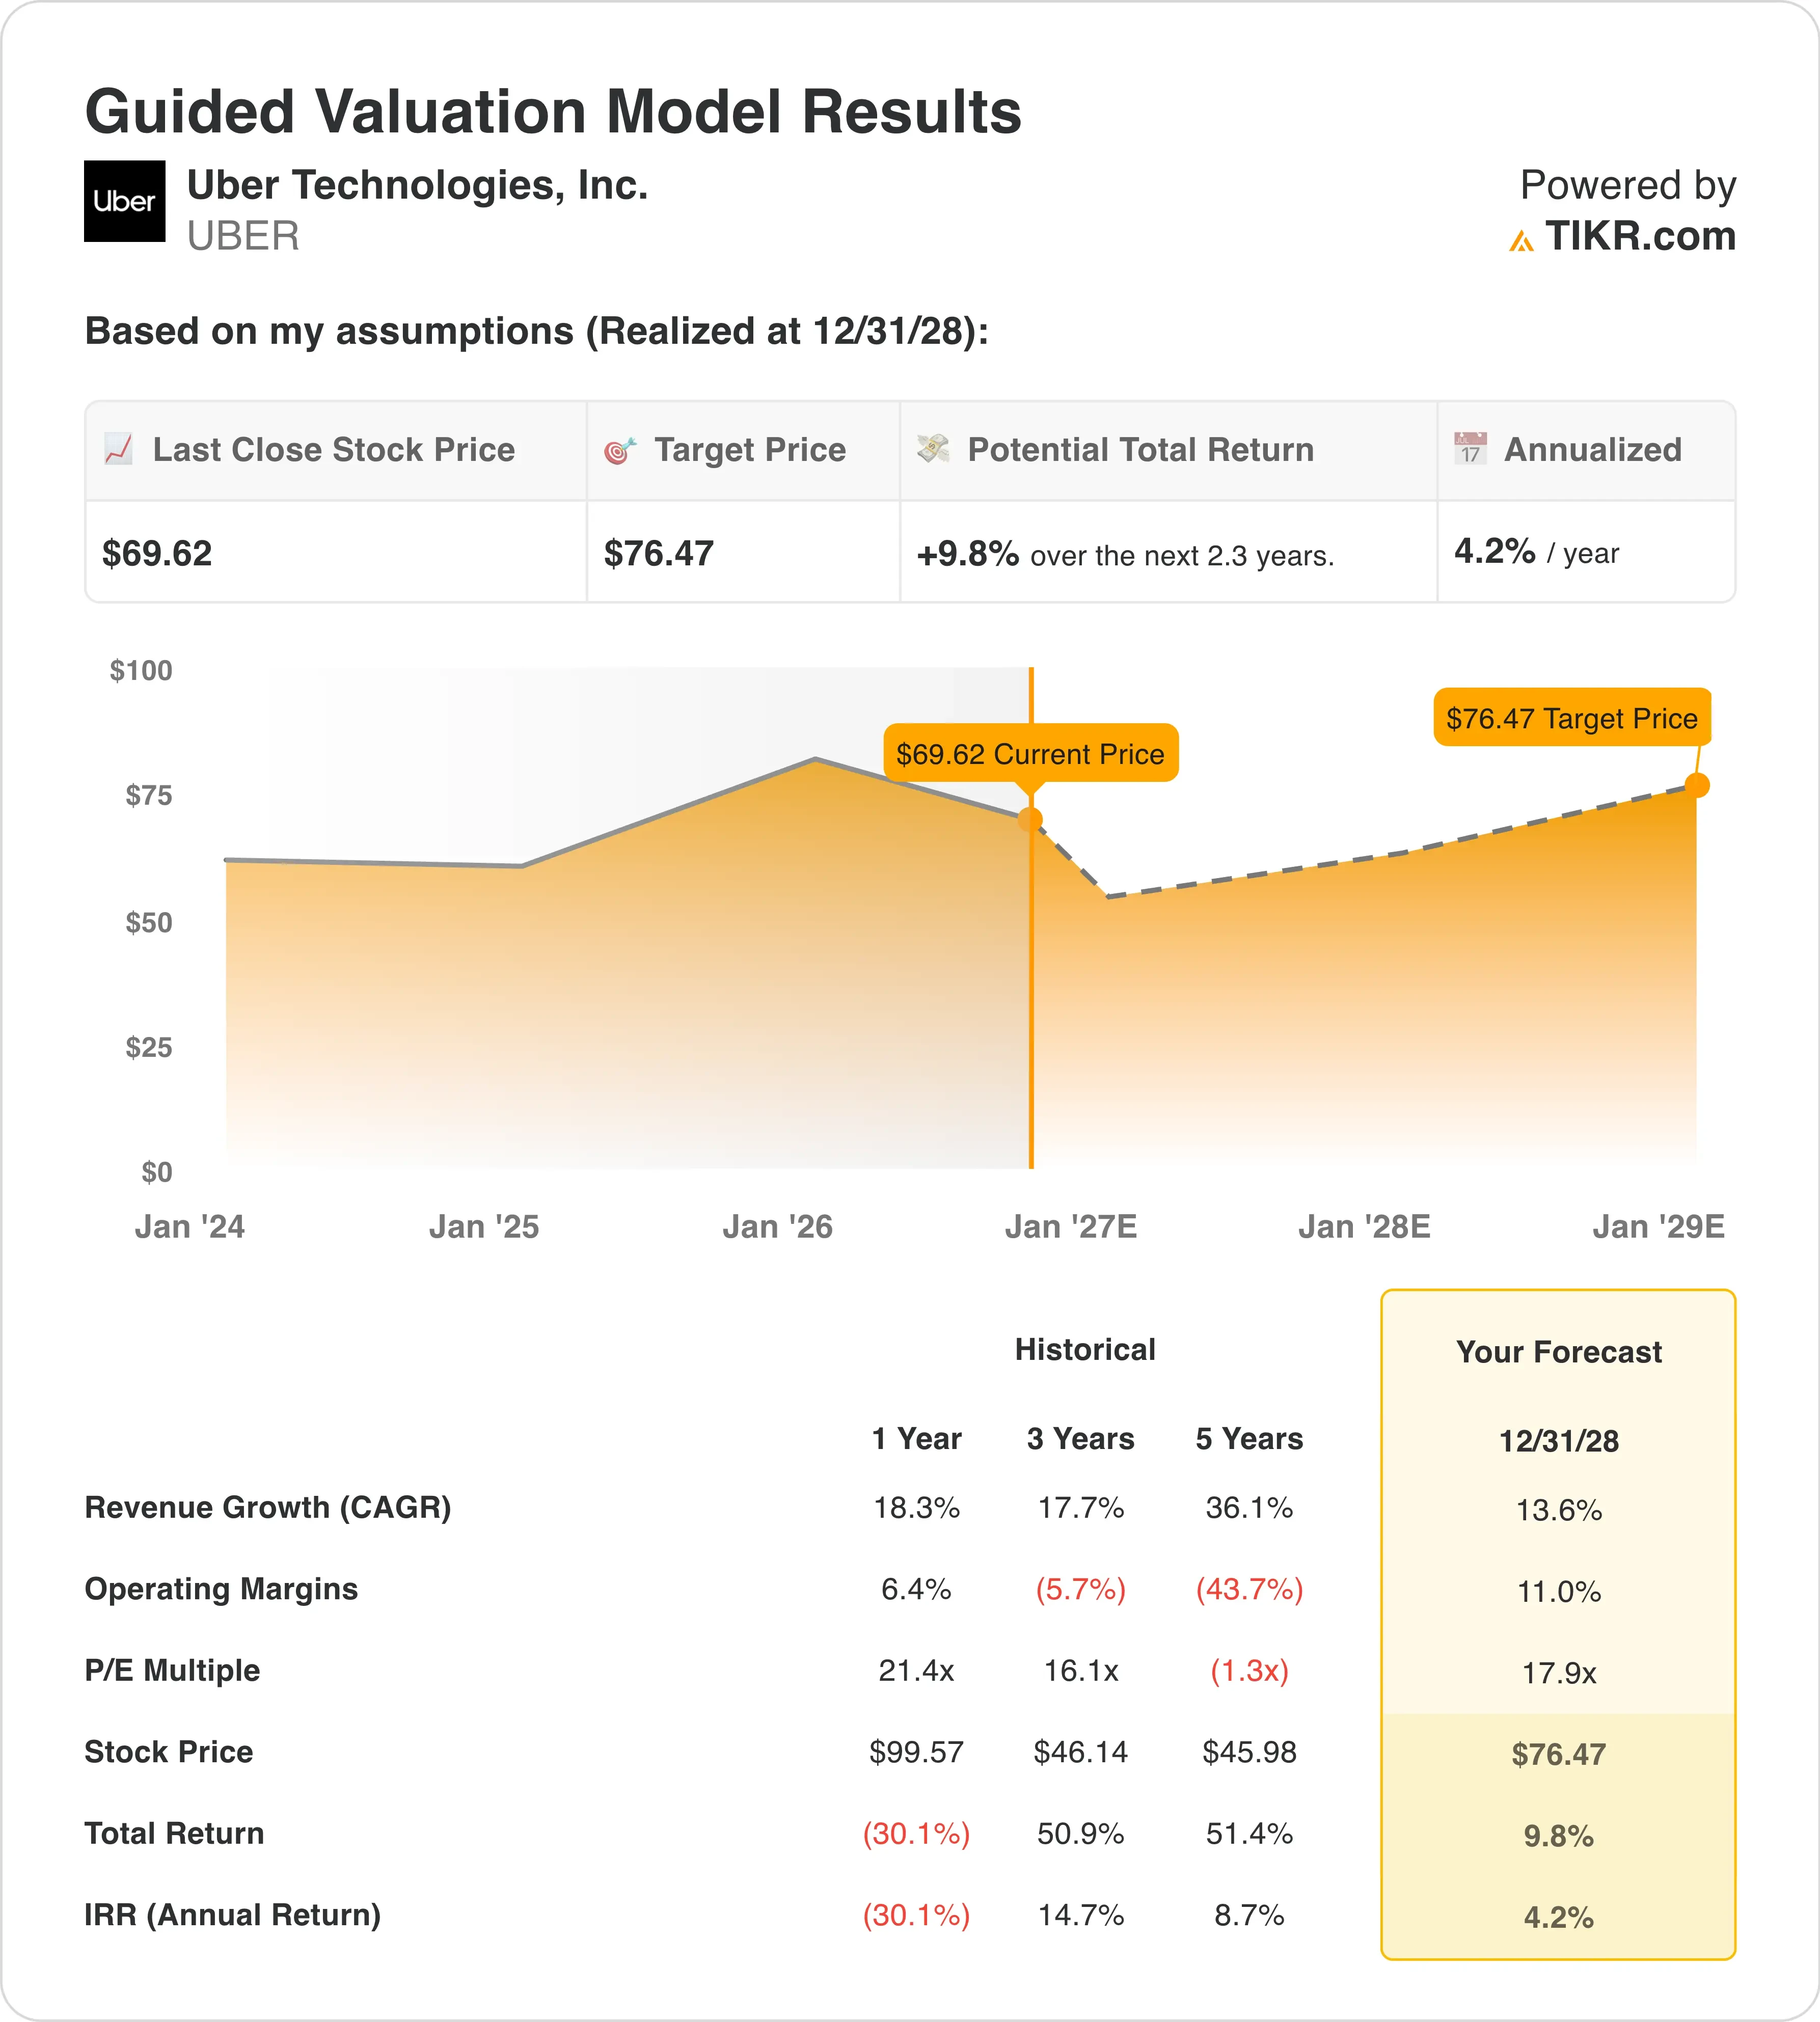
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 13,6 %
- Betriebsmargen: 11,0 %
- Exit-KGV: 17,9x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $76, was eine Gesamtrendite von 9,8 % gegenüber dem aktuellen Kurs von $70 und eine annualisierte Rendite von 4,2 % über die nächsten 2,3 Jahre impliziert.
Dies ist eine Geschichte des Multiplen-Reset. Ubers KGV lag im Durchschnitt der letzten 12 Monate bei 21,4x, aber die Aktie notiert jetzt nahe 17,9x der erwarteten Gewinne. Das Modell hält dieses niedrigere Multiple bis 2028 bei, geht also von keiner Erholung der Stimmung aus.
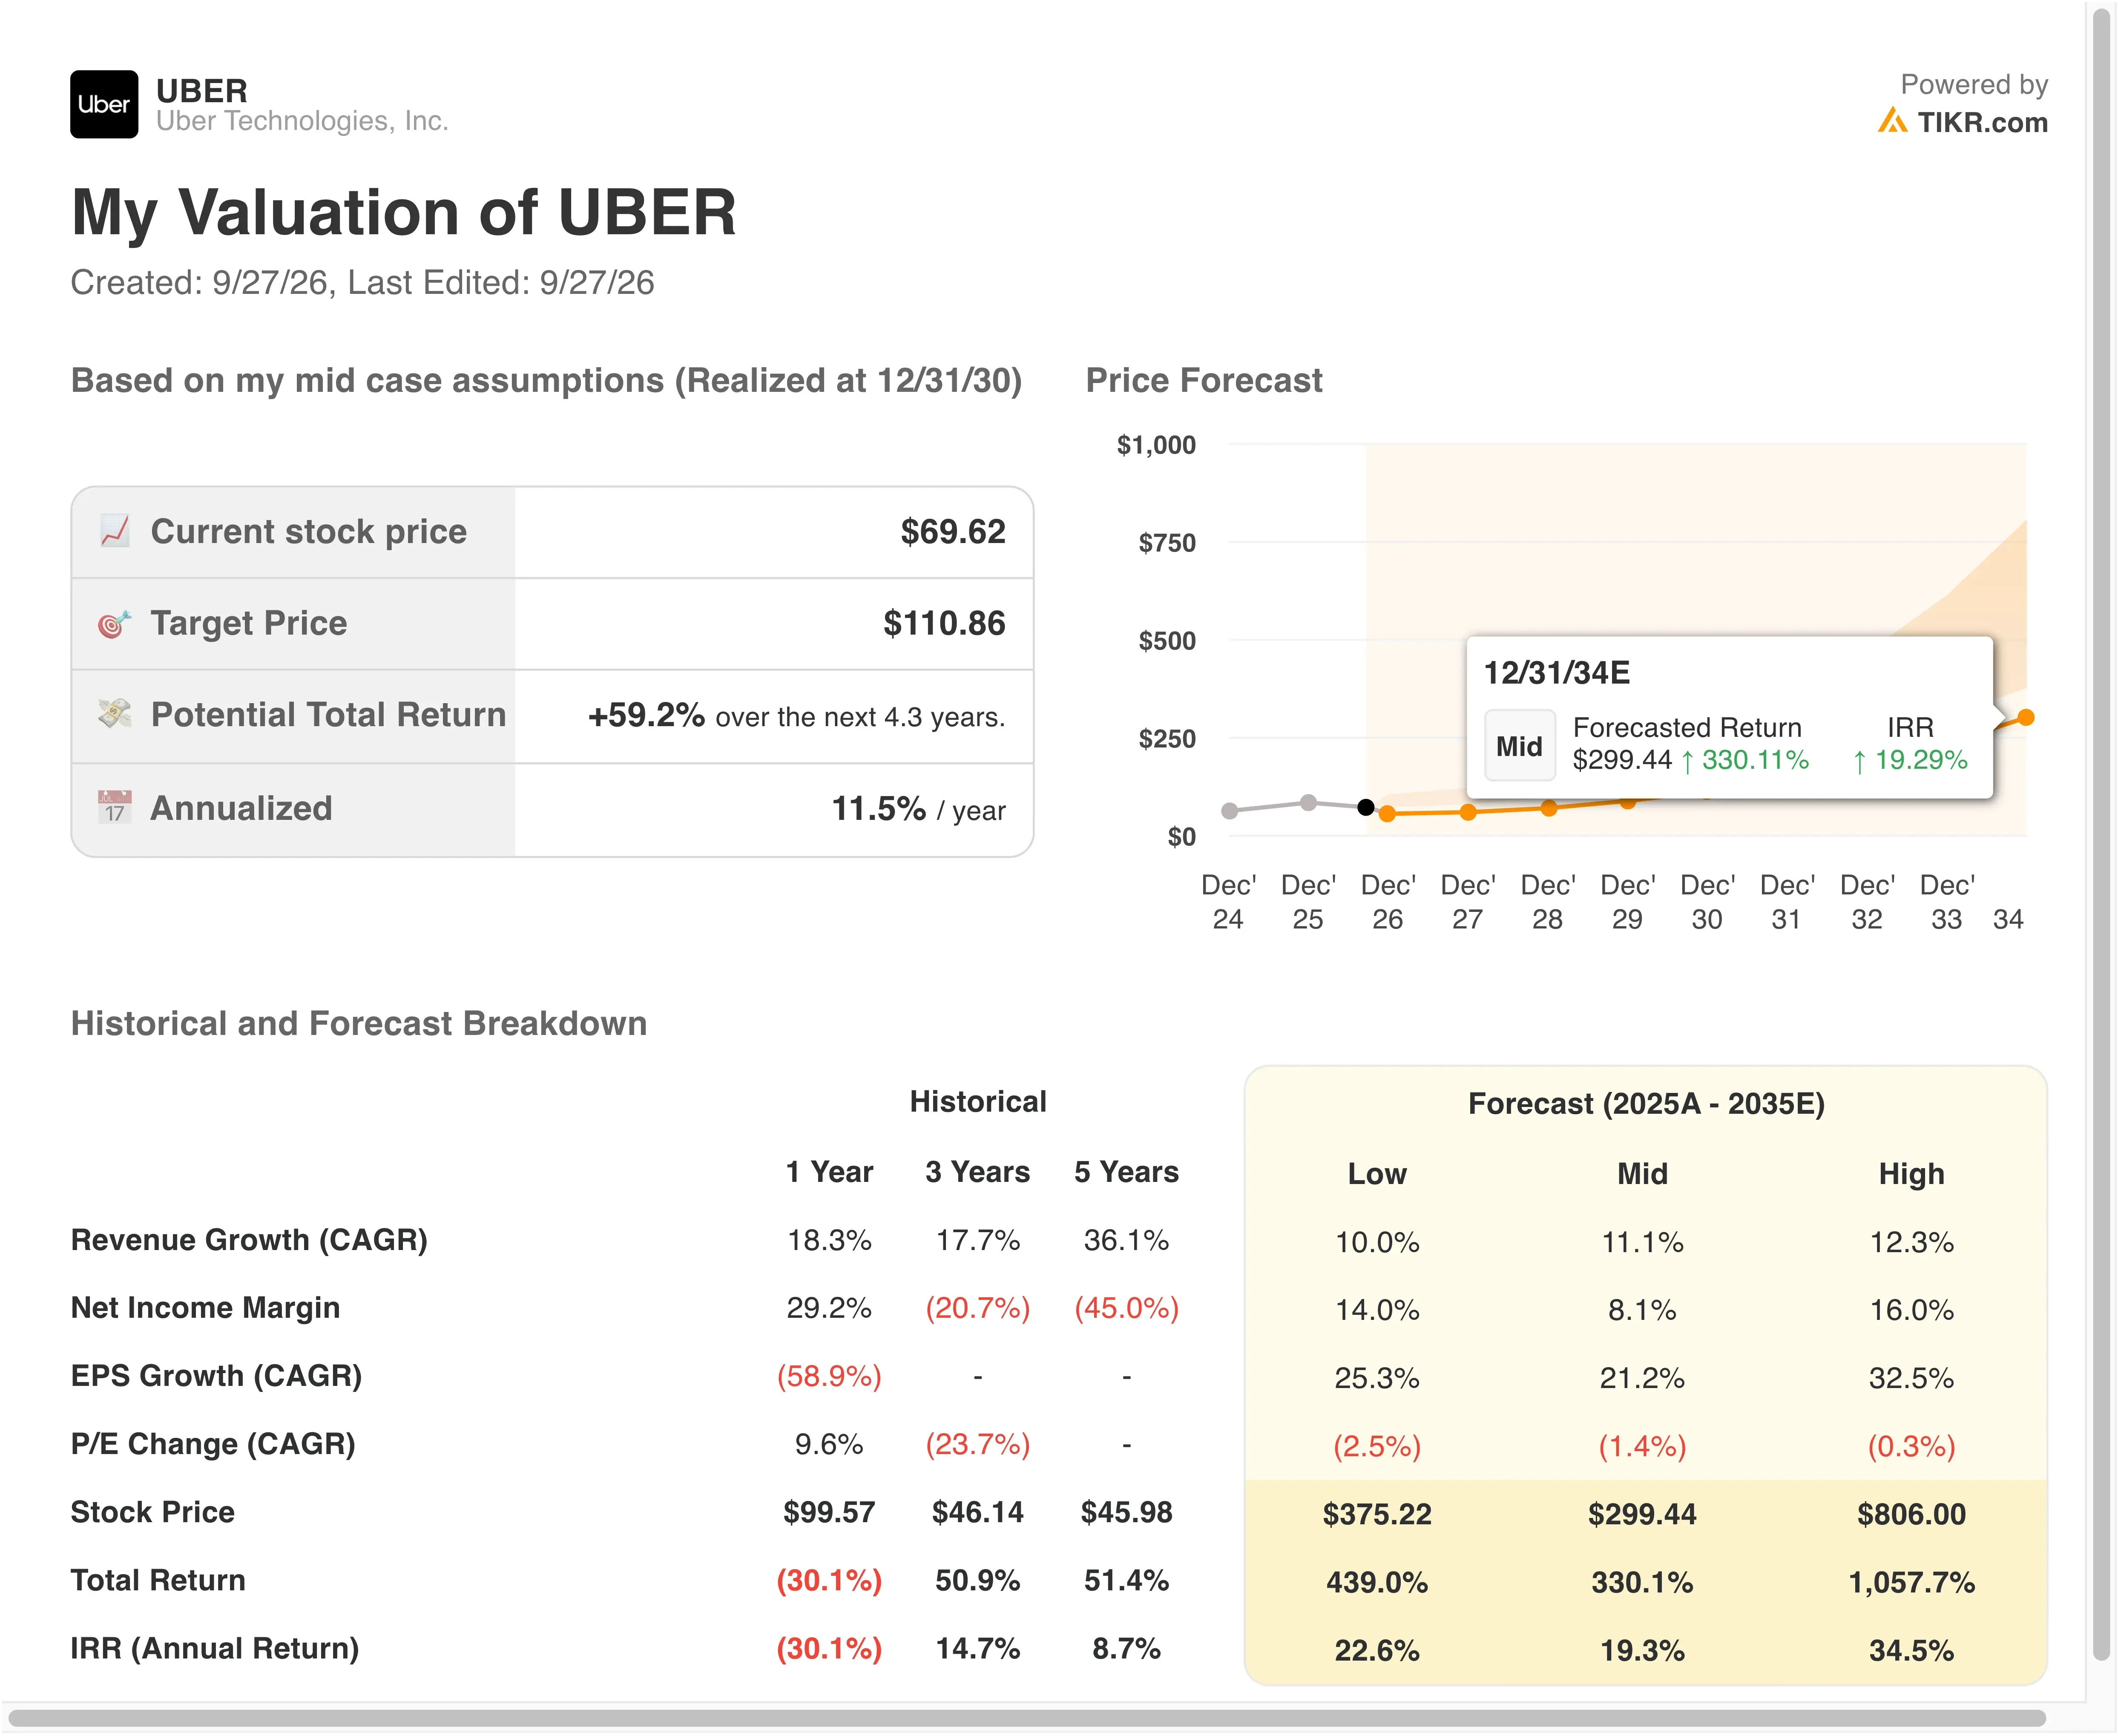
Die Umsatzannahmen sind konservativ. Eine Wachstumsrate von 13,6 % liegt unter dem Wert des Vorjahres von 18,3 % und dem 3-Jahres-Durchschnitt von 17,7 %. Ein Teil dieser Lücke spiegelt Änderungen im Geschäftsmodell wider, die das gemeldete Umsatzwachstum im Q2 um 8 Prozentpunkte drückten, obwohl die Buchungen um 22 % stiegen.
Die Margen sollten sich jedoch ausweiten. Die Betriebsmarge von 11,0 % liegt deutlich über den 6,4 % des Vorjahres, und das nicht-GAAP-Betriebsergebnis stieg im Q2 um 40 %. Das bescheidene Ziel ergibt sich hauptsächlich aus dem Multiple, da die jüngsten gemeldeten Gewinne Erträge aus Beteiligungen enthalten, die sich möglicherweise nicht wiederholen.
Eine annualisierte Rendite von 4,2 % signalisiert unter diesen Annahmen begrenztes Aufwärtspotenzial. Doch eine Verlängerung der Prognose bis 2030 erhöht den Zielpreis auf etwa $111 und die annualisierte Rendite auf 11,5 %, wenn autonome Fahrten an Skalierung gewinnen. Das durchschnittliche Wall-Street-Ziel von $101 liegt ebenfalls deutlich über dem Modell, während DoorDash (DASH) im Liefergeschäft weiterhin schneller wächst.
Uber, DoorDash und Lyft im Dreikampf
DoorDash ist Ubers härtester Konkurrent im Liefergeschäft. Der Bruttobestellwert auf seiner Plattform stieg im Q2 um 36 % auf $33,1 Milliarden, oder 23 % ohne die Deliveroo-Übernahme. Ubers Lieferbuchungen wuchsen um 25 %, bei einer Rekord-Segmentmarge von 3,8 %. Die beiden Unternehmen wachsen also mit einer ähnlichen zugrunde liegenden Geschwindigkeit.
Beide nutzen Akquisitionen, um global zu expandieren. DoorDash hat bereits Deliveroo gekauft, während Uber nun Delivery Hero übernimmt. Der Gewinner wird wahrscheinlich diejenige Plattform sein, die nach Abschluss die überlappenden Kosten am schnellsten abbauen kann.
Im Fahrdienst wächst Lyft (LYFT) schnell von einer kleineren Basis aus. Seine Bruttobuchungen stiegen im Q2 um 23 % auf $5,5 Milliarden, etwas schneller als Ubers Wachstum im Mobilitätssegment von 20 %. Lyfts bereinigtes EBITDA betrug jedoch nur 3,2 % der Buchungen. Ubers Mobilitätssegment erreichte im Gegensatz dazu eine Betriebsmarge von 7,6 %.
Ubers Wettbewerbsvorteil (Moat) ist die Skalierung über beide Geschäftsbereiche hinweg. Uber-One-Mitglieder verantworten etwa die Hälfte der gesamten Bruttobuchungen, was Fahrten und Lieferungen zu einer Gewohnheit verbindet. Neue Herausforderer wie Bolt, das 25.000 Lucid-Robotaxis in ganz Europa einsetzen will, könnten diesen Vorsprung bei autonomen Fahrten auf die Probe stellen.
Projizieren Sie, ob Ubers Robotaxi-Investitionen das Potenzial bis auf $103 freisetzen können >>>
Was treibt die UBER-Aktie künftig an?
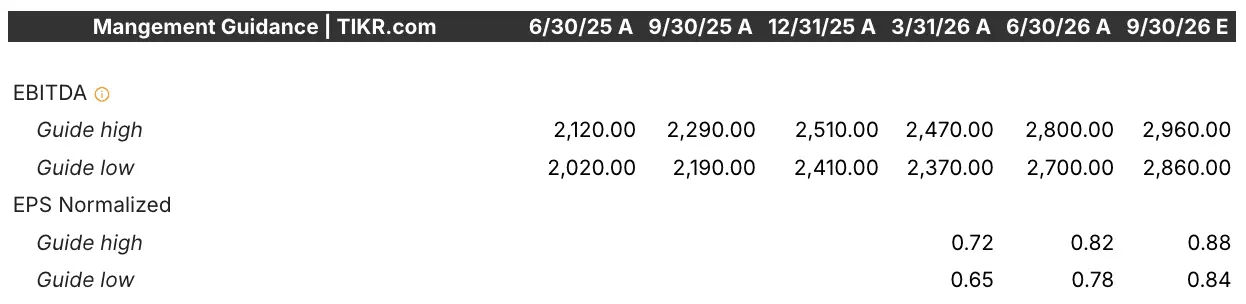
Die Q3-Ergebnisse, die um den 3. November erwartet werden, sind der nächste Meilenstein. Das Management gab eine Prognose für das bereinigte EPS von $0,84 bis $0,88 ab, daher wünschen sich Anleger nach der weichen Prognose einen klaren Überschuss. Ein Buchungswachstum von über 20 % würde außerdem Ubers Serie auf fünf Quartate in Folge ausdehnen.
Autonome Fahrzeuge sind der langfristige Katalysator. Uber bietet AV-Fahrten in sieben Städten an und strebt 15 bis Jahresende an. Spanien erteilte diesen Monat auch eine Genehmigung für AV-Tests. Diese Partnerschaften ermöglichen es Uber, Gebühren zu verdienen, ohne teure Fahrzeuge zu besitzen.
Kostensenkungen sollten die Margen stützen. Uber reduziert seine Belegschaft um etwa 10 %, also rund 3.300 Stellen, um Managementebenen abzubauen. Das Unternehmen platzierte auch €4,5 Milliarden in Senior Notes, was die Finanzierungsflexibilität vor der Delivery-Hero-Transaktion erhöht.
Regulierung ist das Hauptrisiko. Der FTC-Vorsitzende sagte, KI-Entwickler sollten für die Handlungen ihrer Agenten haftbar sein, was die Compliance-Kosten für Tech-Plattformen erhöhen könnte. Für die Zukunft gibt Ubers freier Cashflow der letzten zwölf Monate von über $10 Milliarden dem Unternehmen Spielraum, weiterhin Aktien zurückzukaufen, während es investiert.
Vergleichen Sie Ubers Bewertung mit DoorDash und Lyft (Kostenlos mit TIKR) >>>
Sollten Sie in Uber Technologies investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie UBER auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können kostenlos eine Watchlist erstellen, um UBER zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die UBER Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und von Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!