Wichtige Kennzahlen für die COIN-Aktie
- Performance der vergangenen Woche: -3,0 %
- 52-Wochen-Spanne: $139 bis $402
- Zielpreis des Bewertungsmodells: $245
- Implizierte Wertsteigerung: 25,3 % über 4,3 Jahre
Bewerten Sie Coinbase’ Erholungschancen mit 5 Jahren Analystenprognosen (kostenlos) >>>
Bitcoins Rundreise zieht Coinbase nach unten
Die Aktien von Coinbase Global (COIN) fielen in der vergangenen Woche um etwa 3,0 % und schlossen am Freitag nahe $195. Krypto-Aktien zogen zu Wochenbeginn an, nachdem Bitcoin ein mehrjähriges Hoch erreicht hatte. Diese Gewinne verpufften jedoch, als Bitcoin wieder nachgab. Da Coinbase Gebühren verdient, wenn Kunden handeln, tendiert seine Aktie dazu, sich mit den Krypto-Preisen zu bewegen.
Die Regulierungsbehörden lieferten gemischte Nachrichten. Die SEC genehmigte eine fünfjährige Ausnahmeregelung, die es qualifizierten Plattformen erlaubt, tokenisierte US-Aktien zu handeln – das sind Blockchain-Versionen regulärer Aktien. Coinbase hat erklärt, diese anbieten zu wollen, sobald es erlaubt ist. Unterdessen verklagte New York Polymarket wegen Vorhersagemärkten, einen Streit, den der Staat bereits im April auf Coinbase ausgedehnt hatte.
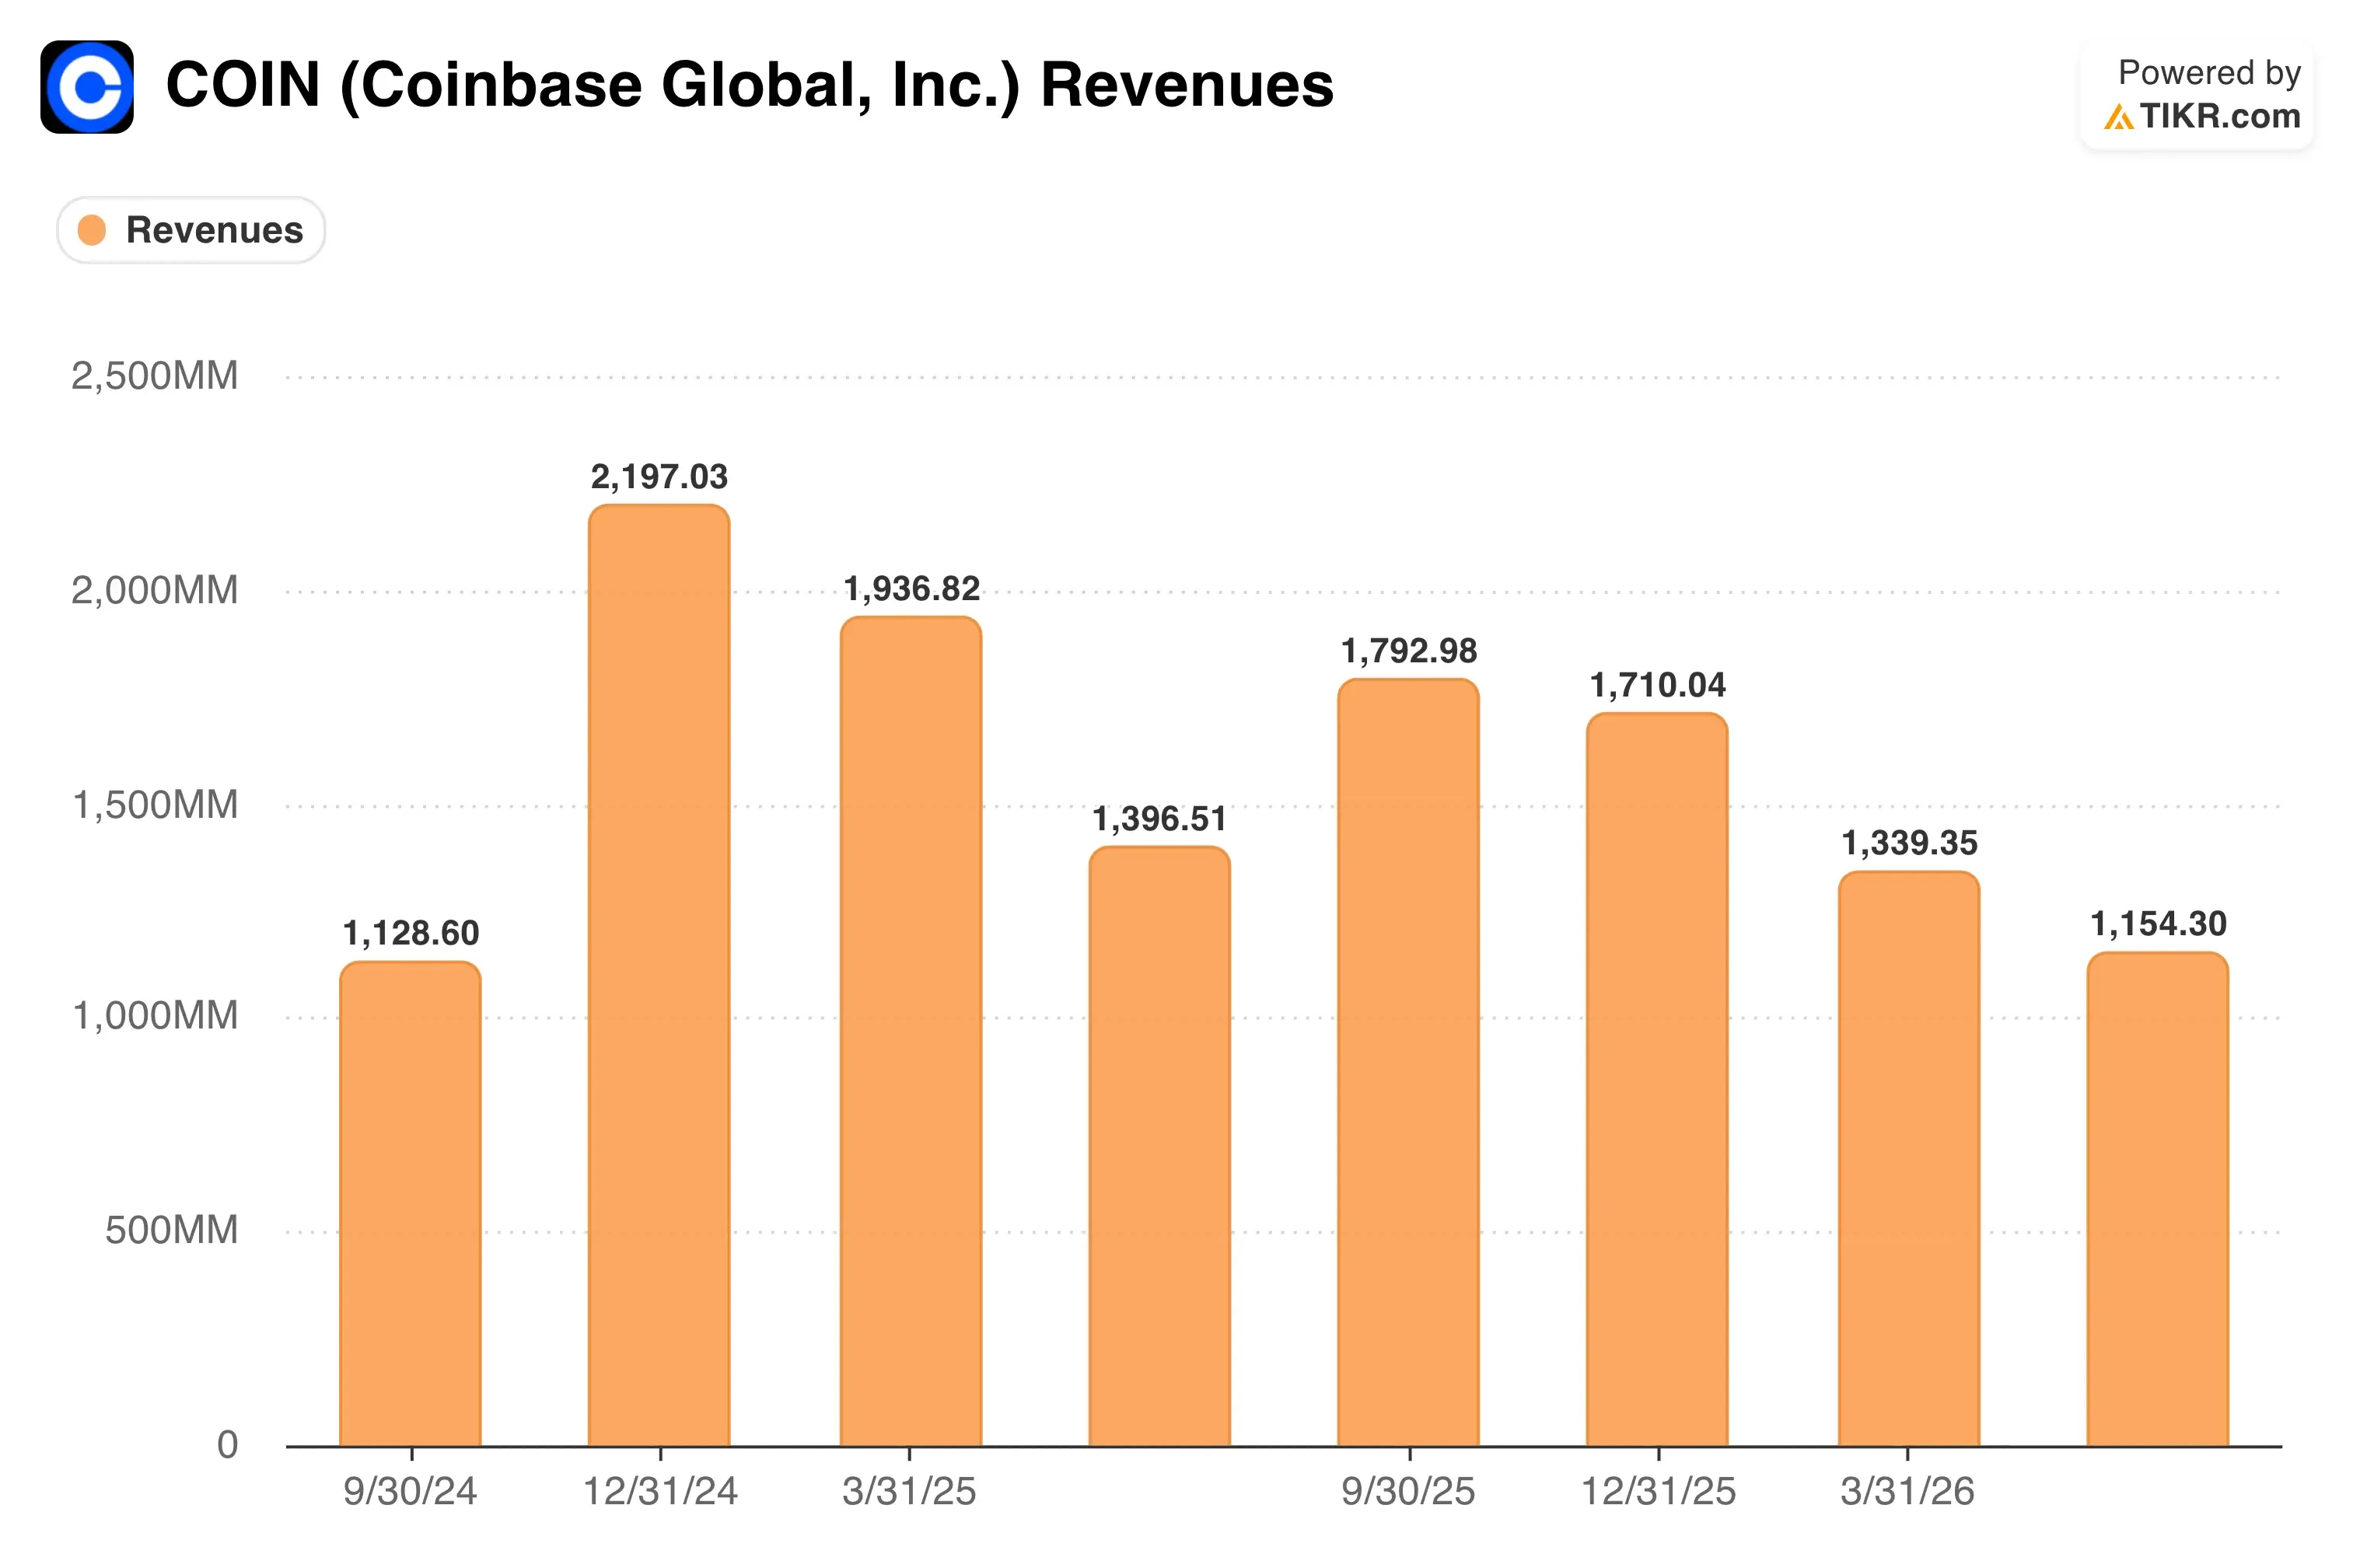
Der Hintergrund ist ein schwieriges Jahr 2026. Der Umsatz im Q2 sank um 19 % auf 1,22 Milliarden US-Dollar, und das Unternehmen verzeichnete einen Nettoverlust von 359 Millionen US-Dollar. Dennoch verwies CEO Brian Armstrong im Telefonkonferenzgespräch auf Fortschritte. „Wir diversifizieren die Umsätze sowohl auf der Seite der Handelsgebühren als auch bei Abonnements und Dienstleistungen mit nicht-handelsbezogenen Gebühren“, sagte er.
Anleger überdenken die Ausgangslage eher, als dass sie in Panik verfallen. Coinbase erreichte im zweiten Quartal einen Rekordanteil von 10,3 % am globalen Krypto-Handelsvolumen. Wenn die COIN-Aktie sich erholen soll, müssen diese Marktanteilsgewinne in höhere Umsätze umschlagen, sobald die Handelsaktivität zurückkehrt.
Günstiger, aber noch kein Schnäppchen
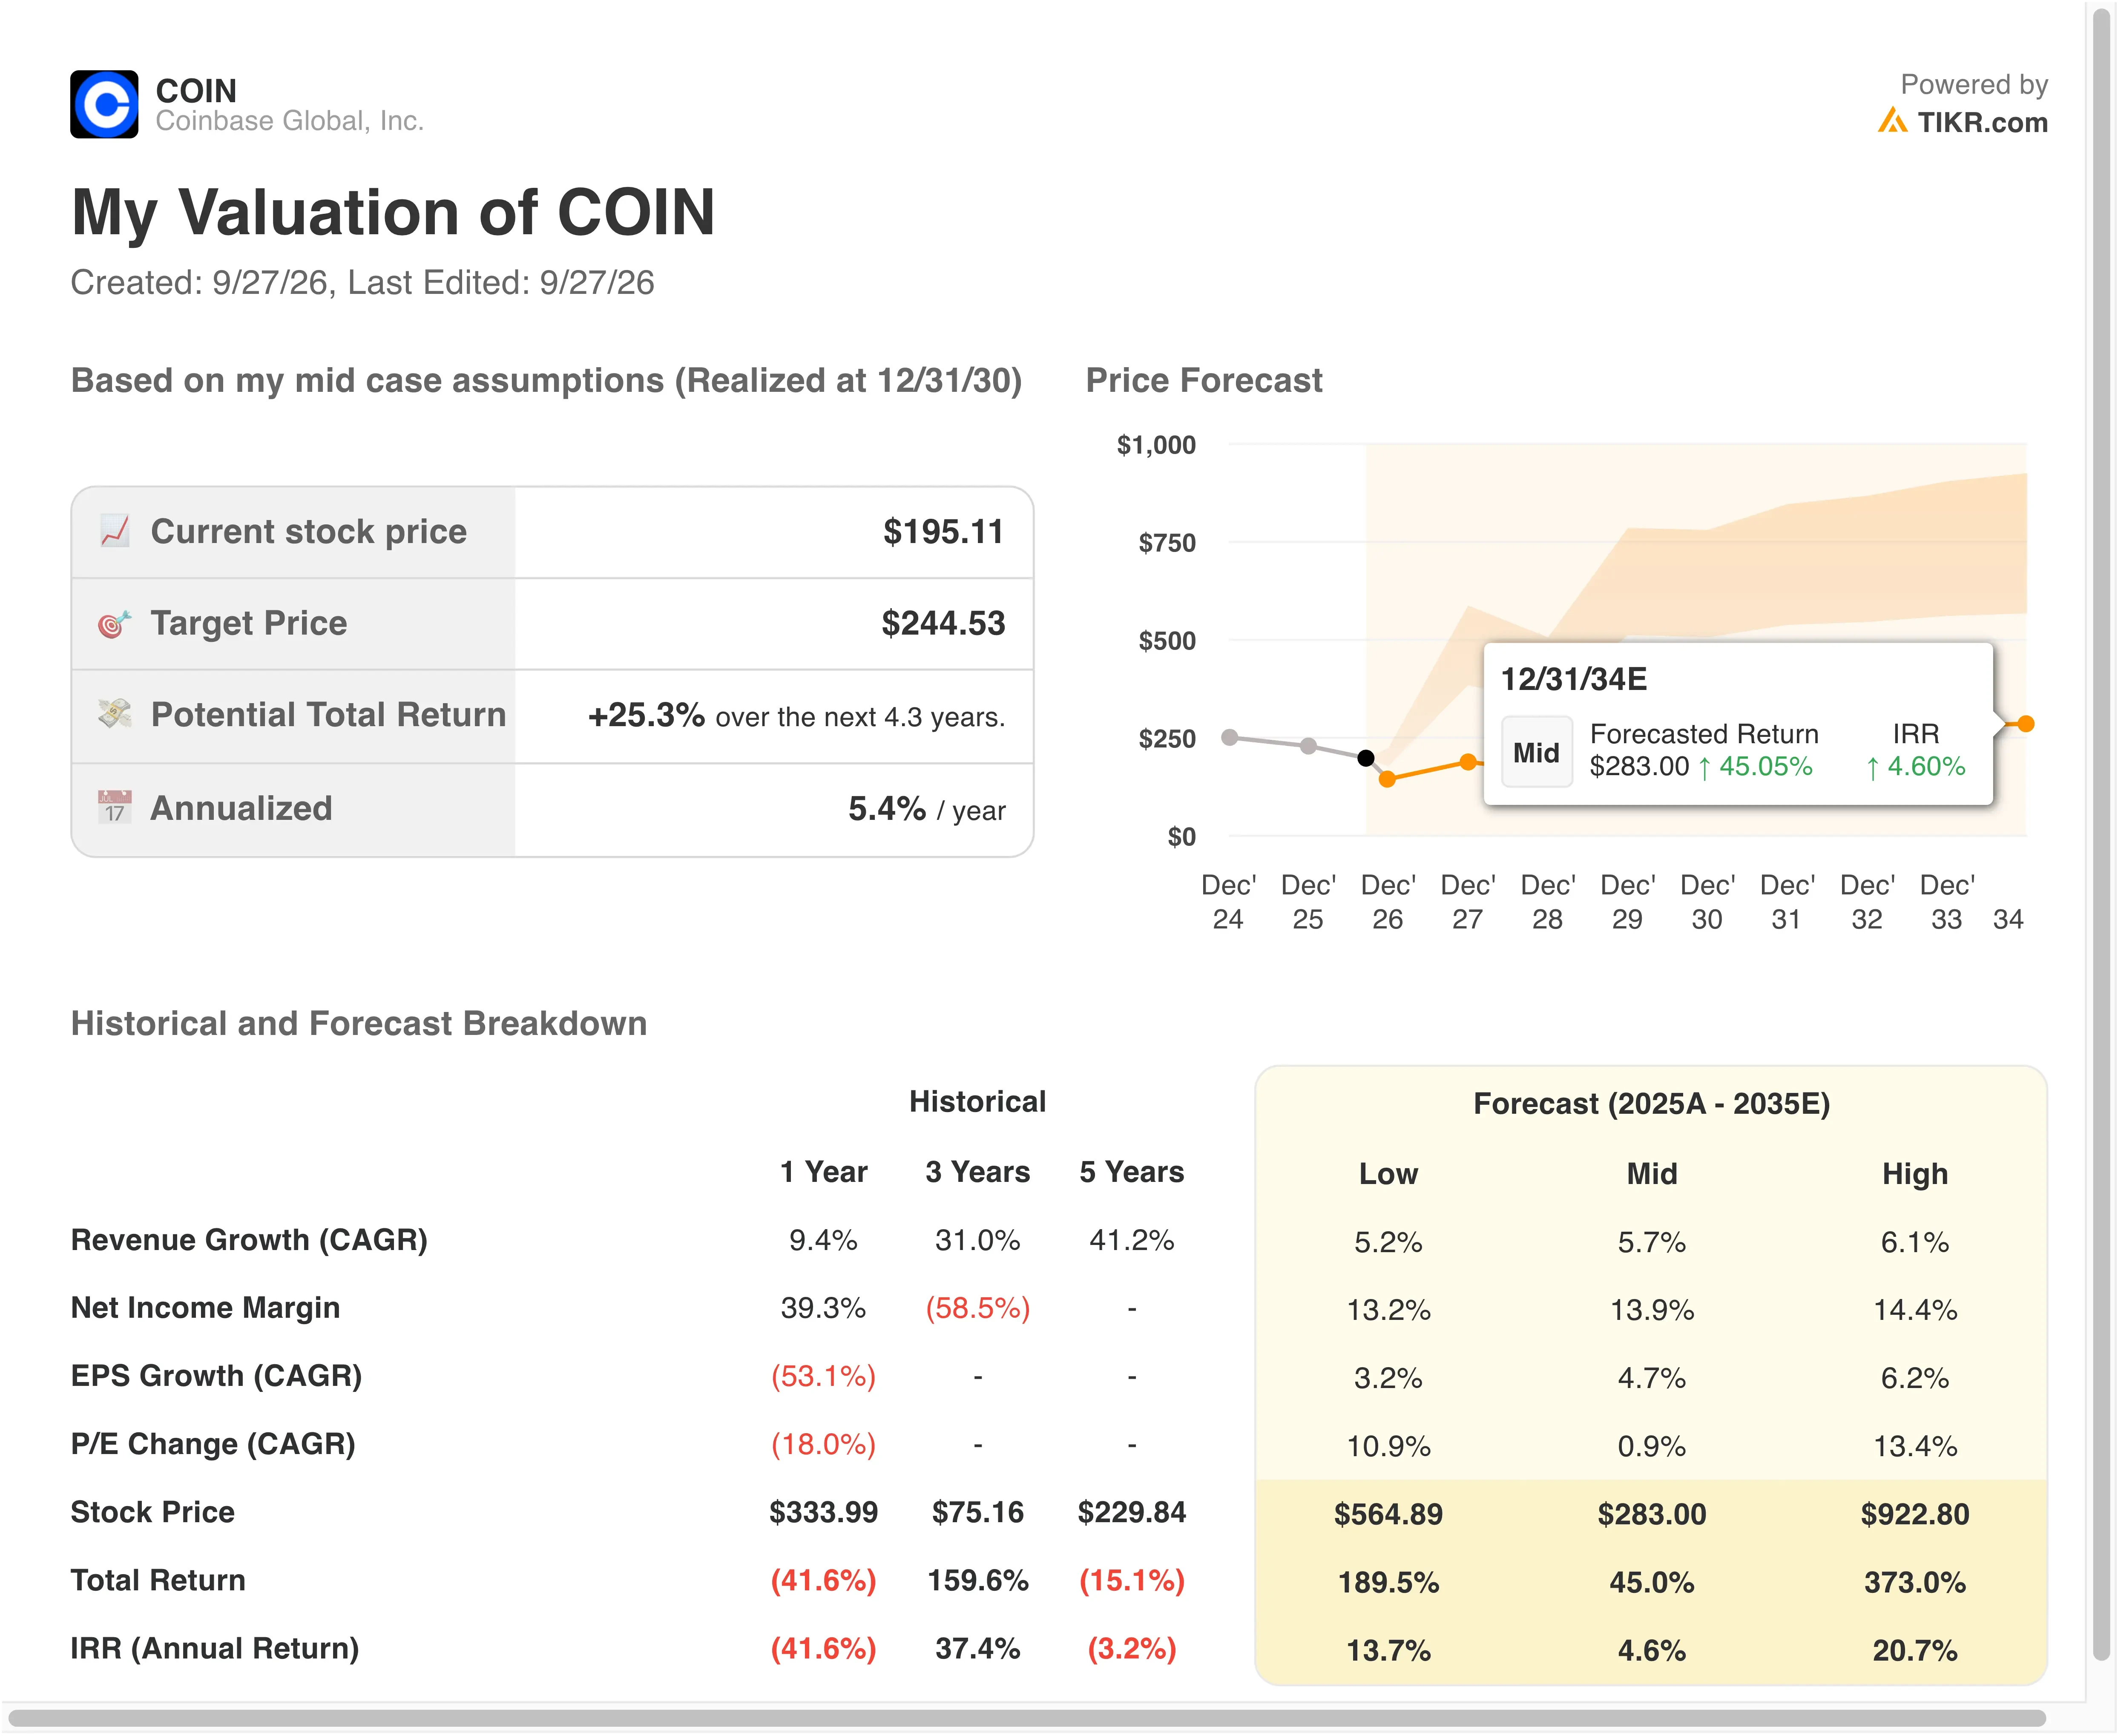
- Umsatzwachstum (CAGR): 5,7 %
- Nettoergebnis-Margen: 13,9 %
- KGV-Veränderung (CAGR): 0,9 %
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 245 US-Dollar, was einer Gesamtrendite von 25,3 % gegenüber dem aktuellen Aktienkurs von 195 US-Dollar und einer annualisierten Rendite von 5,4 % über die nächsten 4,3 Jahre entspricht.
Dies ist eine Geschichte des Rückgangs. Coinbase notiert etwa 51 % unter seinem 52-Wochen-Hoch von 402 US-Dollar. Dennoch ergibt das Modell bis 2030 nur 5,4 % pro Jahr, was selbst nach dem Rückgang nur begrenztes Aufwärtspotenzial signalisiert.
Wachstumsannahmen erklären die Vorsicht. Der Umsatz wuchs in den letzten drei Jahren um 31,0 % pro Jahr, im letzten Jahr jedoch nur um 9,4 %. Analysten erwarten nun, dass der Umsatz in den nächsten zwei Jahren um etwa 2,1 % pro Jahr schrumpft, sodass ein Wachstum von 5,7 % bis 2030 eine allmähliche Erholung voraussetzt.
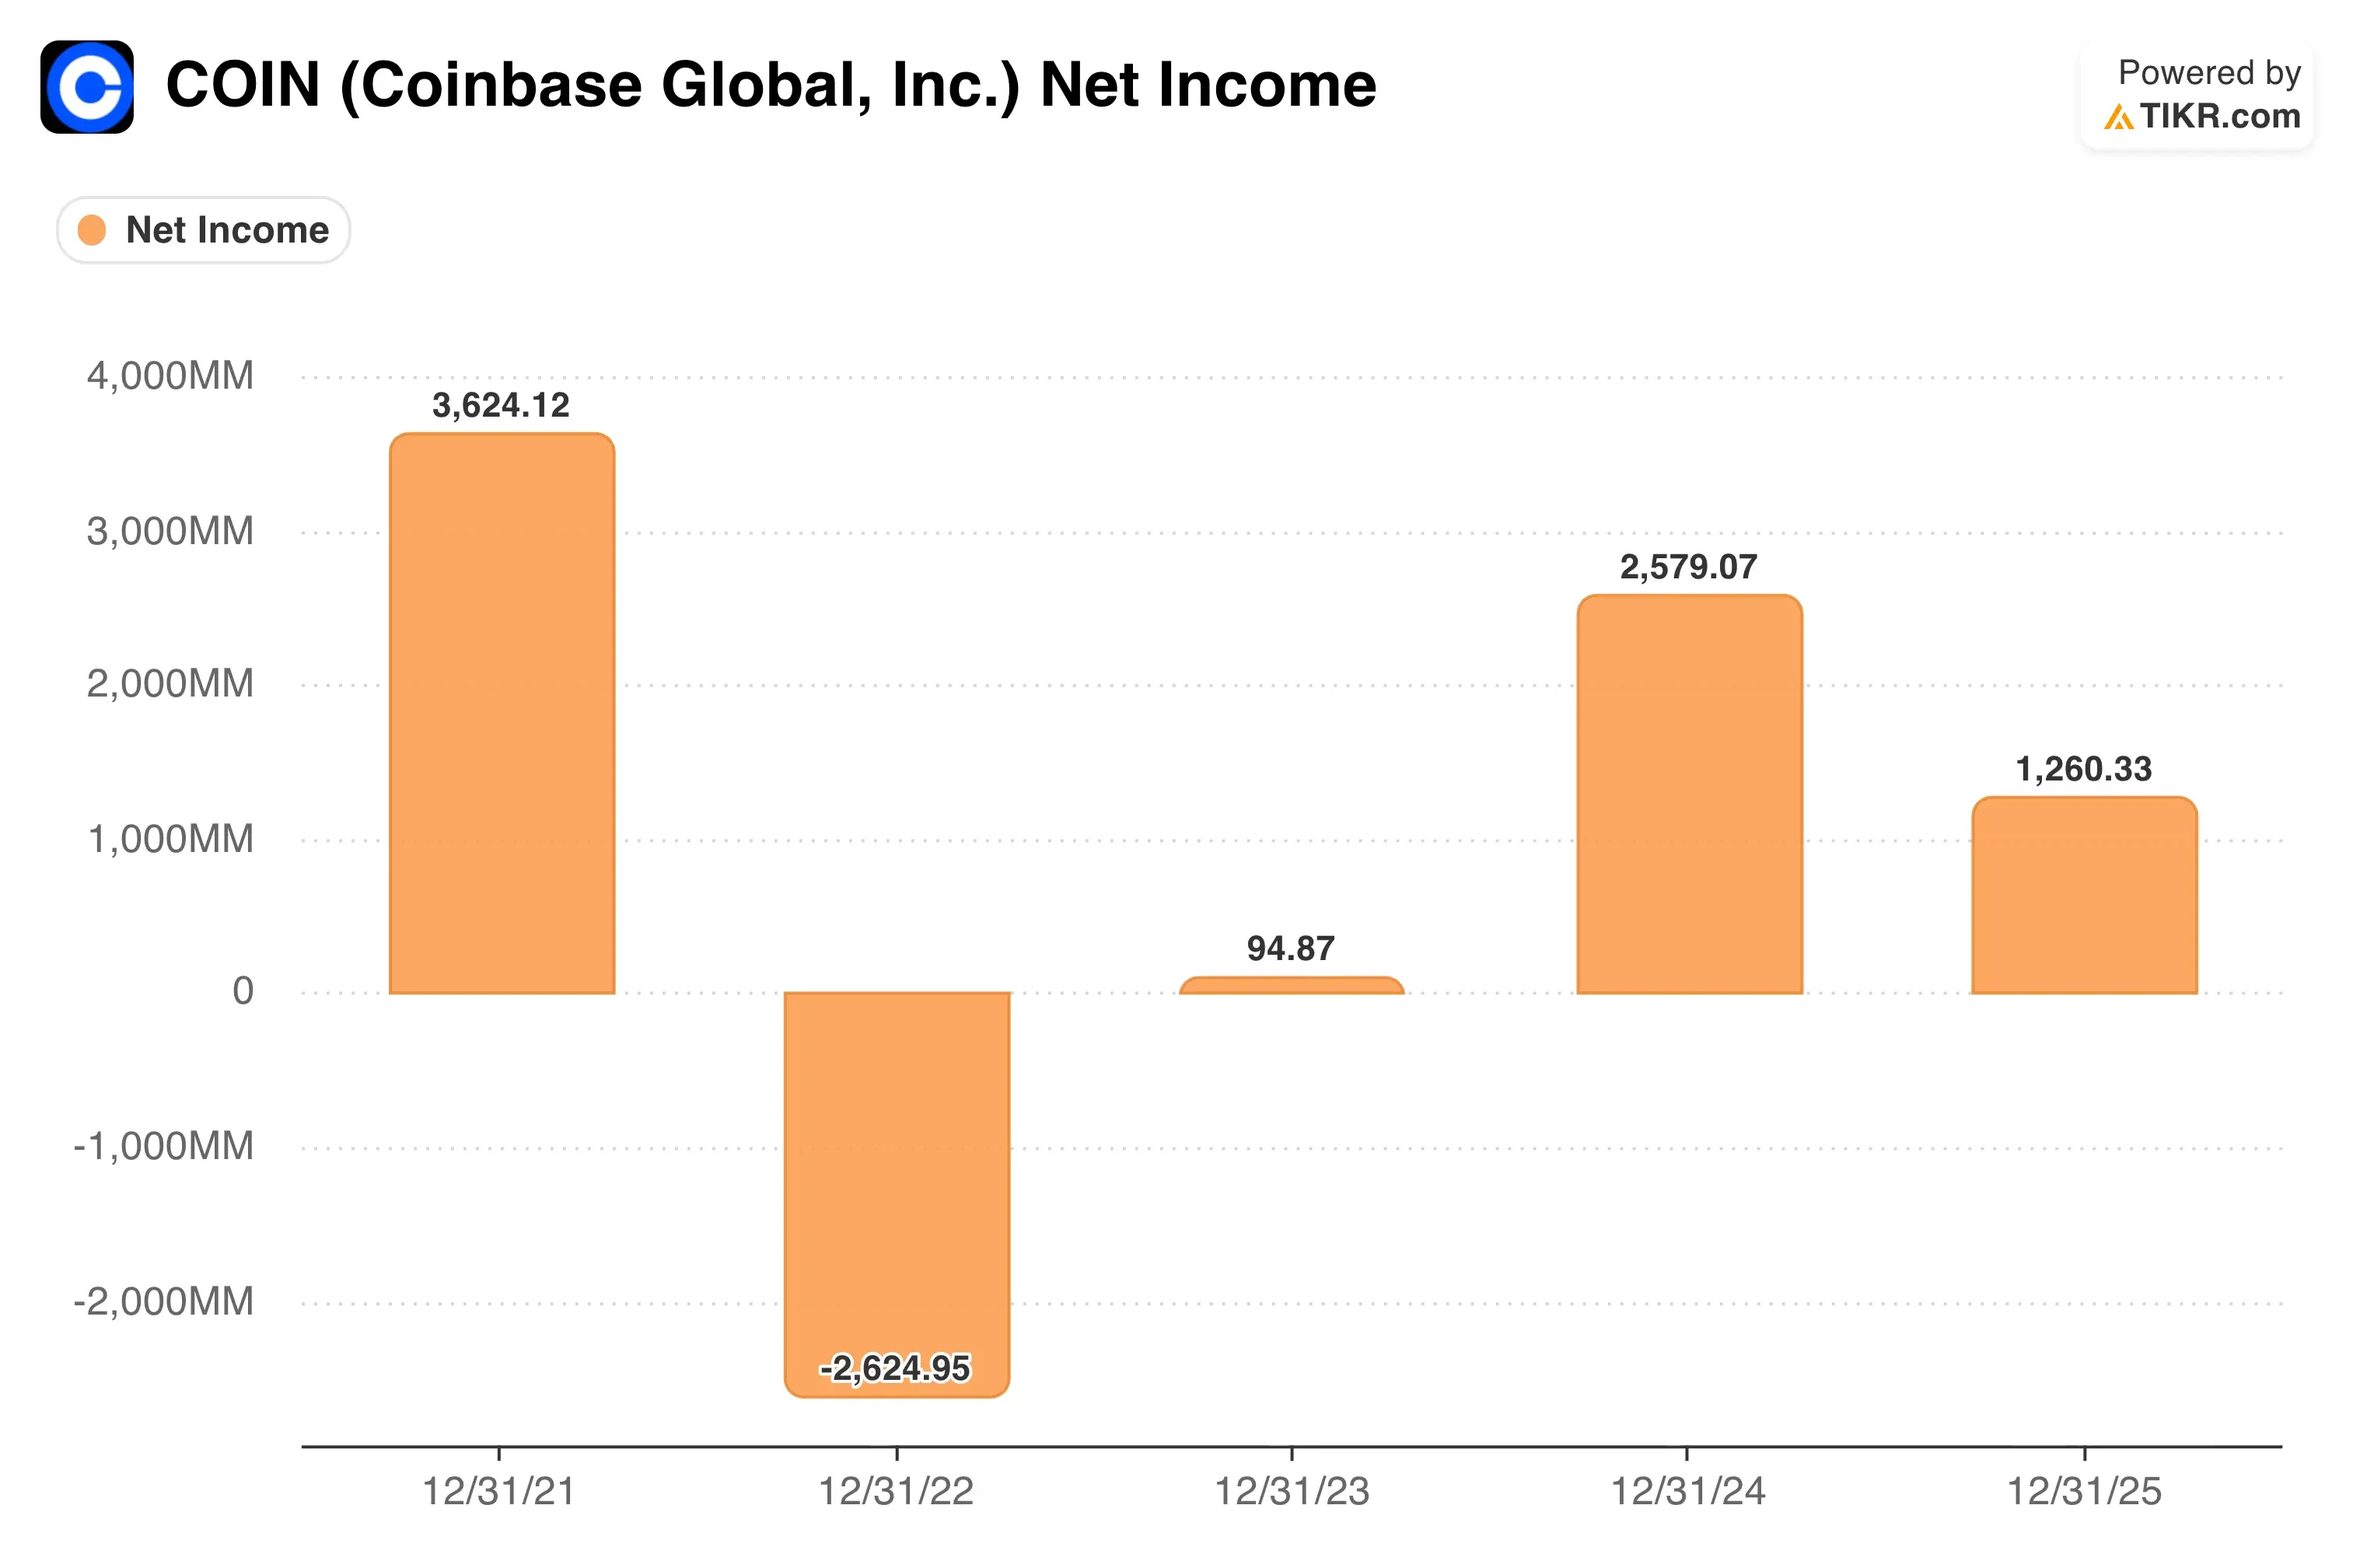
Die Rentabilität ist der entscheidende Faktor. Das Modell geht von einer Nettoergebnis-Marge von 13,9 % aus, deutlich unter den 39,3 %, die Coinbase im letzten Jahr erzielte. Diese konservative Annahme spiegelt wider, wie schnell Gewinne schwinden, wenn der Handel nachlässt, wie der Verlust im zweiten Quartal zeigte.
Die Produktvielfalt könnte diese Zahlen verbessern. Umsätze aus Abonnements und Dienstleistungen, die Einnahmen aus Stablecoins und Staking-Belohnungen umfassen, machten im zweiten Quartal 48 % des Nettoumsatzes aus. Robinhood Markets hingegen steigerte seinen Gesamtumsatz dank einer breiteren Produktpalette um 32 %. Dennoch notiert Coinbase nahe dem 194-fachen der zukünftigen Gewinne, sodass Anleger bereits einen hohen Preis für eine Erholung zahlen.
Coinbase gegen die Broker, die in den Krypto-Markt drängen
Robinhood (HOOD) ist Coinbase' engster Konkurrent für Privatanleger. Sein Umsatz im zweiten Quartal stieg um 32 % auf einen Rekordwert von 1,31 Milliarden US-Dollar, während der Umsatz von Coinbase um 19 % sank. Der Unterschied liegt in der Mischung. Robinhood erwirtschaftet den größten Teil seiner Handelsumsätze mit Optionen, Aktien und Event-Kontrakten und nicht mit Krypto.
Krypto war für beide Unternehmen schwach. Robinhoods Krypto-Umsatz sank im Jahresvergleich um 38 % auf 100 Millionen US-Dollar. Coinbase' Transaktionsumsatz fiel im gleichen Zeitraum um 22 % auf 599 Millionen US-Dollar. Coinbase verliert also weniger Boden im Krypto-Geschäft, obwohl Robinhoods andere Geschäfte es tragen.
Vorhersagemärkte sind das neue Schlachtfeld. Auf diesen Plattformen können Nutzer Kontrakte auf reale Ereignisse wie Wahlen oder Sport handeln. Robinhood erzielte im zweiten Quartal 156 Millionen US-Dollar mit Event-Kontrakten, mehr als das Zehnfache des Vorjahresniveaus. Coinbase' Umsatz mit Vorhersagemärkten verdoppelte sich mehr als gegenüber dem ersten Quartal und erreichte eine annualisierte Größenordnung von über 100 Millionen US-Dollar, was es zwar noch hinterherhinken lässt, aber schnell aufholt.
Gemini Space Station (GEMI) ist ein kleinerer Börsenkonkurrent, der mit derselben Klage in New York konfrontiert ist. Coinbase' Vorteil liegt in der Regulierung und bei Stablecoins. Es erhielt eine bedingte Genehmigung für eine bundesstaatliche Trust-Charta, und die durchschnittlich in seinen Produkten gehaltenen USDC erreichten einen Rekordwert von 20 Milliarden US-Dollar, über 30 % aller USDC. Broker können diese Position nicht einfach kopieren.
Was treibt die COIN-Aktie künftig an?
Krypto-Preise bleiben der größte kurzfristige Treiber. Coinbase erwirtschaftete bis zum 26. Juli etwa 130 Millionen US-Dollar an Transaktionsumsätzen, doch das Management warnte davor, zu viel in frühe Zahlen hineinzulesen. Es prognostizierte für das dritte Quartal Umsätze aus Abonnements und Dienstleistungen von 500 bis 580 Millionen US-Dollar.
Tokenisierte Aktien könnten einen neuen Markt eröffnen. Die Ausnahmeregelung der SEC gilt fünf Jahre, und jeder Token muss die gleichen Rechte wie die zugrunde liegende Aktie tragen, einschließlich Dividenden und Stimmrechten. Ein Start würde es Coinbase ermöglichen, direkter mit traditionellen Brokern zu konkurrieren.
Das rechtliche Risiko ist die Hauptbelastung. New York argumentiert, dass Vorhersagemärkte unerlaubtes Glücksspiel sind, während Bundesregulierer sie als regulierte Verträge behandeln. Eine Niederlage vor Gericht könnte Coinbase von einem schnell wachsenden Produkt in einem wichtigen Bundesstaat ausschließen.
Die Kosten sind der letzte Hebel. Coinbase reduzierte im Mai etwa 14 % seiner Belegschaft und verengte seine Ausgabenprognose für 2026. Künftig bedeutet eine schlankere Kostenbasis, dass jede Handelserholung schnell in Gewinne fließen könnte.
Sollten Sie in Coinbase Global investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie COIN auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um COIN zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die COIN Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse kann aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!