

Wichtige Kennzahlen für JPM-Aktien
- Performance der letzten Woche: -2,6 %
- 52-Wochen-Spanne: $279 bis $367
- Zielpreis laut Bewertungsmodell: $406
- Implizierte Wertsteigerung: 18,4 % über 2,3 Jahre
Testen Sie die Ertragskraft von JPMorgan mit 5-Jahres-Analystenprognosen im neuen Bewertungsmodell von TIKR (kostenlos) >>>
Rekordgewinne treffen auf nervösen Zinsmarkt
Die Aktien von JPMorgan Chase (JPM) gingen in der vergangenen Woche um etwa 2,6 % zurück und schlossen am Freitag bei $343. Der Rückgang hatte wenig mit der Bank selbst zu tun. Stattdessen fielen Finanzaktien, als die Benchmark-Treasury-Rendite ein 19-Jahres-Hoch erreichte und die Zinskurve flacher wurde. Eine flachere Kurve bedeutet, dass sich kurzfristige und langfristige Zinsen annähern, was die Margen, die Banken mit Krediten verdienen, unter Druck setzen kann.
Die Unternehmensnachrichten waren überwiegend positiv. Chase begann mit der schrittweisen Einführung seines Data Security Centers, mit dem App-Nutzer verknüpfte Fintech-Apps einsehen und deaktivieren können. JPMorgan führt Berichten zufolge auch Gespräche über die Führung einer Baufinanzierung in Höhe von etwa 3,8 Milliarden Dollar für einen Manhattan-Wohnturm. Die Bank sichert sich also weiterhin die größten Deals, auch wenn ihre Aktie kühlt.
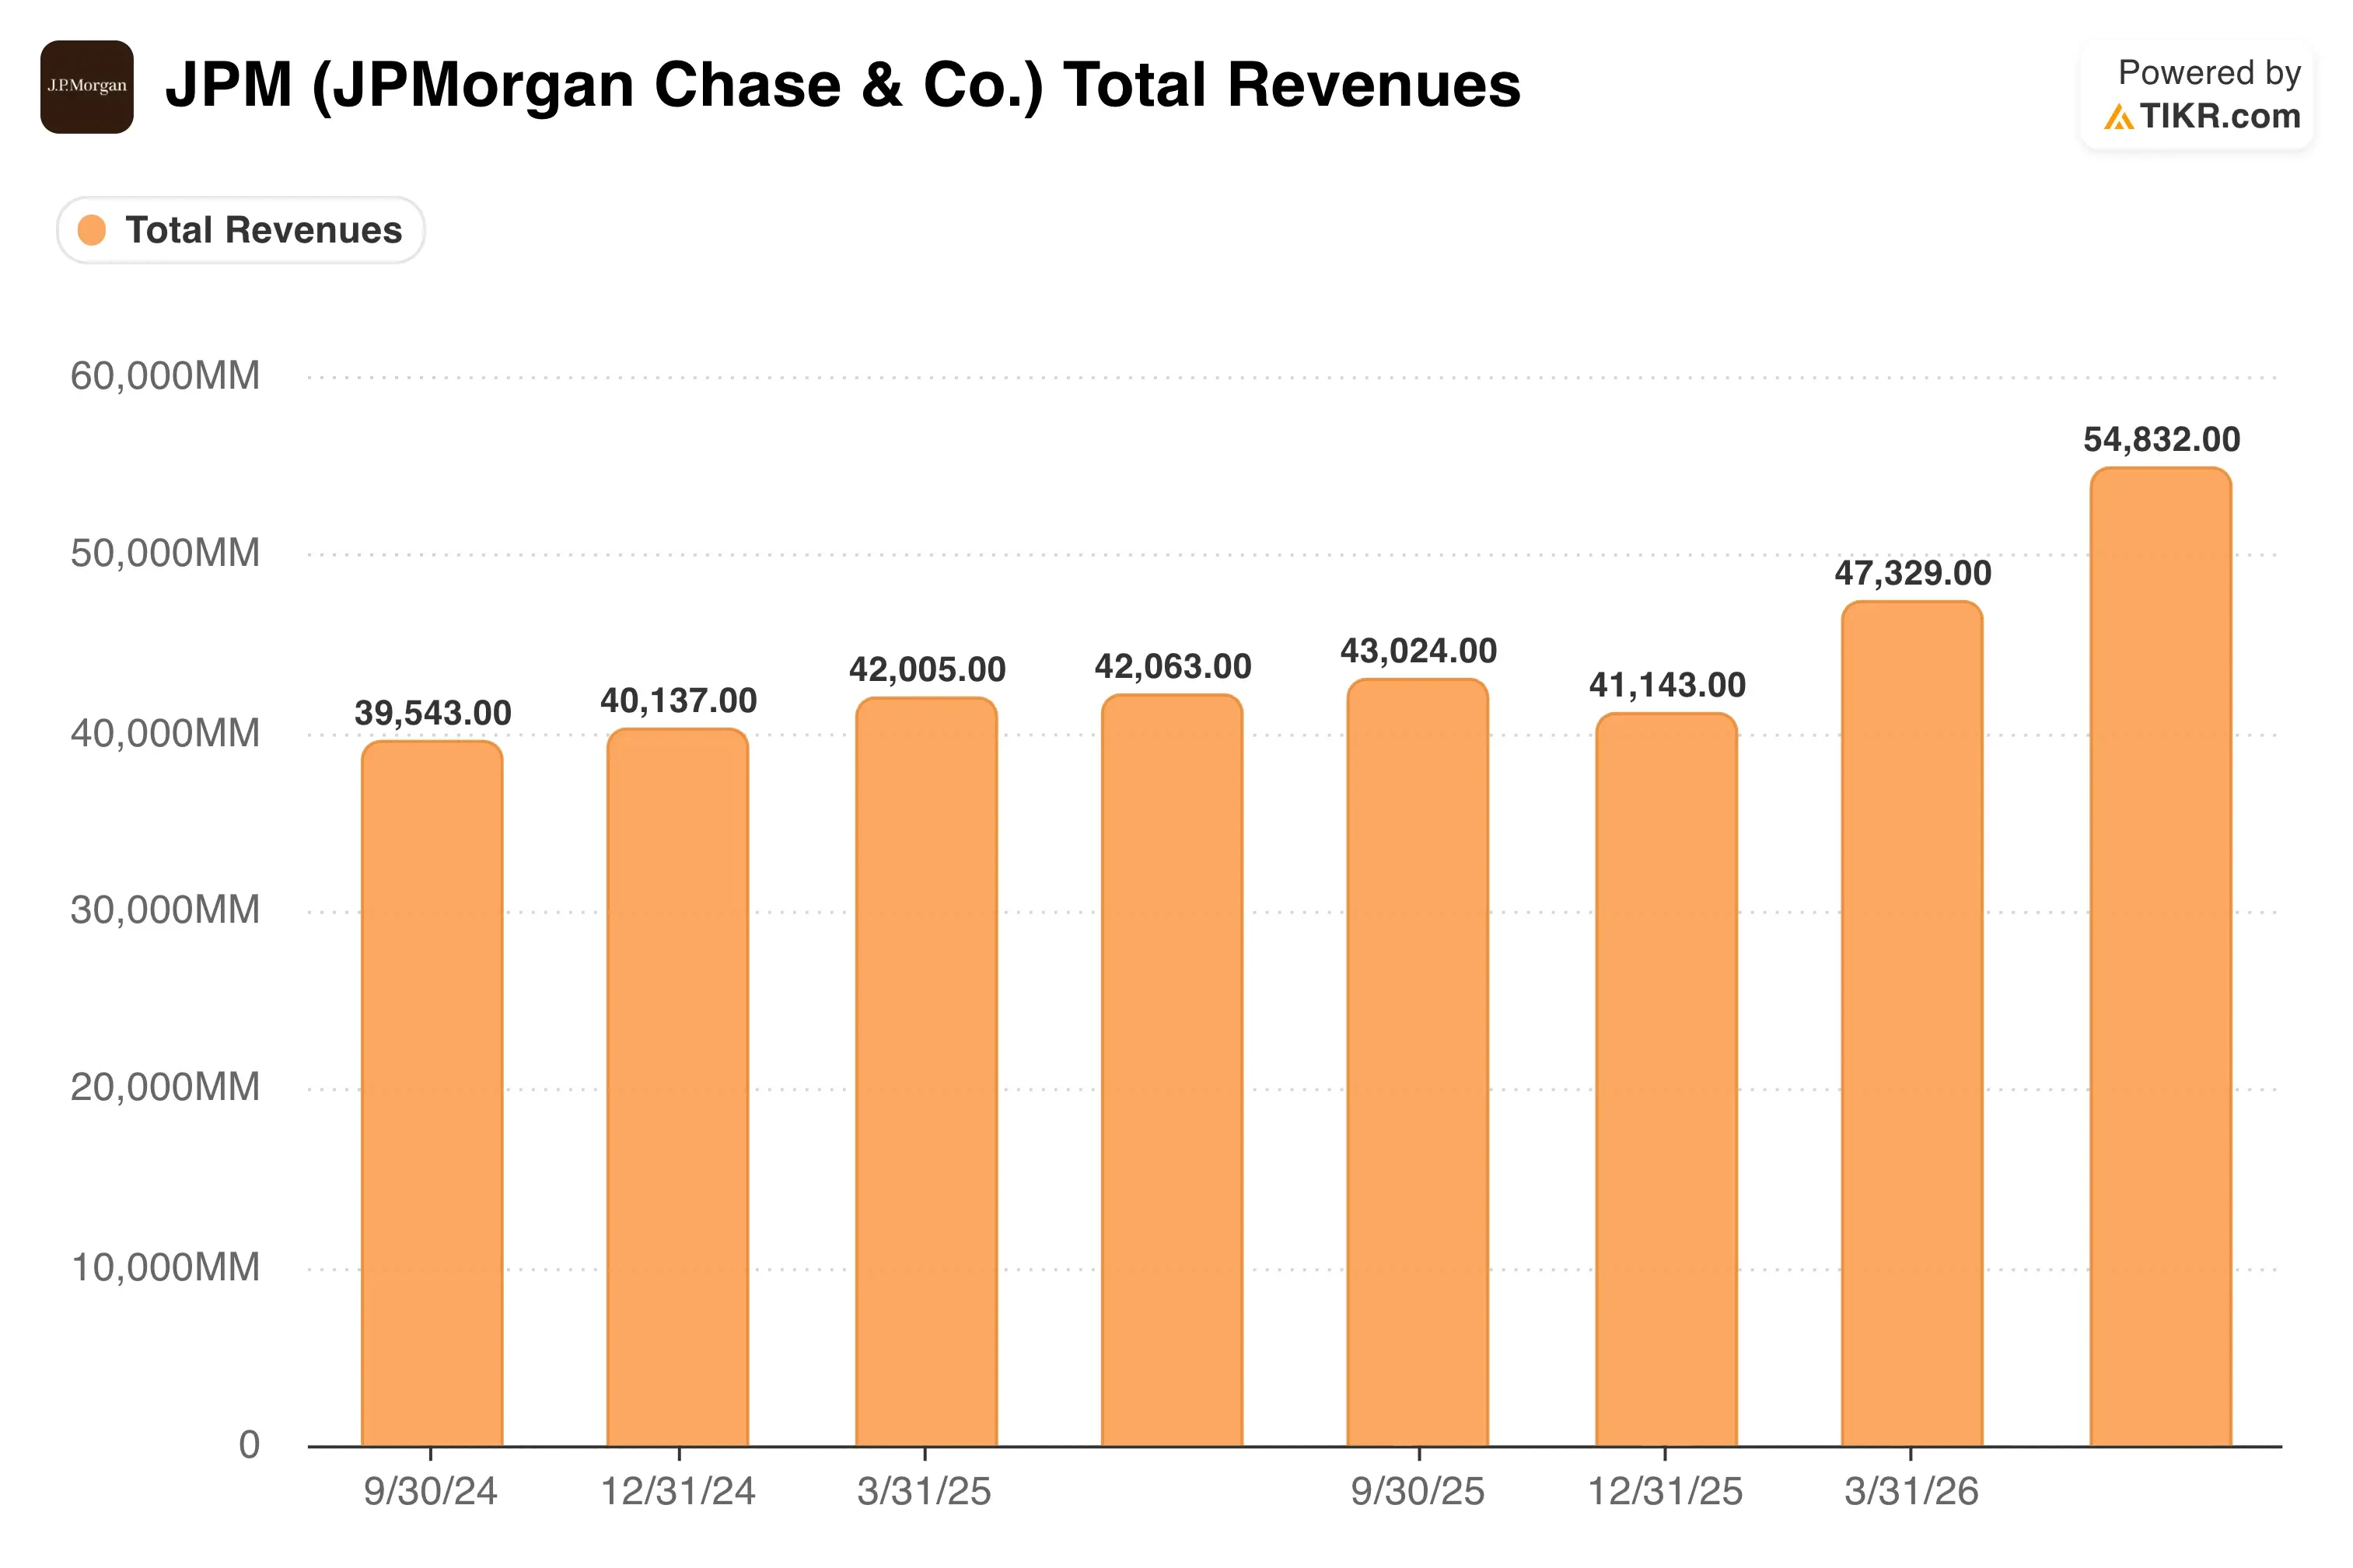
Der Hintergrund ist ein sehr starkes Jahr 2026. Im Q2 erzielte JPMorgan 16,9 Milliarden Dollar unter Ausschluss von Sondereffekten, und die Umsätze aus dem Handelsgeschäft stiegen um 35 %. Dennoch klang CEO Jamie Dimon im Gewinnaufruf im Juli vorsichtig. "Es kommt dem Bestmöglichen schon sehr nahe", sagte er den Analysten. "Wir wissen nur nicht, wie lange das noch anhalten wird."
Diese Spannung prägt die Stimmung der Anleger. Käufer respektieren die Ertragsmaschine, aber viele fragen sich, wie viel Luft nach oben nach einer Rekordrallye noch bleibt. Wenn die JPM-Aktie wieder über $367 steigen soll, müssen die Q3-Ergebnisse im Oktober zeigen, dass die Stärke im Handels- und Investmentbanking anhalten kann.
Eine Premium-Bank zu einem fairen Preis

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 6,9 %
- Betriebsmargen: 47,2 %
- Exit-KGV-Multiple: 13,4x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $406, was eine Gesamtrendite von 18,4 % gegenüber dem aktuellen Kurs von $343 und eine annualisierte Rendite von 7,7 % über die nächsten 2,3 Jahre impliziert.
Dies ist eine Qualitätsgeschichte, keine Schnäppchengeschichte. JPMorgan notiert bei etwa 14,4x Gewinnen, über seinem 5-Jahres-Durchschnitt von 12,5x. Das Modell geht also davon aus, dass sich das Multiple bis 2028 auf etwa 13,4x zurückentwickelt, was die Wertsteigerung dämpft.

Die Umsatzannahmen erscheinen vernünftig. Eine Wachstumsrate von 6,9 % entspricht dem 10-Jahres-Durchschnitt der Bank und liegt zwischen dem Wert des Vorjahres von 2,8 % und dem 5-Jahres-Tempo von 8,8 %. Das Management erwartet für 2026 etwa 103 Milliarden Dollar Nettozinserträge, also den Gewinn, den eine Bank aus der Differenz zwischen Kreditzinsen und Einlagenzinsen erzielt. Im Juli erhöhte es auch seine Prognose für diese Erträge exklusive Handel auf 96,5 Milliarden Dollar.
Die Margen sind die stärkere Säule. Die Betriebsmarge von 47,2 % liegt knapp unter dem Vorjahreswert von 48,3 %, aber über dem 5-Jahres-Durchschnitt von 44,2 %. Dieser Puffer ist wichtig, da die Bank in diesem Jahr mit etwa 107,5 Milliarden Dollar angepasster Ausgaben rechnet, während sie in Technologie und KI investiert.
Eine annualisierte Rendite von 7,7 % bleibt unter der 10 %-Hürde, die eine Aktie attraktiv macht. Die Citigroup (C) erzielte im Vergleich dazu im Q2 eine Rendite auf das materielle Eigenkapital (ROTCE) von 13,0 %, weit unter den 23 % von JPMorgan. Diese Lücke rechtfertigt einen Aufschlag, doch dieser Aufschlag scheint bereits voll eingepreist.
Warum JPMorgan unter den Großbanken weiterhin das Tempo vorgibt
Die Rendite auf das materielle Eigenkapital (ROTCE) zeigt, wie viel Gewinn eine Bank mit dem Kernkapital der Aktionäre erwirtschaftet. Analysten betrachten sie als die beste einzelne Kennzahl für Bankenqualität. JPMorgan erzielte im Q2 unter Ausschluss von Sondereffekten 23 %, und das bleibt der Branchenmaßstab.
Wells Fargo (WFC) ist der am stärksten verbesserte Konkurrent. Seine ROTCE stieg auf 17,7 % von 15,2 % vor einem Jahr, und das Unternehmen kaufte im Quartal Aktien im Wert von 3,0 Milliarden Dollar zurück. Sein CET1-Verhältnis von 10,3 %, eine wichtige Kennzahl für die Kapitalstärke, liegt jedoch hinter den 14,1 % von JPMorgan. Dieses zusätzliche Kapital gibt JPMorgan mehr Spielraum für Kreditvergabe, Aktienrückkäufe oder zur Absorbierung von Verlusten.
Die Bank of America (BAC) erzielte eine ROTCE von 17,0 % bei Q2-Umsätzen von 31,6 Milliarden Dollar. Die Citigroup erreichte 13,0 %, obwohl ihr Nettoeinkommen um 45 % stieg, als ihre Restrukturierung an Fahrt gewann. Beide Banken verbessern sich, bleiben aber in der Profitabilität deutlich hinter JPMorgan zurück.
Größenvorteile sind der Wettbewerbsvorteil (Moat) von JPMorgan. Seine Einlagenbasis, Handelsdesks und Investmentbank ermöglichen es ihm, Technologiekosten auf eine größere Umsatzbasis zu verteilen. Das Risiko besteht darin, dass die Konkurrenten die Lücke weiter schließen, was den Bewertungsaufschlag schwerer zu verteidigen machen würde.
Was treibt die JPM -Aktie künftig an?
Die Q3-Ergebnisse im Oktober sind der nächste große Test. Die Anleger werden beobachten, ob das Handels- und Investmentbanking-Geschäft nahe dem Q2-Niveau bleiben kann, als die Bankgebühren um 30 % sprangen. Unterdessen steigt die vierteljährliche Dividende von $1,50 auf $1,65 pro Aktie.
Die Zinsen sind der zweite Treiber. Höhere langfristige Renditen können die Kreditgewinne mit der Zeit steigern, aber ein scharfer Anleihenverkauf mindert den Wert der Bankanleihenportfolios. Der Verlauf der Treasury-Renditen wird also die Stimmung bis Jahresende prägen.
Neue Gebührenerträge bieten Unterstützung. J.P. Morgan Asset Management schloss eine Partnerschaft in Höhe von 20 Milliarden Dollar mit der Qatar Investment Authority ab, darunter 5 Milliarden Dollar zur Finanzierung mittelständischer US-Unternehmen. Solche Deals schaffen Einnahmen, die nicht von den Zinsen abhängen.
Führung und KI runden das Bild ab. Dimon sagte im Januar, dass er mindestens fünf weitere Jahre bleiben möchte, was Anleger hinsichtlich der Kontinuität beruhigt. Zukünftig könnten KI-Ausgaben die Kosten senken, obwohl Metas neuer KI-Agent die Befürchtungen vor disruptiven Veränderungen im gesamten Finanzdienstleistungssektor wiederbelebt hat.
Vergleichen Sie die Bewertung von JPMorgan mit jeder großen US-Bank (kostenlos mit TIKR) >>>
Sollten Sie in JPMorgan Chase investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie JPM auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um JPM zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie JPM -Aktien auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



