Wichtige Kennzahlen für die AMZN-Aktie
- Performance der vergangenen Woche: -3,4 %
- 52-Wochen-Spanne: $196 bis $287
- Zielpreis laut Bewertungsmodell: $381
- Impliziertes Aufwärtspotenzial: 52,7 % über 2,3 Jahre
Die Segmentmargen von Amazon in AWS, Einzelhandel und Werbung auf TIKR analysieren (Kostenlos) >>>
Bedenken zu KI-Ausgaben überschatten eine geschäftige Expansionswoche
Amazon.com (AMZN) fiel in der vergangenen Woche um etwa 3 % und schloss am Freitag nahe $250. Die Aktie notiert nun etwa 13 % unter ihrem 52-Wochen-Hoch von $287. Steigende Renditen von US-Staatsanleihen belasteten den Technologiesektor, während neue Kommentare die Nachhaltigkeit des KI-Rechenzentren-Booms in Frage stellten. Die Anleger zweifeln nicht an der Nachfrage, überdenken aber die Kosten, sie zu bedienen.
Die Unternehmensnachrichten konzentrierten sich auf Expansion. Amazon plant Berichten zufolge, bis 2030 $3 Milliarden in den Quick-Commerce-Markt Indiens zu investieren und sein Amazon-Now-Netzwerk aus Nachbarschaftslagern auszubauen. Quick Commerce bedeutet Lieferungen innerhalb von Minuten, und lokale Konkurrenten führen dieses Rennen derzeit an. Amazon hat die Zahlen nicht bestätigt.
Amazon verpflichtete sich auch zu mehr als $100 Millionen für ein Robotik-Fertigungszentrum in Indiana, das bis 2028 300 Arbeitsplätze schaffen soll. Zudem erweiterte es seine Fire-TV-Partnerschaft mit Best Buy und öffnete das Fire-TV-Werbeinventar für das Werbegeschäft von Best Buy. Jeder dieser Schritte speist eine höhermargige Maschine, da Automatisierung die Lieferkosten senkt und Connected-TV-Werbung Bildschirme monetarisiert, die Amazon bereits erreicht.

Das Kerngeschäft läuft rund. Im Q2 stieg der Umsatz um 20 % auf $200,6 Milliarden und das Betriebsergebnis sprang um 43 % auf $27,5 Milliarden. AWS wuchs um 36,7 %, das schnellste Tempo seit 18 Quartalen. CEO Andy Jassy ging auf der Ergebnis-Konferenz auf die Ausgabendebatte ein: "Wir sehen, dass die Margen und Renditen bei KI dem entsprechen, was wir bei Core in der gleichen Entwicklungsphase gesehen haben, tatsächlich sogar etwas besser." Künftig werden Anleger diese Behauptung jedes Quartal überprüfen.
Die AWS-Beschleunigung von Amazon gegen den Kapitalausgabenanstieg auf TIKR messen (Kostenlos) >>>
Margeausweitung trägt die Hauptlast

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 15,3 %
- Betriebsmargen: 15,7 %
- Abschluss-KGV: 27,1x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $381, was eine Gesamtrendite von 52,7 % gegenüber dem aktuellen Kurs von $250 und eine annualisierte Rendite von 20,5 % über die nächsten 2,3 Jahre impliziert.
Dies ist eine Geschichte der Margeausweitung. Das Modell geht von Betriebsmargen von 15,7 % aus, gegenüber 10,8 % im Vorjahr und einem 5-Jahres-Durchschnitt von 5,9 %. Dieser Sprung klingt groß, doch das Q2 lieferte bereits eine Betriebsmarge von 13,7 %. AWS, Werbung und Robotik verlagern die Mischung hin zu profitableren Geschäften.
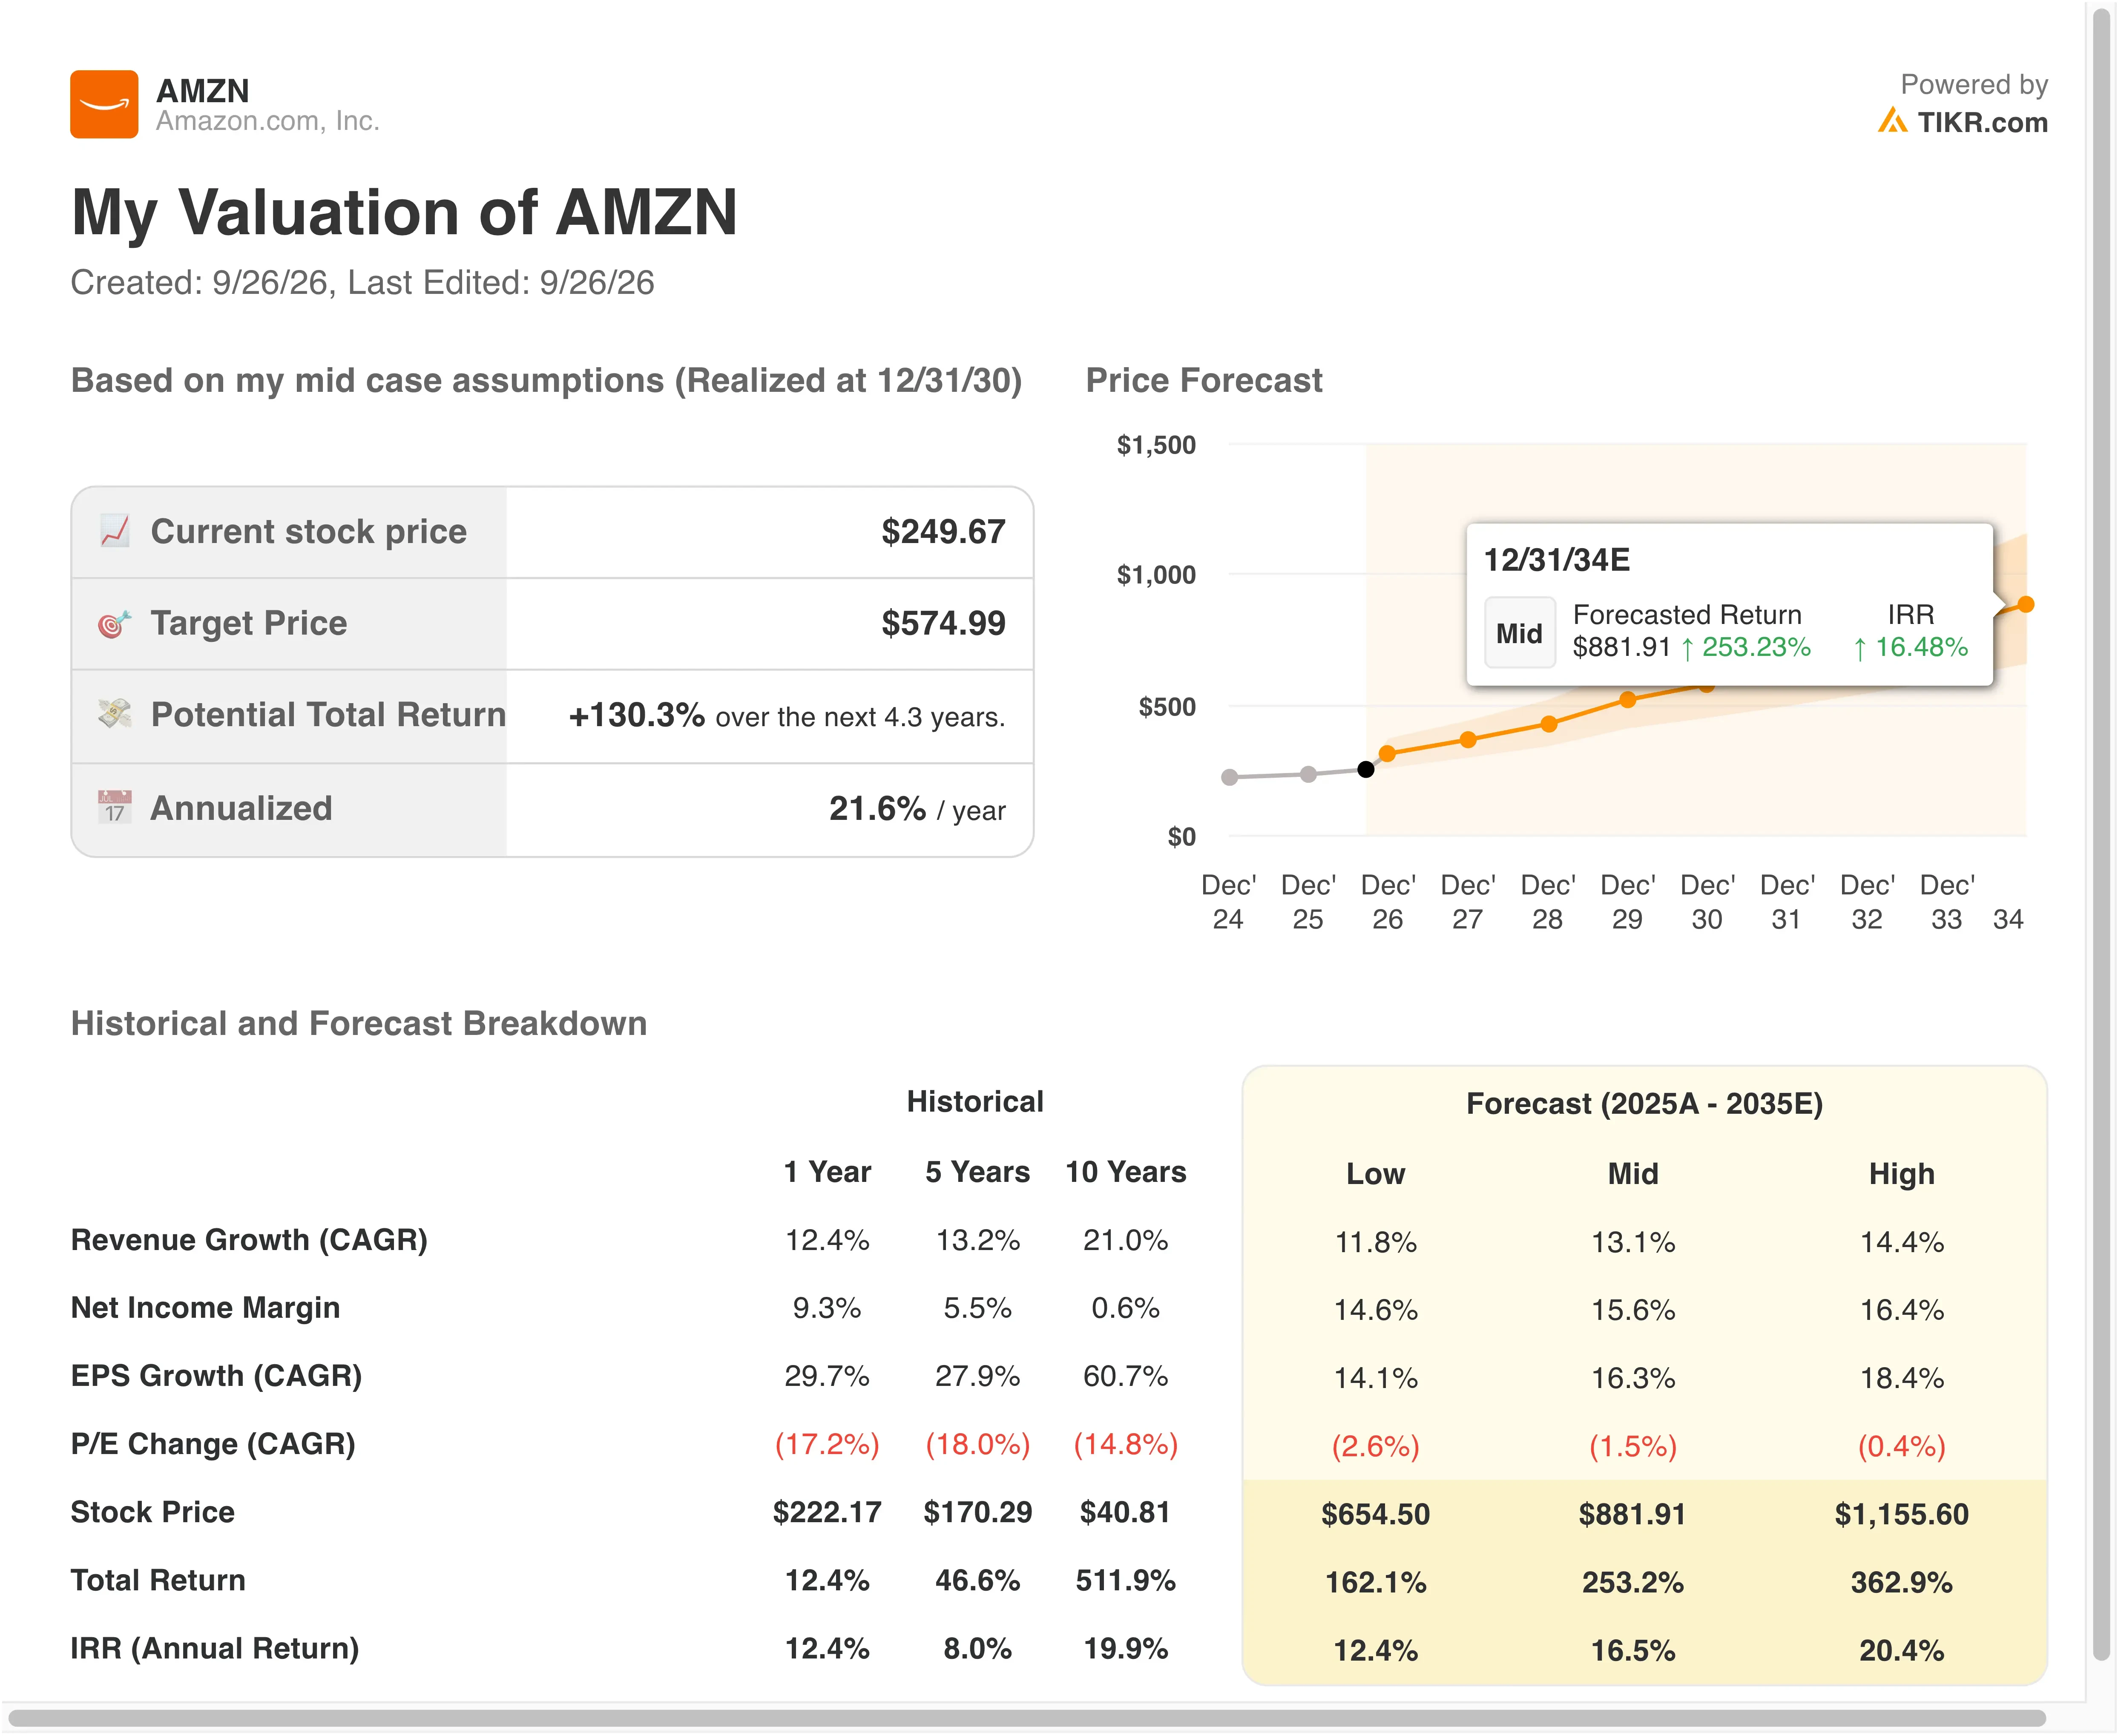
Die Umsatzannahmen erscheinen vernünftig. Ein Wachstum von 15,3 % liegt über dem Vorjahreswert von 12,4 %, aber unter dem 10-Jahres-Durchschnitt von 21,0 %. Analysten prognostizieren für die nächsten zwei Jahre ein jährliches Wachstum von etwa 15,0 %, daher folgt das Modell dem Konsens eng.
Das KGV ist der konservativste Input. Ein Abschluss-KGV von 27,1x entspricht dem aktuellen zukunftsgerichteten KGV und liegt unter dem Vorjahreswert von 30,0x und dem 5-Jahres-Durchschnitt von 49,2x. Eine annualisierte Rendite von 20,5 % übersteigt die 15 %-Schwelle für eine echte Unterbewertung. Die Ausgaben sind jedoch das Risiko, da die Brutto-Kapitalausgaben 2026 etwa $220 Milliarden erreichen sollten. Wenn die AWS-Nachfrage nachlässt, bevor neue Kapazitäten online gehen, könnten die Margen stagnieren.
AWS steht einem schnelleren Google und einem hungrigeren Microsoft gegenüber
Microsoft (MSFT) holt auf. Azure und andere Cloud-Dienste wuchsen im Juni-Quartal um 43 %, und das Management prognostizierte für das nächste Quartal 45 %. Azure überschritt erstmals $100 Milliarden Jahresumsatz, bleibt aber hinter dem Run-Rate von AWS mit $169 Milliarden.
Alphabet (GOOGL) wächst am schnellsten. Der Google-Cloud-Umsatz schnellte im Q2 um 82 % auf $24,8 Milliarden, und sein Backlog von $514 Milliarden liegt nun knapp vor dem von AWS mit $496 Milliarden. AWS behält jedoch die Führung in der Profitabilität mit einer Betriebsmarge von 39,4 % gegenüber 35,6 % bei Google Cloud.
Die Bewertung sieht bei beiden ähnlich aus. Amazon notiert bei etwa 27,1x zukunftsgerichteten Gewinnen, verglichen mit etwa 25,7x für Alphabet. Die vergangenheitsbezogene Betriebsmarge von Alphabet von 33,1 % übertrifft die von Amazon mit 12,1 % deutlich, aber genau diese Lücke soll die Margen-These schließen.
Der Wettbewerbsvorteil (Moat) von Amazon geht über die Cloud hinaus. Der Werbeumsatz wuchs im Q2 um 26 % auf $19,8 Milliarden, und sein Geschäft mit kundenspezifischen Chips läuft jetzt mit mehr als $25 Milliarden pro Jahr. Kein Konkurrent kombiniert Logistik, Werbung und Cloud in diesem Maßstab.
Abwägen, ob AWS-, Werbe- und Einzelhandelsmargen Amazon bis 2027 auf $327 treiben können >>>
Was treibt die AMZN-Aktie künftig an?
Die Prognose für Q3 setzt eine klare Messlatte. Amazon erwartet Nettoumsätze von $197 bis $202 Milliarden und ein Betriebsergebnis von $22,5 bis $26,5 Milliarden. Die Ergebnisse sollten um den 29. Oktober eintreffen. Prime Day wurde dieses Jahr in Q2 verschoben, daher wird der sequenzielle Vergleich schwächer ausfallen.
Kapazität ist das bestimmende Thema. Jassy sagte, dass Amazon selbst mit $220 Milliarden Kapitalausgaben "immer noch nicht genug Kapazität haben wird, um die gesamte Nachfrage" im Jahr 2026 zu decken. Jedes neue Rechenzentrum, das online geht, sollte sich direkt in AWS-Umsatz umwandeln.
Regulierung könnte die Werbemaschine unter Druck setzen. Die FTC und mehr als 20 Bundesstaaten verklagten Amazon wegen angeblicher versteckter Werbezuschläge, eine Behauptung, die Amazon als "offensichtlich falsch" bezeichnete. Da Werbung einer der am schnellsten wachsenden Profitströme ist, werden Anleger den Fall genau verfolgen.
Auch die Arbeitskosten steigen. Amazon erhöhte den Mindeststartlohn für Vollzeit-Mitarbeiter in der Logistik auf $20 pro Stunde und investierte weitere $1,9 Milliarden in sein Delivery-Partner-Programm. Robotik-Zentren wie Indiana sind der langfristige Ausgleich, da Automatisierung die Kosten jedes Pakets senkt.
Dem Q3-Bericht von Amazon mit Live-Konsensschätzungen voraus sein (Kostenlos mit TIKR) >>>
Sollten Sie in Amazon investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie AMZN auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um AMZN neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
AMZN analysieren Aktie auf TIKR Kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!