Wichtige Erkenntnisse
- Die CleanSpark-Aktie ist im Jahr 2026 um etwa 21 % gestiegen, obwohl der Umsatz im dritten Fiskalquartal aufgrund schwächerer Bitcoin-Produktion und -Preise um 31 % gegenüber dem Vorjahr auf 138 Millionen US-Dollar gefallen ist.
- Ein 20-jähriger Sandersville-Pachtvertrag bringt 6,6 Milliarden US-Dollar an vertraglich vereinbarten Umsätzen und etwa 330 Millionen US-Dollar an durchschnittlichem erwartetem jährlichem Netto-Betriebsergebnis ein, sobald die Lieferungen im vierten Quartal 2027 beginnen.
- Ein im September begebener, besicherter Schuldschein über 2,28 Milliarden US-Dollar finanziert diesen Ausbau ohne neue Eigenkapitalaufnahme, und das niedrigste Kursziel der Analysten ist von 14 auf 21 US-Dollar gestiegen.
Der Mining-Umsatz schrumpfte, während die Aktie stieg. Verfolgen Sie CleanSparks Umsatz und Analystenziele kostenlos auf TIKR →
Die CleanSpark-Aktie fand ein neues Wachstumsargument in einem Pachtvertrag in Georgia
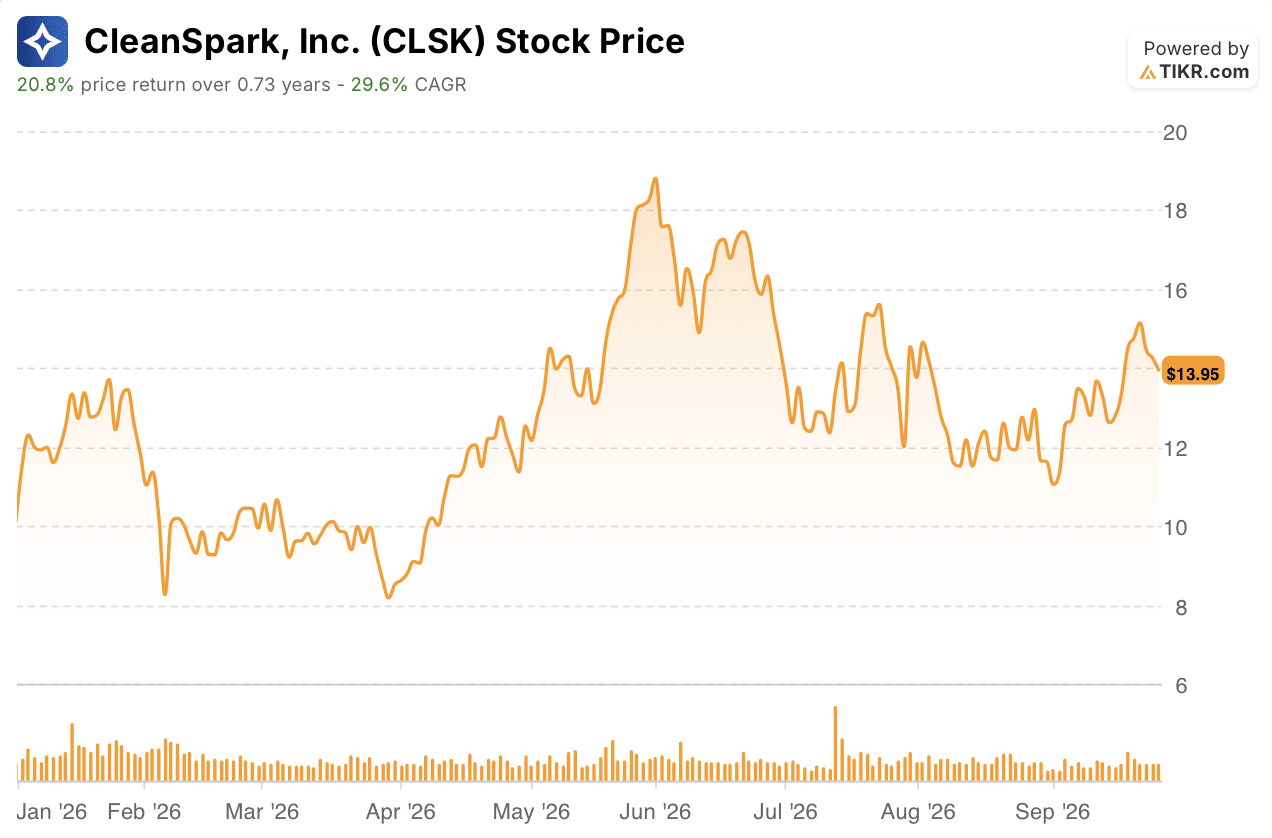
Am 31. März schloss CleanSpark (CLSK) bei 8,51 US-Dollar. Bitcoin-Mining war die ganze Geschichte, und es war keine gute: Das Unternehmen hatte gerade in seinen ersten beiden Fiskalquartalen Nettoverluste von jeweils etwa 378 Millionen US-Dollar ausgewiesen.
Die Aktie erholte sich im Frühjahr, erreichte Anfang Juni einen Höchststand bei fast 19 US-Dollar und gab dann einen Großteil der Gewinne wieder ab. Das Ereignis, das die Investment-These veränderte, fand am 14. Juli statt. CleanSpark unterzeichnete einen 20-jährigen Triple-Net-Lease-Vertrag mit einem hoch bewerteten Technologieunternehmen für seinen Campus in Sandersville, Georgia: 175 MW kritische IT-Last, 6,6 Milliarden US-Dollar Umsatz in der Grundlaufzeit und bis zu 11,6 Milliarden US-Dollar mit zwei fünfjährigen Verlängerungsoptionen. Da der Mieter Steuern, Versicherung und Instandhaltung trägt, erwartet das Management, dass dieser Umsatz zu fast 100 % in Netto-Betriebsergebnis umgewandelt wird.
Derselbe Mieter sicherte sich auch Exklusivrechte für bis zu 885 MW in Texas. Dieser Teil ist weniger sicher. Gouverneur Abbott ordnete Anfang August eine Überprüfung der Netzanschlüsse von Rechenzentren an, und CEO Matt Schultz sagte auf dem Q3 2026 Earnings Call deutlich, dass "wir nicht wissen", was folgt. Die Aktie fiel bis Anfang September auf etwa 11 US-Dollar.
Der Pachtvertrag zahlt ab Q4 2027, während das Mining heute zahlt. Verfolgen Sie CleanSparks Mining-Umsatz und -Margen kostenlos auf TIKR →
Die Schuldenfinanzierung machte den Pachtvertrag finanzierbar
Ein unterzeichneter Pachtvertrag benötigte immer noch 1,75 bis 2,1 Milliarden US-Dollar an Bauausgaben, bevor die erste Data Hall eröffnet werden konnte. Die offene Frage war, wer dafür bezahlen würde.
Am 17. September schlug CleanSpark eine Schuldschein-Emission über 2,227 Milliarden US-Dollar vor. Am 18. September wurden 2,276 Milliarden US-Dollar an besicherten Senior Notes mit einem Kupon von 7,875 % und Fälligkeit 2031 zu 98,5 % des Nennwerts begeben, und die Emission wurde am 25. September geschlossen. Die Finanzierung reduziert den unmittelbaren Eigenkapitalbedarf, aber CleanSpark bleibt über eine übliche Fertigstellungsgarantie exponiert, falls die Mittel aus den Schuldscheinen für das Projekt nicht ausreichen sollten.
Die Erlöse decken die verbleibenden Baukosten, ersetzen bereits eingebrachtes Eigenkapital und finanzieren Schuldendienstreserven. Die Rolle von CleanSpark auf Muttergesellschaftsebene ist eine Fertigstellungsgarantie. Das Management hatte versprochen, für Sandersville keine Eigenkapital- oder eigenkapitalähnliche Finanzierung aufzunehmen, und die Schuldscheine halten dieses Versprechen. Die Aktie stieg auf etwa 15 US-Dollar, bevor sie am 25. September bei 13,95 US-Dollar schloss.
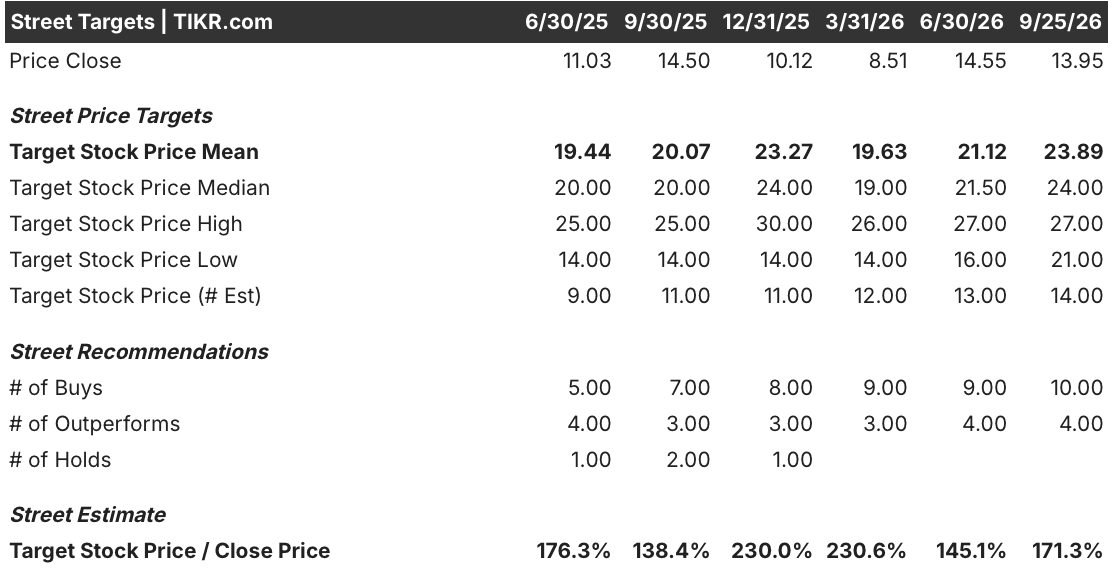
Die Analysten haben sich der Geschichte angepasst. TIKR zeigte am 25. September ein durchschnittliches Kursziel von 23,89 US-Dollar und ein niedrigstes Kursziel von 21 US-Dollar.
Die Finanzierung reduziert den unmittelbaren Eigenkapitalbedarf, aber CleanSpark bleibt über eine übliche Fertigstellungsgarantie exponiert, falls die Mittel aus den Schuldscheinen nicht ausreichen sollten. Die Bitcoin-Bestände sanken im August auf 13.703 Coins, da CleanSpark 593 Bitcoin produzierte und 821 verkaufte. Von diesem Bestand waren 3.951 Bitcoin als Sicherheit oder Forderung in Derivategeschäften hinterlegt. Texas ist der nächste Test. Der Mieter hat Exklusivrechte am Portfolio, keinen unterzeichneten Pachtvertrag, während endgültige ERCOT-Entscheidungen und kommerzielle Bedingungen noch ausstehen. Ein unterzeichneter Texas-Pachtvertrag würde zeigen, dass das Leasing-Modell über Sandersville hinaus ausgedehnt werden kann. Ein ins Stocken geratener Deal lässt CleanSpark mit einem Vertrag, einem Liefertermin 2027 und einem Mining-Geschäft zurück, das immer noch an Bitcoin-Preise gebunden ist.
Texas ist der nächste Beweis für das Leasing-Modell. Verfolgen Sie CleanSparks Schulden und Bitcoin-Bestände kostenlos auf TIKR →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!