Wichtige Kennzahlen für TSLA-Aktie
- Performance letzte Woche: -0,8%
- 52-Wochen-Spanne: $297 bis $499
- Zielpreis Bewertungsmodell: $531
- Impliziertes Aufwärtspotenzial: 42,8% über 2,3 Jahre
Setzen Sie Teslas Robotaxi-Hoffnungen gegen die tatsächlichen Margenprognosen der Analysten ab (Es ist kostenlos) >>>
Ein Lkw kommt, ein Roboter stockt und Europa wartet
Die Tesla-Aktie (TSLA) verlor diese Woche etwa 0,8% und schloss am Freitag nahe $372. Die Aktie liegt etwa 25% unter ihrem 52-Wochen-Hoch von $499 und hat im vergangenen Jahr 16% verloren. Die Nachrichtenlage war gemischt. Die Anleger schienen zwischen Produktmeilensteinen und neuen Verzögerungen hin- und hergerissen.
Die gute Nachricht kam aus Nevada. Tesla begann mit der Auslieferung seines Semi-Elektrolastwagens an erste Kunden, fast neun Jahre nach der Vorstellung. Auf der Veranstaltung wurden jedoch keine Produktionsziele oder Preise genannt. Tesla hat gesagt, dass die dafür gebaute Fabrik letztendlich bis zu 50.000 Lkw pro Jahr produzieren kann.
Zwei Rückschläge relativierten diesen Meilenstein. Die EU verschob ihre Abstimmung im Oktober über Full Self-Driving (Supervised) und vertagte eine Entscheidung auf frühestens Dezember. Berichten zufolge hat auch Optimus, Teslas humanoider Roboter, Probleme mit seinen komplexen Händen und der Lieferantenqualität bei steigender Produktion. Tesla strebt bis Jahresende 1.000 Roboter pro Woche an.
Das Management hatte auf dieses Ramp-up-Risiko hingewiesen. "Optimus wird der normalen S-Kurve einer Produktionssteigerung folgen, aber der anfängliche Teil der S-Kurve wird ziemlich flach und lang sein", sagte CEO Elon Musk im Q2-Earnings-Call. Wenn die TSLA-Aktie ihre Höchststände zurückerobern soll, brauchen Anleger wahrscheinlich den Beweis, dass der flache Teil dieser Kurve endet.
Tesla ist für eine Zukunft bewertet, die seine Margen noch nicht erreicht haben
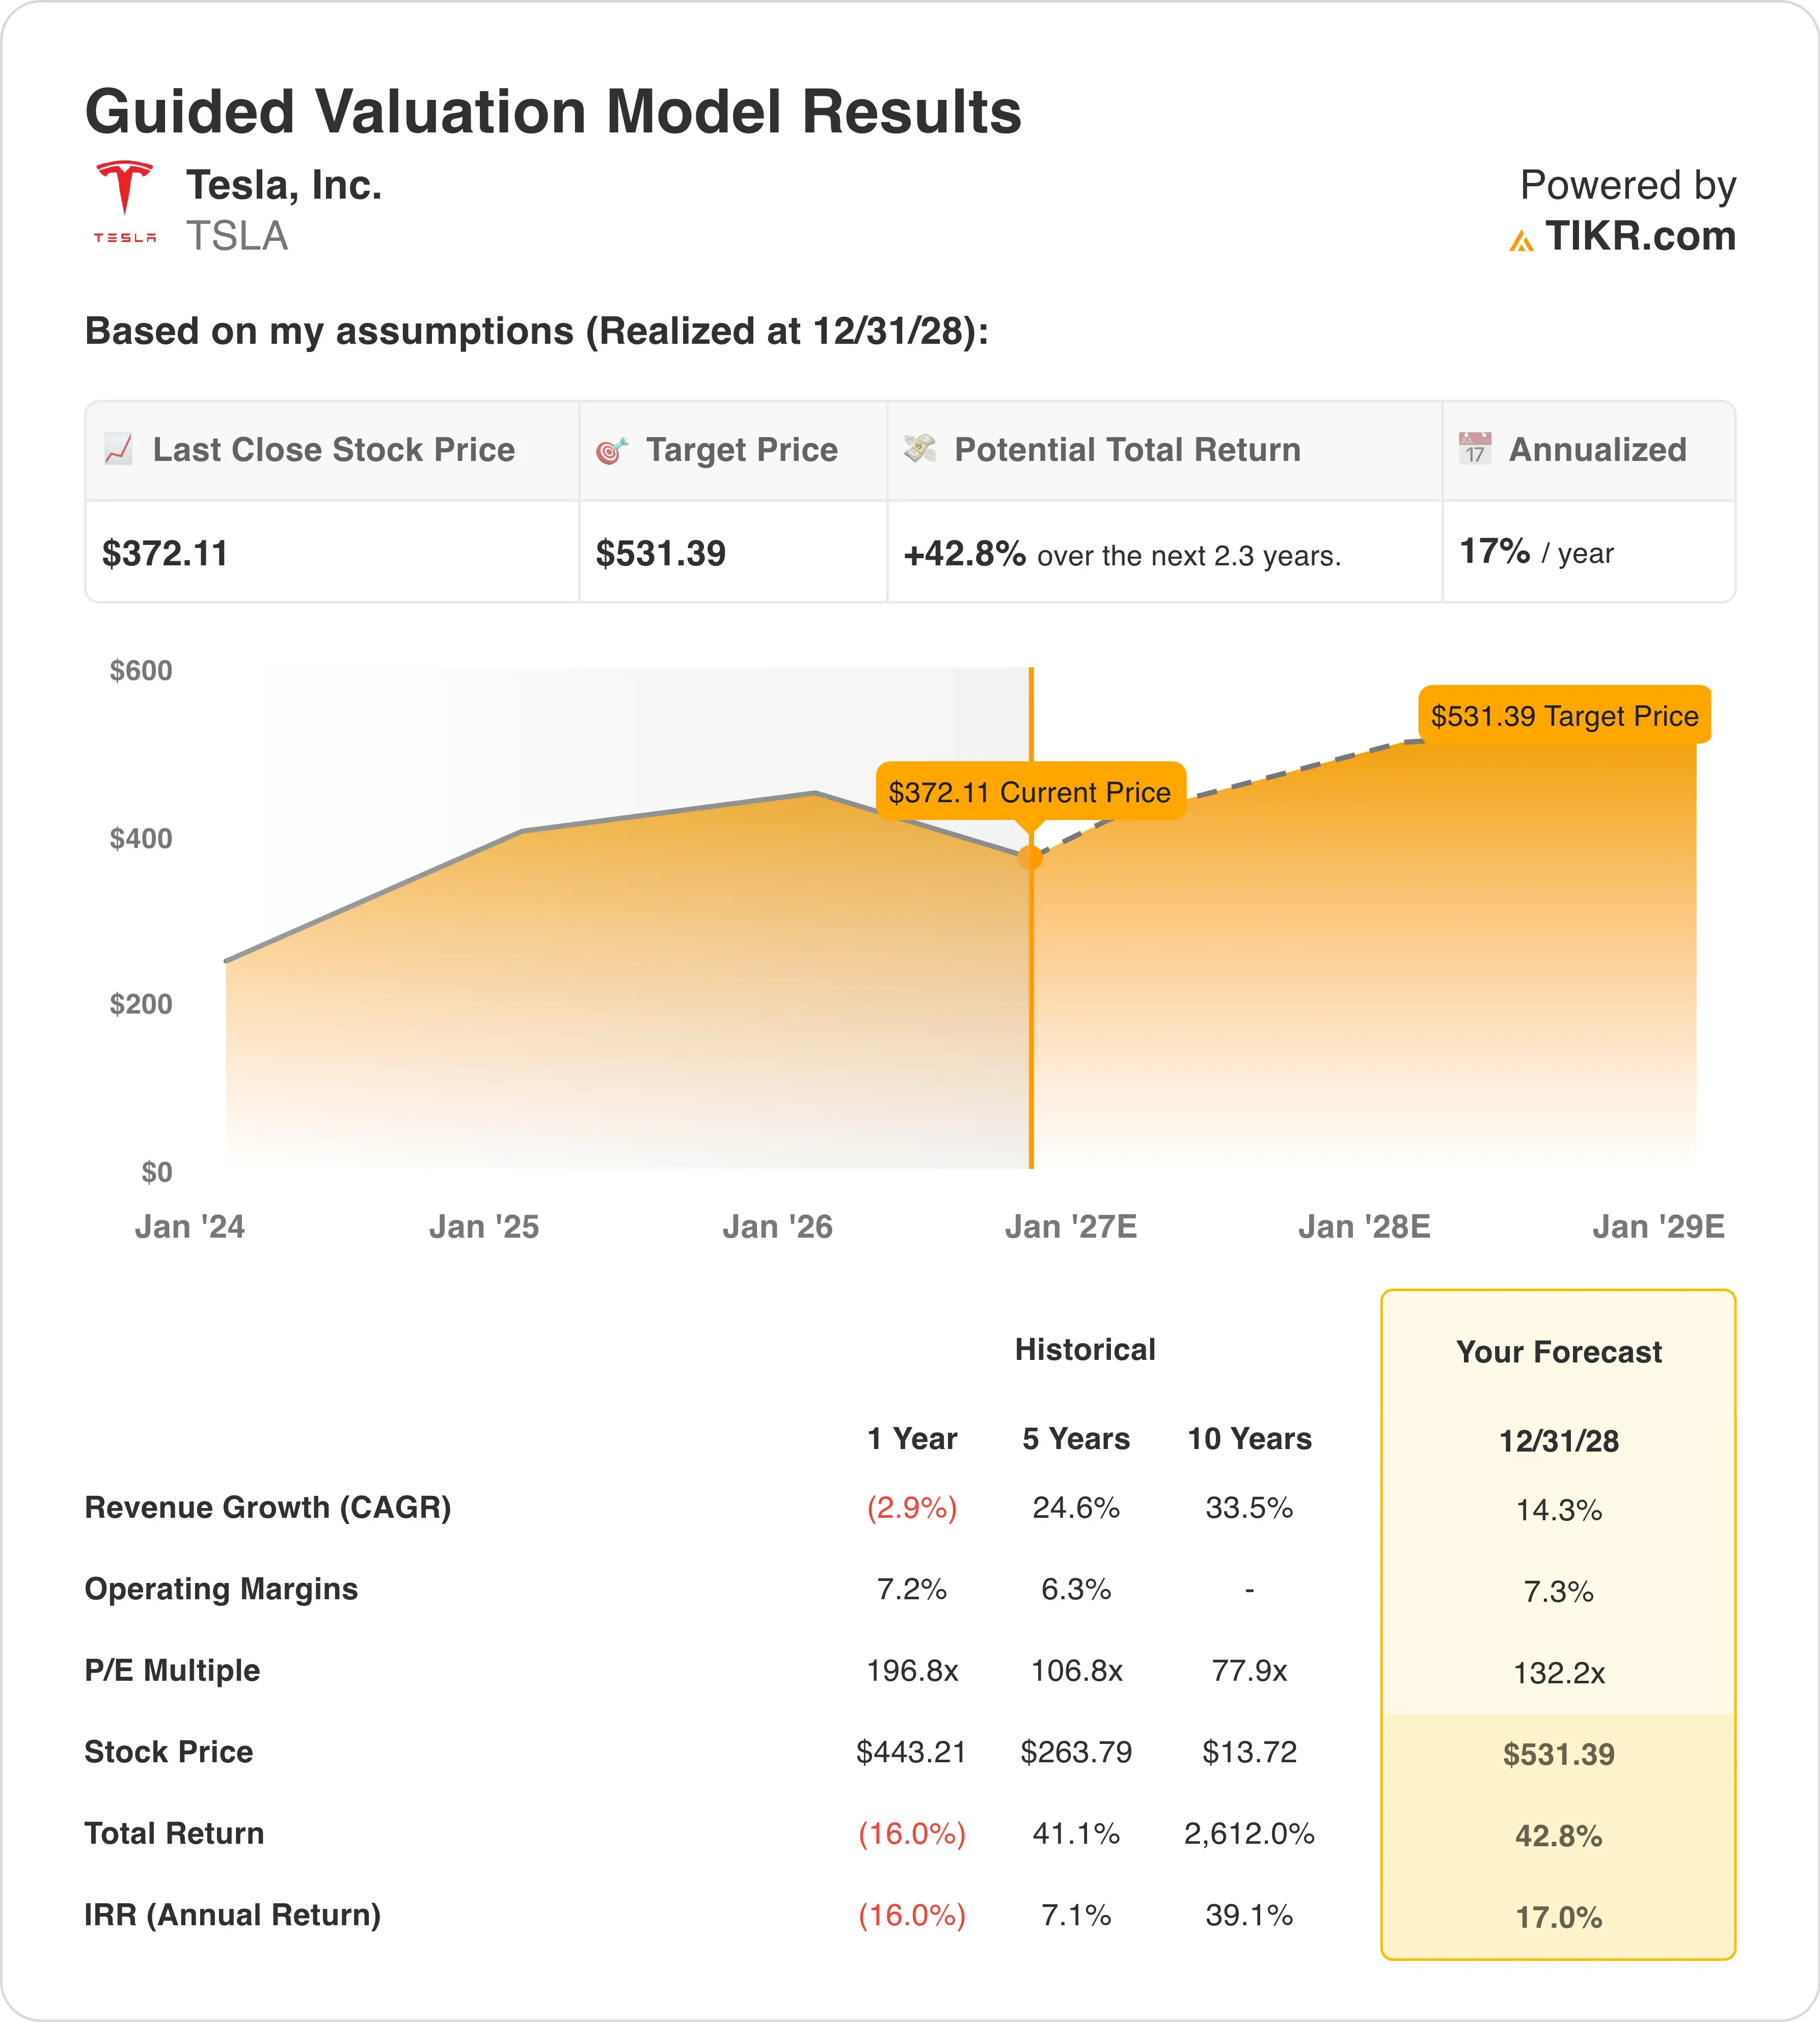
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 14,3%
- Betriebsmargen: 7,3%
- Exit-KGV-Multiple: 132,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $531, was einem Gesamtaufwärtspotenzial von 42,8% gegenüber dem aktuellen Aktienkurs von $372 und einer annualisierten Rendite von 17,0% über die nächsten 2,3 Jahre entspricht.
Eine annualisierte Rendite von 17,0% sieht auf dem Papier attraktiv aus. Der Weg hängt jedoch fast ausschließlich vom Multiplikator ab. Das Modell verwendet ein Exit-KGV von 132,2x, unterhalb des Vorjahreswerts von 196,8x, aber weit über dem 10-Jahres-Durchschnitt von 77,9x. Mit anderen Worten: Anleger müssen weiterhin einen hohen Aufschlag für Teslas Zukunftswetten zahlen.
Die Fundamentaldaten erzählen eine härtere Geschichte. Die Betriebsmarge fiel im Q2 auf 1,4%, da die Kosten stiegen und die Investitionsausgaben (Capex) um 142% auf 5,8 Mrd. $ sprangen. Das Modell geht davon aus, dass sich die Margen nur auf 7,3% erholen, nahe am Vorjahreswert von 7,2%. Es handelt sich also noch immer um eine Geschichte der Margenkompression, nicht um eine Erholung.
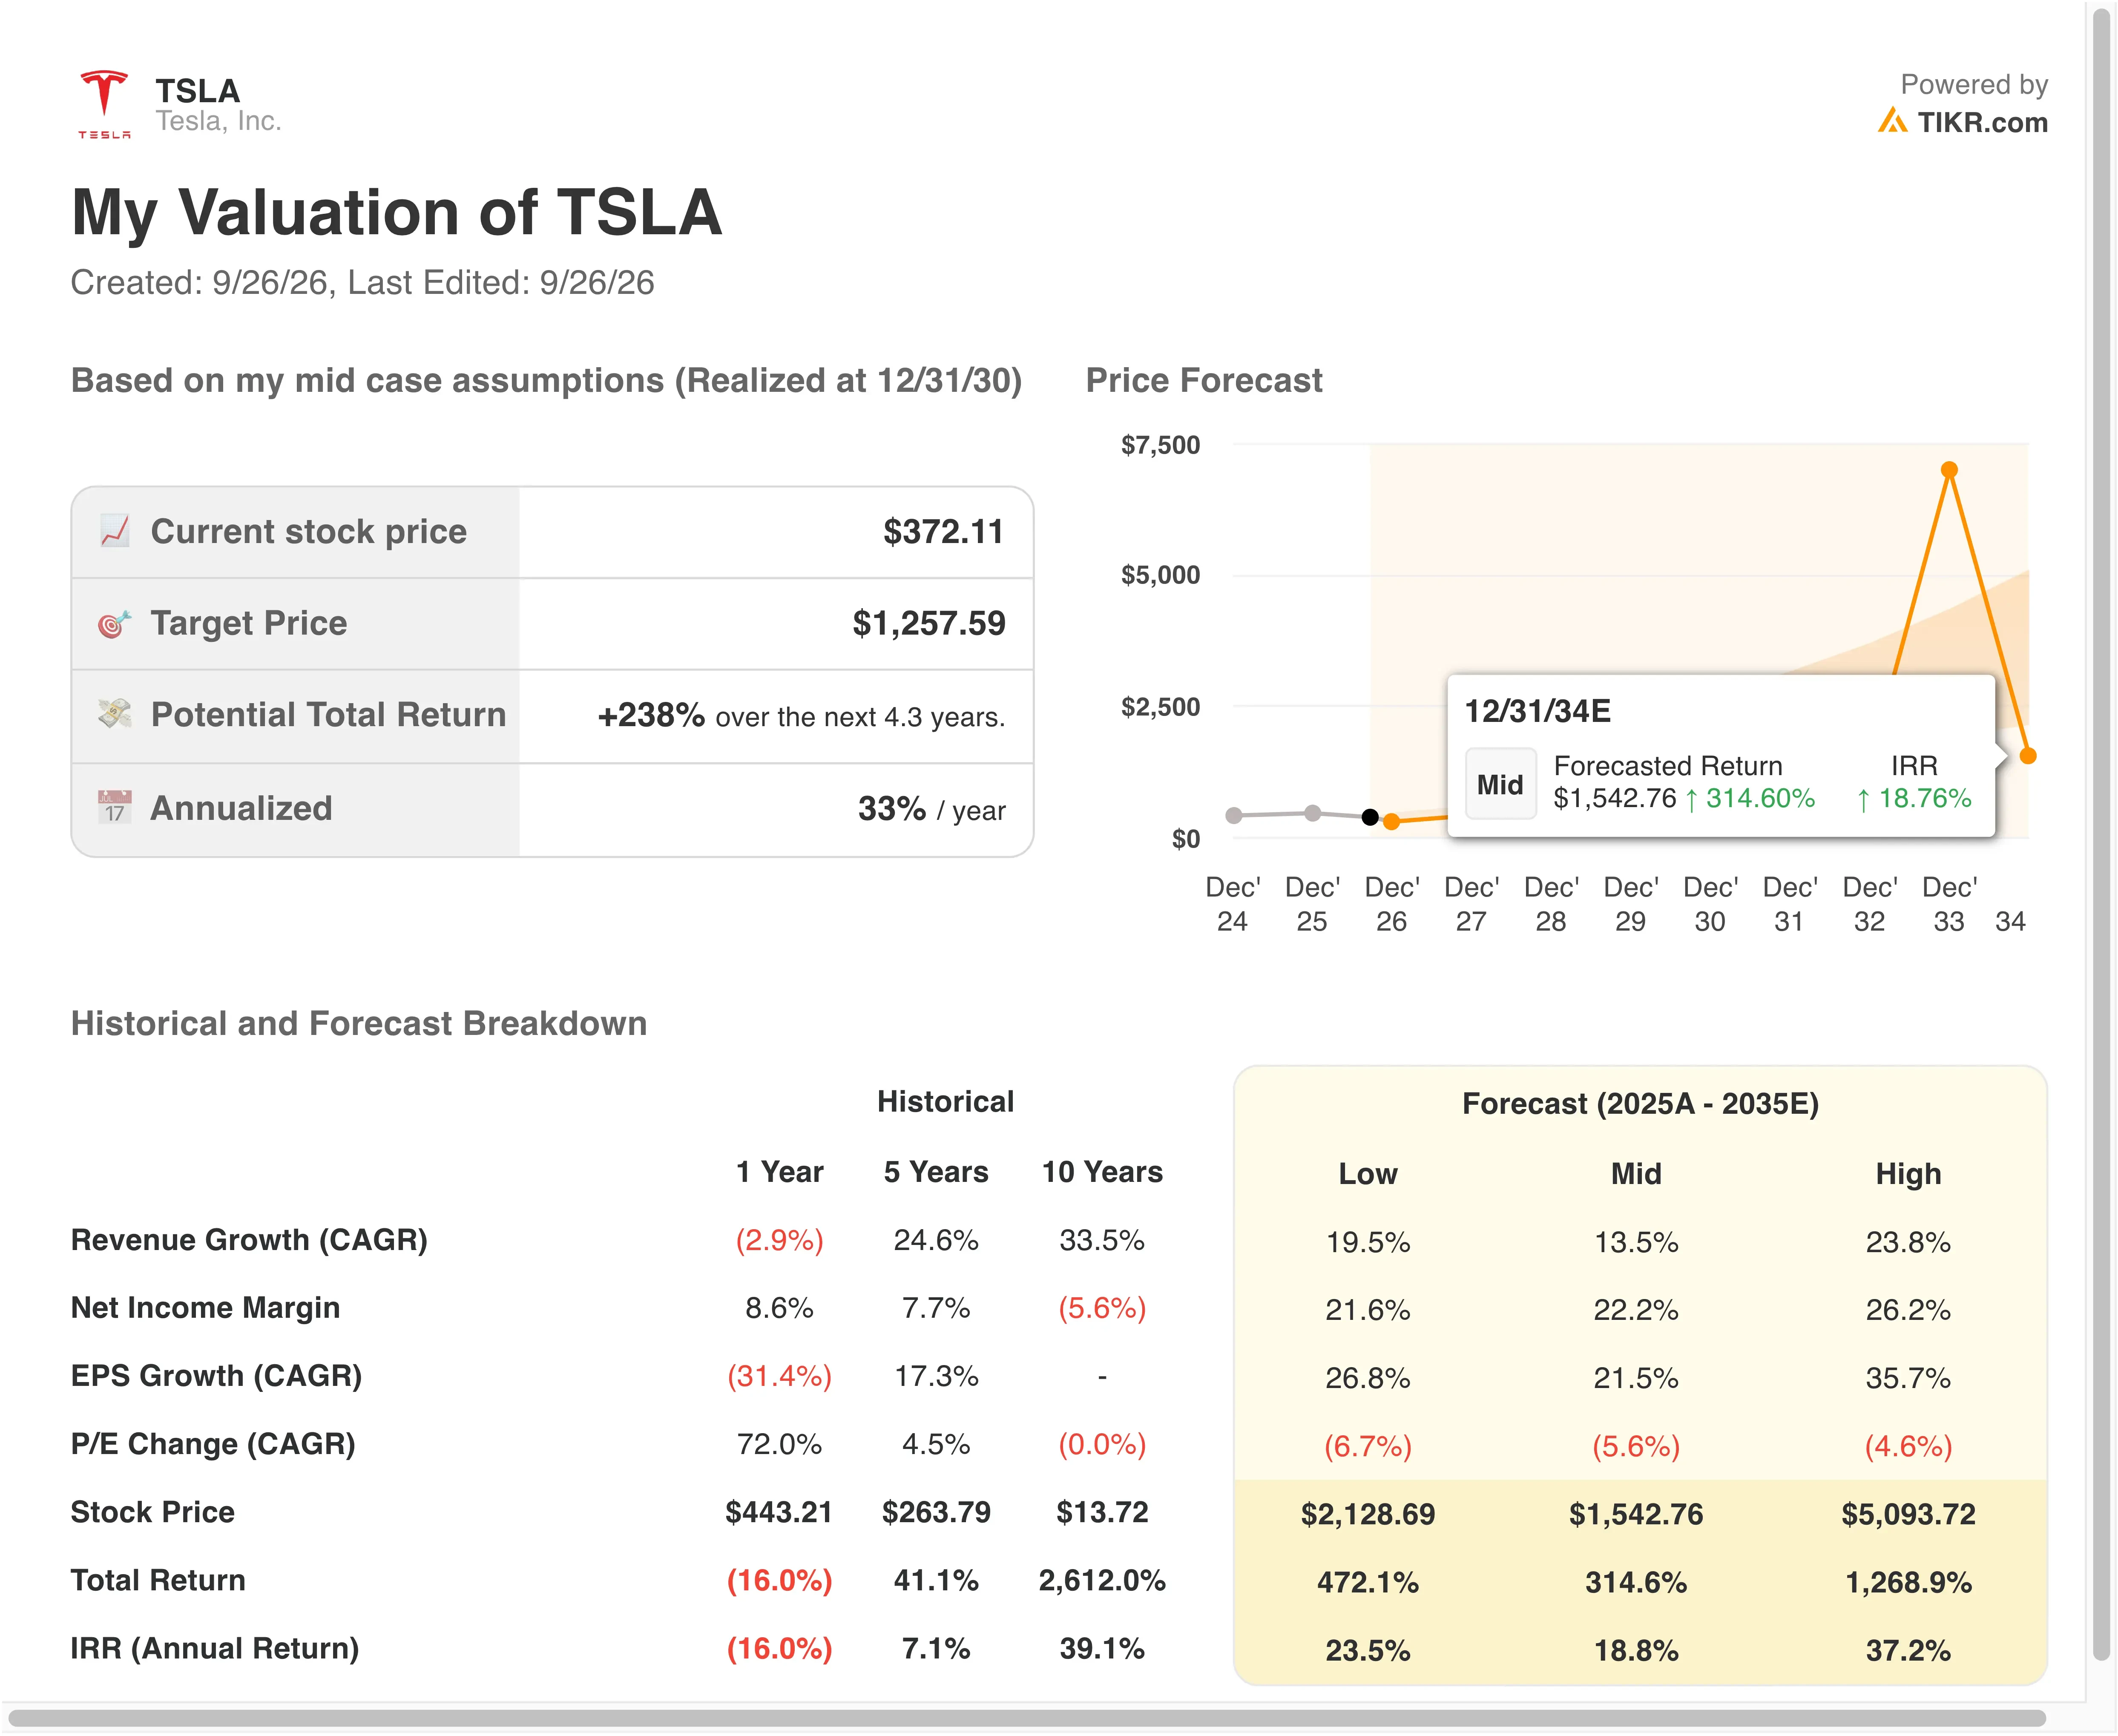
Ein Umsatzwachstum von 14,3% pro Jahr erscheint plausibel. Der Q2-Umsatz stieg um 26% auf 28,2 Mrd. $ bei Rekordauslieferungen von 480.126 Fahrzeugen. Analysten erwarten für die nächsten zwei Jahre ein jährliches Umsatzwachstum von 12,9%, nahe der Modellannahme. Wachstum ist nicht das Hauptproblem.
Die Bewertungslücke ist das eigentliche Problem. Tesla notiert mit einem 195,3-fachen KGV für die nächsten zwölf Monate, ein Aufschlag, der auf Robotaxis und Robotern basiert und nicht auf Autoverkäufen. Das macht die Aktie sehr empfindlich gegenüber Verzögerungen bei Cybercab, FSD oder Optimus.
BYD verkauft mehr Autos, aber Tesla besitzt die Autonomie-Erzählung
BYD (1211) bleibt Teslas größter Rivale im Bereich Elektrofahrzeuge. Der Umsatz im ersten Halbjahr sank um 7,1% auf 344,8 Mrd. Yuan, etwa 50,9 Mrd. $, da ein Preiskrieg die Verkäufe in China traf. Dennoch verbesserte sich die Bruttomarge auf 18,9%, begünstigt durch profitablere Exporte. Teslas Bruttomarge im Q2 war mit 16,8% niedriger.
Die Wachstumstrends begünstigen derzeit Tesla. Dessen Q2-Umsatz wuchs um 26%, während BYDs Q2-Umsatz um 3,2% fiel. Doch BYDs Auslandsoffensive ist real, die Exporte stiegen im ersten Halbjahr um 67,8% auf etwa 792.000 Fahrzeuge. Das bringt BYD in direkte Konkurrenz mit Tesla in ganz Europa und Asien.
Die Konkurrenz im Bereich Autonomie kommt aus Nvidias Ökosystem. Nvidia (NVDA) liefert selbstfahrende Plattformen an BYD, Geely und Nissan für Level-4-Fahrzeuge, die in bestimmten Bereichen ohne menschliches Eingreifen fahren. Lucid (LCID) und Bolt planen den Einsatz von 25.000 autonomen Fahrzeugen in Europa. Uber (UBER) und Nvidia planen ebenfalls eine Robotaxi-Flotte, die 2027 in Los Angeles und San Francisco starten soll.
Teslas Wettbewerbsvorteil (Moat) sind Daten und vertikale Integration. Es hat fast 1,5 Millionen bezahlte FSD-Kunden, die reale Fahrdaten in seine Modelle einspeisen. Die Konkurrenten müssen Tesla jedoch nicht allein schlagen, denn Nvidia verkauft ihnen die Werkzeuge. Das macht die Geschwindigkeit der Umsetzung zu Teslas wichtigstem Vorteil.
Bestimmen Sie, ob Cybercab und Optimus Teslas anspruchsvolle Bewertung stützen können >>>
Was treibt die TSLA-Aktie künftig an?
Die Q3-Ergebnisse, die um den 21. Oktober erwartet werden, sind der nächste große Test. Tesla hat bereits Rekordauslieferungen im Q2 gemeldet, daher werden sich die Anleger auf die Rentabilität konzentrieren. Die Bruttomarge im Automobilgeschäft, ohne regulatorische Credits, fiel im Q2 auf 16,3%. Jede Erholung dort würde die Sorgen um das Kerngeschäft mildern.
Die Regulierung wird den Autonomie-Zeitplan prägen. Die EU-Abstimmung über FSD Supervised könnte im Dezember wieder aufgenommen werden. Unterdessen stellte eine belgische Sicherheitsgruppe fest, dass das System Geschwindigkeitsbegrenzungen oft falsch interpretiert, was die Genehmigung erschweren könnte. In den USA hat die National Highway Traffic Safety Administration eine Prüfungsanfrage zu etwa 1.000 Cybercab-Fahrzeugen eingeleitet.
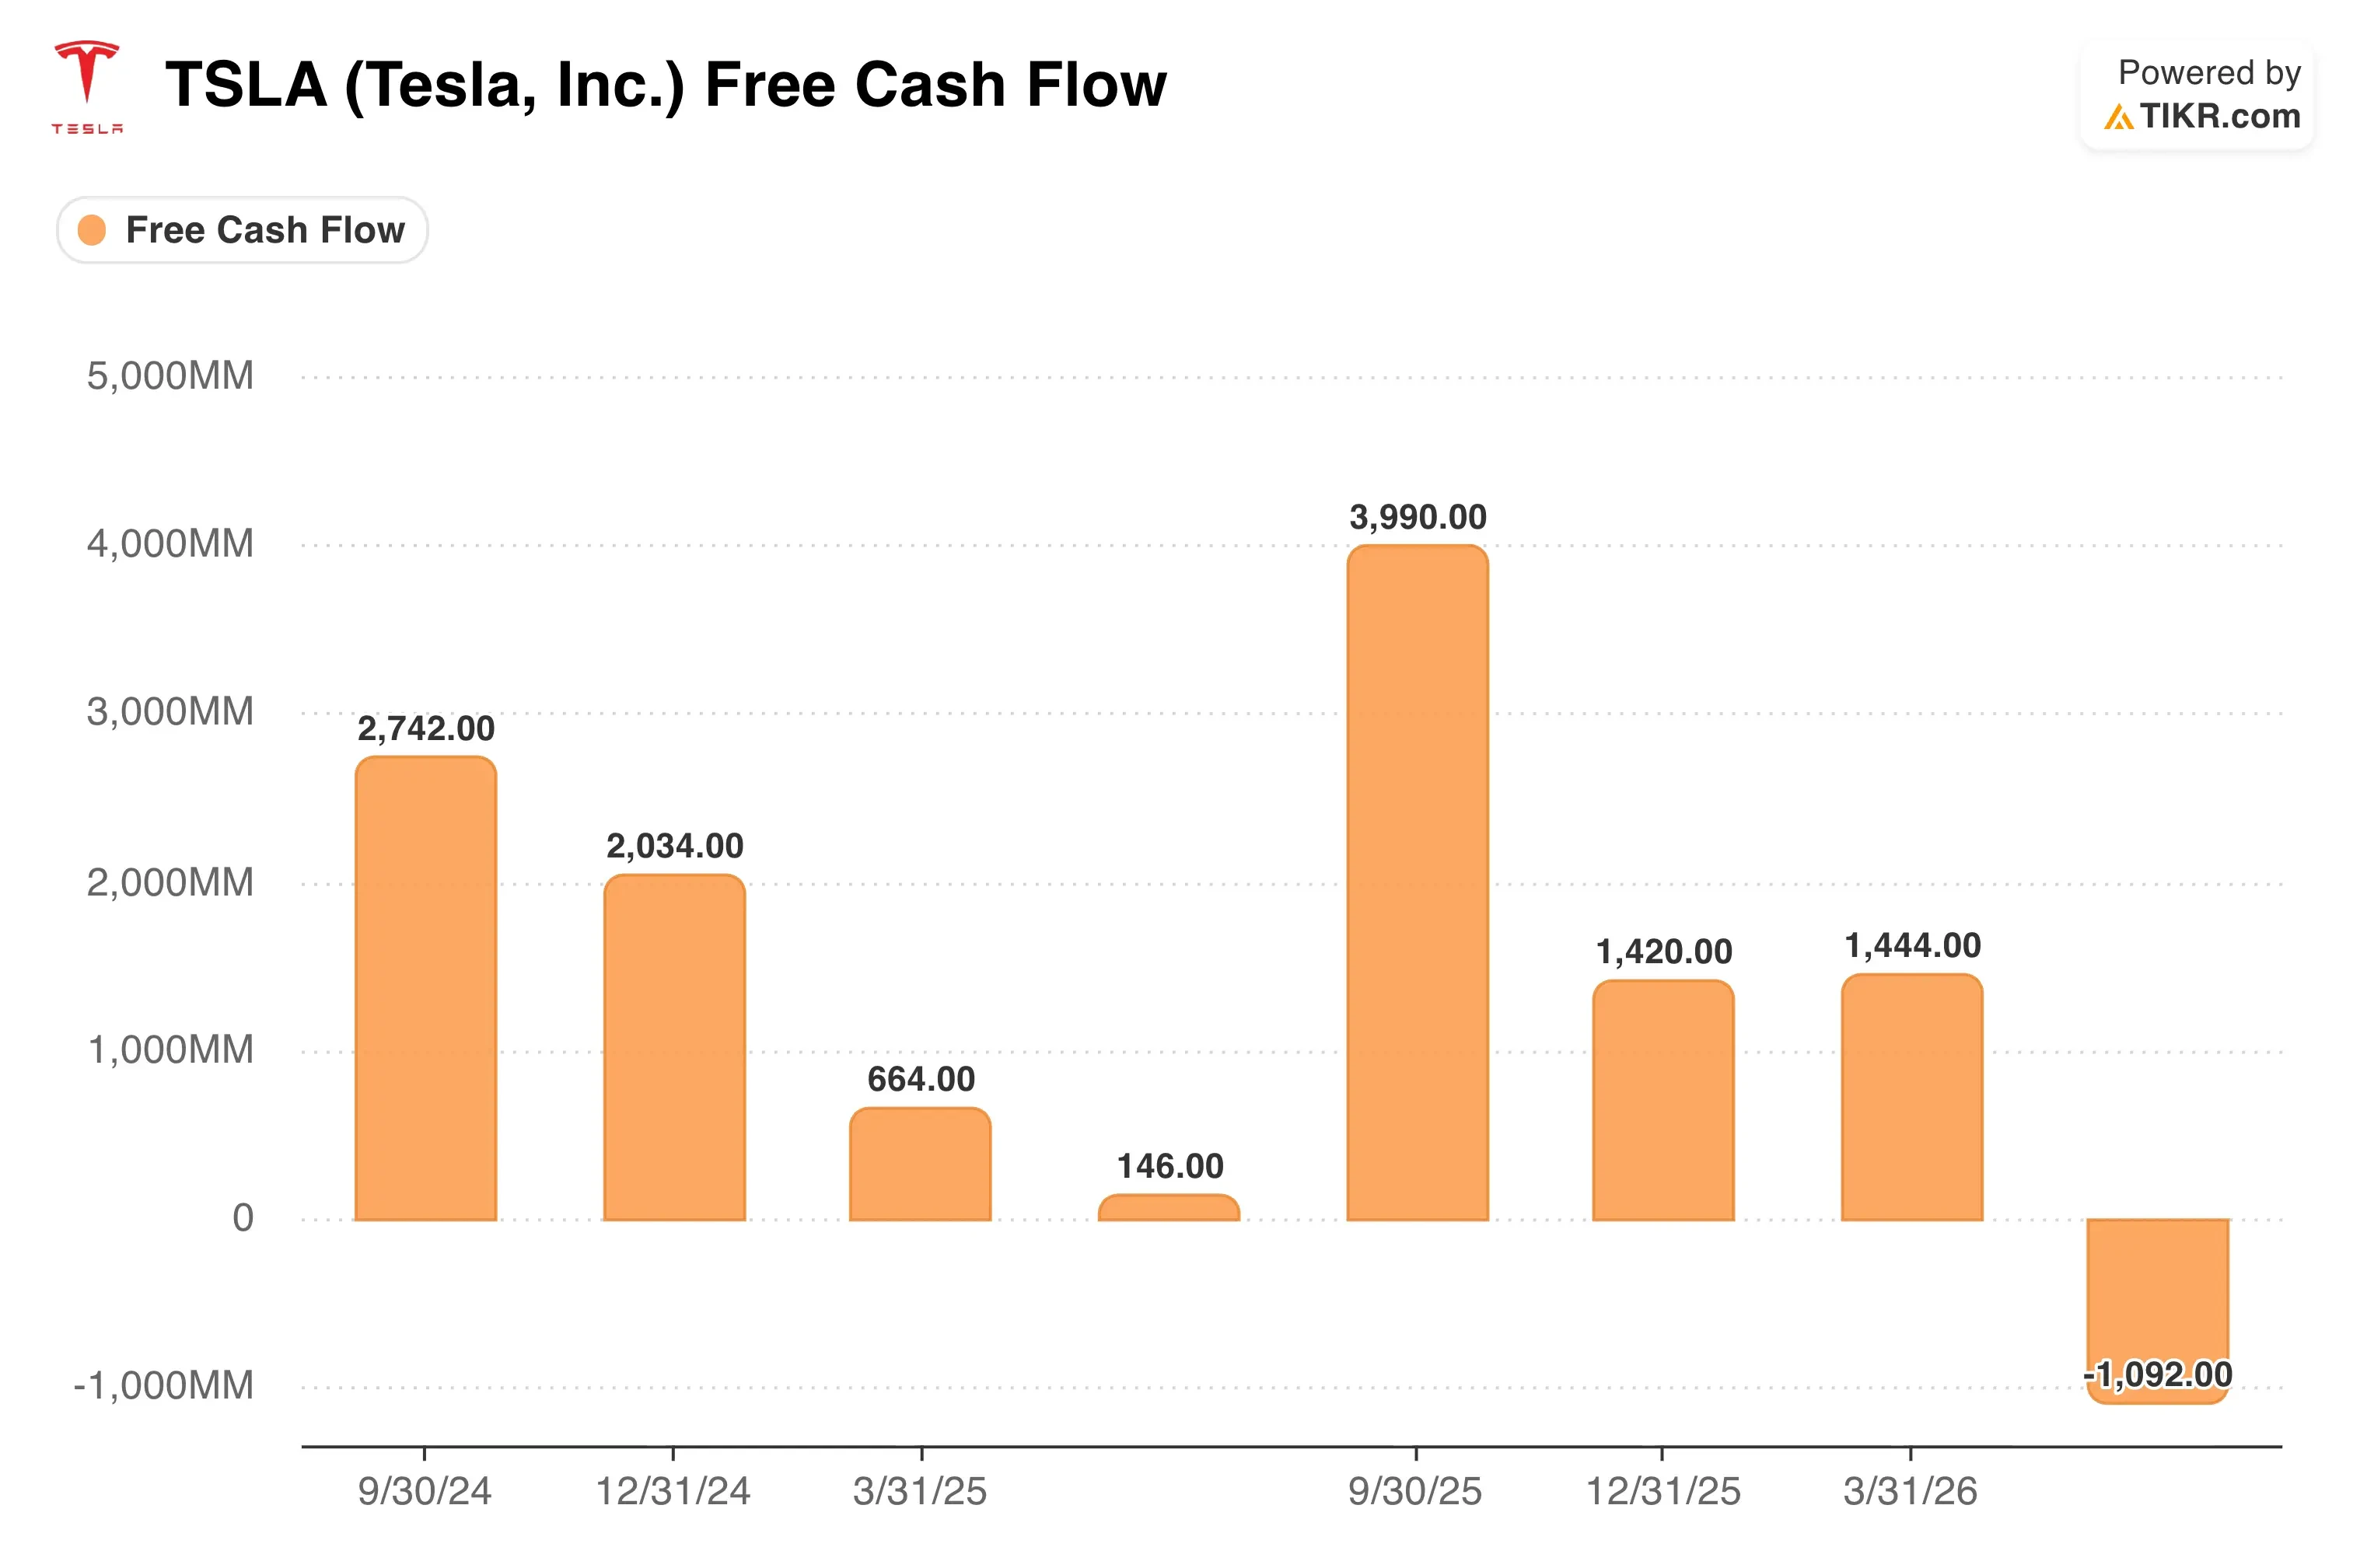
Die Ausgaben bleiben hoch. Tesla erwartet 2026 Investitionsausgaben (Capex) von über 25 Mrd. $, und sein CFO sagte, die Ausgaben würden in den nächsten zwei oder drei Jahren steigen. Dieses Geld finanziert Fabriken für Cybercab, Optimus, Semi und Batterien. Da der freie Cashflow im Q2 auf -1,1 Mrd. $ fiel, wollen Anleger bald Renditen sehen.
Die SpaceX-Verbindung ist ein zusätzlicher Unsicherheitsfaktor. Berichte im Juli deuteten an, Tesla erwäge den Verkauf seines China-Geschäfts, um den Weg für eine mögliche SpaceX-Fusion zu ebnen. Nichts ist bestätigt, aber die Idee hält Tesla im weiteren Musk-Ökosystem.
Sofort den fairen Wert eines Unternehmens schätzen (Kostenlos mit TIKR) >>>
Sollten Sie in Tesla investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlos Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie TSLA auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können kostenlos eine Watchlist erstellen, um TSLA neben allen anderen Aktien im Blick zu behalten. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
TSLA-Aktie auf TIKR analysieren kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!