Wichtige Kennzahlen für MSTF Stock
- Performance der vergangenen Woche: +2,9%
- 52-Wochen-Spanne: $349 bis $554
- Zielpreis des Bewertungsmodells: $923
- Impliziertes Aufwärtspotenzial: 78,9% über 2,8 Jahre
Vergleichen Sie das Wachstum von Microsoft Azure mit den 5-Jahres-Prognosen von Analysten mit TIKRs neuem Bewertungsmodell (kostenlos) >>>
Copilot lernt zu programmieren, und Wall Street nimmt Notiz
Die Aktie von Microsoft (MSFT) legte diese Woche etwa 2,9% zu, wobei der größte Teil des Zuwachses am Freitag kam. Die Aktie sprang um 3,7% und schloss nahe $516, nachdem das Unternehmen ein neu gestaltetes Copilot vorstellte. Die Rallye ließ die Aktie etwa 48% über ihrem 52-Wochen-Tief von $349. Die Stimmung der Anleger verschob sich von Sorgen über KI-Ausgaben hin zur KI-Monetarisierung.
Das neue Copilot besteht aus drei Teilen. Home kombiniert Chat, delegierte Aufgaben sowie Word, Excel und PowerPoint an einem Ort. Code ermöglicht es Nutzern, Apps und Dashboards zu erstellen, indem sie diese in einfachem Englisch beschreiben. Autopilot fungiert als permanenter digitaler Teamkollege, der an mehrtägigen Aufgaben weiterarbeitet.
Das Geschäftsmodell ist wichtiger als die Funktionen. Die rechenintensivsten Tools verbrauchen Copilot Credits zusätzlich zum Basistarif. Das drängt Microsoft in Richtung eines Modells mit Lizenz pro Nutzer plus Nutzungsabhängigkeit, sodass die Einnahmen mit der Nutzung wachsen. Microsoft 365 Copilot hatte bereits im Q4 mehr als 30 Millionen bezahlte Lizenzen.

Dieser Schwung baut auf einem starken Geschäftsjahr auf. "Es war ein sehr starker Abschluss für ein Rekordgeschäftsjahr für uns", sagte CEO Satya Nadella im Q4-Earnings-Call. Der Jahresumsatz stieg um 18% auf $331 Milliarden, und Azure, Microsofts Cloud-Plattform, wuchs im Q4 um 43%. Künftig wird die Aktie wahrscheinlich davon abhängen, ob Copilot die Nutzung in messbare Einnahmen verwandelt.
Zerlegen Sie Microsofts Umsatz nach Cloud-, Produktivitäts- und Gaming-Segmenten (kostenlos) >>>
Die Gewinne stiegen weiter, während die Aktie stillstand

Unter den Annahmen des Bewertungsmodells, die bis zum 30.06.29 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 19,5%
- Betriebsmargen: 46,3%
- Exit-KGV: 25,4x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $923, was ein Gesamtaufwärtspotenzial von 78,9% gegenüber dem aktuellen Aktienkurs von $516 und eine annualisierte Rendite von 23,4% über die nächsten 2,8 Jahre impliziert.
Dieses Renditeprofil lässt Microsoft unterbewertet erscheinen. Der Hauptgrund ist, dass seine Bewertung zurückgesetzt wurde, während das Geschäft beschleunigte. Die Gesamtrendite von Microsoft im vergangenen Jahr betrug nur 0,3%, doch sein KGV sank in diesem Zeitraum um 41,6%. Die Gewinne wuchsen in den Aktienkurs hinein, nicht umgekehrt.
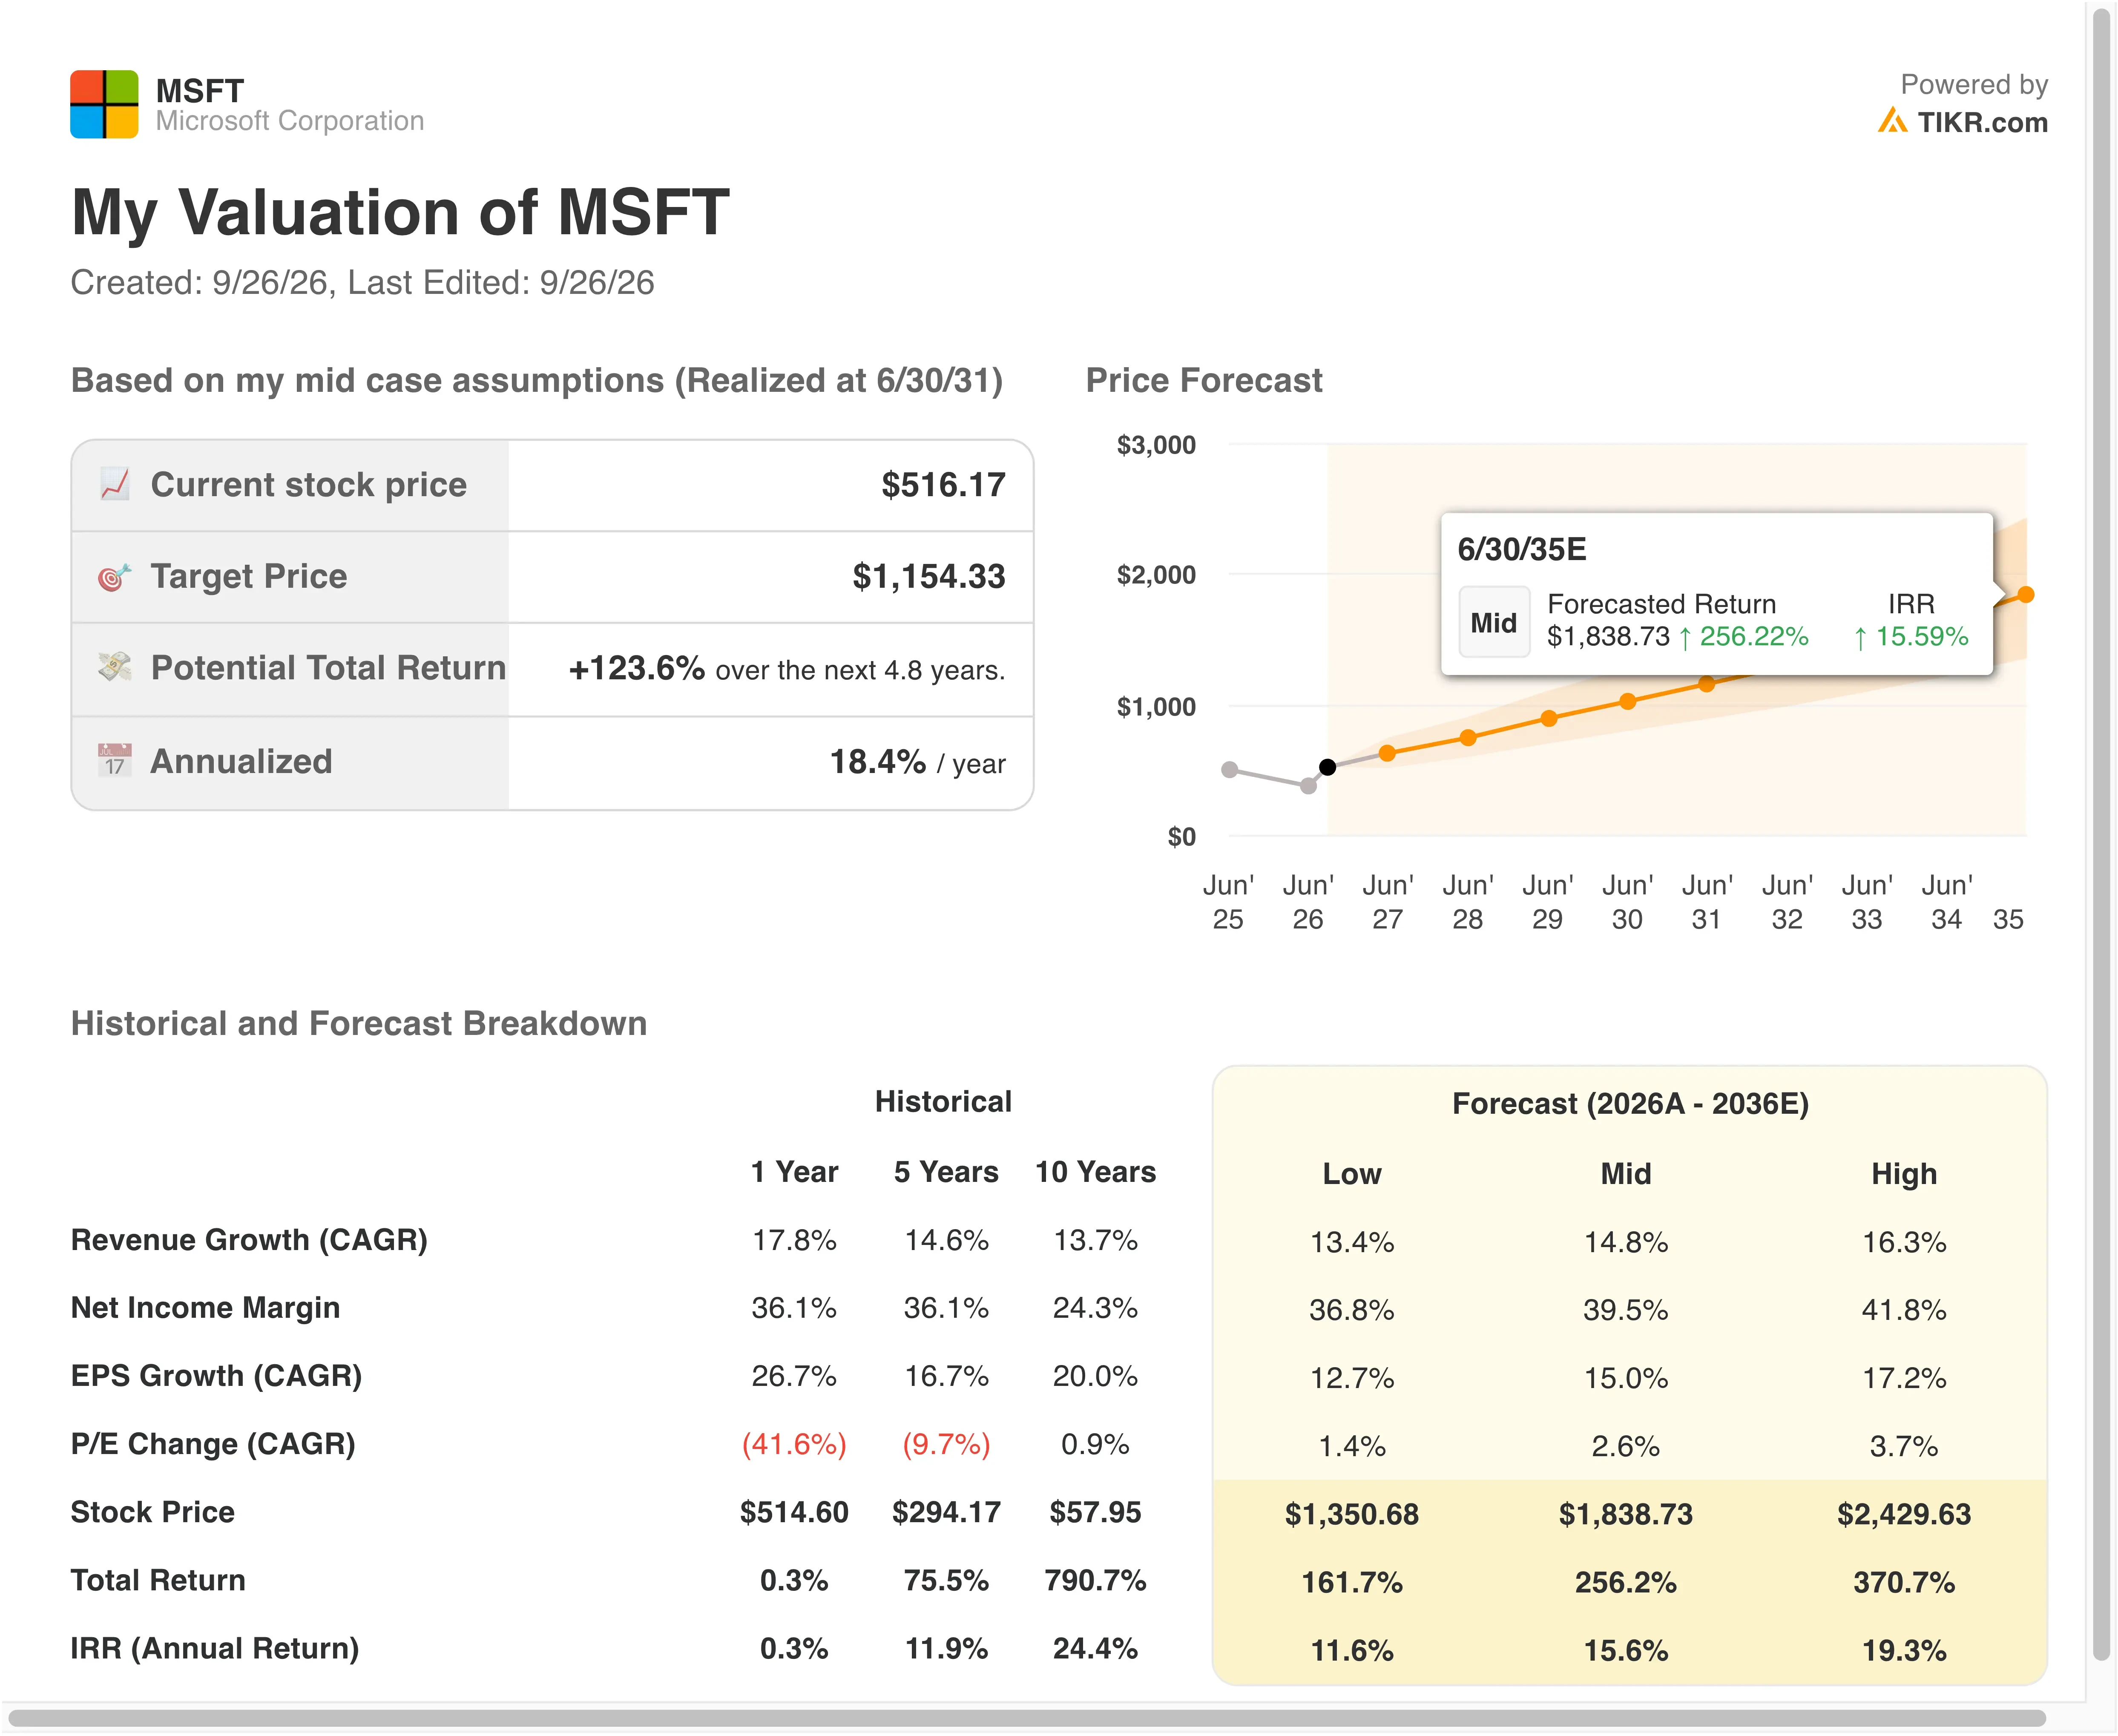
Ein Umsatzwachstum von 19,5% pro Jahr liegt über dem Tempo von 17,8% im vergangenen Jahr. Die Prognose für Azure von 44% bis 45% Wachstum zu konstanten Wechselkursen für das Q1 des Geschäftsjahres unterstützt diese Steigerung. Und die vertraglich vereinbarten künftigen Umsätze (commercial remaining performance obligations) stiegen um 84% auf $678 Milliarden. Dieser Backlog gibt der Wachstumsannahme echte Sichtbarkeit.
Auch die Margen scheinen erreichbar. Das Modell verwendet Betriebsmargen von 46,3%, nahe den 45,6% des vergangenen Jahres. Der Hauptdruck kommt von den Kapitalausgaben, die im Q4 allein $41 Milliarden erreichten. Die Abschreibung auf diese Server wird die Gewinne belasten, daher müssen Effizienzgewinne Schritt halten.
Bemerkenswert ist, dass das Exit-KGV von 25,4x dem heutigen Niveau entspricht und unter dem 5-Jahres-Durchschnitt von 29,5x liegt. Das Modell verlässt sich also nicht auf eine Neubewertung. Amazon und Alphabet wachsen mit ihren Clouds schnell, aber Microsofts Software-Portfolio gibt ihm eine stabilere Gewinnbasis.
Das Cloud-Rennen beschleunigt sich, und Microsoft sitzt in der Mitte
Amazon (AMZN) führt im Cloud Computing weiterhin über Amazon Web Services. Der AWS-Umsatz wuchs im Q2 um 36,7% auf $42,2 Milliarden, sein schnellstes Tempo seit 2021. Es erzielte auch eine Betriebsmarge von 39,4%. Azure wuchs schneller, mit 43% im letzten Quartal von Microsoft.
Alphabet (GOOGL) ist der schnellste Akteur. Der Google Cloud-Umsatz sprang im Q2 um 82% auf $24,8 Milliarden, mit einer Betriebsmarge von 35,6%. Sein Backlog erreichte $514 Milliarden, während Microsofts kommerzieller Backlog bei $678 Milliarden liegt. Microsoft hält also immer noch den größeren vertraglich gesicherten Pipeline, aber der Wettbewerb verschärft sich.
Microsofts Stärke ist die Breite. Azure überschritt $100 Milliarden Jahresumsatz, liegt hinter AWS, aber vor Google Cloud. Noch wichtiger ist, dass Microsoft die Apps verkauft, die auf seiner Cloud laufen, von Office bis GitHub. Copilot Code und Autopilot vertiefen diese Schleife, weil sie sowohl Abonnements als auch Cloud-Nutzung antreiben.
Oracle (ORCL) zeigt die Risikoseite des KI-Ausbaus. Sorgen über seine Rechenzentrumsausgaben verunsicherten Anleger diese Woche. Microsofts Betriebsmarge der letzten zwölf Monate von 46,8% gibt ihm jedoch einen dicken Puffer, falls der Ausgabendruck auf den gesamten Sektor übergreift.
Erwägen Sie, ob Microsoft hohe Margen während seines KI-Ausgabezyklus aufrechterhalten kann >>>
Was treibt MSTF Aktie künftig an?
Die Wachstumsrate von Azure ist die zu beobachtende Kennzahl. Das Management prognostizierte für das Q1 des Geschäftsjahres ein Azure-Wachstum von 44% bis 45% zu konstanten Wechselkursen. Konstante Währungen entfernen Wechselkursschwankungen, um die zugrunde liegende Nachfrage zu zeigen. CFO Amy Hood sagte, die Nachfrage übersteige weiterhin das verfügbare Angebot.
Die Kapazität wird bestimmen, wie schnell diese Nachfrage in Umsatz umgewandelt wird. Microsoft plant einen Ausbau der Rechenzentren, um seine Rechenleistung zu verdreifachen, und erwartet, dass die Capex im Geschäftsjahr 2027 im Jahresvergleich steigen wird. Diese Ausgaben schließen Wachstum auf, setzen aber auch die Hürde für Renditen höher.
Die Copilot-Adoption ist der zweite Katalysator. Code erreicht Kunden des Frontier-Programms Ende September, mit einer breiteren Einführung danach. Autopilot erweitert seine private Vorschau zur gleichen Zeit. Frühe Daten zu bezahlten Copilot Credits könnten die Umsatzerwartungen neu gestalten.
Die Q1-Ergebnisse des Geschäftsjahres sollten bestätigen, ob der Umsatz innerhalb der Prognose von $89,9 bis $91,0 Milliarden liegt. Langfristig gewährte Microsoft DARPA praktischen Zugang zu seinem Majorana-2-Quantensystem in Maryland. Das ist ein Validierungsschritt und kein Produkt, hält Microsoft aber im Quantenrennen.
Sollten Sie in Microsoft investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie MSTF auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um MSTF zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie MSTF Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!