

Wichtige Erkenntnisse
- Anhebung durch Konnektivität: Marvell hat seine Umsatzprognose für das Geschäftsjahr 2028 auf etwa 18 Milliarden US-Dollar angehoben. CEO Matt Murphy sagte, dass Konnektivität, nicht die neue Vereinbarung mit Google, der größte Treiber für die Erhöhung um 1,5 Milliarden US-Dollar war.
- Margen halten sich: Die GAAP-Bruttomarge stieg fünf Quartale in Folge und erreichte im Quartal, das am 1. August 2026 endete, 53,1 %, obwohl das kundenspezifische Chipgeschäft mit niedrigeren Margen an Fahrt aufnahm.
- Das KGV leistet die Arbeit: Das zukünftige Kurs-Gewinn-Verhältnis (KGV) der Marvell-Aktie hat sich von 23,7x im Januar auf 48,0x am 25. September in etwa verdoppelt und liegt damit deutlich über seinem Durchschnitt von 35,3x seit Ende 2023.
Marvells Anhebung kam von Konnektivität, nicht von Google
Bei der Citi Global TMT Conference am 9. September stellte Analyst Atif Malik Matt Murphy vor, indem er Jensen Huangs Aussage wiederholte, dass Marvell das nächste Billionen-Dollar-Unternehmen sein könnte. Murphys Antwort: "Das hat den Raum verstummen lassen." Dann sprach er einen Großteil des Gesprächs über Optik, Switches und Signalprozessoren.
Diese Fokussierung ist bemerkenswert. Die Schlagzeile des Sommers von Marvell war die am 29. Juli unterzeichnete und am 19. August bekannt gegebene Google-Vereinbarung, die Google einen Optionsschein für bis zu 58.970.907 Aktien zu je 206,58 US-Dollar einräumte und kundenspezifische Programme abdeckt, die Morgan Stanley mit einem kumulierten Umsatz von bis zu 120 Milliarden US-Dollar bis zum Geschäftsjahr 2033 in Verbindung bringt.
Doch im Q2 2027 Earnings Call sagte Murphy, dass der Umsatz aus den Optionsschein-Programmen bis zum Geschäftsjahr 2028 bereits innerhalb des kundenspezifischen Ziels lag, das Marvell zuvor angegeben hatte. Der große Google-Beitrag beginnt erst im Geschäftsjahr 2029.
Der Sprung in der Prognose für das Geschäftsjahr 2028 von 16,5 Milliarden US-Dollar auf etwa 18 Milliarden US-Dollar kam also von woanders. Murphy bezeichnete Konnektivität als "wahrscheinlich den größten Netto-Treiber" und verwies auf 1,6T optische Signalprozessoren, Scale-Out-Switching, das dieses Jahr voraussichtlich mehr als verdoppelt wird, und Scale-Up-Optik, die seiner Aussage nach jetzt viel größer ist als die rund 300 Millionen US-Dollar, die er ein Quartal zuvor skizziert hatte.
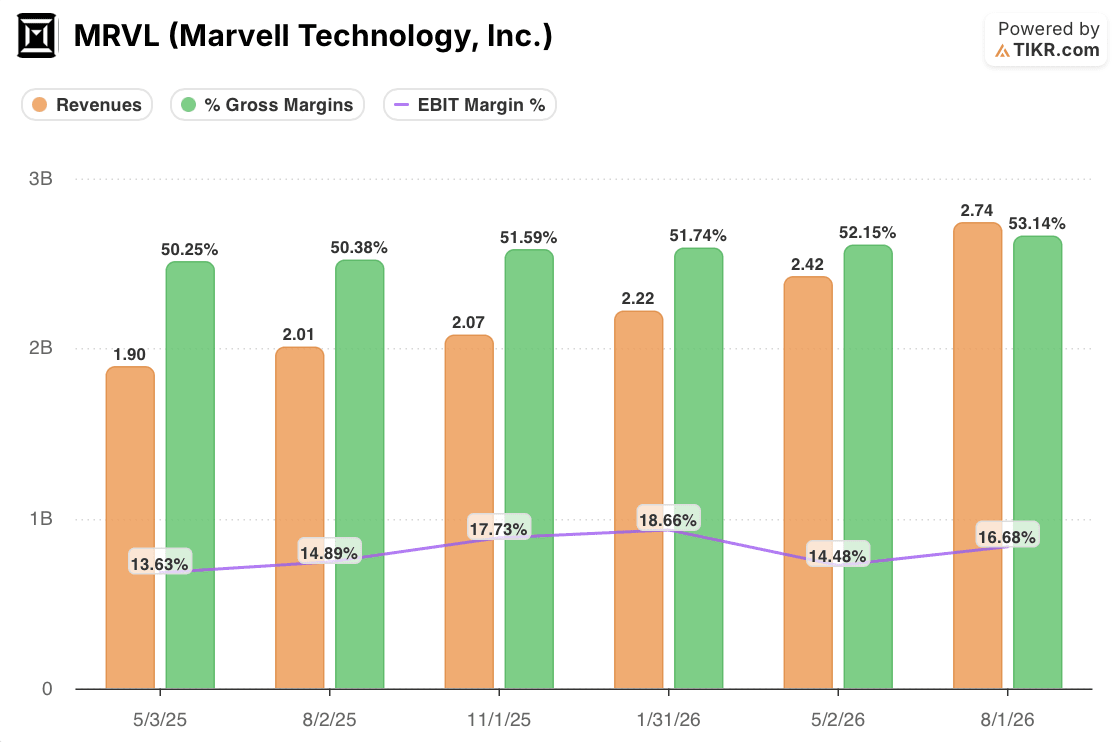
Die Quartalszahlen passen zu dieser Darstellung. Der Umsatz stieg von 1,90 Milliarden US-Dollar im Quartal, das am 3. Mai 2025 endete, auf 2,74 Milliarden US-Dollar im Quartal, das am 1. August 2026 endete, und das Jahr-zu-Jahr-Wachstum beschleunigte sich zwischen den letzten beiden Quartalen von 27 % auf 37 %. Die GAAP-Bruttomarge stieg von 50,4 % vor einem Jahr auf 53,1 %, was mit dem wachstumsführenden Hochmargengeschäft mit Standardprodukten übereinstimmt.
Die Margengeschichte hat einen Haken. Kundenspezifische Chips weisen niedrigere Bruttomargen auf, und die Prognose für das dritte Quartal sieht eine non-GAAP-Bruttomarge von 57,5 % bis 58,5 % vor, gegenüber 58,9 % im Vorquartal, da dieses Geschäft an Fahrt aufnimmt. Das Management erwartet dennoch, dass die Bruttomarge im Geschäftsjahr 2028 in diesem Bereich bleibt, während sich der kundenspezifische Umsatz mehr als verdoppelt. Dies funktioniert nur, wenn die Konnektivität parallel weiter wächst.
Die Marvell-Aktie zahlt einen Aufschlag für den Teil der Geschichte, der noch nicht eingetroffen ist
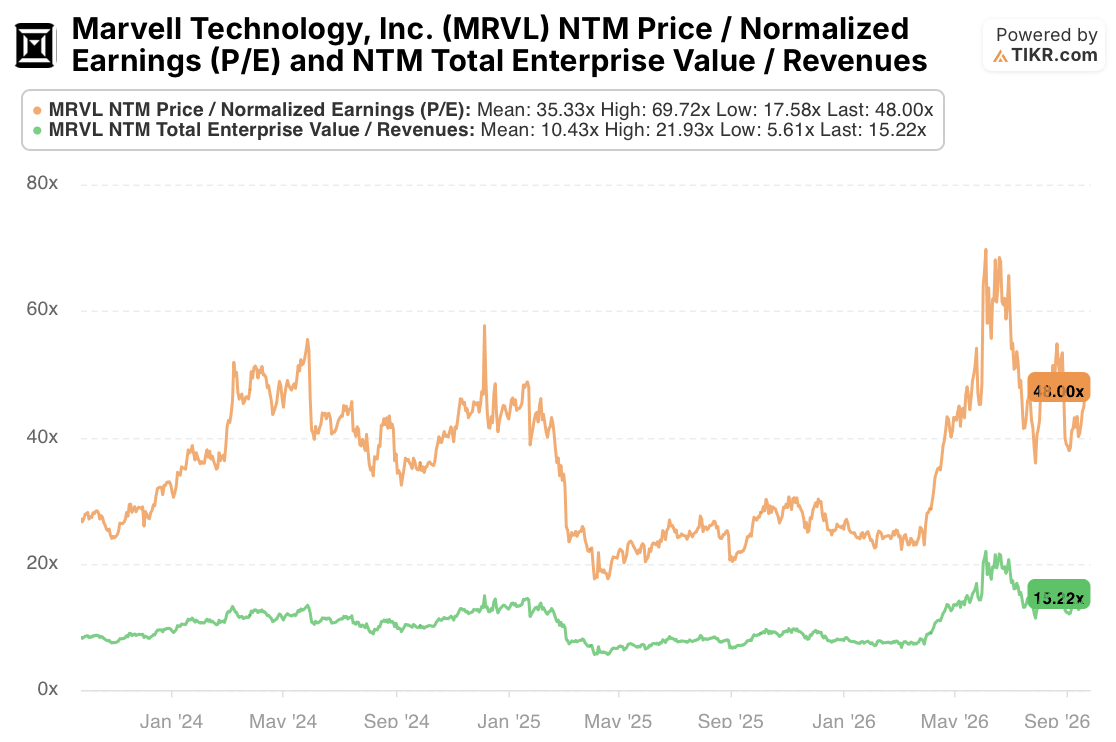
Marvells zukünftiges KGV stieg von 23,66x am 31. Januar auf 48,00x am 25. September, und das zukünftige EV/Umsatz-Verhältnis stieg von 7,30x auf 15,22x. Die Gewinnschätzungen stiegen in diesem Zeitraum ebenfalls, aber das KGV stieg schneller.
Die letzten zwei Monate erzählen die Geschichte. Das zukünftige KGV lag am 1. August bei 41,24x, bevor der Google-Optionsschein öffentlich wurde und bevor die Anhebung für das Geschäftsjahr 2028 bekannt gegeben wurde. Jetzt liegt es bei 48,00x, obwohl die zukünftigen Schätzungen mit dieser Anhebung gestiegen sind. Der Zeitpunkt deckt sich mit den Google-Schlagzeilen, auch wenn dies nicht beweist, dass der Optionsschein die Neubewertung verursacht hat.
Das führt zu einem gemischten Urteil. Das Geschäft, über das Marvell heute berichtet, läuft auf Konnektivität, und die Umsatz- und Margendaten unterstützen dies. Der Aufschlag auf die Aktie stützt sich stärker auf die kundenspezifische Chance für das Geschäftsjahr 2029 und darüber hinaus, deren Größe das Management noch nicht beziffert hat. Bei 48,0x notiert die Aktie deutlich über ihrem Durchschnitt von 35,3x, aber unter den 69,7x, die sie früher in diesem Jahr erreichte. Der KI-Ausverkauf am 14. September, bei dem Marvell im Pre-Market-Handel um 5,5 % fiel, zeigte, wie schnell sich die Stimmung ändern kann.
Der Investor Day am 6. Oktober ist der nächste Test. Marvell hat auf einen kundenspezifischen Umsatz von mehr als 10 Milliarden US-Dollar im Geschäftsjahr 2029 hingewiesen und ein Ergebnisband versprochen, das die Google-Programme einschließt. Ein Basisszenario, das deutlich über diesem Niveau liegt, zusammen mit einer Bruttomarge im vierten Quartal, die innerhalb der Prognose von 57,5 % bis 58,5 % bleibt, würde dem aktuellen KGV Rückhalt geben. Ein Band, das größtenteils das alte Ziel wiederholt, würde die Konnektivität mit einer Bewertung belasten, die für mehr ausgelegt ist.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





