


Wichtigste Erkenntnisse
- Die Vistra-Aktie ist im letzten Jahr um 31 % gefallen, da Anleger sich Sorgen um die ERCOT-Preise und eine texanische Prüfung von Netzanschlussanfragen für Rechenzentren machen.
- Das bereinigte EBITDA stieg im Q2 um 31 % gegenüber dem Vorjahr auf 1,77 Mrd. USD, obwohl der Umsatz von 4,02 Mrd. USD die Konsenserwartung von ~5,57 Mrd. USD verfehlte.
- Die Analystenmeinungen umfassen 15 Kaufempfehlungen, 4 Outperform-Bewertungen, 1 Underperform und 1 Verkauf, mit einem durchschnittlichen Kursziel von 218 USD, was einem Aufwärtspotenzial von ~58 % gegenüber 138 USD entspricht.
- Das Modell von TIKR zielt auf einen Kurs von 199 USD bis Dezember 2030 ab, was einer Gesamtrendite von 44 % entspricht.
Warum die Vistra-Aktie um 31 % fiel, während das bereinigte EBITDA weiter wuchs
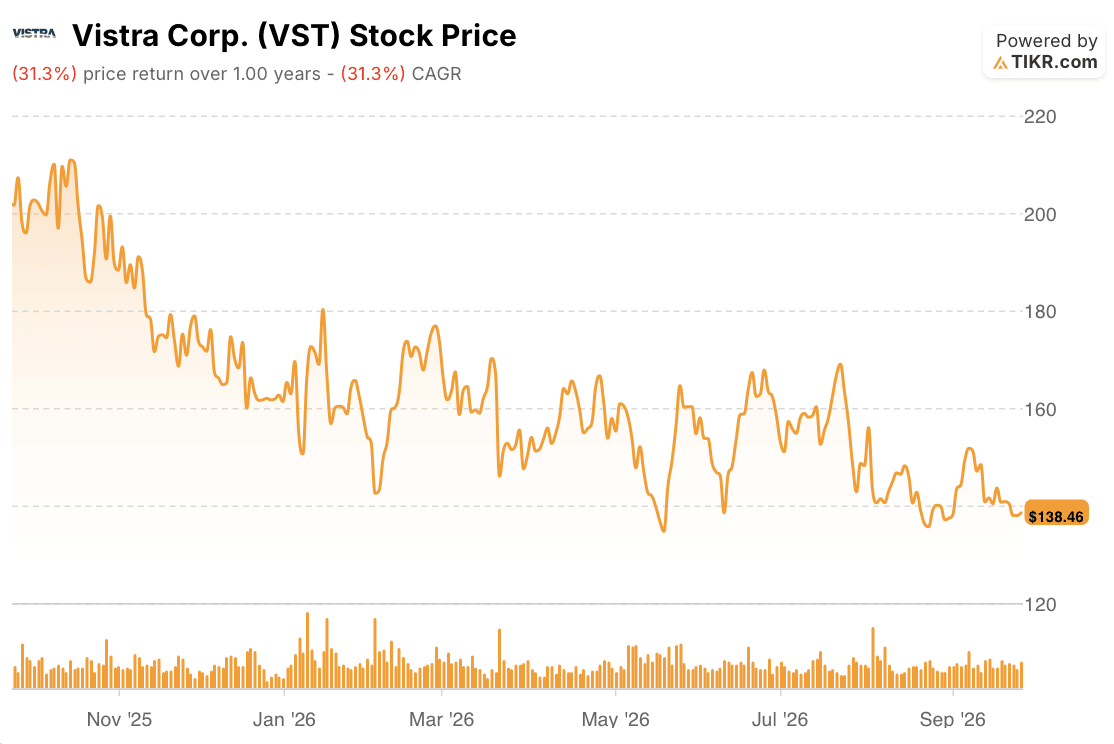
Die Vistra-Aktie (VST) ist im letzten Jahr um 31 % gefallen und schloss am 25. September 2026 bei 138 USD. Der Rückgang fiel mit Anlegerbedenken bezüglich der ERCOT-Preise und der texanischen Nachfrage nach Rechenzentren zusammen, obwohl das bereinigte EBITDA von Vistra im Q2 gestiegen ist.
Die ERCOT-Preise sind nach Ansicht des Managements zu niedrig geblieben, um neue Kraftwerksbauten zu unterstützen. CEO Jim Burke brachte es auf dem Q2-Earnings-Call am 7. August auf den Punkt: „Bisher in diesem Jahr lagen die Großhandelspreise in ERCOT bei 30 USD pro Megawattstunde. Letztes Jahr waren es 30 USD pro Megawattstunde. 30 USD werden keine neuen Anlagen bauen lassen.“
Texas fügte dann politische Unsicherheit hinzu. Gouverneur Abbott ordnete eine Prüfung geplanter Rechenzentren an, die Netzanschlüsse beantragen, und ERCOT verschob die Batch-Zero-Übertragungsnetzplanungsstudie. Vistra sagte, es erwarte derzeit keine Auswirkungen auf sein Comanche-Peak-Projekt und strebe weiterhin eine Inbetriebnahme Ende 2027 an.
Die Q2-Zahlen gaben den Bären mehr Angriffsfläche. Der Nettogewinn sank um 6,7 % auf 305 Millionen USD, und diese Zahl enthielt einen nicht realisierten Hedge-Verlust von 472 Millionen USD, der voraussichtlich in den kommenden Jahren ausgeglichen wird. CFO Kris Moldovan sagte, die EBITDA-Chance von Vistra für 2027 tendiere zum unteren Ende der Spanne von 7,4 Mrd. bis 7,8 Mrd. USD. Vistra bezeichnet diese Zahl als Schätzung einer Chance, nicht als Prognose.
Doch die bereinigten operativen Erträge wuchsen weiter. Das bereinigte EBITDA stieg gegenüber dem Vorjahr um 31 %, und das Management erwartet, dass 2026 auf oder über der Mitte der Prognosespanne von 6,8 Mrd. bis 7,6 Mrd. USD liegen wird. Am 18. September schloss Luminant eine 20-jährige Vereinbarung zur Versorgung eines texanischen Rechenzentrumprojekts mit 200 MW bis 207 MW Strom, vorbehaltlich bestimmter Bedingungen. Und eine Investmentpartnerschaft, die gemeinsam von Burke und seinem Ehepartner gehalten wird, kaufte am 31. August 2.200 Aktien und am 1. September 4.465 Aktien zu gewichteten Durchschnittspreisen von 135,99 USD bzw. 135,25 USD.
Der Aktienkurs deutet darauf hin, dass der Markt ERCOT-Preisen und dem Zeitplan für Rechenzentren skeptischer gegenübersteht als der durch Hedges gestützten Ertragsaussicht des Managements.
Analysten sehen weiterhin ein Aufwärtspotenzial von 57 % für die Vistra-Aktie
Für die Vistra-Aktie liegen 15 Kaufempfehlungen, 4 Outperform-Bewertungen, 1 Underperform und 1 Verkauf vor. Unabhängig davon veröffentlichen 19 Analysten ein Kursziel, und ihr Durchschnitt von 218 USD liegt 57 % über dem aktuellen Preis.
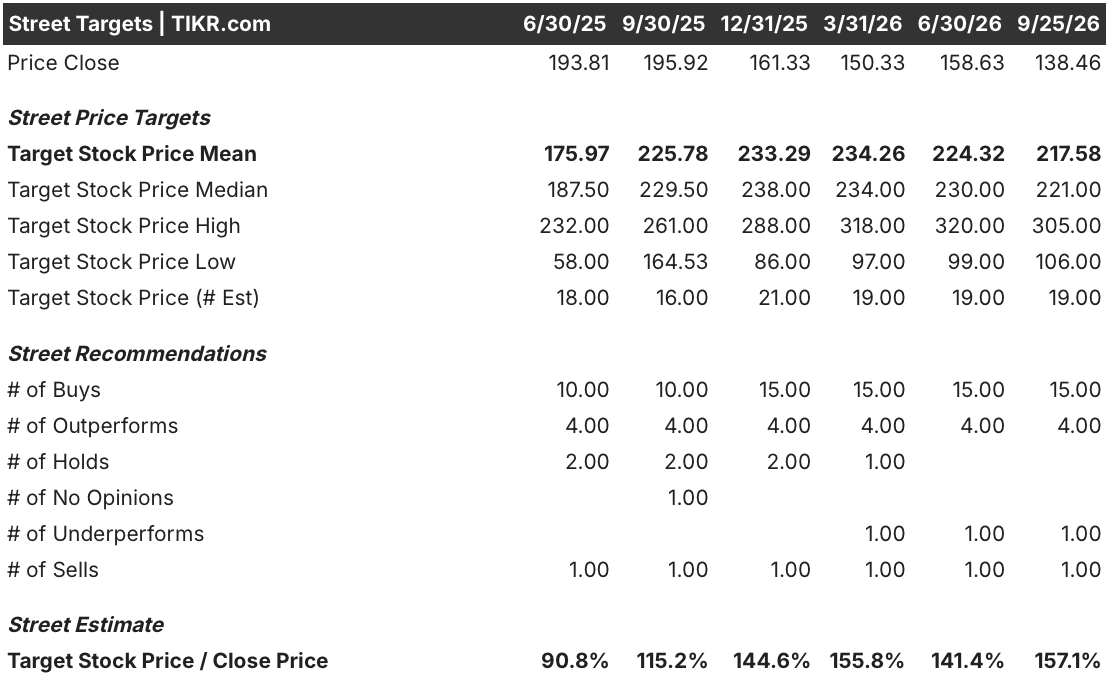
Das durchschnittliche Ziel fiel von 234 USD im März auf 218 USD, während der Aktienkurs von 150 USD auf 138 USD sank, sodass das implizierte Aufwärtspotenzial weitgehend ähnlich blieb.
TIKR bewertet die Vistra-Aktie bis 2030 mit 199 USD, deutlich über dem heutigen Preis
Das Basisszenario-Modell von TIKR bewertet Vistra bis Dezember 2030 mit 199 USD. Das impliziert eine Gesamtrendite von 44 % gegenüber dem aktuellen Preis von 138 USD oder eine annualisierte Rendite von 9 % über 4,3 Jahre.

Ein jährliches Tempo von 9 % passt zu einem Stromerzeuger, der zu Marktpreisen verkauft und ein höheres Preisrisiko trägt als ein reguliertes Versorgungsunternehmen.
Das Modell liegt unter dem Durchschnittsziel der Analysten von 218 USD, aber immer noch 44 % über dem aktuellen Kurs. Das EBITDA im Q2 wuchs aufgrund höherer realisierter Energie- und Kapazitätspreise sowie der Lotus-Übernahme, und dieses Wachstum steht im Kontrast zu den Anlegerbedenken hinsichtlich der ERCOT-Forward-Kurve.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



