Wichtige Kennzahlen für die AAPL-Aktie
- Performance der vergangenen Woche: +0,6 %
- 52-Wochen-Spanne: $243 bis $345
- Zielpreis laut Bewertungsmodell: $374
- Impliziertes Aufwärtspotenzial: 9,6 % über 2,0 Jahre
Testen Sie, ob Apples Premium-Bewertung unter Ihren eigenen iPhone-Annahmen standhält (kostenlos) >>>
Testen Sie, ob Apples Premium-Bewertung unter Ihren eigenen iPhone-Annahmen standhält
Die Apple-Aktie (AAPL) stieg diese Woche um etwa 0,6 % und schloss nahe $341, knapp unter ihrem 52-Wochen-Hoch von $345. Die Bewegung war ruhig, aber die Stimmung um die Aktie bleibt zuversichtlich. Die Aktie ist im vergangenen Jahr um etwa 34 % gestiegen. Anleger verbrachten die Woche damit, einen wichtigen Lizenzvertrag und neue Hardware zu verdauen.
Das wichtigste Update kam von Qualcomm. Die beiden Unternehmen haben ihre globale Patentlizenz erneuert, gültig ab dem 1. April 2027. Die vorherige Vereinbarung wäre am 31. März 2027 ausgelaufen. Somit behält Apple Zugang zu essentieller Mobilfunktechnologie, während es seine eigenen Modemchips entwickelt.
Apple begann außerdem am 22. September mit dem Verkauf neuer Mac mini- und Mac Studio-Modelle. Der M6 Mac mini ist der erste Mac von Apple, der auf einem 2-Nanometer-Prozess basiert, einem kleineren und effizienteren Chipdesign. Der Mac Studio kann unterdessen bis zu 512 GB Arbeitsspeicher für das lokale Ausführen von KI-Modellen aufnehmen. Dieses Angebot zielt auf Profis ab, die wiederkehrende Cloud-Kosten senken wollen.

Die Nachfrage ist nicht das Problem. Auf seiner letzten Konferenz als CEO sagte Tim Cook, dass Lieferengpässe "ehrlich gesagt ein Problem der Nachfrageprognose widerspiegeln, bei dem sich sowohl das iPhone als auch der Mac bemerkenswert besser entwickeln, als wir dachten." Der iPhone-Umsatz wuchs in diesem Quartal um 22 % auf 54,3 Mrd. $, während die Mac-Verkäufe um 29 % stiegen. Künftig stellt sich die Frage, ob das Angebot mit der Prognose (Guidance) für ein Wachstum von 9 % bis 11 % im September-Quartal Schritt halten kann.
Ein großartiges Geschäft, entsprechend bewertet
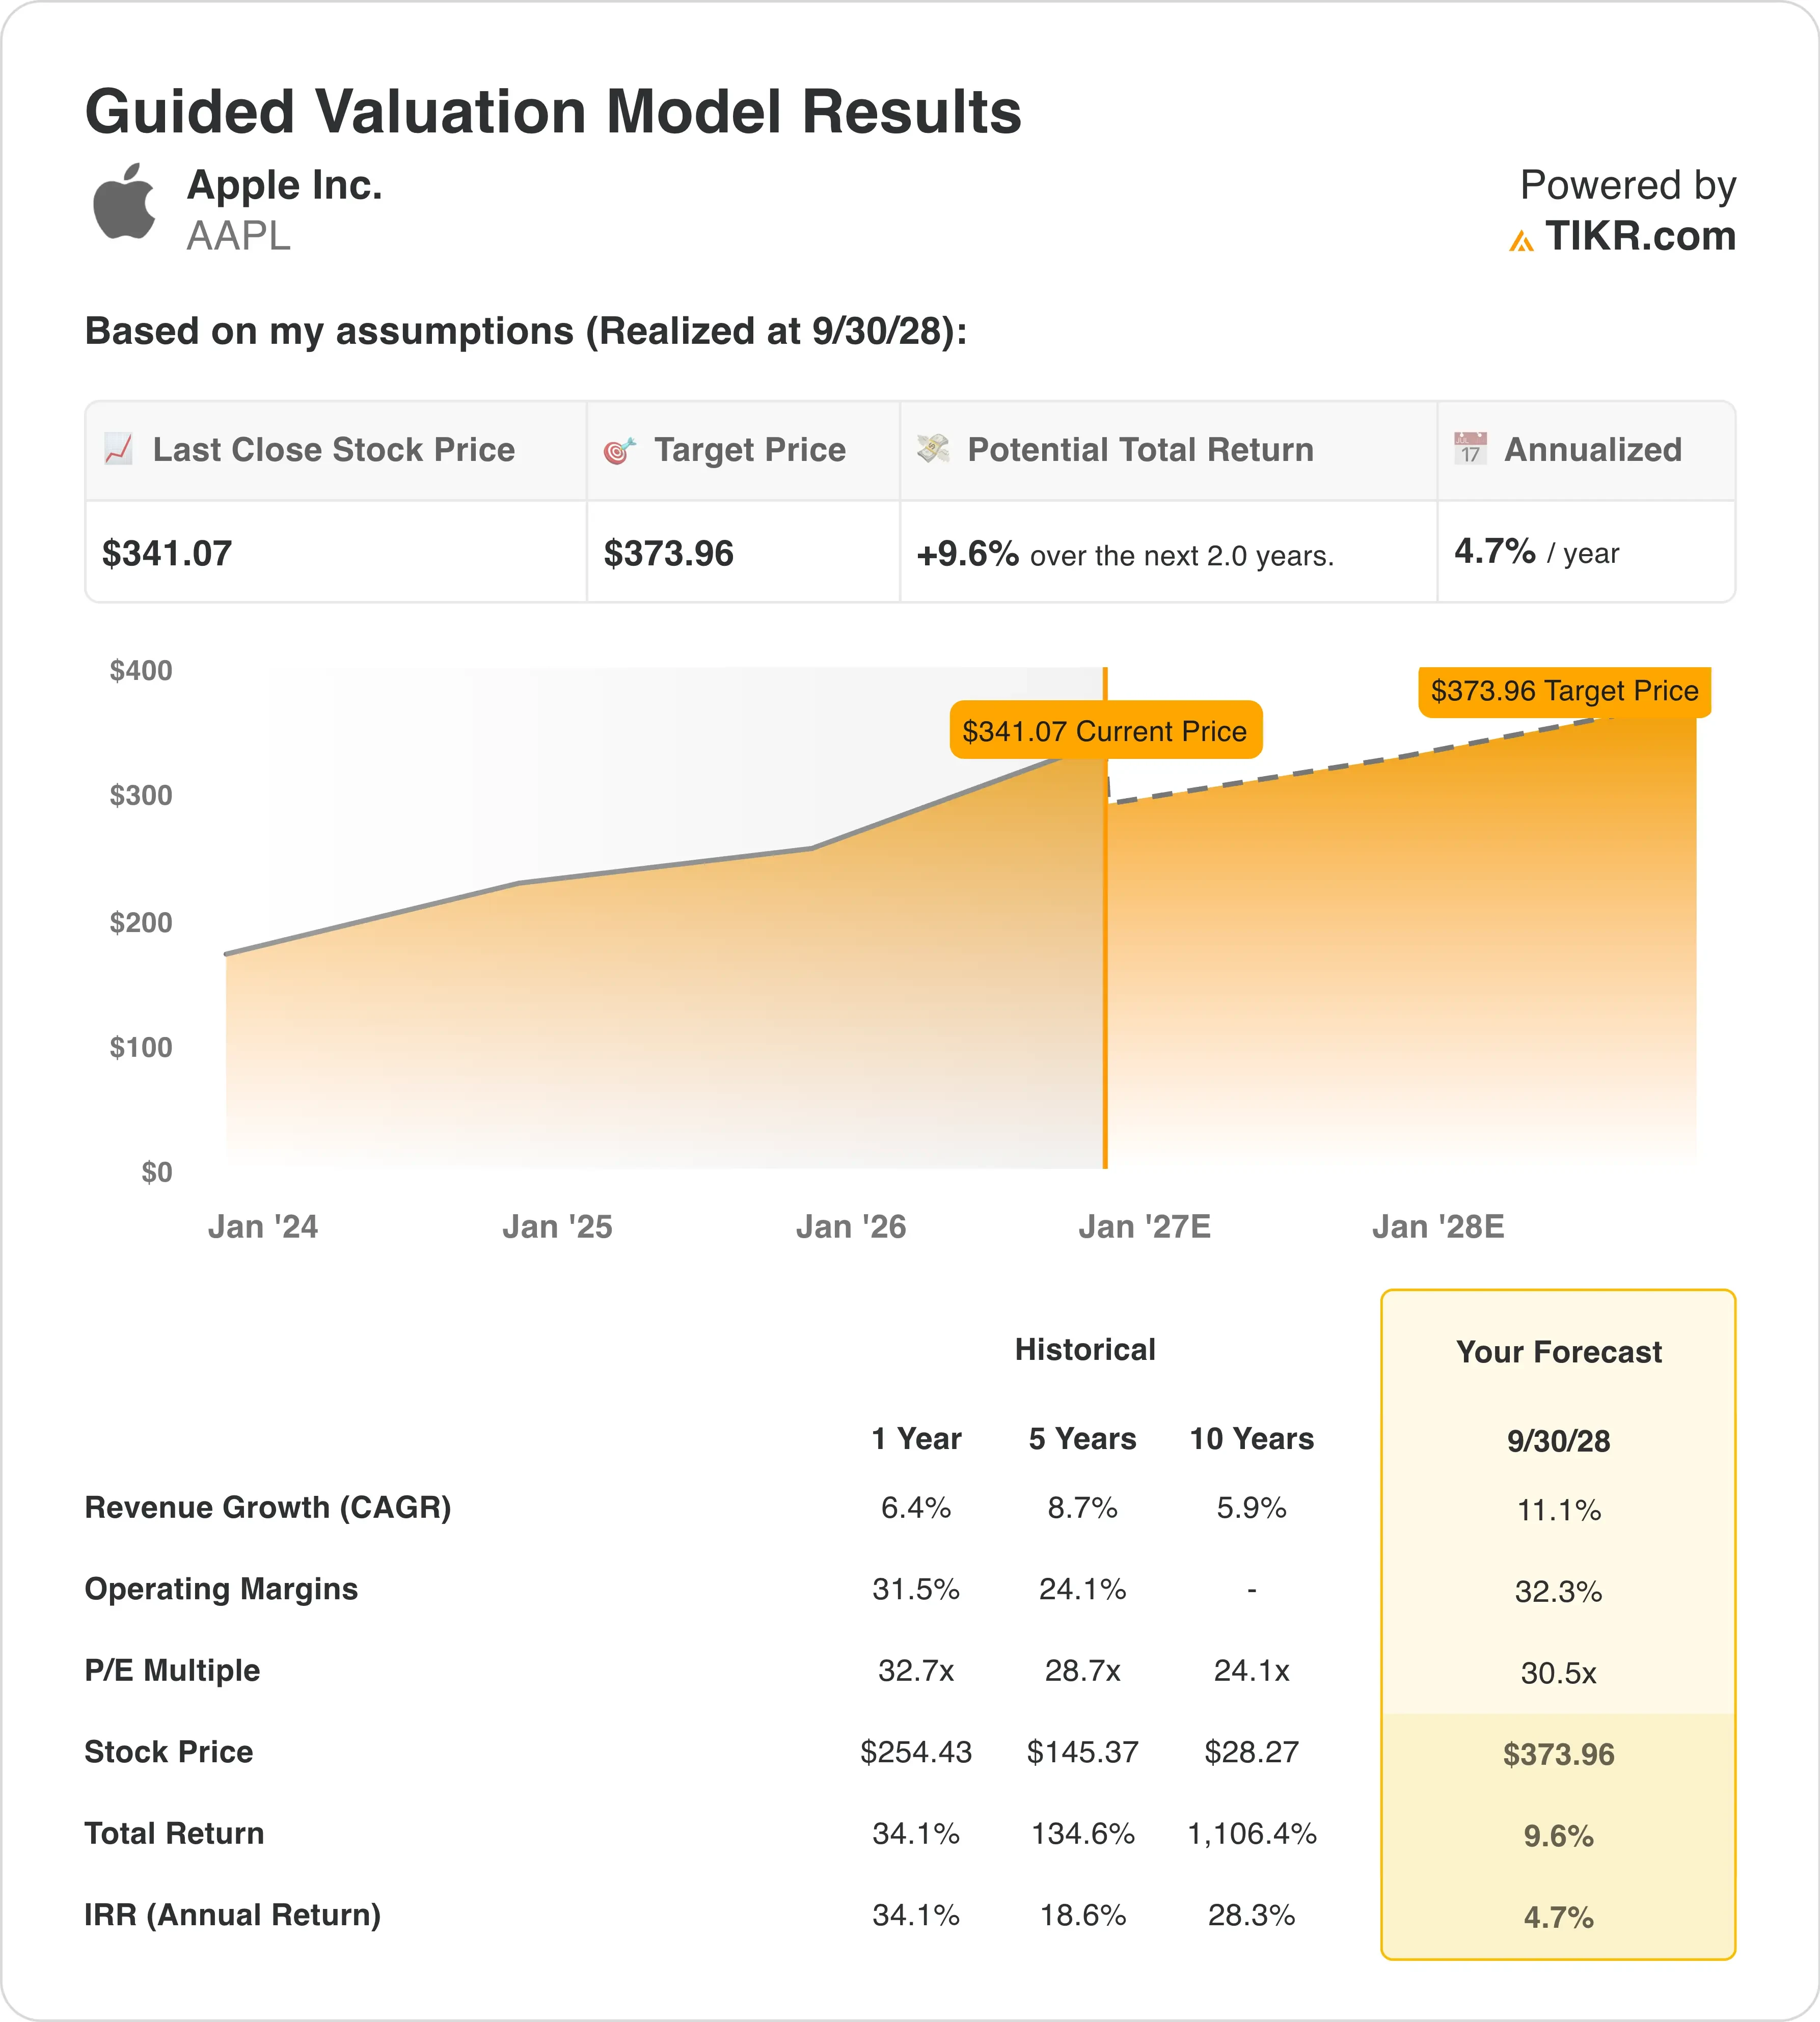
Unter den Annahmen des Bewertungsmodells, die bis zum 30.09.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 11,1 %
- Betriebsrenditen: 32,3 %
- Abschluss-KGV-Multiple: 30,5x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $374, was ein Gesamtaufwärtspotenzial von 9,6 % gegenüber dem aktuellen Aktienkurs von $341 und eine annualisierte Rendite von 4,7 % über die nächsten 2,0 Jahre impliziert.
Diese Annahmen sind nicht knauserig. Ein Umsatzwachstum von 11,1 % pro Jahr würde Apples 5-Jahres-Durchschnitt von 8,7 % und sein Tempo der letzten 12 Monate von 6,4 % übertreffen. Betriebsrenditen von 32,3 % liegen auch leicht über dem Wert des Vorjahres von 31,5 %. Das Modell rechnet Apple also bereits einen starken iPhone-18-Zyklus an.
Das Problem ist der Ausgangspreis. Apple notiert mit einem KGV von 37,1x für die nächsten 12 Monate, deutlich über seinem 5-Jahres-Durchschnitt von 28,7x. Das Abschluss-KGV-Multiple des Modells von 30,5x geht von einer gewissen Abkühlung gegenüber dem heutigen Niveau aus. Diese Multiple-Kompression absorbiert den größten Teil des Gewinnwachstums.
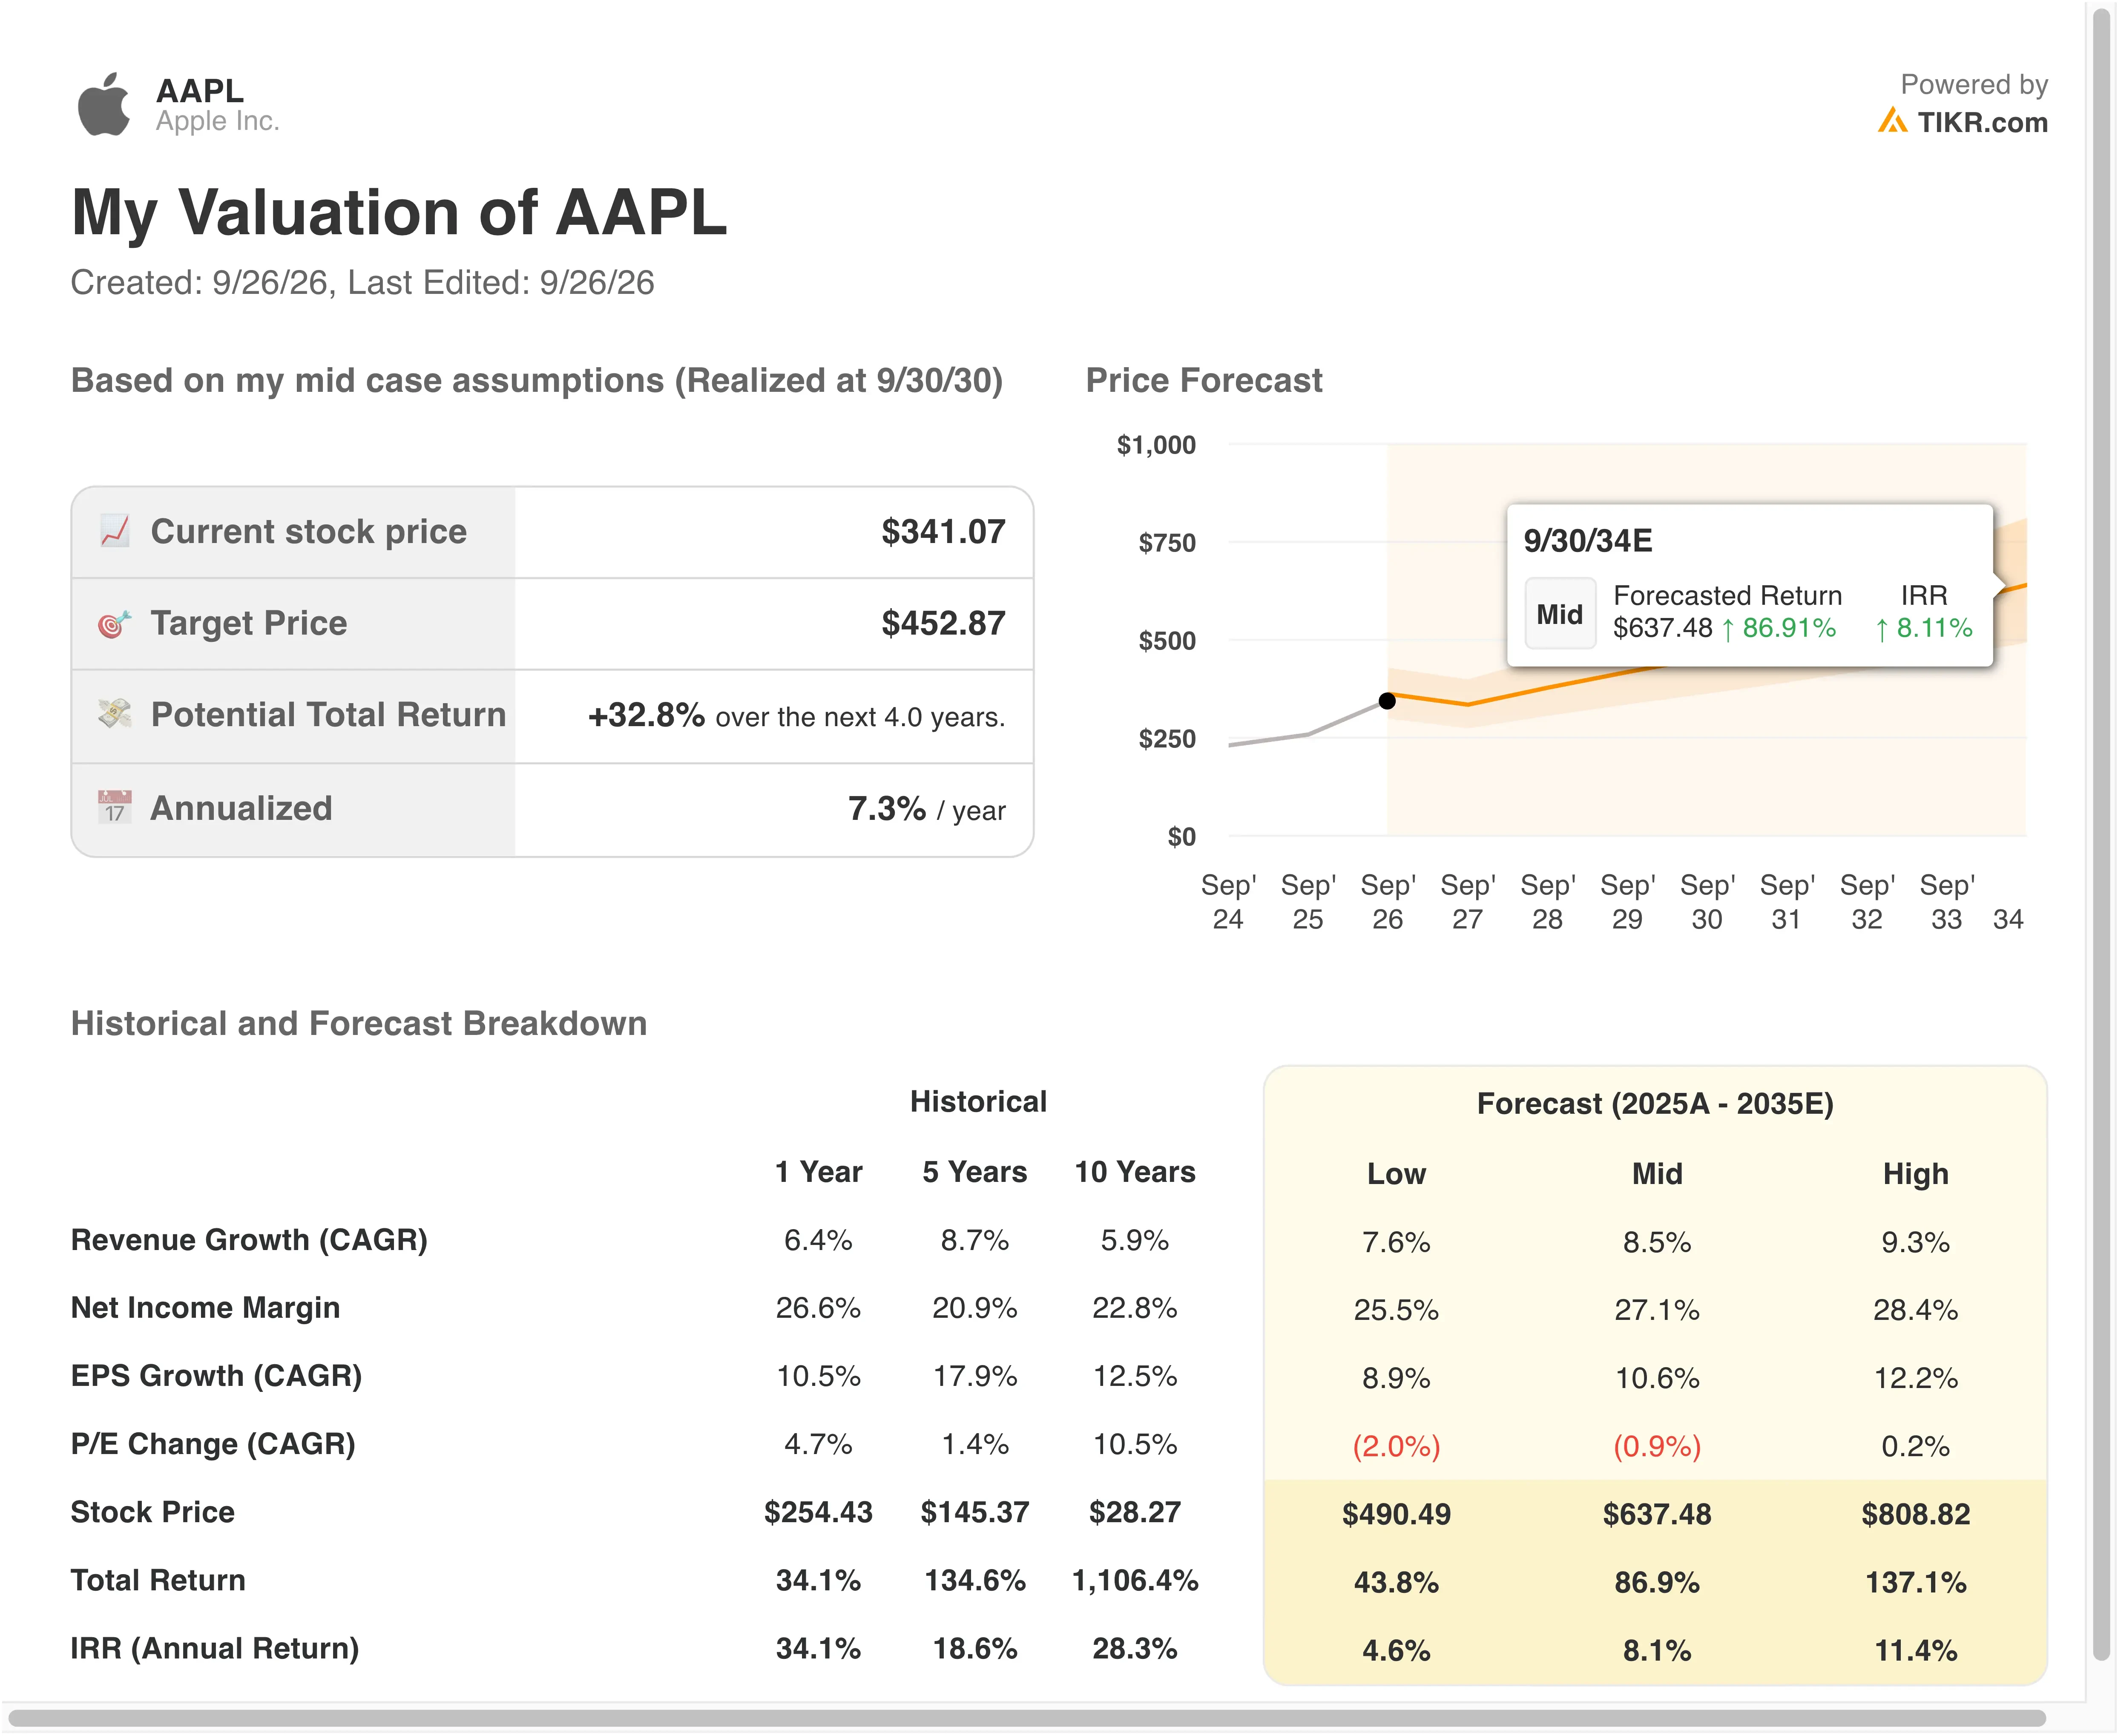
Bei einer annualisierten Rendite von 4,7 % wirkt die Aktie voll bewertet, nicht günstig. Das liegt unter dem Niveau von 5 %, ab dem das Aufwärtspotenzial begrenzt erscheint. Microsoft bietet auch ein schnelleres erwartetes Wachstum zu einem niedrigeren KGV, was Apples Aufschlag allein anhand der Zahlen schwerer zu rechtfertigen macht.
Nichts davon macht Apple zu einer gescheiterten Geschichte. Stattdessen müssen künftige Gewinne wahrscheinlich aus einer Gewinnüberraschung nach oben kommen, nicht aus einem höheren KGV. Ein schnellerer KI-Upgrade-Zyklus, angetrieben durch den neuen Siri, ist der realistischste Weg, das Modell zu übertreffen.
Apples Aufschlag sticht im Vergleich zu Microsoft und Nvidia hervor
Apples KI-Hardware-Offensive bringt es näher an Microsoft (MSFT) und Nvidia (NVDA) als je zuvor. Seine neuen Macs zielen darauf ab, die Kosten für den Betrieb von KI zu senken, ein Markt, der von Nvidia-Chips und Windows-PCs dominiert wird. Dieser Vergleich zeigt auch eine klare Bewertungslücke.
Microsoft notiert mit einem KGV von 26,1x für die nächsten 12 Monate, deutlich unter Apples 37,1x. Dennoch erwarten Analysten, dass Microsofts Umsatz in den nächsten zwei Jahren um 18,7 % pro Jahr wächst, verglichen mit 12,6 % für Apple. Microsoft erzielt auch eine höhere Betriebsrendite der letzten 12 Monate (LTM) von 46,8 % gegenüber 33,2 % bei Apple.
Nvidias Zahlen sind noch auffälliger. Analysten prognostizieren ein jährliches Umsatzwachstum von 77,8 % über zwei Jahre, während sein LTM-KGV bei 28,4x gegenüber Apples 39,1x liegt. Und Nvidias LTM-Betriebsrendite erreicht 65,2 %. Was Wachstum und Profitabilität angeht, zahlt Apple mehr für weniger.
Apples Wettbewerbsvorteil (Moat) ist jedoch anders. Es verfügt über mehr als 2,5 Milliarden aktive Geräte, was jedem neuen Dienst ein massives eingebautes Publikum verschafft. Alphabet (GOOGL) testet diese Loyalität mit $899 teuren Googlebook-Laptops, die auf Gemini AI aufbauen. Das entspricht dem Startpreis des neuen M6 Mac mini und stellt die Stärke von Apples Ökosystem auf eine direkte Probe.
Was treibt die AAPL-Aktie künftig an?
Der iPhone-18-Zyklus ist der wichtigste kurzfristige Treiber. Apple hat das iPhone 18 Pro mit $1.199, das Pro Max mit $1.299 und sein erstes Faltgerät, das iPhone Duo, mit $1.999 bewertet. Höhere Preise könnten die durchschnittlichen Verkaufspreise (ASPs) erhöhen, was mehr Umsatz pro verkauftem Telefon bedeutet. Das Angebot an fortschrittlichen Chips bleibt der Engpass, den es zu beobachten gilt.
Die Ergebnisse des vierten Fiskalquartiers, die etwa am 29. Oktober erwartet werden, werden einen ersten Einblick in diesen Start geben. Das Management prognostizierte (Guidance) ein Umsatzwachstum von 9 % bis 11 %, einschließlich eines Währungsnachteils von 2,5 Prozentpunkten. Die Bruttomargenprognose von 47 % bis 48 % beinhaltet einen Einmalvorteil von einem Prozentpunkt aus Zollrückerstattungen.
KI bleibt der Swing-Faktor. Apple hatte seinen neuen Siri in englischer Sprache als Beta-Version veröffentlicht, fünf weitere Sprachen sind geplant. Googles Gemini trägt zur Personalisierung des Erlebnisses bei. Wenn Siri Upgrades antreibt, könnten die Gewinne die Annahmen des Modells übertreffen.
Führungs- und rechtliche Veränderungen fügen eine weitere Ebene hinzu. John Ternus hat Tim Cook als CEO abgelöst, Cook wechselt zum Executive Chairman. Unabhängig davon hat die US-Regierung einen Teil des Missachtungsbefunds gegen Apple im Epic-Games-Fall vor dem Obersten Gerichtshof abgelehnt. Ein günstiger Ausgang könnte den Druck auf die App-Store-Ökonomie verringern.
Sollten Sie in Apple investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie AAPL auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um AAPL neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die AAPL-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!