Wichtige Erkenntnisse
- Costcos jährliche Einnahmen aus Mitgliedsbeiträgen stiegen von 3,88 Milliarden US-Dollar im Geschäftsjahr 2021 auf 5,32 Milliarden US-Dollar im Geschäftsjahr 2025, wobei das schnellste Wachstum nach der Erhöhung der Gebühren im September 2024 kam.
- Diese Gebührenerhöhung ist nun vollständig durchgelaufen, sodass das Wachstum der Gebühreneinnahmen nun von neuen Mitgliedern und Upgrades auf die Executive-Mitgliedschaft abhängt, die im vierten Quartal ein Gebührenwachstum von 6,8 % erzielten.
- Das Betriebsergebnis wuchs im Geschäftsjahr 2026 dennoch um etwa 12,5 %, während das Forward-KGV (Kurs-Gewinn-Verhältnis) von Costco von 48,66x vor einem Jahr auf 40,53x gefallen ist.
Costcos Gebührenmotor verliert seinen Preiserhöhungs-Boost, während sich seine Bewertung neu einpendelt. Sehen Sie Costcos jährliche Mitgliedsbeitragseinnahmen kostenlos auf TIKR →
Costcos Gebührenerhöhungs-Boost ist ausgelaufen
Etwa auf halber Strecke von Costcos Telefonkonferenz zum vierten Quartal am 24. September, zwischen den Zollrückerstattungen und der Rückkehr des Churros in der Food-Court, machte CFO Gary Millerchip eine leicht zu übersehende Bemerkung: "Das vierte Quartal markiert das letzte Quartal, in dem wir einen Vorjahresvorteil von der Erhöhung der Mitgliedsgebühren sehen werden."
Diese Zeile ist wichtig wegen der Art und Weise, wie Costco Geld verdient. Die Lagerhäuser verkaufen Lebensmittel, Benzin und Fernseher mit geringen Aufschlägen, und die Mitgliedskarte liefert einen Großteil des Gewinns. Im Geschäftsjahr 2025 nahm Costco 5,32 Milliarden US-Dollar an Mitgliedsgebühren ein, gegenüber etwa 10,4 Milliarden US-Dollar Betriebsergebnis – etwa die Hälfte davon.
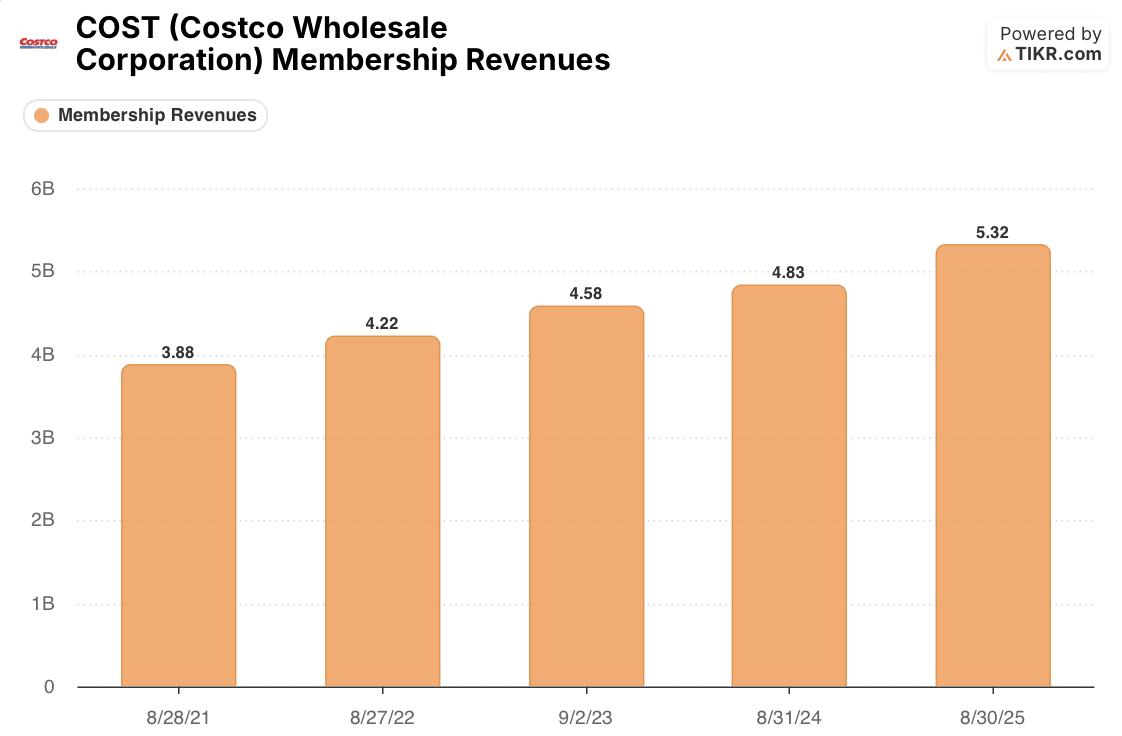
Die Fünfjahresgrafik zeigt, wie dieser Motor normalerweise läuft. Die Gebühreneinnahmen wuchsen im Geschäftsjahr 2022 um 8,8 % und im Geschäftsjahr 2023 um 8,5 %, einem Jahr, das eine zusätzliche Woche umfasste. Bis zum Geschäftsjahr 2024, dem letzten vollen Jahr vor der Erhöhung, hatte sich das Wachstum auf 5,5 % abgekühlt, teilweise weil es diese zusätzliche Woche hinter sich ließ, was die Gebühren auf 4,83 Milliarden US-Dollar brachte.
Dann trat die Gebührenerhöhung in den USA und Kanada im September 2024 in Kraft. Da Costco die Gebühren über jedes Mitgliedschaftsjahr verteilt erfasst, verteilte sich der Boost auf zwei Geschäftsjahre. Die Gebühreneinnahmen sprangen im Geschäftsjahr 2025 um 10,1 % auf 5,32 Milliarden US-Dollar, und die Quartalsergebnisse legen für das Geschäftsjahr 2026 etwa 5,9 Milliarden US-Dollar nahe, ein Wachstum von etwa 11 %.
Dieser Boost ist nun vorbei. Die Erhöhung trug weniger als 1 % zum Gebührenwachstum im vierten Quartal bei, und das Gesamtwachstum verlangsamte sich auf 7,3 %. Ohne die Erhöhung und Währungseffekte wuchsen die Gebühreneinnahmen um 6,8 %, was näher am Tempo des Geschäftsjahres 2024 liegt als am zweistelligen Wachstum der letzten zwei Jahre.
Das Wachstum innerhalb dieser 6,8 % ist ungleichmäßig. Die Gesamtzahl der zahlenden Mitglieder stieg um 3,8 % auf 84,1 Millionen, das achte Quartal in Folge mit verlangsamter Wachstumsrate, wie Scot Ciccarelli von Truist im Gespräch anmerkte. Die Zahl der zahlenden Executive-Mitglieder, die einen höheren Jahresbeitrag zahlen, stieg um 9,4 % auf 42,3 Millionen. Upgrades leisten nun mehr Arbeit als neue Anmeldungen, und Millerchip nannte die jüngste Wachstumsrate "wahrscheinlich eher typisch für das, was wir erwarten würden."
Costcos Lagerhäuser müssen mehr schwere Arbeit leisten
Wenn die Gebühren die ganze Geschichte gewesen wären, hätte das Betriebsergebnis mit ihnen abgekühlt. Das tat es nicht.
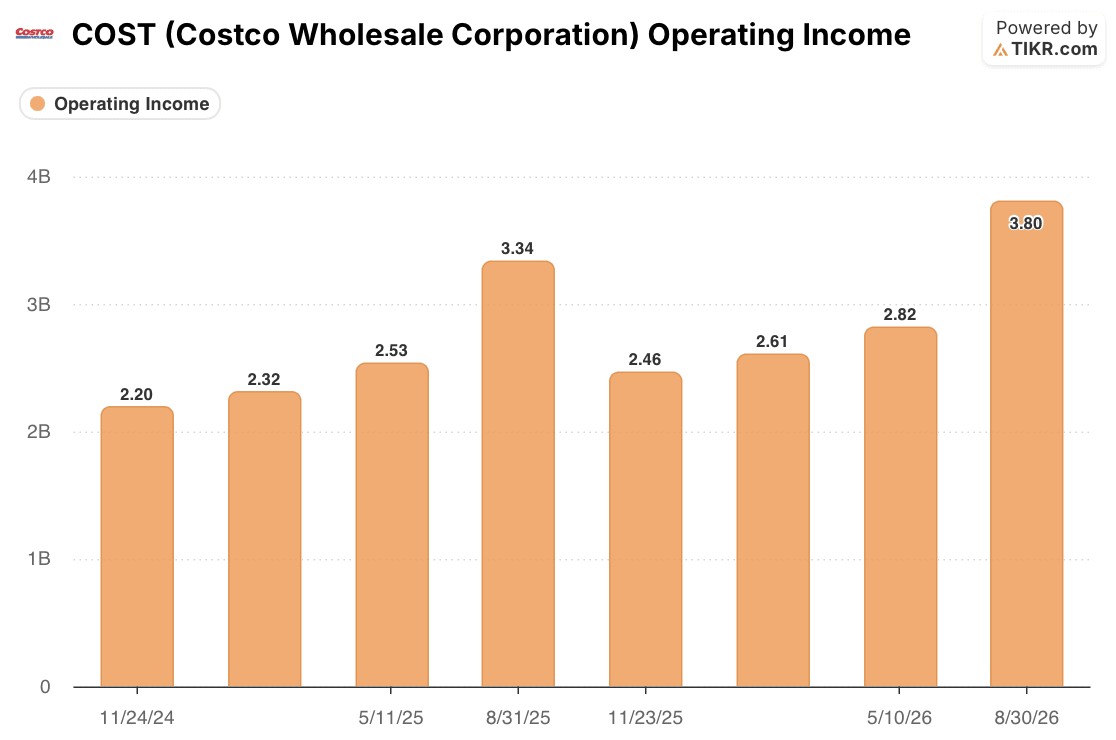
Das Betriebsergebnis stieg von etwa 10,4 Milliarden US-Dollar im Geschäftsjahr 2025 auf etwa 11,7 Milliarden US-Dollar im Geschäftsjahr 2026, ein Wachstum von etwa 12,5 %, und nahm in jedem Quartal im Vorjahresvergleich zu. Das vierte Quartal erreichte 3,80 Milliarden US-Dollar, gegenüber 3,34 Milliarden US-Dollar. Ohne Mitgliedsgebühren wuchs der Rest des Betriebsergebnisses in diesem Quartal um etwa 20 %.
Diese Zahl benötigt einen Vorbehalt. Sie beinhaltet einen Nettovorteil von 9 Basispunkten auf die Bruttomarge aus IEEPA-Zollrückerstattungen, die Costco als nicht wiederkehrend bezeichnete. Die zugrundeliegende Verbesserung sieht immer noch real aus: Ohne Zolleffekte stiegen die Kern-Kern-Margen um 18 Basispunkte, begünstigt durch Effizienzen in der Lieferkette und höhere Arbeitsproduktivität in den Bereichen Fleisch, Bäckerei und Delikatessen.
Costcos Warengewinn beschleunigte sich, als das Gebührenwachstum nachließ. Vergleichen Sie Costcos vierteljährliches Betriebsergebnis kostenlos auf TIKR →
Warum das KGV zuerst sank
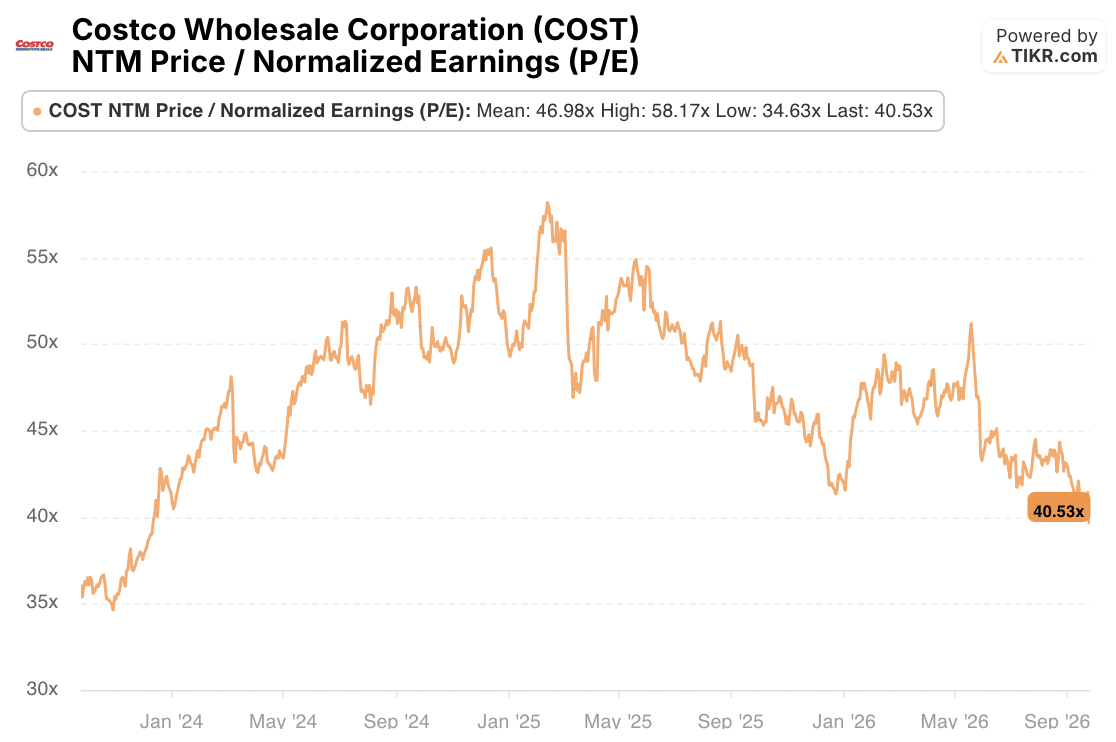
Costcos Bewertung hatte sich im vergangenen Jahr bereits neu eingependelt. Sein NTM-KGV (Next-Twelve-Months-KGV) stand Ende August 2025 bei 48,66x und bei 40,53x zum Schlusskurs von 922,77 US-Dollar am Freitag, gegenüber einem Dreijahreshoch von 58,17x und unter seinem Durchschnitt von 46,98x. Am selben Tag senkten mehrere Brokerhäuser ihre Kursziele nach dem Bericht, obwohl die Aktie um 2,93 % stieg.
Die Bewertungskorrektur sieht eher wie eine Anpassung an einen langsameren Gebührenmotor aus als ein Urteil über ein schwächeres Geschäft. Die Gebühreneinnahmen wachsen immer noch nahe 7 % ohne Preiserhöhung, die Verlängerungsraten stiegen in den USA und Kanada auf 92,3 %, und die Warenmargen weiten sich aus.
Aber 40x setzt immer noch voraus, dass die Lagerhäuser weiterhin zusätzliche Arbeit leisten, und ein Teil dieser Arbeit ist temporär. Zollrückerstattungen werden weiterhin in die Ergebnisse des Geschäftsjahres 2027 fließen, und Costco plant, den Großteil davon in niedrigere Preise zu reinvestieren. Auch die Investitionsausgaben sollen auf etwa 7,5 Milliarden US-Dollar von 6,4 Milliarden US-Dollar steigen.
Der sauberste Test ist Costcos Bericht zum ersten Quartal des Geschäftsjahres 2027, der erste ohne jeglichen Gebührenerhöhungsvorteil. Wenn die Gebühreneinnahmen nahe dem organischen Tempo von 6,8 % bleiben, wobei das Executive-Wachstum immer noch deutlich vor der Gesamtzahl der zahlenden Mitglieder liegt, wird das niedrigere KGV wie ein fairer Preis für einen beständigeren Kapitalvermehrer (compounder) aussehen. Wenn das Gebührenwachstum wieder in Richtung der 5,5 % aus dem Geschäftsjahr 2024 driftet, müssen die Lagerhäuser noch mehr von der Investmentthese tragen.
Costcos Bewertung stützt sich nun auf Margen, während sich das Gebührenwachstum neu einpendelt. Verfolgen Sie Costcos Forward-KGV und Mitgliedsbeitragseinnahmen kostenlos auf TIKR →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!